일드맥스(YieldMax) ETF는 분배금이 높지만 분배금을 받을 때마다 가격이 같은 만큼 내려간다. 그렇다면 "분배금에는 15%만 내고, 내려간 가격은 손실로 잡아 양도세 22%를 줄이면 오히려 이득 아닌가?" 하는 생각이 들 수 있다. 이 글은 그 아이디어를 단순한 세금 모형과 실제 ETF 기록(2026-10-23까지)으로 확인한다. 1편은 일드맥스 25종과 본주·JEPQ 비교, 커버드콜 구조는 /109에 있다.
한 줄 요약
- 아이디어의 원리는 맞지만 이익이 되는 조건이 좁다. 가격 하락이 분배금의 약 68% 이상이어야 하고, 같은 해 다른 해외주식 양도차익이 충분해야 하며, 분배금이 연 2,000만 원(금융소득 종합과세 기준)을 넘지 않아야 한다.
- 실제 일드맥스 단일 종목 ETF 20개를 상장일부터 들고 있었다고 가정하면, 분배금이 가격 하락분보다 컸던 ETF가 17개였다. 이 경우 손실 상계로 아끼는 세금보다 분배금에 내는 세금이 더 크다.
- 본주와 세후로 비교하면 ETF가 2% 넘게 앞선 곳은 6개(MSTY, PYPY, AIYY, SMCY, BABO, MARO)뿐이다(손실 상계가 가능하다고 가정, NFLY 등 비슷한 경우는 제외). 손실 상계를 못 받으면 4개였다.
- 세금으로 얻거나 잃는 금액은 투자금의 몇 % 수준이고, 투자 손익(가격 변동 -90%~+100%대)에 비하면 작다. 절세만 보고 일드맥스를 고를 근거는 약하다.
이 글에서 가정한 세금 규칙 (확인 필요)
- 분배금: 미국 상장 ETF 분배금은 미국에서 15%가 원천징수된다고 가정한다.
- 금융소득 종합과세: 이자와 배당 등 금융소득이 연 2,000만 원을 넘으면 초과분이 다른 소득과 합산해 누진세율로 과세되는 것으로 알려져 있다. 이 글에서는 초과분에 한계세율 26.4%(소득세 24%와 지방소득세 합)를 적용하고 이미 낸 15%를 공제해 추가 세율을 11.4%로 단순화했다. 실제 세율은 본인의 다른 소득에 따라 다르다.
- 해외주식 양도소득세: 연간 양도차익을 합산해 250만 원을 공제한 뒤 22%(지방소득세 포함)를 낸다고 가정한다. 같은 해 손익은 통산되고 손실은 다음 해로 넘기지 못하는 것으로 알고 있다.
- 이 글에서 확인하지 않은 부분: 분배금 가운데 원금 반환 성격의 부분이 어떻게 과세되는지, 팔고 바로 다시 사는 거래가 과세 당국에서 어떻게 보이는지, 환율과 신고 방식이 미치는 영향. 모두 확인이 필요하다.
- 세법은 바뀔 수 있다. 이 모형은 작성 시점에 알려진 규칙을 단순화한 것이다.
이익이 되려면 가격 하락이 얼마나 커야 하나
- 분배금 D에는 15%를 내고, 가격 하락 L을 같은 해 양도차익과 상계하면 22% × L을 아낀다. 이득이 되려면 22% × L ≥ 15% × D, 즉 L ≥ D의 약 68%여야 한다(종합과세 추가분 제외).
- 분배 비율이 40%라면 연 가격 하락이 27% 이상이어야 이득이 시작된다. 가격이 하락 없이 유지되거나 오르면 분배금 세금만 낸 셈이다.
- 그리고 손실을 쓸 수 있는 양도차익이 같은 해에 있어야 한다. 차익이 없거나 250만 원 이하이면 상계로 아낄 세금이 없다.
시나리오 계산 1: 분배 40%, 가격 -30%
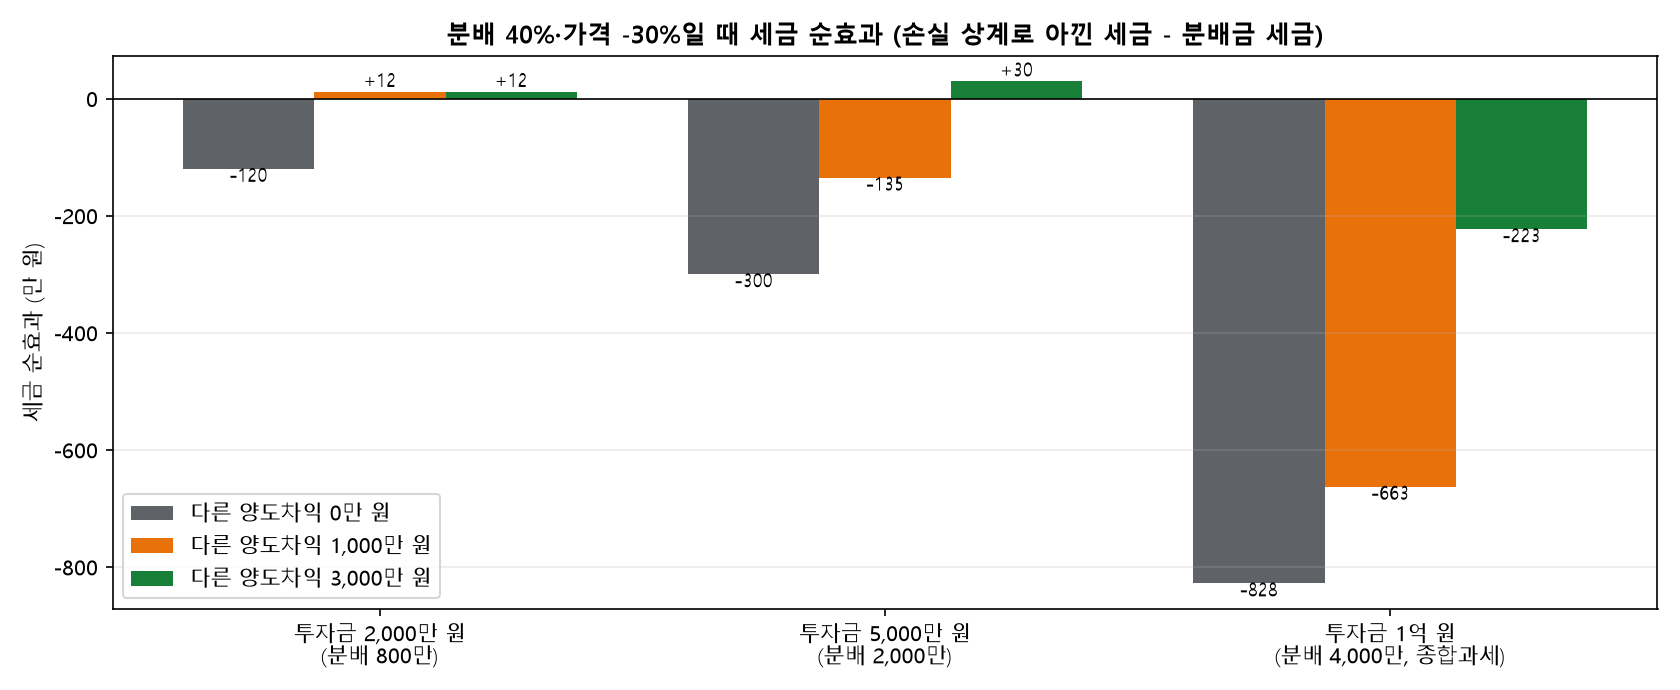
세전으로는 연 +10%(분배금 40% - 가격 하락 30%)인 경우다. 투자금과 같은 해 다른 양도차익을 바꿔 가며 세금 순효과(손실 상계로 아낀 세금 - 분배금 세금 - 종합과세 추가분)를 계산했다.
| 투자금(만 원) | 같은 해 다른 양도차익(만 원) | 세전 손익 | 분배금 세금(15%) | 종합과세 추가 | 손실 상계로 아낀 양도세 | 세금 순효과 |
| 2,000 | 0 | +200 | -120 | 0 | 0 | -120 |
| 2,000 | 1,000 | +200 | -120 | 0 | +132 | +12 |
| 2,000 | 3,000 | +200 | -120 | 0 | +132 | +12 |
| 5,000 | 0 | +500 | -300 | 0 | 0 | -300 |
| 5,000 | 1,000 | +500 | -300 | 0 | +165 | -135 |
| 5,000 | 3,000 | +500 | -300 | 0 | +330 | +30 |
| 10,000 | 0 | +1,000 | -600 | -228 | 0 | -828 |
| 10,000 | 1,000 | +1,000 | -600 | -228 | +165 | -663 |
| 10,000 | 3,000 | +1,000 | -600 | -228 | +605 | -223 |
※ 단위 만 원. 분배금 세금은 15% 원천징수, 종합과세 추가는 금융소득 2,000만 원 초과분의 11.4%, 상계는 (다른 양도차익 - 250만 원)을 한도로 했다.
- 투자금 2,000만 원(분배금 800만 원)에서는 다른 양도차익이 1,000만 원 이상일 때 12만 원 정도 이득이었다. 차익이 없으면 분배금 세금 120만 원만 낸다.
- 투자금 5,000만 원(분배금 2,000만 원)은 종합과세 기준선에 걸린다. 다른 양도차익이 3,000만 원이면 +30만 원이지만 1,000만 원이면 -135만 원이다.
- 투자금 1억 원(분배금 4,000만 원)에서는 종합과세 추가분 228만 원이 더해져 다른 양도차익 3,000만 원이 있어도 -223만 원이다.
- 가장 좋은 경우에도 이득은 투자금 2,000만 원 기준 12만 원(0.6%)에 불과했다.
시나리오 계산 2: 가격이 분배금만큼 회복되어 하락이 없을 때
| 투자금(만 원) | 같은 해 다른 양도차익(만 원) | 세전 손익 | 분배금 세금(15%) | 종합과세 추가 | 손실 상계로 아낀 양도세 | 세금 순효과 |
| 2,000 | 3,000 | +800 | -120 | 0 | 0 | -120 |
| 5,000 | 3,000 | +2,000 | -300 | 0 | 0 | -300 |
| 10,000 | 3,000 | +4,000 | -600 | -228 | 0 | -828 |
- 실제 ETF는 분배락 때 가격이 내려가도 다음 분배일까지 본주 움직임과 옵션 수익으로 가격이 다시 오르는 경우가 많다. 이 경우 손실이 없으니 상계할 것도 없고, 분배금 세금만 남는다.
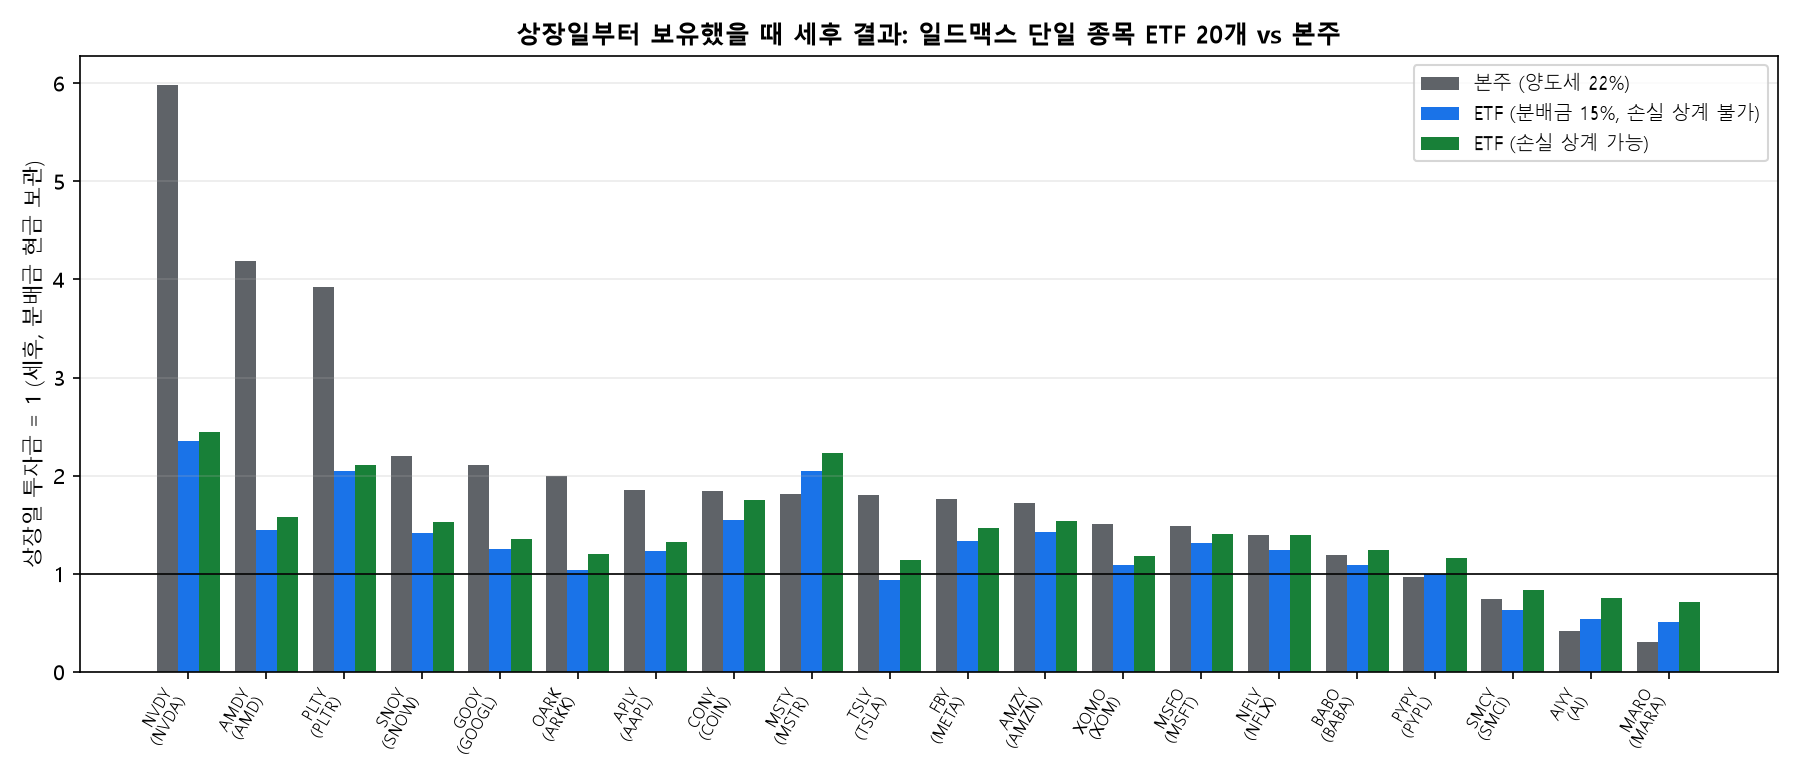
실제 기록으로 보면: 상장일부터 세후
| ETF (본주) | 본주 세후 | ETF 세후 (손실 상계 불가) | ETF 세후 (손실 상계 가능) | 분배금 합계 / 가격 하락분 |
| NVDY (NVDA) | 5.98 | 2.35 | 2.44 | 2.08 / 0.42 |
| AMDY (AMD) | 4.19 | 1.45 | 1.57 | 1.21 / 0.58 |
| PLTY (PLTR) | 3.92 | 2.04 | 2.11 | 1.58 / 0.30 |
| SNOY (SNOW) | 2.20 | 1.42 | 1.53 | 1.07 / 0.49 |
| GOOY (GOOGL) | 2.10 | 1.25 | 1.36 | 0.84 / 0.46 |
| OARK (ARKK) | 2.00 | 1.04 | 1.20 | 0.90 / 0.73 |
| APLY (AAPL) | 1.85 | 1.23 | 1.32 | 0.75 / 0.40 |
| CONY (COIN) | 1.84 | 1.55 | 1.75 | 1.72 / 0.91 |
| MSTY (MSTR) | 1.82 | 2.05 | 2.24 | 2.25 / 0.86 |
| TSLY (TSLA) | 1.80 | 0.94 | 1.14 | 0.98 / 0.89 |
| FBY (META) | 1.76 | 1.33 | 1.46 | 1.09 / 0.60 |
| AMZY (AMZN) | 1.72 | 1.43 | 1.54 | 1.09 / 0.50 |
| XOMO (XOM) | 1.51 | 1.09 | 1.18 | 0.61 / 0.42 |
| MSFO (MSFT) | 1.49 | 1.32 | 1.40 | 0.83 / 0.39 |
| NFLY (NFLX) | 1.39 | 1.24 | 1.39 | 1.09 / 0.68 |
| BABO (BABA) | 1.19 | 1.09 | 1.24 | 0.91 / 0.69 |
| PYPY (PYPL) | 0.97 | 1.00 | 1.16 | 0.87 / 0.74 |
| SMCY (SMCI) | 0.75 | 0.63 | 0.83 | 0.65 / 0.92 |
| AIYY (AI) | 0.42 | 0.54 | 0.75 | 0.59 / 0.96 |
| MARO (MARA) | 0.31 | 0.51 | 0.71 | 0.53 / 0.95 |
※ 상장일 종가 = 1, 분배금은 받는 즉시 현금으로 보관(이자 없음), 본주는 이익이 나면 22%, ETF는 분배금 15% 후 가격 손익에 22%(이익일 때). 손실 상계 가능은 ETF 가격 손실을 22%로 환급받는다고 가정한 값. 환율과 250만 원 공제, 종합과세는 반영하지 않았다.
- 20개 중 분배금 합계가 가격 하락분보다 큰 ETF가 17개다. 분배금이 하락분보다 크면 손실 상계로 아끼는 세금(22% × 하락분)보다 분배금 세금(15% × 분배금)이 더 크다.
- 본주보다 세후로 앞선 곳은 MSTY, PYPY, AIYY, SMCY, BABO, MARO이고 대부분 본주가 크게 빠졌거나 정체한 종목이다. 이 차이는 절세 효과가 아니라 분배금 자체에서 생긴 것이다.
- 본주가 크게 오른 종목(NVDY, AMDY, PLTY 등)에서는 세금을 고려해도 ETF가 크게 뒤졌다.
시작 시점에 따라 다르다
- 상장일부터가 아니라 최근 1년(252거래일 전 종가에 샀다고 가정)으로 바꾸면 25개 중 18개에서 세금 순효과가 플러스였다. 크기는 투자금의 -8%~+14% 범위다. 같은 상품도 시작 시점에 따라 결과가 바뀐다.
- 상장일부터 보유한 경우는 25개 중 11개가 플러스였다. 이 모형에서는 가격이 크게 내린 구간을 포함하는지가 결과를 좌우한다.
- 가격 하락이 이익으로 이어지는 것은 세금 처리뿐이다. 하락하는 ETF를 들고 있어서 투자 손실이 커진 것은 그대로다.
자주 하는 오해
- "분배금 세금 15%는 양도세 22%보다 낮으니 분배금이 유리하다?" 세율만 보면 맞지만, 분배금은 가격 하락과 같이 오는 것이라 세전 손익이 같다고 가정해도 세금 효과만 약 7%p 차이다. 그 차이를 얻으려고 변동성이 큰 ETF를 들 이유는 되기 어렵다.
- "손실은 언제나 상계할 수 있다?" 같은 해 다른 해외주식 양도차익이 있어야 쓸 수 있고, 이월은 안 되는 것으로 알려져 있다.
- "분배금 합계가 2,000만 원 아래면 안전하다?" 다른 이자·배당 소득까지 합쳐서 판단해야 한다.
정리
- 절세 목적으로 일드맥스를 사는 것은 세금 이득이 투자금의 몇 % 수준이고 조건이 까다로워서 효과가 작다. 종합과세 구간에 들어가면 오히려 손해가 된다.
- 본주와의 우열은 세금이 아니라 본주가 어떻게 움직였는지에 거의 전적으로 좌우된다.
- 절세가 목적이라면 상품과 무관하게 해외주식 양도차익이 있는 해에 손실 종목을 정리해서 상계하는 방법이 더 단순하다. 이것도 개인의 상황에 따라 다르므로 전문가 확인이 필요하다.
더 깊이 보고 싶다면
- 일드맥스 25종, 본주·JEPQ와 비교하면? (1편)
- 커버드콜이란? 뜻, 수익 구조, 장단점
- 백테스트란? 결과가 좋아 보일 때 의심할 5가지 (단순화한 모형의 한계를 읽는 법)
※ 본 글은 과거 데이터와 단순화한 세금 모형을 보여 주는 학습 기록이며 투자·세무 조언이 아닙니다. 세법은 개정될 수 있고 개인의 소득·거래 상황에 따라 결과가 달라지므로 실제 적용 전에는 세무사 등 전문가나 국세청에 확인해야 합니다. 과거 성과가 미래를 보장하지 않습니다.