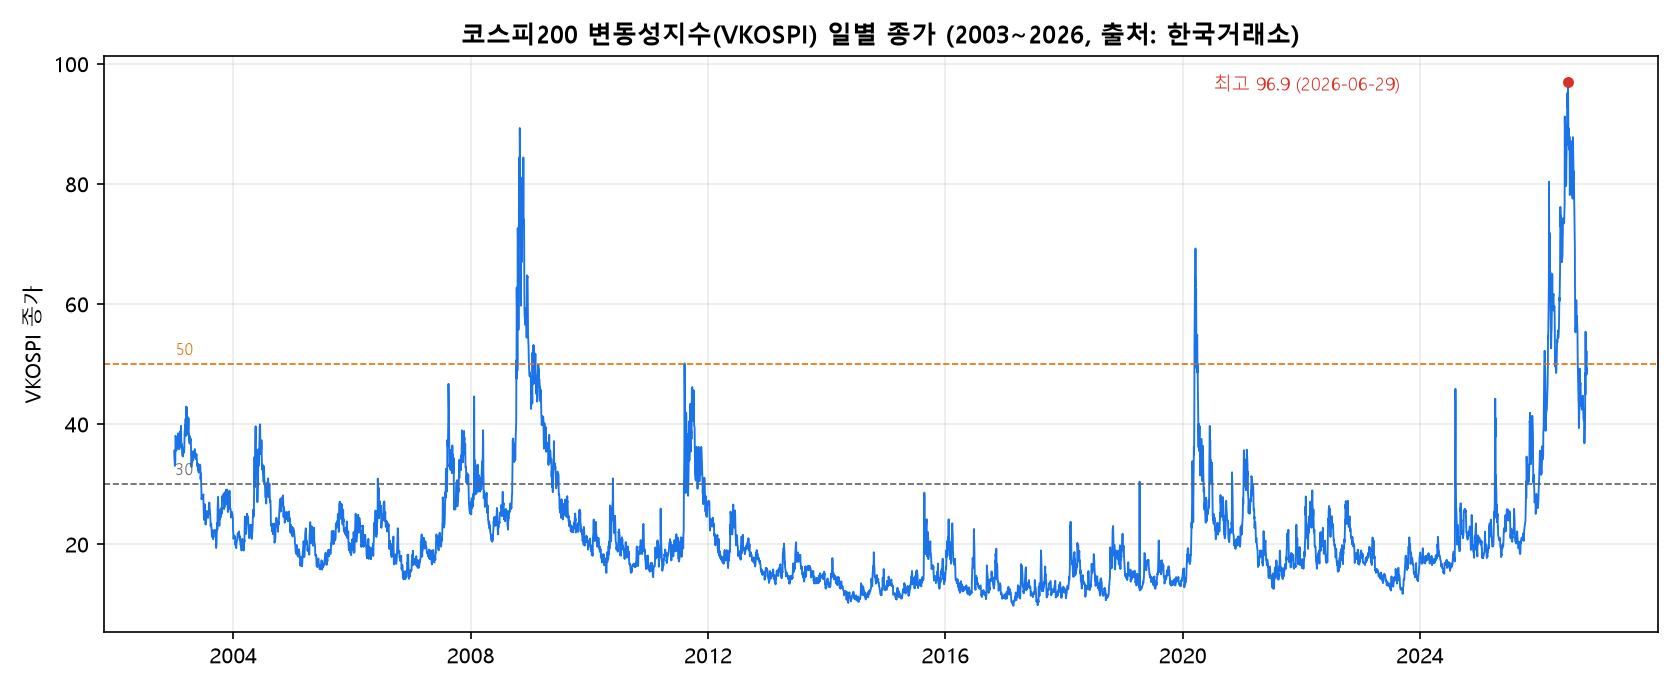
코스피200 변동성지수(VKOSPI)가 52를 넘나드는 요즘, "공포가 이렇게 큰데 하락에 걸어야 하나", "변동성이 줄어드는 쪽에 걸면 어떨까"라는 질문이 나온다. 이 글은 한국거래소가 공시한 VKOSPI 일별 이력 5,875거래일(2003-01-02~2026-10-23)로 ① VKOSPI가 높을 때 이후 코스피는 어땠는지 ② 높을 때 인버스를 보유하면 ③ 변동성이 높으면 주식을 줄이는 규칙은 ④ 변동성을 파는 구조(옵션 매도)는 어땠는지를 확인한 기록이다. 특정 방향에 베팅하라는 글이 아니다.
결론부터
- VKOSPI는 방향이 아니라 변동 크기를 알려 줬다. 40~50·50~60·60 이상 구간에서 이후 20일 코스피 평균은 각각 +3.8%, +8.9%, +0.7%(무조건 평균 +1.0%)로 평균은 낮지 않았지만, 같은 구간의 이후 20일 실현 변동성은 VKOSPI 20 미만 구간(13.7)의 약 3~5배였다.
- VKOSPI가 높을 때만 인버스를 보유한 규칙은 전부 손실이었다. 전일 VKOSPI가 30·40·50·60 이상일 때만 KODEX 인버스를 보유하면 연 -8.4%, -5.6%, -4.0%, -1.0%였고 2배 인버스는 연 -22.5%~-5.2%였다. 같은 기간 코스피 보유는 연 +8.6%였다.
- 변동성 필터(높으면 현금)는 낙폭을 줄였지만 수익도 줄였다. VKOSPI 40 이상이면 현금으로 두는 규칙은 최대 낙폭이 -55%에서 -36%로 줄고 연 수익률이 +9.7%에서 +8.3%로 낮아졌다. 샤프는 거의 같았다(0.53 대 0.54).
- 변동성을 파는 구조(옵션 매도)는 평균은 양수였지만 손실이 한 번에 크다. 단순 계산으로는 월 1회 아이언콘도르 매도의 평균 손익이 기초자산의 +0.2%이고 최악은 -8.8%였다. 이 값은 블랙-숄즈 근사이고 실제 호가·스큐·증거금은 반영하지 않았다.
- VKOSPI가 50 이상이었던 독립된 사건은 5개 연도(2008, 2009, 2011, 2020, 2026)뿐이라 어떤 결과도 규칙으로 읽기에는 표본이 적다.
VKOSPI란, 그리고 지금 위치
- VKOSPI는 코스피200 옵션 가격에서 역산한, 앞으로 30일 동안 코스피200이 얼마나 흔들릴지에 대한 시장의 기대치(내재변동성)다. 흔히 "공포지수"라고 부른다. 방향은 알려 주지 않고 크기만 나타낸다.
- 직접 사고팔 수 있는 상품이 아니다. 선물·옵션·ETN 같은 파생상품으로 간접적으로만 다룬다.
- 5,875거래일 기준 중앙값은 18.9, 상위 10%는 34.3 이상, 상위 1%는 74.1 이상, 최고는 96.9(2026-06-29)이다. 2026-10-23 종가 52.05는 전체 기간 중 상위 3.1%에 해당한다.
- 30 이상은 837일, 40 이상은 342일, 50 이상은 200일, 60 이상은 123일, 70 이상은 81일이었다. 50 이상이었던 해는 2008, 2009, 2011, 2020, 2026이고 70 이상은 2008, 2026이다.
VKOSPI가 높을 때 이후 코스피는
| VKOSPI 구간 | 일수 | 구간 평균 | 이후 20일 코스피 평균 | 20일 상승 비율 | 이후 60일 평균 | 이후 20일 실현 변동성 | 20일 뒤 VKOSPI 하락 비율 |
| 20 미만 | 3,322 | 15.6 | +0.1% | 53% | +0.6% | 13.7 | 45% |
| 20~30 | 1,716 | 23.7 | +2.1% | 67% | +4.7% | 19.9 | 64% |
| 30~40 | 495 | 34.4 | +1.1% | 56% | +8.2% | 29.2 | 71% |
| 40~50 | 142 | 44.8 | +3.8% | 61% | +18.9% | 38.6 | 62% |
| 50~60 | 77 | 54.6 | +8.9% | 70% | +17.5% | 46.0 | 62% |
| 60 이상 | 123 | 75.0 | +0.7% | 51% | +3.5% | 67.5 | 75% |
※ 코스피 가격지수(배당 제외) 기준. 각 구간에 해당한 날을 모두 모아 그 다음 20·60거래일 수익을 평균했다. 서로 겹치는 날이 많아 독립된 표본 수는 일수보다 훨씬 적다.
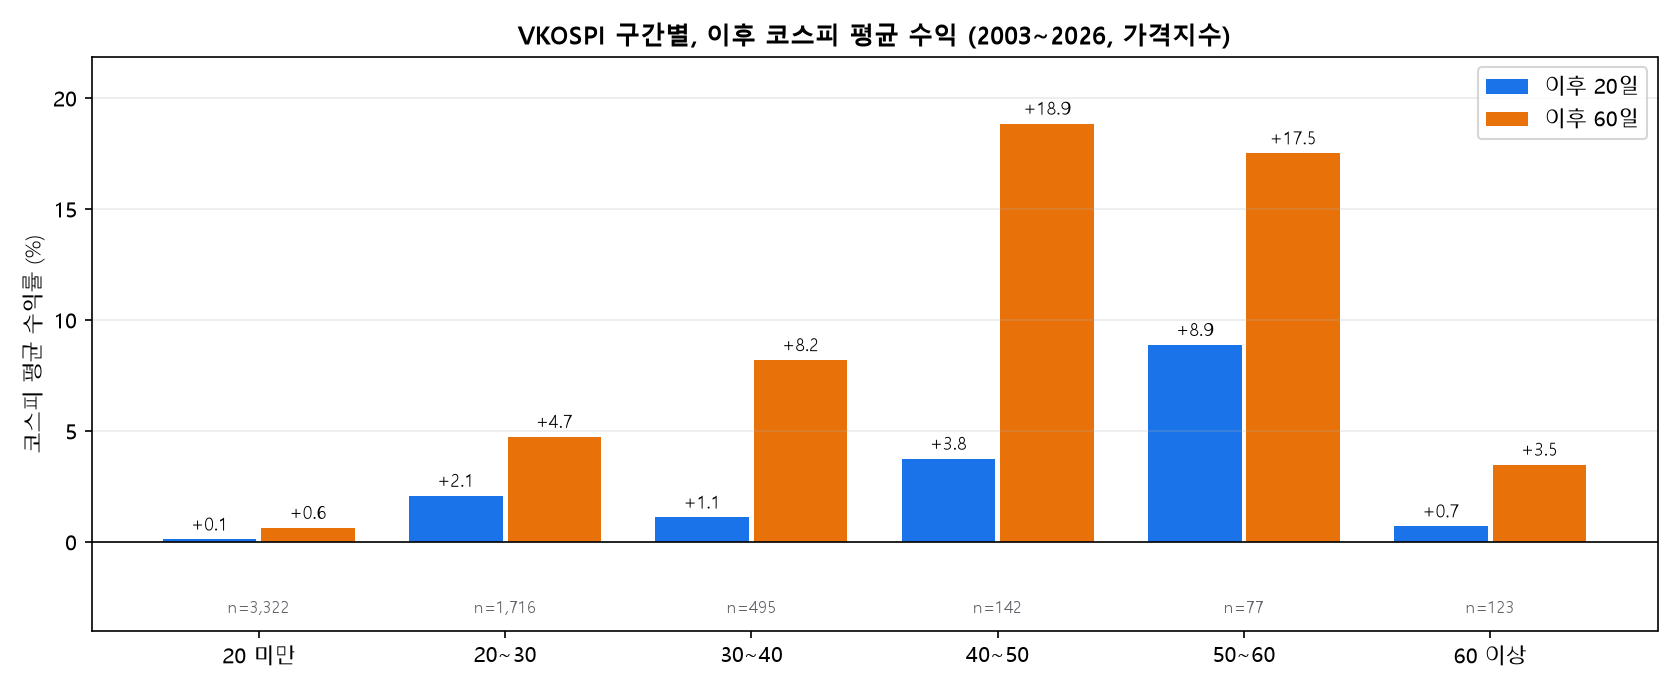
- 무조건 평균은 이후 20일 +1.0%, 60일 +3.1%였다. VKOSPI 30~60 구간에서는 이후 60일 평균이 +8~+19%로 높았고, 60 이상 구간은 이후 20일 +0.7%, 60일 +3.5%로 오히려 낮았다.
- VKOSPI 자체는 높을수록 내려오는 경향이 있었다. 30~40 구간에서 20일 뒤 VKOSPI가 내려간 비율이 71%, 60 이상 구간은 75%였다.
- VKOSPI가 처음 50을 넘은 4번(2008-10-08, 2011-08-09, 2020-03-13, 2026-02-03)의 이후 20일 코스피는 -8.2%, +1.8%, +5.0%, -0.7%, 60일은 -8.8%, +6.5%, +22.9%, +39.6%였다. 방향이 갈렸다.
VKOSPI가 높을 때 인버스를 보유하면
전일 종가 VKOSPI가 기준 이상인 날만 인버스를 보유하고 아닌 날은 현금으로 두었다. 실제 ETF 가격(KODEX 인버스 2009~, KODEX 200선물인버스2X 2016~)을 썼고 진입·청산 비용 왕복 0.3%를 넣었다.
| 전일 VKOSPI 기준 | KODEX 인버스 연 수익률 | 누적 | 최대 낙폭 | KODEX 인버스2X 연 수익률 | 누적 |
| 30 이상일 때만 보유 | -8.4% | -65% | -81% | -22.5% | -92% |
| 40 이상일 때만 보유 | -5.6% | -49% | -71% | -16.3% | -83% |
| 50 이상일 때만 보유 | -4.0% | -39% | -56% | -12.5% | -73% |
| 60 이상일 때만 보유 | -1.0% | -12% | -35% | -5.2% | -41% |
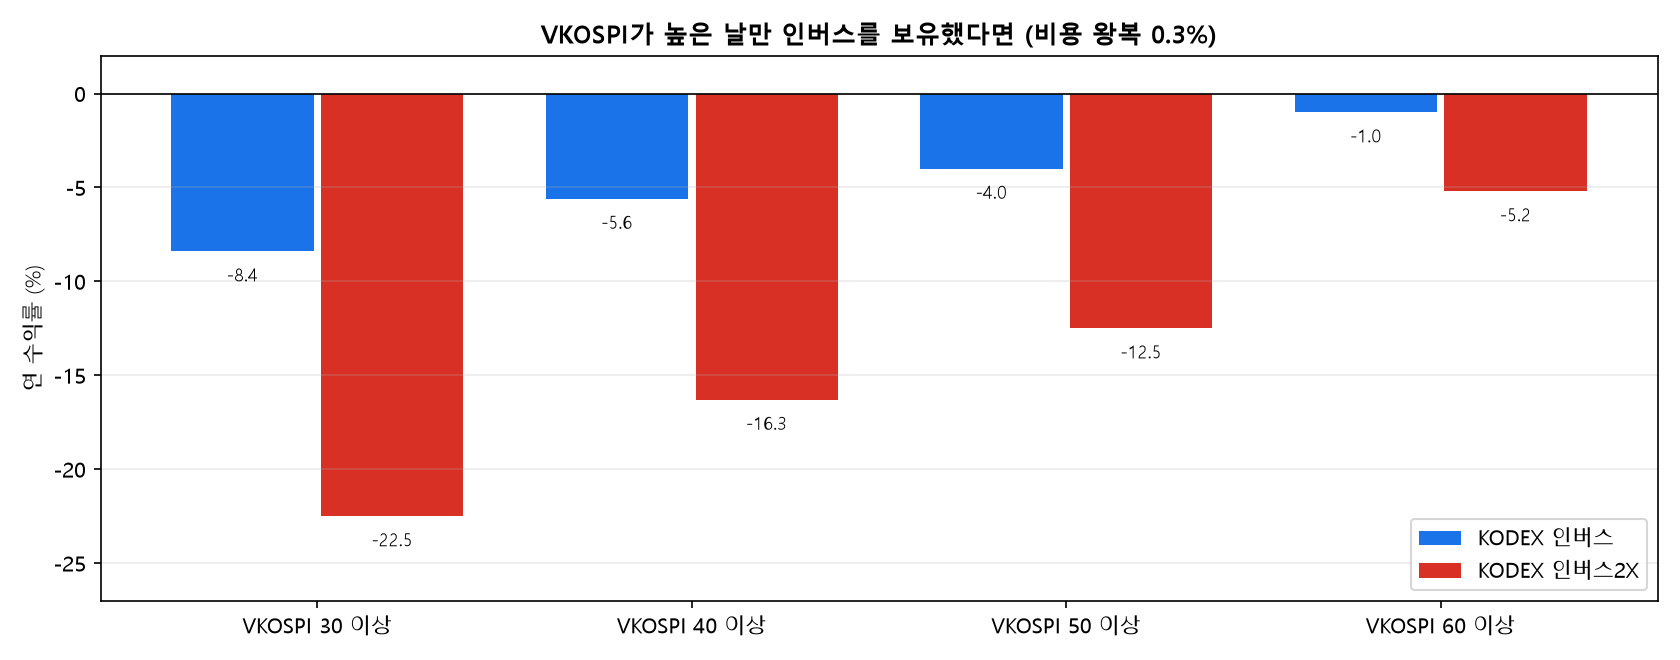
- 같은 기간 코스피 보유는 연 +8.6%(최대 낙폭 -44%)였다. 인버스 규칙은 기준이 높을수록 손실이 줄었지만 어느 것도 양수가 되지 못했다.
- 2배 상품은 1배의 두 배보다 더 나빴다. 매일 리셋되는 구조와 변동 때문에 방향이 맞은 구간에서 얻은 이익을 반등 구간에서 더 크게 돌려줬다.
- VKOSPI가 40을 처음 넘은 다음 날 시가에 코스피 -1배로 진입해 5일 또는 20일 뒤 청산한 사건 23번(합성)은 평균 -1.9%(5일, 승률 35%), -2.5%(20일, 승률 39%)였고 최악은 -29.3%였다.
- 2026년 상태 규칙(VKOSPI 50 이상)의 월별 -1배 수익은 3월 +17.7%, 4월 -23.6%, 5월 -24.1%, 7월 +17.6%였다. 한 달에 ±20~30%씩 움직이는 시장에서 이익과 손실이 번갈아 났다.
변동성이 높으면 주식을 줄이는 규칙
방향을 맞히지 않고 위험만 줄이려는 접근이다. 전일 VKOSPI가 기준 이상이면 현금(수익 0), 아니면 코스피 보유. 연속형은 비중을 기준값 ÷ VKOSPI(최대 100%)로 두었다. 전환 비용은 편도 0.1%다.
| 규칙 | 연 수익률 | 최대 낙폭 | 샤프 | 주식 보유 비율 |
| 항상 보유 | +9.7% | -55% | 0.53 | 100% |
| VKOSPI≥25 현금 | +4.5% | -40% | 0.40 | 77% |
| ≥30 현금 | +5.4% | -45% | 0.42 | 86% |
| ≥35 현금 | +6.0% | -44% | 0.44 | 91% |
| ≥40 현금 | +8.3% | -36% | 0.54 | 94% |
| 비중 20/VKOSPI | +7.0% | -39% | 0.52 | 89% |
| 비중 25/VKOSPI | +8.2% | -45% | 0.54 | 94% |
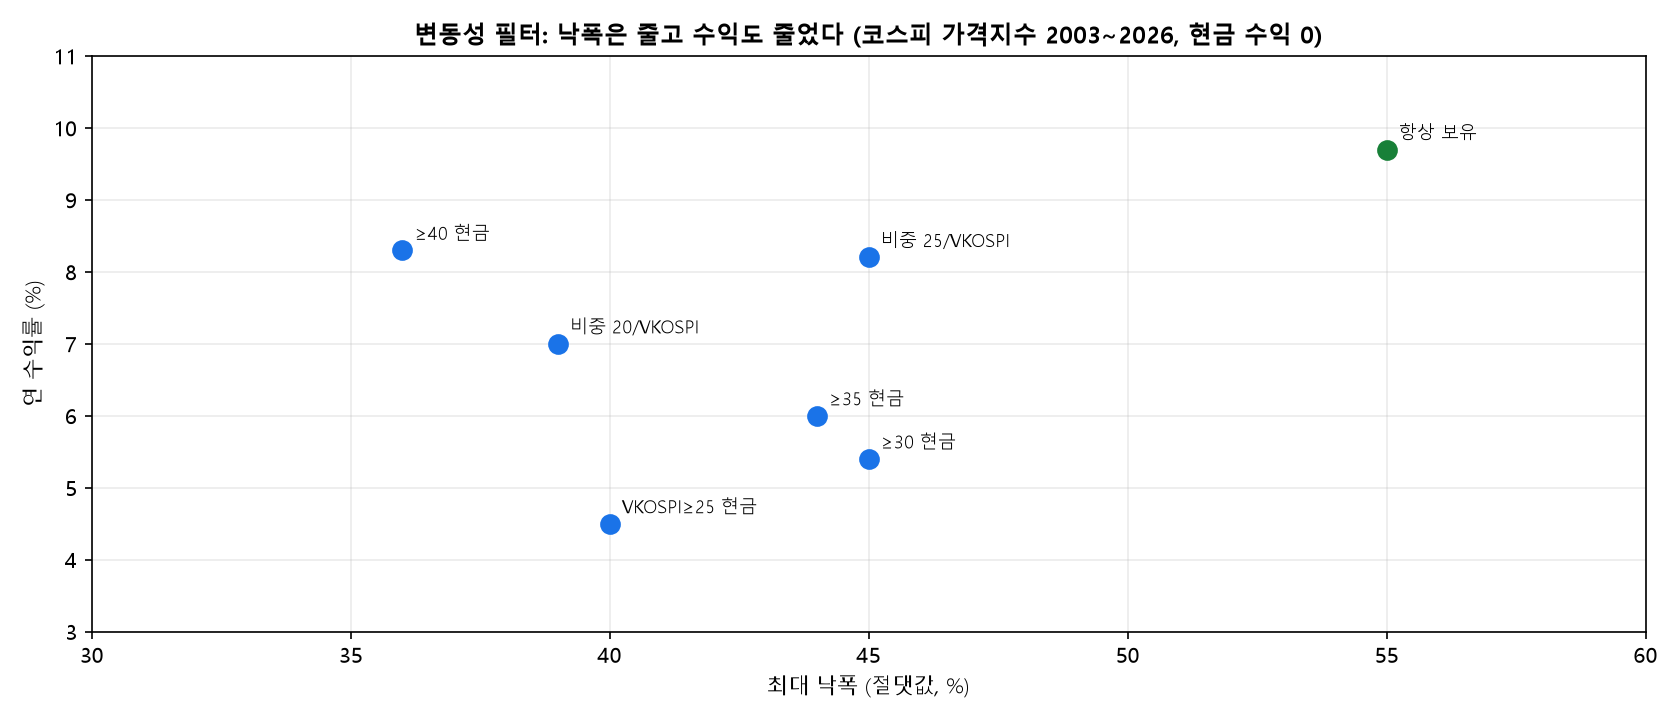
- 가장 눈에 띄는 규칙은 40 이상일 때 현금이다. 낙폭이 -55%에서 -36%로 줄었고 수익은 1.4%p 낮았다. 샤프는 사실상 같았다.
- 기준을 낮출수록(25·30) 수익과 샤프가 나빠졌다. 변동성이 중간 정도일 때 주식을 팔면 이후 회복을 놓친 경우가 많았다.
- 2026년을 빼도 결론은 같았다(항상 보유 +8.8%, 40 이상 현금 +7.8%).
- 반대로 "VKOSPI가 높을 때만 보유"하는 규칙은 연 +0.9%(40 이상), +3.3%(30 이상)로 가장 나빴다.
공포가 꺾인 뒤 코스피를 샀다면
- 최근 60거래일 VKOSPI 최고가 40 이상이었고 오늘 VKOSPI가 그 고점보다 10% 이상 내려온 첫날 다음 날 시가에 코스피를 산 25번은 이후 20일 평균 +3.8%(승률 64%), 60일 평균 +10.7%(승률 76%)였다. 무조건 진입 평균(20일 +1.0%, 60일 +3.1%)보다 높다.
- 사건별 편차는 컸다. 2008-10-13은 -14%, 2020-03-20은 +29%, 2026-06-17(고점 50 기준)은 -18%였다.
- 2026년을 빼면 20일 평균이 +3.1%로 줄었고, 고점 대비 -20%를 기다리는 조건은 +1.6%(2026 제외 +0.9%)로 더 낮았다. 독립된 사건은 10건 안팎이라 "관찰"로만 읽어야 한다.
변동성을 파는 구조는
VKOSPI를 변동성으로 놓고 만기 약 한 달(21거래일) 옵션을 블랙-숄즈로 계산해, 매달 한 번씩 매도했을 때의 손익을 봤다. 실제 옵션 가격이 아니라 스큐·호가·증거금을 뺀 근사다.
| 구조(기초자산 대비 건당 손익) | 전체 평균 | 승률 | 최악 |
| ATM 스트래들 매도 | +0.45% | 63% | -16.5% |
| ±1σ 스트랭글 매도 | +0.24% | 82% | -13.5% |
| 아이언콘도르(±1σ 매도, ±2σ 매수) | +0.22% | 81% | -8.8% (최대 손실 한도 약 -11.7%) |
- 변동성이 높을 때(VKOSPI 40 이상) 진입한 14번의 콘도르는 평균 +0.8%, 승률 79%(11/14)였고 가장 나빴던 건은 2026-04-24 진입의 -8.7%였다. 이길 때의 이익은 작고 질 때의 손실이 몇 배 크다.
- VKOSPI 구간별로 20일 뒤 VKOSPI가 내려간 비율은 30~50 구간에서 62~71%였지만, 50~60 구간에서는 60일 뒤 오히려 올랐던 경우가 많았다(하락 비율 43%).
- 코스피200 옵션은 거래승수가 커서 한 계약의 명목이 수천만 원 단위이고, 개인은 사전 교육과 기본예탁금 등 요건이 있다.
변동성이 높을 때 방어 ETF는 덜 빠졌을까
- KODEX200 대비 일수익 차이를 전일 VKOSPI 구간별로 비교했다. 40 이상 구간(ETF가 존재한 2014년 이후로는 197일, 모두 2024~2026년)에서는 KODEX200이 연환산 +60.9%로 크게 올라서 국고채(-60%p)·금(-67%p)·달러선물(-67%p)·고배당(-28%p)·필수소비재(-29%p)·헬스케어(-48%p)는 모두 뒤졌고 반도체만 +21%p 앞섰다.
- "변동성이 높을 때는 방어 자산이 낫다"는 통념은 이 표본에서는 확인되지 않았다. 표본이 최근 3년에 몰려 있다는 점을 같이 봐야 한다.
- 코스닥-코스피 일수익은 모든 구간에서 코스닥이 약했다(40 이상 구간 연 -7.2%p).
한계
- VKOSPI 50 이상은 독립된 사건이 4번(2008·2011·2020·2026)뿐이고 40 이상도 십여 번이다. 하루하루가 서로 겹쳐 표본 수가 일수만큼 늘지 않는다.
- 2026년의 극단적인 변동(VKOSPI 최고 96.9, 코스피가 한 달에 ±20~30% 움직인 달)이 결과를 크게 좌우한다. 가능한 항목은 2026년을 뺀 값도 함께 적었다.
- 코스피 가격지수 기준이라 배당이 빠져 있고, 인버스·옵션의 실제 호가 간격, 세금, 증거금, 대차 비용은 반영하지 않았다. 옵션 매도 결과는 블랙-숄즈 합성이다.
- 기준값(30·40·50·60 등)은 결과를 보기 전에 정했지만 여러 기준을 시험한 것이어서 우연히 좋거나 나쁘게 보이는 값이 섞였을 수 있다.
- VKOSPI 이력은 한국거래소 정보데이터시스템의 공시 자료를 개인 학습용으로 계산에 썼다. 이 글에는 일별 원자료를 싣지 않았다.
정리
VKOSPI 96.9까지 올랐던 23년 기록에서 이 지수는 "방향"이 아니라 "크기"의 지표였다. 높을 때만 인버스를 보유한 규칙은 모두 손실이었고, 높으면 주식을 줄이는 규칙은 낙폭을 줄이는 대신 수익도 줄였으며, 변동성을 파는 구조는 평균은 양수였지만 손실이 한 번에 컸다. 공포가 꺾인 뒤 코스피를 사는 규칙만 평균이 양호했지만 독립된 사건이 적었다. 확인한 것은 "과거 기록이 이랬다"까지이며, 앞으로의 방향은 알 수 없다.
같이 보면 좋은 글
- 코스피가 고점 대비 -35%일 때 사면? 하락장 -35% 진입 후 1·3·5년 수익
- 어젯밤 미국이 빠지면 오늘 한국도 빠질까? 미국장과 한국장 시가 반영
- VIX가 높을 때 VIX 숏 ETF(SVXY)를 사면 어떻게 될까?
- 슬리피지란? 뜻과 원인, 백테스트에 넣었더니 수익률이 반토막 난 이유
※ 본 글은 과거 데이터로 계산한 학습 기록이며 투자 권유가 아닙니다. 과거 성과가 미래를 보장하지 않습니다. 파생상품과 인버스·레버리지 상품은 원금 이상의 손실이 날 수 있으며 투자 판단과 책임은 투자자 본인에게 있습니다. VKOSPI 출처: 한국거래소.