"현물을 사고 같은 금액의 선물을 공매도하면 가격 위험 없이 펀딩비만 받는다"는 얘기가 있다. 흔히 캐시앤캐리(또는 펀딩비 차익거래)라고 부른다. 이 글은 바이낸스 공개 API로 받은 BTC·ETH 무기한 선물 펀딩비 7,802건(2019-09~2026-10)을 연도별로 정리해서 "이 방식이 지금도 쏠쏠한지"를 숫자로 확인했다. 계정이나 주문과는 무관하고 공개 데이터만 썼다.
결론부터
- 과거 평균은 높았지만 최근 1~2년은 크게 낮아졌다. 전체 기간 연환산은 BTC 11.5%, ETH 13.7%였는데 최근 2년은 BTC 5.1%, ETH 4.8%, 최근 1년은 BTC 3.4%, ETH 2.5%였다.
- 연도별로 보면 2020~2021년(BTC 17%, 31%; ETH 27%, 38%)의 과열기 수익이 평균을 끌어올렸다. 2025년은 BTC 5.1%, 2026년(10월 24일까지)은 2.4%였다.
- 펀딩비가 마이너스인 정산 비율도 늘었다. BTC는 2021년 7%였는데 2026년은 26%였다. 마이너스일 때는 선물 숏이 오히려 지불한다.
- 총자본 기준 수익은 이 숫자보다 낮다. 선물 1배 숏은 현물 금액만큼 증거금이 더 필요해서 총자본 기준 수익은 대략 절반이고, 수수료·환전·송금이 추가로 든다. 최근 수준(연 3~5%)이면 총자본 연 2% 안팎으로 계산된다.
- "펀딩비가 플러스일 때만 들어가는" 단순한 타이밍 규칙도 전환 비용을 빼면 이득이 없었다.
펀딩비 차익이란
- 무기한 선물은 만기가 없는 선물이다. 선물 가격이 현물에서 벌어지지 않게 하려고 8시간마다 롱과 숏이 서로 펀딩비를 주고받는다. 선물이 현물보다 비싸면(롱이 많으면) 롱이 숏에게 낸다.
- 캐시앤캐리는 현물을 사고 같은 금액의 무기한 선물을 공매도해서 가격 변동을 서로 지우고 펀딩비만 받는 구조다. 펀딩비가 플러스인 동안 수익이 쌓인다.
- 위험은 가격이 아니라 펀딩비가 마이너스로 바뀌는 것, 선물 증거금이 부족해 강제청산되는 것, 거래소·송금 위험, 현물과 선물 가격차 변동이다.
어떻게 계산했나
| 데이터 | 바이낸스 USDⓈ-M 무기한 선물 BTCUSDT·ETHUSDT 펀딩비 이력(공개 API /fapi/v1/fundingRate). 8시간마다 하루 3번 정산. BTC 2019-09-10~2026-10-23, ETH 2019-11-27~ |
| 수익 | 정산 때마다 숏이 받은 펀딩비율을 단순 합산(복리·재투자 없음). 마이너스는 지불로 뺀다. 가격 차이(현물·선물 간 베이시스)와 수수료·환전·세금은 미반영 |
| 연환산 | 기간 합계를 기간 길이(년)로 나눔. "직전 90일 연환산"은 270회 정산 합계 × 365/90 |
연도별 펀딩비 합계
| 연도 | BTC 펀딩비 합계 | BTC 마이너스 비율 | ETH 펀딩비 합계 | ETH 마이너스 비율 |
| 2019 (9월 10일~) | 2.3% | 18% | 0.8% | 5% |
| 2020 | 17.2% | 14% | 27.5% | 3% |
| 2021 | 30.6% | 7% | 37.5% | 4% |
| 2022 | 4.2% | 22% | 0.8% | 34% |
| 2023 | 7.9% | 10% | 8.3% | 9% |
| 2024 | 12.0% | 8% | 13.0% | 4% |
| 2025 | 5.1% | 13% | 4.9% | 16% |
| 2026 (10월 24일까지) | 2.4% | 26% | 1.7% | 29% |
※ 합계 = 그 해 정산 펀딩비를 모두 더한 값(숏 기준 수익률, %). 마이너스 비율 = 정산 횟수 중 펀딩비가 0 미만이었던 비율.
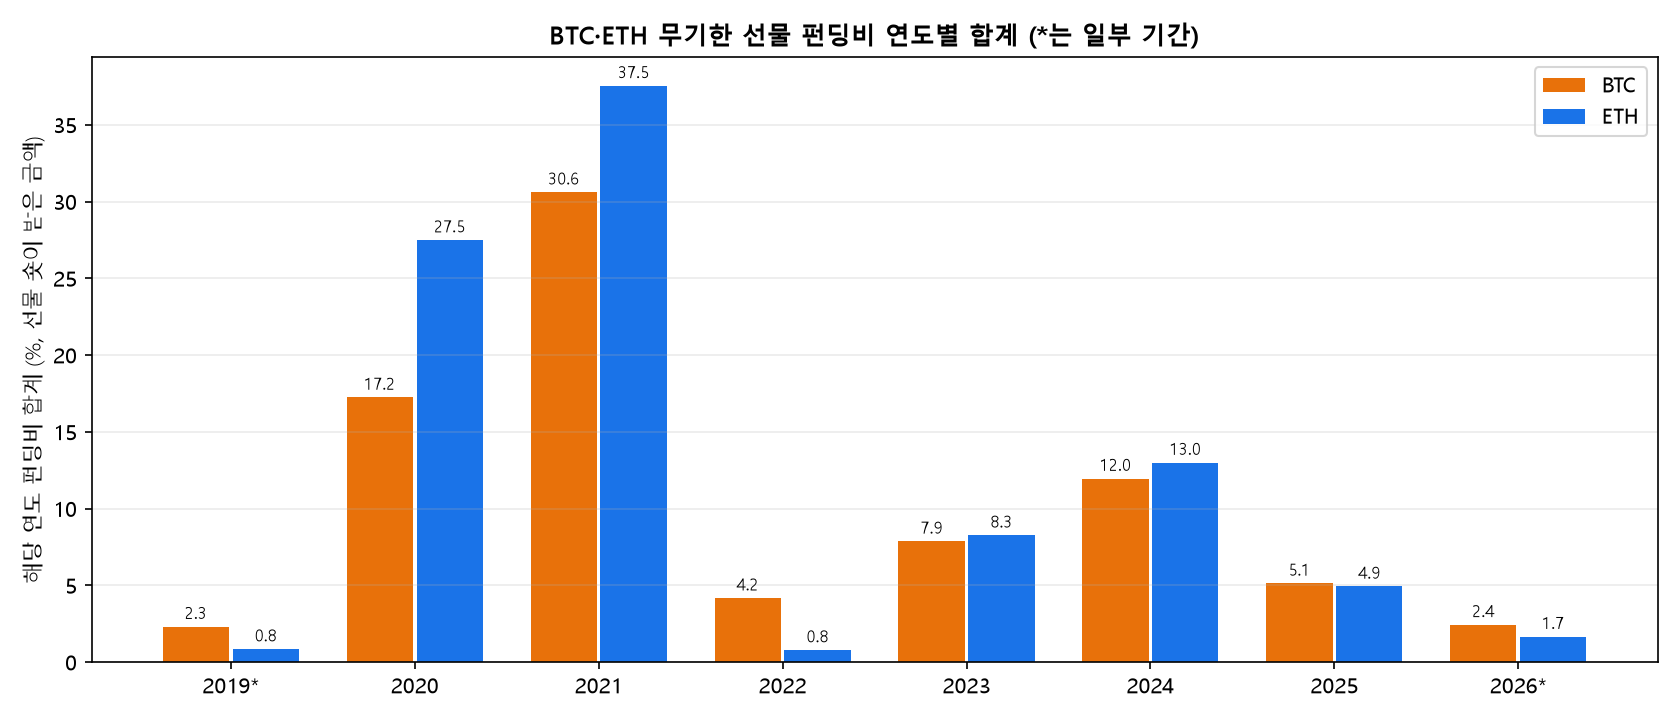
- BTC 연도별 합계는 2020년 17.2%, 2021년 30.6%, 2022년 4.2%, 2023년 7.9%, 2024년 12.0%, 2025년 5.1%였다. 2022년 약세장에서는 마이너스 정산이 22%(ETH 34%)였고 ETH는 거의 0%(0.8%)에 그쳤다.
- 레버리지 수요가 컸던 강세장에서만 펀딩비가 높았다. 시장이 조용하거나 하락하면 펀딩비가 줄고 마이너스가 늘었다.
직전 90일 연환산 추이
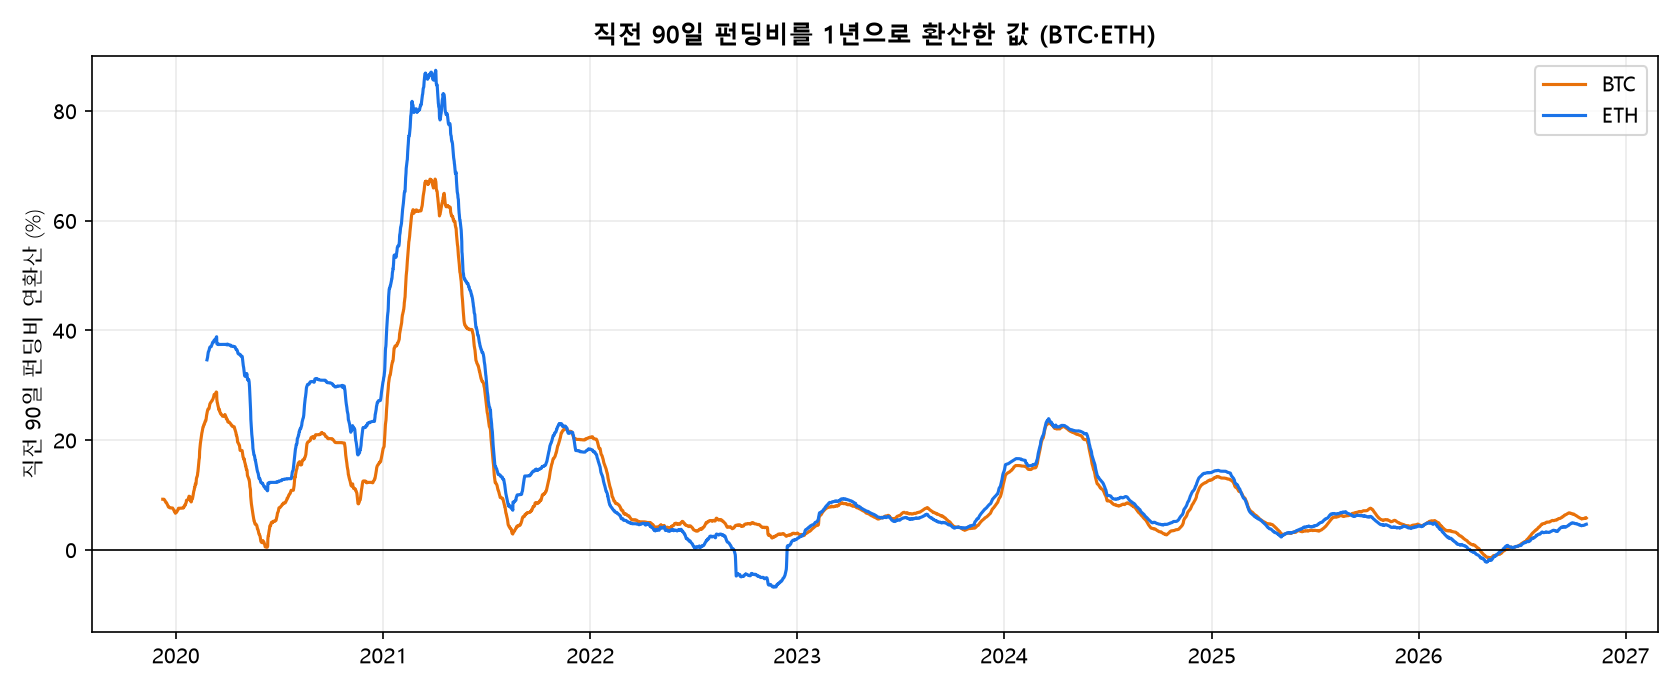
- 직전 90일 정산 합계의 분위(BTC): 최저 -1.3%, 하위 5% -0.1%, 중앙값 0.55%, 상위 5% 4.0%(90일 합계 기준, 연환산 아님). 보통의 3개월은 0.5% 안팎이고 높은 구간은 가끔이다.
- 최근 90일 연환산은 BTC 5.7%, ETH 4.6%, 2026년 들어서는 BTC 3.0%, ETH 2.0%였다.
총자본 기준으로 환산하면
펀딩비 수익은 선물 숏의 명목 금액 대비 비율이다. 선물 숏에는 증거금이 필요해서 현물 N원과 증거금을 합친 총자본 대비 수익은 더 낮다. 아래는 1년에 한 번 진입·청산한다고 보고 수수료 왕복 약 0.3%(현물 편도 0.1% + 선물 편도 0.05% 수준)만 뺀 단순 계산이다. 환전·송금 비용, 베이시스 변동, 세금은 넣지 않았다.
| 펀딩비 연환산(BTC) | 선물 숏 1배(총자본 = 현물 N + 증거금 N) | 선물 숏 3배(총자본 = N + N/3, 청산 위험↑) |
| 전체 기간 11.5% | 5.6% | 8.4% |
| 최근 2년 5.1% | 2.4% | 3.6% |
| 최근 1년 3.4% | 1.6% | 2.3% |
- 최근 1년 수준이면 1배 숏 기준 총자본 수익이 연 1~2%대로 줄어든다. 예금이나 단기 채권형 상품과 비교해서 거래소 위험과 청산 위험을 질 만한 수익인지 따져 봐야 한다.
- 선물 숏을 3배로 올려 증거금을 줄이면 수익은 커지지만 가격이 올랐을 때 증거금이 빨리 모자라 추가 증거금이 필요하거나 청산될 수 있다. 가격이 크게 오르면 현물은 이익이 나지만 증거금 계좌의 현금 부족이 먼저 문제가 된다.
- 원화로 시작한다면 원화를 USDT로 바꿔 거래소로 보내는 비용과 김치 프리미엄 변동도 더해진다.
"플러스일 때만" 들어가면 더 나을까
- 직전 7일 펀딩비 평균이 0보다 클 때만 포지션을 들고 있고, 아니면 접는 단순 규칙을 시험했다. BTC는 항상 보유 연 11.5%, 이 규칙 11.6%(상태 전환 84번), ETH는 13.7% 대 14.0%(전환 72번)였다.
- 전환 한 번(진입 또는 청산)마다 수수료가 약 0.15% 들어서 전환 84번은 13% 수준의 비용이다. 이득(연 0.2%p 안팎)이 비용에 못 미치므로 타이밍을 맞추려는 시도는 의미가 없었다.
알트코인은 다를까
- 2026-10-24 기준 바이낸스 USDT 무기한 계약 885개의 직전 정산 펀딩비를 연환산하면 중앙값이 0.8%였고 플러스인 계약은 52%였다. BTC는 8.3%, ETH는 4.7%였다.
- 펀딩비 상위 종목은 신규·소형 토큰이었고 연환산 수백~천 퍼센트처럼 보이는 값도 있었다. 이런 값은 하루 이틀 안에 사라지거나, 현물 거래가 어렵거나 헤지에 쓰는 현물 유동성이 부족해서 반복해서 받을 수 있는 수익으로 보기 어렵다.
- 이 글에서는 알트코인 전체의 장기 이력은 계산하지 않았다.
한계
- BTC·ETH의 펀딩비 합계만 계산했고 현물-선물 가격차(베이시스) 변동과 슬리피지, 수수료, 세금은 반영하지 않았다.
- 2019년(9월 10일부터)과 2026년(10월 24일까지)은 일부 기간이라 연도 합계를 다른 해와 그대로 비교하기 어렵다.
- 펀딩비 정산 주기와 계산식은 거래소가 바꿀 수 있고, 다른 거래소는 값이 다를 수 있다. 바이낸스 한 곳의 기록이다.
- 강제청산·거래소 장애·출금 제한 같은 운영 위험은 숫자로 넣지 않았다.
- 한 번의 시장 사이클(2019~2026) 기록이라 앞으로의 펀딩비를 예측하지 않는다.
정리
BTC 펀딩비를 숏이 받는 방식은 2020~2021년에 연 17~31%, 전체 기간 연환산 11.5%였지만 최근 2년은 5.1%, 최근 1년은 3.4%로 낮아졌고 마이너스 정산 비율도 늘었다. 1배 숏 기준으로 총자본 수익을 계산하면 연 2% 안팎이어서, 최근 데이터만 보면 거래소·청산·송금 위험에 비해 수익이 작았다. 확인한 것은 "과거 펀딩비 기록이 이랬다"까지이며, 펀딩비가 다시 높아질지는 시장 상황에 달려 있다.
같이 보면 좋은 글
- VIX가 높을 때 VIX 숏 ETF(SVXY)를 사면 어떻게 될까?
- 슬리피지란? 뜻과 원인, 백테스트에 넣었더니 수익률이 반토막 난 이유
- 자사주 취득 공시하면 주가는 어떻게 될까? DART 공시 10종 12년 검증
※ 본 글은 과거 데이터로 계산한 학습 기록이며 투자 권유가 아닙니다. 과거 성과가 미래를 보장하지 않습니다. 코인 선물은 강제청산으로 원금을 잃을 수 있고 투자 판단과 책임은 투자자 본인에게 있습니다.