이 블로그의 백테스트 글에는 "슬리피지 0.1%", "슬리피지 0.5%에서는 KOSPI와 비슷해진다" 같은 말이 계속 나온다. 그런데 슬리피지가 정확히 무엇이고 그 숫자가 어떤 가정인지는 따로 정리한 적이 없었다. 이 글은 슬리피지의 뜻을 먼저 풀어 쓰고, 이미 돌려 본 백테스트에 슬리피지를 0%부터 1%까지 바꿔 넣어 수익률이 얼마나 깎이는지 확인한 기록이다. 결론부터 말하면, 같은 슬리피지라도 매매를 자주 하는 전략일수록 훨씬 크게 깎였고, 국내 미너비니 방식은 0.5%에서 연 수익률이 20.3%에서 10.9%로 거의 반토막이 됐다.
슬리피지란: 예상한 가격과 실제 체결 가격의 차이
슬리피지(slippage)는 내가 주문을 내려고 본 가격과 실제로 체결된 가격의 차이다. 화면에 10,000원이라고 떠 있어서 샀는데 평균 10,011원에 체결됐다면, 차이 11원(약 0.11%)이 슬리피지다. 팔 때는 반대로 예상보다 낮은 가격에 체결되는 것이 불리한 방향이다. 평균적으로는 거의 항상 불리한 쪽으로 나타나기 때문에 "보이지 않는 거래 비용"이라고 부르기도 한다. 간혹 예상보다 유리하게 체결되는 경우도 있지만, 그것을 기대하고 전략을 짜면 안 된다.
왜 생기나: 세 가지 이유
1. 호가 잔량이 부족해서 (시장가 주문)
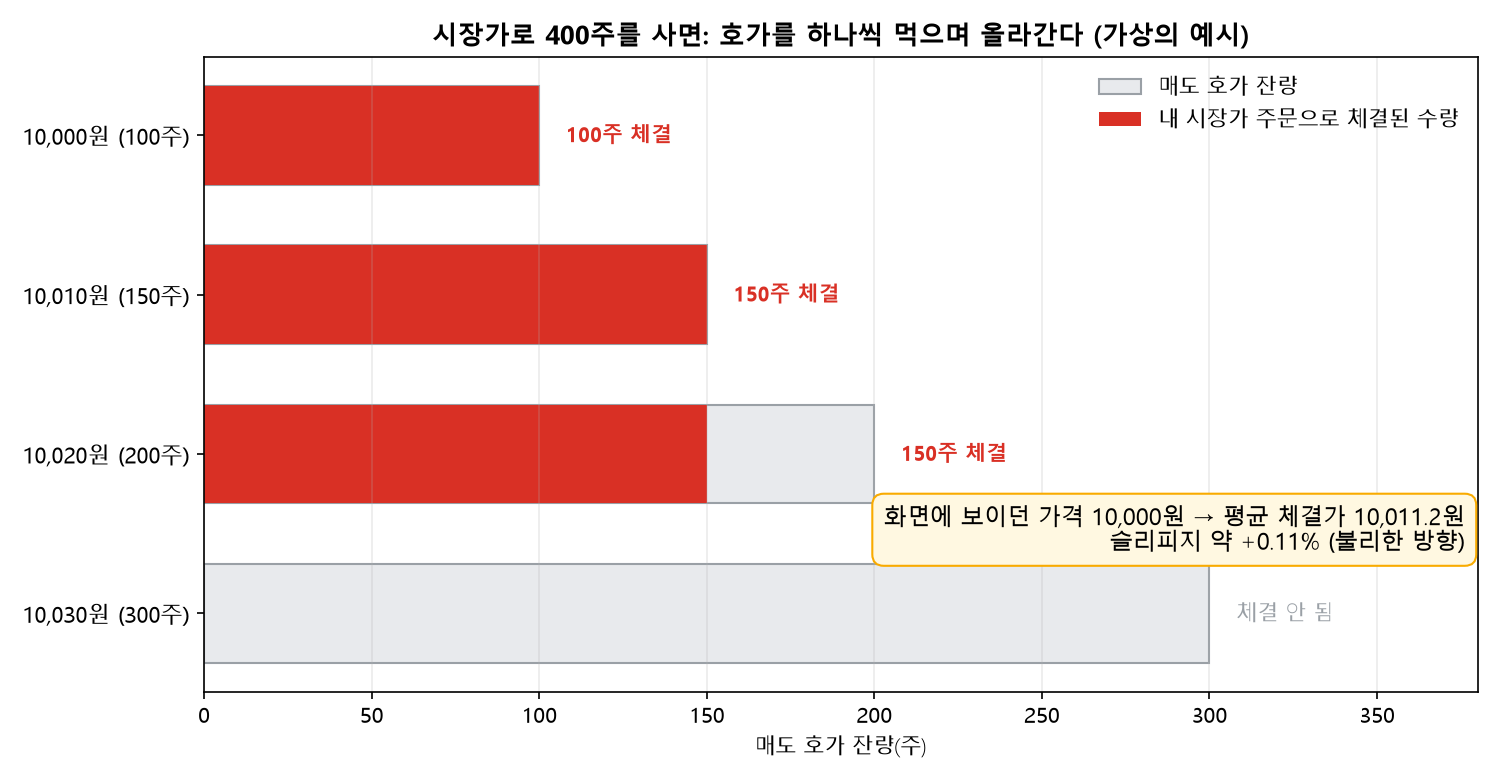
시장가 주문은 "지금 파는 사람들에게서 사는 대로 사라"는 주문이다. 가장 싼 매도 호가부터 차례로 체결되고, 그 가격의 잔량이 모자라면 다음 호가로 올라간다. 아래는 가상의 숫자로 그린 예시다. 10,000원에 100주, 10,010원에 150주, 10,020원에 200주가 걸려 있을 때 400주를 시장가로 사면 세 호가에 걸쳐 체결되고, 평균 체결가는 10,011.25원이 된다.
호가가 얇은 종목(거래대금이 작은 종목)일수록, 그리고 주문 금액이 클수록 이 효과가 커진다.
2. 매수 호가와 매도 호가의 간격 (스프레드)
살 때는 매도 호가에, 팔 때는 매수 호가에 체결된다. 둘 사이에 간격이 있으므로 시장가로 사자마자 팔면 그 간격만큼 손해를 본다. 대형주는 간격이 호가 한두 칸이라 작지만, 소형주나 거래가 드문 종목은 크다.
3. 주문과 체결 사이의 시간 (가격이 움직인다)
신호가 나온 시점과 주문이 체결되는 시점 사이에 가격이 움직인다. 장 시작 직후나 뉴스가 나온 직후처럼 변동이 큰 시간에는 몇 초 사이에도 가격이 달라진다. 특히 가격이 급하게 오르는 종목을 따라 사는 전략은 사려는 사람이 몰리는 순간에 주문을 내므로 불리해지기 쉽다. 손절 주문도 마찬가지로, 가격이 빠르게 떨어지는 중에 체결되므로 예상한 손절가보다 더 낮게 팔리는 일이 흔하다.
수수료·세금과는 무엇이 다른가
| 구분 | 수수료 | 세금(거래세 등) | 슬리피지 |
|---|---|---|---|
| 누가 가져가나 | 증권사 | 국가 | 상대방 거래자(호가에 걸려 있던 사람) |
| 얼마인지 | 미리 정해져 있고 체결 내역에 찍힌다 | 법으로 정해져 있다 | 정해져 있지 않다. 종목·시간·주문 크기에 따라 달라진다 |
| 어디서 확인하나 | 체결 내역 | 체결 내역 | 신호 시점 가격과 체결가를 직접 비교해야 보인다 |
| 백테스트에서 | 쉽게 넣을 수 있다 | 쉽게 넣을 수 있다 | 가정해서 넣어야 한다. 그래서 가장 쉽게 빠진다 |
백테스트가 대개 종가나 시가 같은 하나의 가격으로 체결된다고 가정하기 때문에, 슬리피지를 따로 넣지 않으면 매매 비용이 실제보다 작게 계산된다. 앞서 정리한 데이터 오류 6가지의 체크리스트에 "슬리피지를 0.3%, 0.5%로 키워도 결과가 유지되는가?"가 들어 있는 이유가 이것이다.
우리 백테스트에 슬리피지를 넣어 봤다
이미 올린 글의 전략 세 가지와 비교용 적립식 하나에 편도 슬리피지를 0%, 0.1%, 0.3%, 0.5%, 1.0%로 바꿔 가며 다시 돌렸다. 매수할 때도, 매도할 때도 이 비율만큼 불리한 가격에 체결된다고 가정한 것이다. 수수료와 국내 매도세는 따로 반영되어 있고, 슬리피지는 그 위에 얹었다.
| 편도 슬리피지 | 미너비니 국내 (연 수익률) |
미너비니 미국 (연 수익률) |
무한매수법 TQQQ (연 수익률, 편도 총비용) |
월 적립식 QQQ (납입액 대비 최종 배수) |
|---|---|---|---|---|
| 0% | 20.3% | 7.6% | 19.5% | 6.44배 |
| 0.1% | 18.9% | 7.1% | 19.0% | 6.43배 |
| 0.3% | 15.0% | 7.2% | 17.5% | 6.41배 |
| 0.5% | 10.9% | 5.1% | 16.0% | 6.38배 |
| 1.0% | 0.7% | 2.6% | 11.8% | 6.32배 |
| 0%에서 0.5%로 갔을 때 변화 | -9.4%p | -2.5%p | -3.5%p | -1% |
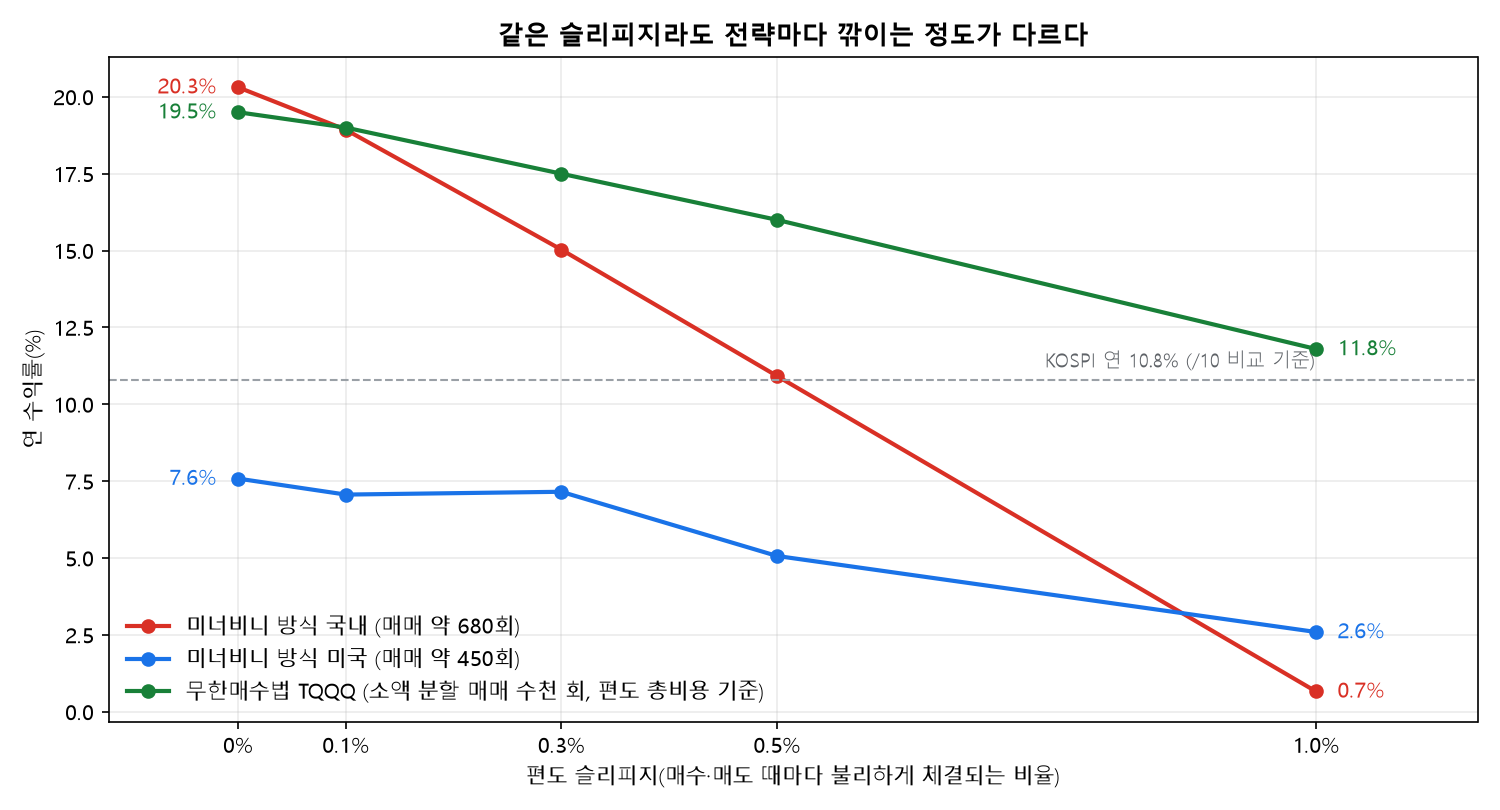
- 국내 미너비니 방식이 가장 크게 깎였다. 0.1%(글의 기본 가정)에서 18.9%였던 연 수익률이 0.5%에서 10.9%로, 같은 기간 KOSPI(연 10.8%)와 같아졌다. 1.0%에서는 0.7%이고 최대 낙폭도 0%일 때 -32%에서 1.0%일 때 -64%로 깊어졌다. 이 전략은 거래량이 터지며 오르는 종목을 따라 사고 손절은 하락 중에 파는 구조라서, 실제로도 슬리피지가 크게 붙을 가능성이 있다. 다만 이 글의 엔진은 모든 체결에 같은 비율을 적용하므로, 실제로 어디서 얼마나 붙는지까지 확인한 것은 아니다.
- 매매 횟수가 비슷해도 깎이는 정도는 다르다. 미국 버전은 0%에서 0.5%까지 2.5%p 내려갔지만, 애초에 수익률이 SPY(연 11.3%)에 못 미쳐서 슬리피지와 상관없이 결론이 같다.
- 무한매수법은 매매가 수천 번인데도 비교적 덜 깎였다. 한 번에 거래하는 금액이 전체 자산의 1/40 이하로 작기 때문으로 보인다(원인을 따로 검증하지는 않았다). 다만 이 비용은 수수료까지 합친 편도 총비용이고, 기본 글(/7)의 가정은 0.1%다.
- 월 적립식은 거의 영향이 없었다. 매달 한 번 사서 계속 보유하면 거래가 201번뿐이고, 한 번의 비용이 오래 보유하는 동안의 수익에 비해 작다. 슬리피지가 1.0%일 때도 최종 배수가 6.44배에서 6.32배로 2%가량만 줄었다.
읽을 때 주의할 점
- 미국 버전은 0.1%보다 0.3%의 수익률(7.1% 대 7.2%)이 오히려 높다. 슬리피지가 커지면 어떤 종목을 언제 사는지가 조금씩 달라지고, 그 뒤의 매매가 줄줄이 바뀌기 때문이다. 앞선 점검 글에서 확인한 대로 이런 전략의 결과는 ±2~3%p 흔들릴 수 있으므로, 표의 작은 차이보다 전체 기울기를 봐야 한다.
- 모든 체결에 같은 비율을 적용한 단순한 가정이다. 실제 슬리피지는 종목과 시간, 주문 크기에 따라 달라서 전략이 가장 급할 때 가장 크게 붙는 경향이 있다.
- 무한매수법 열의 0%는 수수료까지 0으로 둔 극단적인 경우다. 현실에서는 쓸 수 없는 값이고 기울기를 보기 위한 기준점이다.
- 과거 데이터를 이용한 학습 기록이며 앞으로의 수익을 보장하지 않는다. 백테스트의 생존 편향, 시작일 효과 같은 한계는 각 글에 적은 대로다.
내 주문의 슬리피지는 얼마였나: 아직 측정하지 못했다
백테스트 숫자만 보여 주고 끝내기에는 아쉬워서, 실제로 운용 중인 퀀트 3전략의 거래 기록에서 주문가와 체결가의 차이를 계산해 봤다. 결과부터 말하면 의미 있는 숫자를 얻지 못했다. 기록된 주문은 41건뿐이고, 미국 주식 주문은 주문가와 체결가가 전부 똑같이 기록되어 있어서 차이를 읽을 수 없었다. 슬리피지를 제대로 재려면 신호가 나온 시점의 가격과 실제 체결가를 비교해야 하는데, 신호 시점 가격이 함께 남아 있는 주문은 3건뿐이었다. 그래서 이 글에서는 실제 슬리피지를 단정하지 않고, 위의 0.1~0.5% 범위를 "이 정도까지는 버티는지" 확인하는 용도로만 썼다. 기록 방식은 보완하려 하고, 데이터가 쌓이면 월간 브리핑에서 따로 다루겠다.
줄이는 방법과 한계
| 방법 | 효과 | 한계 |
|---|---|---|
| 지정가 주문 | 정한 가격보다 불리하게는 체결되지 않는다 | 체결이 안 될 수 있다. 오르는 종목은 놓치고, 떨어지는 종목의 손절은 못 하는 위험이 생긴다 |
| 나눠서 주문 | 한 호가에서 소화할 수 있는 만큼씩 사서 시장 충격을 줄인다 | 시간이 걸려 그 사이 가격이 움직일 수 있다 |
| 거래가 활발한 종목 | 호가가 두꺼워 같은 금액에도 가격이 덜 밀린다 | 전략이 소형주에서 수익이 나는 구조라면 쓸 수 없다 |
| 변동이 큰 시간 피하기 | 장 시작 직후 등 호가가 흔들리는 구간을 피한다 | 전략이 그 시간에 신호를 내면 맞지 않는다 |
| 매매 횟수 줄이기 | 비용이 붙는 횟수 자체가 줄어든다. 위 표에서 가장 확실했던 방법 | 전략의 성격이 바뀐다 |
정리
- 슬리피지는 예상한 가격과 실제 체결가의 차이이며, 수수료·세금과 달리 어디에도 찍히지 않는다.
- 호가 잔량 부족, 호가 간격, 주문 시간의 가격 변동 때문에 생기고, 대개 불리한 방향이다.
- 매매를 자주 하고, 가격이 급하게 움직일 때 사고파는 전략일수록 크게 깎인다. 이 글의 계산에서는 국내 미너비니 방식이 0.5%에서 연 20.3%가 10.9%로 내려갔고, 월 적립식은 거의 변하지 않았다.
- 백테스트 결과를 읽을 때는 슬리피지를 얼마로 가정했는지, 그 가정을 0.5%나 1%로 올려도 결론이 유지되는지를 먼저 본다.
※ 본 글은 개인 학습 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 호가창 예시의 숫자는 설명을 위해 만든 가상의 값입니다. 백테스트는 과거 데이터에 대한 가정이며 실제 거래 결과와 다를 수 있습니다.
'투자용어 쉽게' 카테고리의 다른 글
| 3배 레버리지 ETF란? 뜻, 매일 리셋 구조, 변동성 끌림 (TQQQ·SOXL 실제 가격으로 확인) (0) | 2026.10.25 |
|---|---|
| 인버스·곱버스란? 뜻과 구조, 오래 들고 있으면 손실이 나는 이유 (KODEX 인버스 실제 가격으로 확인) (0) | 2026.10.25 |
| VKOSPI(공포지수)란? 뜻, 계산 방식, 읽는 법 — 코스피 23년 기록으로 보는 숫자별 의미 (0) | 2026.10.25 |
| 72의 법칙이란? 복리로 원금이 2배 되는 기간 계산표 (연 1~30% 정확한 값과 S&P500 150년 실제 기록) (0) | 2026.10.22 |
| 샤프·소르티노·MDD·CAGR 뜻과 읽는 법: 우리 백테스트 숫자로 직접 계산해 봤다 (1) | 2026.10.04 |