앞선 글에서 라오어의 『미국주식 무한매수법』을 읽고 후기를 남겼다. 규칙이 단순해서 매력적이었고, 그래서 퀀트 방식으로 검증해 보고 싶다는 생각이 들었다. 이번 글은 그 결과다.
업데이트(2026-10-01): 처음 글에서는 합성 3배의 비용을 2010년 이후 저금리 시기에 맞춰 고정했다. 1990~2000년대에는 금리가 훨씬 높아서 3배 상품의 차입 비용이 더 컸으므로, 금리를 직접 반영해 합성 구간의 수치를 다시 계산해 수정했다. 결과는 조금 더 나빠졌지만 결론은 같다. 실제 TQQQ 구간 수치도 데이터 갱신으로 소수점 수준에서 조금 바뀌었다. 다른 3배 ETF로 확장한 결과는 이 글에서 볼 수 있다.
먼저 밝혀 둘 것
- 종목 추천이나 투자 권유가 아니다. 3배 레버리지 상품은 원금 손실 위험이 매우 크다.
- 규칙은 책 원문이 아니라 인터넷에 공개된 정리글(예: 나무위키, v2.2/v3.0 정리글)을 참고해 직접 구현한 것이다. 버전마다 규칙이 다르고 정리글마다 세부 내용이 조금씩 달라서, 실제 방식과 차이가 있을 수 있다.
어떻게 테스트했나
| 버전 | v1(초기 방식): 원금을 40분할하고, 종가가 평단 이하면 1회분, 평단보다 높으면 0.5회분을 매수한다. 평단 대비 +10%에 도달하면 전량 매도하고, 40회를 다 쓰면 보유 수량의 1/4을 팔아 현금을 확보한다. v2.2: 40분할, 전반전(T<20)은 절반은 평단, 절반은 평단×(1+(10−T/2)%) 조건으로 매수하고 후반전은 후자만 적용한다. 매도는 수량 1/4을 같은 별% 조건으로, 나머지는 평단 +10%에서 하며, 소진 시 1/4 손절한다. |
| 데이터 ① | 실제 TQQQ (2010년 2월 ~ 2026년 9월) |
| 데이터 ② | 나스닥100 일간 수익률을 3배로 만든 합성 3배 (1999년 ~ 2026년). 3배 상품은 순자산의 2배를 빌리는 구조라서 그때그때의 단기금리(T-bill)를 차입 비용으로 반영했고, 운용보수 등 나머지 비용은 실제 TQQQ와 겹치는 구간에 맞춰 보정했다. 겹치는 구간의 일간 수익률 상관은 0.9986이다. 닷컴 버블을 포함하기 위해 사용했다. |
| 가정 | 모든 체결은 종가, 거래 비용 0.1%, 세금·환율 미반영, 사이클이 끝나면 전체 현금을 다시 40분할(복리), 규칙 그대로 적용하고 파라미터를 최적화하지 않음매수를 기다리는 현금에는 이자를 주지 않았다(전략에 조금 불리한 가정. 단기금리 이자를 반영하면 연 수익률이 0.3~1.2%p 높아지지만, 아래 결론은 바뀌지 않는다) |
| 비교 대상 | 3배 상품 단순보유, QQQ 단순보유 |
결과 1. 실제 TQQQ (2010~2026)
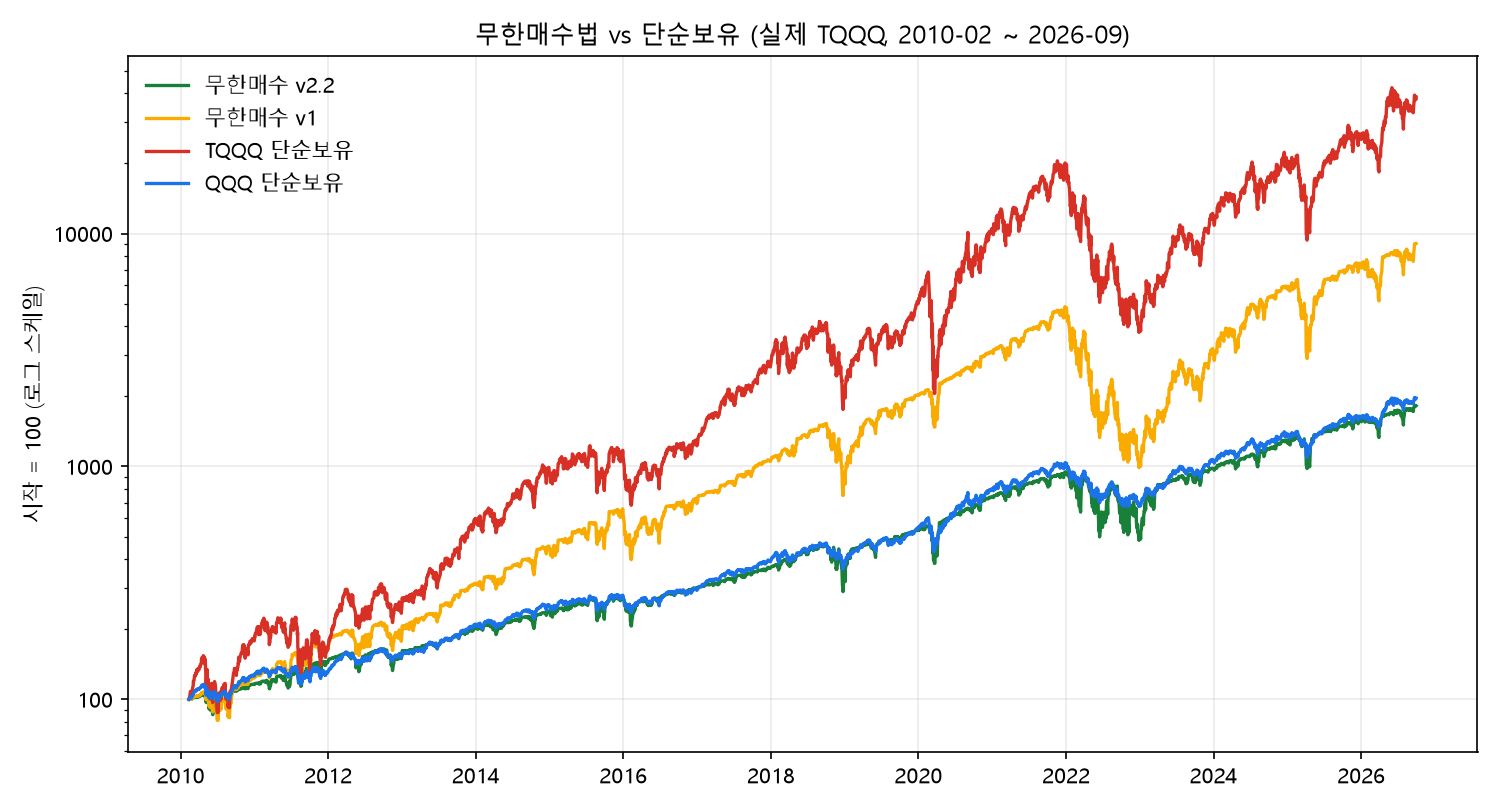
| 전략 | 최종 배수 | 연 수익률 | 최대 낙폭 | 샤프 |
|---|---|---|---|---|
| 무한매수 v1 | 90.5배 | 31.1% | -79.6% | 0.83 |
| 무한매수 v2.2 | 18.2배 | 19.1% | -49.2% | 0.71 |
| TQQQ 단순보유 | 385.1배 | 43.0% | -81.7% | 0.90 |
| QQQ 단순보유 | 19.6배 | 19.6% | -35.1% | 0.97 |
이 구간은 나스닥이 유난히 강했던 시기다. 무한매수법은 좋은 성과를 냈지만, 단순 보유보다는 수익률이 낮았다. v2.2는 낙폭을 -49%로 줄였지만 수익률이 QQQ와 비슷한 수준이었고 낙폭은 오히려 QQQ(-35%)보다 컸다. v1은 수익률이 높은 대신 낙폭이 -80%에 가까웠다.
결과 2. 닷컴 버블을 포함하면 (합성 3배, 1999~2026)
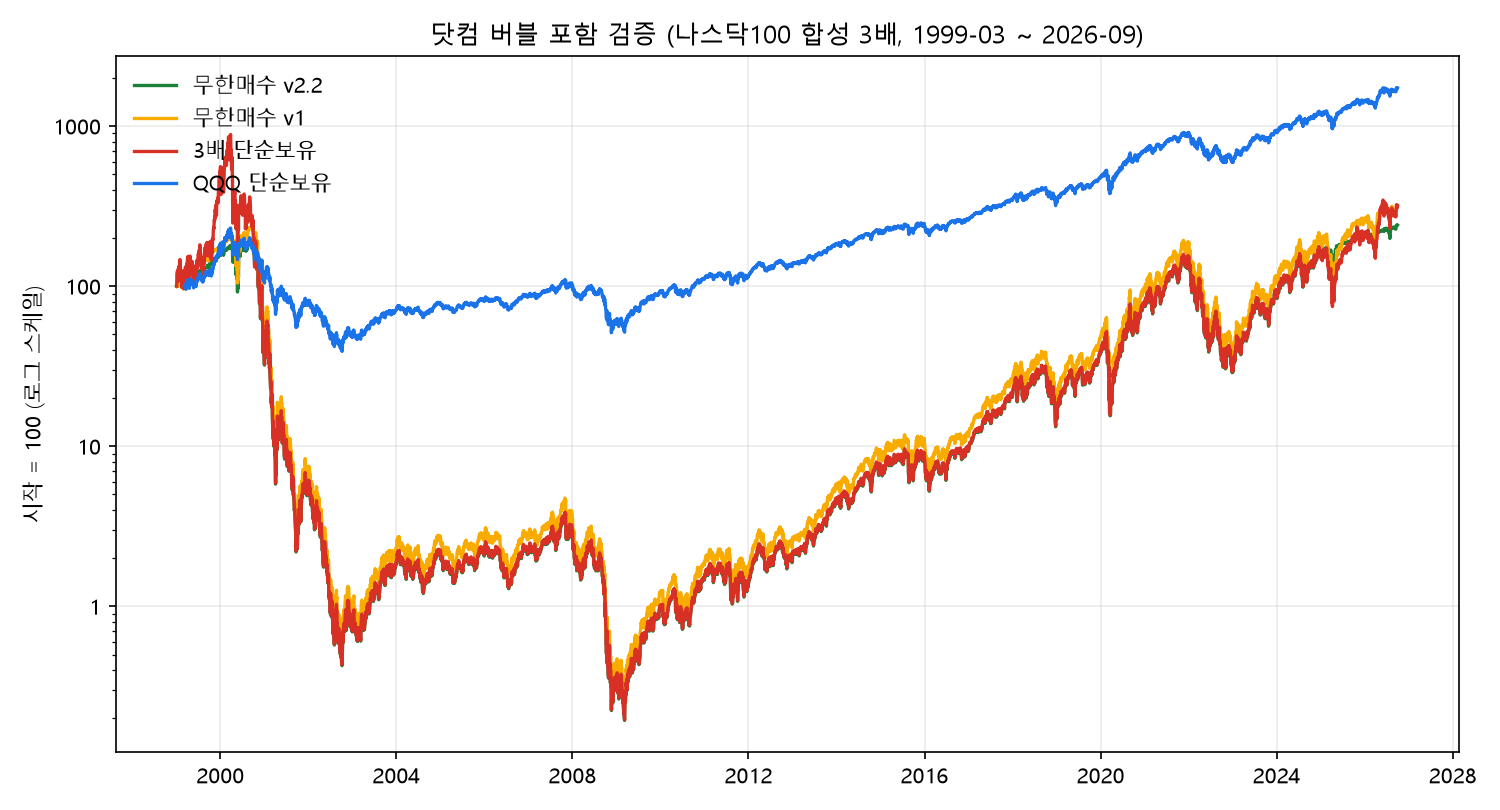
| 전략 | 최종 배수 | 연 수익률 | 최대 낙폭 |
|---|---|---|---|
| 무한매수 v1 | 3.2배 | 4.3% | -99.9% |
| 무한매수 v2.2 | 2.4배 | 3.2% | -99.9% |
| 3배 단순보유 | 3.2배 | 4.2% | -100.0% |
| QQQ 단순보유 | 17.3배 | 10.9% | -83.0% |
결과는 극적으로 달라졌다. 2000년대 초반 긴 하락장에서 40분할로 나눠 사도 낙폭을 거의 막지 못했고, 두 버전 모두 자산이 -99.9%까지 줄었다. 이후 회복하는 데도 오랜 시간이 걸렸다. "무한히 사면 언젠가 이긴다"는 말은 원금을 끝까지 버틸 수 있을 때에만 성립한다는 뜻이다.
결과 3. 언제 시작하느냐에 따라 (합성 3배, 시작 시점 273회)
1999년부터 매월 한 번씩 시작해서 5년간 운용한 결과를 모았다.
| 전략 | 5년 후 중앙값 | 하위 10% 시작 | 5년 후 손실 비율 |
|---|---|---|---|
| 무한매수 v1 | 2.40배 | 0.20배 | 33.0% |
| 무한매수 v2.2 | 2.09배 | 0.40배 | 19.4% |
| 3배 단순보유 | 2.93배 | 0.13배 | 32.2% |
| QQQ 단순보유 | 2.04배 | 0.86배 | 12.5% |
v2.2는 3배 단순보유보다 나쁜 시나리오를 덜 겪었다(하위 10%: 0.40배 대 0.13배). 하지만 QQQ보다는 나빴다. 가장 나쁜 시작 시점은 2000년으로, 두 버전 모두 5년 뒤 원금의 1% 수준이었다.
이 결과를 어떻게 읽을까
- 버전에 따라 결과가 크게 다르다. 같은 이름의 방법이라도 v1과 v2.2는 성격이 다르다. 수익을 좇는 쪽과 낙폭을 줄이는 쪽의 선택이다.
- 결과는 시장 국면에 크게 좌우된다. 2010년 이후 강세장에서는 좋아 보였지만, 닷컴 버블을 포함하면 전혀 다른 그림이 된다.
- 분할 매수는 하락장 방어 수단이 아니다. 시간을 나눠 사는 것만으로는 긴 하락을 피하지 못했다.
- 책에서 말한 "유지하는 것이 정말 어렵다"는 말의 무게를 확인했다. 낙폭 -50~-80%를 견디는 일은 규칙이 단순해도 쉽지 않다.
한계
- 규칙 해석의 차이: 공개된 정리글을 바탕으로 구현했기 때문에 책이나 저자의 실제 방식과 다를 수 있다. v3.0은 검증하지 않았다.
- 종가 체결 단순화: 실제로는 LOC, 지정가 등 주문 방식과 장중 체결 차이가 있다. 이 단순화가 결과에 어느 방향으로 얼마나 영향을 주는지는 확인하지 못했다.
- 합성 데이터: 1999~2010년은 실제 TQQQ가 아니라 나스닥100과 단기금리를 이용한 추정치다. 상관은 높지만 실제와 완전히 같지는 않다.
- 겹치는 표본: 시작 시점별 결과는 매월 시작한 것이라 서로 독립적이지 않다. 사실상 독립적인 관찰은 훨씬 적다.
- 세금, 환율 미반영이고, 한 종목(나스닥100 3배)만 다뤘다.
정리
책을 읽고 "규칙이 단순해서 퀀트로도 가능하겠다"고 생각했고, 실제로 규칙을 코드로 옮기는 것은 어렵지 않았다. 하지만 결과는 언제 시작하느냐, 어떤 버전을 쓰느냐, 어떤 시기를 포함하느냐에 따라 극단적으로 달라졌다. 단순한 규칙이 안전한 투자라는 뜻은 아니라는 것이 이번 실험의 가장 큰 수확이다.
앞선 글: 라오어의 『미국주식 무한매수법』 후기
※ 본 글은 과거 데이터를 이용한 개인 학습 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 레버리지 상품은 원금 손실 위험이 매우 크며, 백테스트 결과는 미래 수익을 보장하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 미너비니 방식을 미국 주식에 그대로 적용해 봤다: 국내에서 통하던 규칙이 미국에서는? (0) | 2026.10.01 |
|---|---|
| 미너비니 방식을 국내 주식 11년 데이터로 백테스트해 봤다: 겉으로는 KOSPI를 크게 앞서는데 (0) | 2026.10.01 |
| 무한매수법을 TQQQ 말고 다른 3배 ETF로 백테스트해 봤다 (SOXL·TECL·UPRO·NAIL·TNA) (0) | 2026.10.01 |
| 이익수익률·FCF·장부가치, 어떤 가치 지표가 시장을 이겼을까? (S&P500 13년 백테스트) (0) | 2026.09.30 |
| 피터 린치의 PEG 기준으로 S&P500을 13년 백테스트해 봤다: 시장을 이겼을까? (0) | 2026.09.30 |