지난 글에서 린치의 PEG 기준으로 S&P500 종목을 골라 백테스트했더니, 시장을 확실하게 이기지 못했다. 그렇다면 다른 가치 지표는 어땠을까? 이번에는 같은 조건에서 이익수익률, FCF수익률, 장부가치 기준을 비교해 봤다.
먼저 밝혀 둘 것
- 과거 데이터를 이용한 개인 학습 기록이며, 종목 추천이나 투자 권유가 아니다. 어떤 종목도 언급하지 않는다.
- 이 글의 수치는 같은 데이터로 여러 조합을 시험한 결과다. 그중 좋아 보이는 조합은 우연이 섞였을 가능성이 있어서, 아래 한계 항목을 꼭 함께 봐 주길 바란다.
지표 설명
| 지표 | 의미 |
|---|---|
| 이익수익률 | 주당순이익(EPS) ÷ 주가. PER의 역수로, 높을수록 이익에 비해 싸다는 뜻이다. |
| FCF수익률 | 주당 잉여현금흐름 ÷ 주가. 회계상 이익이 아니라 실제로 남는 현금 기준이다. |
| 장부가치(B/P) | 주당 순자산 ÷ 주가. PBR의 역수다. |
| 종합 가치 | 위 세 지표의 순위를 합산해서 종합 순위를 매긴 것 |
어떻게 테스트했나
| 기간 | 2013년 5월 ~ 2026년 9월 (약 13.3년). 지난 글과 같은 시작일로 모든 전략을 맞췄다. |
| 대상 | S&P500 구성 종목 (현재 기준) |
| 공통 조건 | 순이익, FCF, 자기자본이 모두 흑자이고 부채비율 100% 이하인 종목만 대상 |
| 운용 방식 | 동일 비중, 매월 리밸런싱, 거래 비용 0.1% 반영 (세금 미반영) |
| 재무 데이터 | SEC 공시 기준. 결산 후 150일이 지난 뒤부터만 사용했고, 액면분할에 따른 EPS 기준 차이를 보정했다. |
| 비교 대상 | SPY, S&P500 균등가중 |
결과
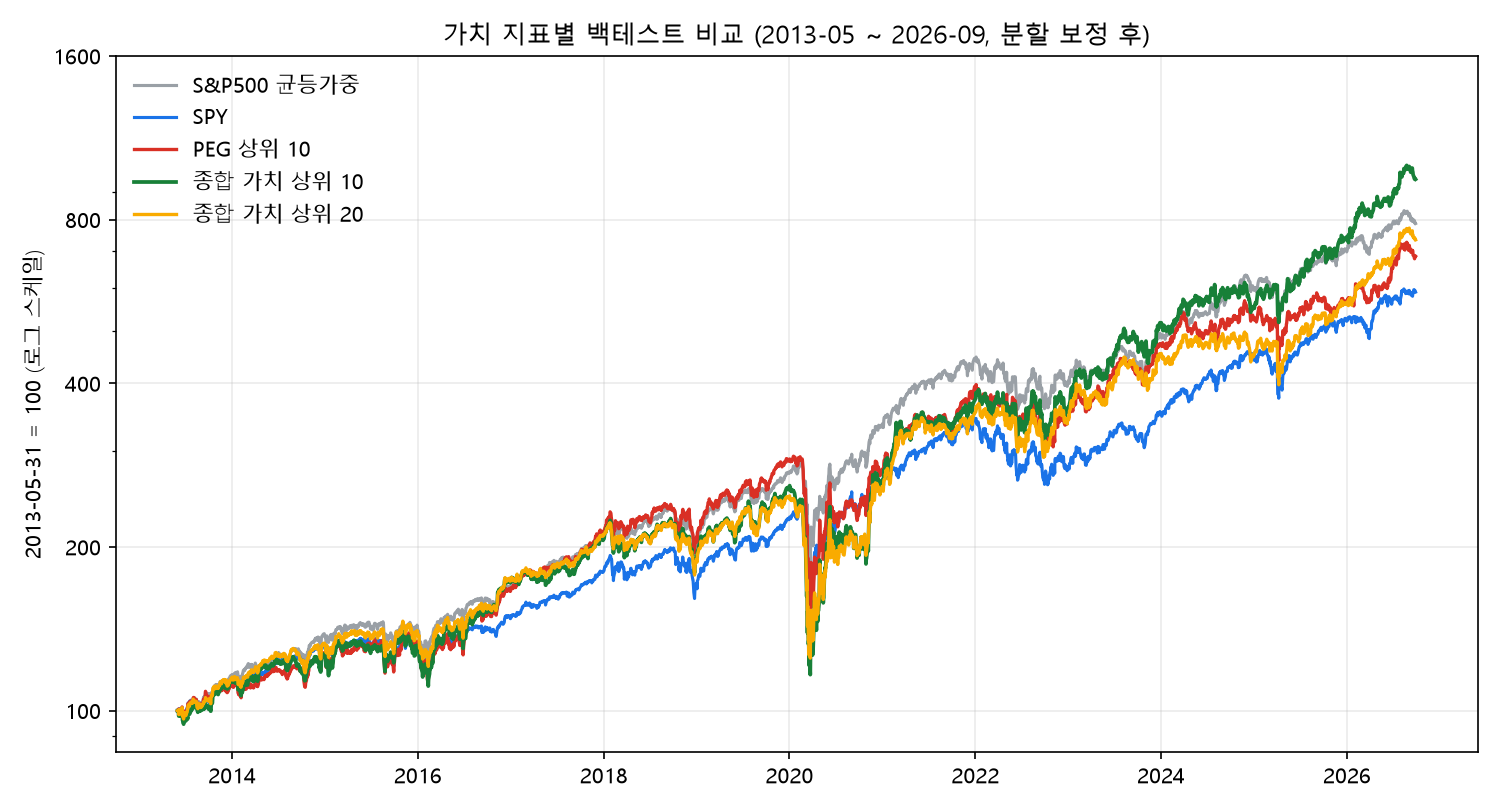
| 전략 | 연 수익률 | 최대 낙폭 | 샤프 | 전반부 (2013~2019) |
후반부 (2020~2026) |
|---|---|---|---|---|---|
| PEG 상위 10 | 15.5% | -50.0% | 0.79 | 17.5% | 13.6% |
| 이익수익률 상위 10 | 20.1% | -49.8% | 0.86 | 16.2% | 24.1% |
| 종합 가치 상위 10 | 18.4% | -55.1% | 0.82 | 15.4% | 21.2% |
| 종합 가치 상위 20 | 16.1% | -49.7% | 0.81 | 14.7% | 17.5% |
| 종합 가치 상위 30 | 15.3% | -49.3% | 0.79 | 16.3% | 14.3% |
| FCF수익률 상위 20 | 16.0% | -46.5% | 0.81 | 14.7% | 17.1% |
| SPY | 14.2% | -33.7% | 0.87 | 13.1% | 15.2% |
| S&P500 균등가중 | 16.7% | -37.3% | 1.00 | 16.5% | 16.9% |
이 결과를 어떻게 읽을까
- PEG보다는 이익수익률과 종합 가치 쪽이 수익률이 높았다. 10종목 기준으로 이익수익률 20.1%, 종합 가치 18.4%로, PEG의 15.5%를 웃돌았다.
- 하지만 종목 수를 늘리면 차이가 빠르게 줄었다. 종합 가치는 10종목 18.4%, 20종목 16.1%, 30종목 15.3%로 내려갔고, 30종목에서는 균등가중(16.7%)에도 못 미쳤다. 초과 수익의 상당 부분이 소수 종목에 집중해서 얻은 것으로 보인다.
- 낙폭은 모두 -46~-55%로 컸다. SPY(-33.7%)와 균등가중(-37.3%)보다 훨씬 깊었다. 수익률이 높아도 그만큼 흔들림을 감수해야 했다.
- 위험을 감안한 샤프지수는 균등가중(1.00)을 넘은 전략이 없었다. 가장 높은 이익수익률 상위 10도 0.86으로 SPY(0.87)와 비슷한 수준이다.
- 초과 성과가 후반부에 몰려 있다. 이익수익률 상위 10은 전반부 16.2%로 균등가중(16.5%)과 비슷했지만, 후반부에 24.1%로 크게 올랐다. 2020년 이후 특정 국면의 영향이 커서, 앞으로도 같은 성과가 나온다고 기대하기는 어렵다.
실험 중 발견한 것들
- 업종 쏠림: 종합 가치로 상위 15종목을 뽑았더니 그중 13개가 금융·보험업이었다(업종 제한을 두지 않았을 때). 가치 지표는 금융업에서 유독 좋게 나오는 경향이 있어서, 지표의 효과와 특정 업종의 효과가 섞여 있을 수 있다.
- 회전율: 이익수익률 상위 10은 종목 교체가 잦았다. 거래 비용 0.1%를 반영했지만, 세금과 실제 체결 비용까지 고려하면 성과가 더 낮아질 수 있다.
한계
- 여러 조합 중 좋은 결과만 보는 문제: 같은 데이터로 10여 가지 조합을 시험했고, 그중 가장 좋아 보이는 것이 이익수익률 상위 10이다. 이렇게 고른 결과는 실제보다 낙관적일 가능성이 높다.
- 생존 편향: 현재 S&P500에 남아 있는 종목만 대상이라 모든 전략의 성과가 실제보다 좋게 나온다. 다만 비교 대상도 같은 종목군이라 상대 비교에는 영향이 덜하다.
- 기간: 2013년 이후는 미국 대형주가 강했던 시기다. 다른 시기에는 가치 지표의 성과가 달랐을 수 있다.
- 세금, 슬리피지 미반영: 실제 투자 성과는 이보다 낮을 수 있다.
정리
이번 실험에서 얻은 결론은 세 가지다. 첫째, 같은 가치 투자라도 어떤 지표를 쓰느냐에 따라 결과가 꽤 달라졌다. 둘째, 지표 자체보다 종목 수, 기간, 업종 분산 같은 운용 조건이 성과를 좌우했다. 셋째, 수익률이 높아 보이는 전략일수록 낙폭과 구간 편중을 함께 확인해야 한다.
"싼 주식이 결국 이긴다"는 말은 이 데이터에서 절반만 맞았다. 다음 글에서는 다시 책으로 돌아가서, 이 결과를 보며 떠올린 생각과 함께 다음에 읽을 책을 정리해 볼 예정이다.
※ 본 글은 과거 데이터를 이용한 개인 학습 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 백테스트 결과는 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
반응형
'백테스트 실험' 카테고리의 다른 글
| 미너비니 방식을 미국 주식에 그대로 적용해 봤다: 국내에서 통하던 규칙이 미국에서는? (0) | 2026.10.01 |
|---|---|
| 미너비니 방식을 국내 주식 11년 데이터로 백테스트해 봤다: 겉으로는 KOSPI를 크게 앞서는데 (0) | 2026.10.01 |
| 무한매수법을 TQQQ 말고 다른 3배 ETF로 백테스트해 봤다 (SOXL·TECL·UPRO·NAIL·TNA) (0) | 2026.10.01 |
| 라오어 무한매수법을 백테스트해 봤다: 좋은 시장에서는 잘 통했지만 닷컴 버블에서는? (0) | 2026.09.30 |
| 피터 린치의 PEG 기준으로 S&P500을 13년 백테스트해 봤다: 시장을 이겼을까? (0) | 2026.09.30 |