앞선 글에서 마크 미너비니의 책을 읽고, 그 방식의 기술적 조건을 국내 주식으로 백테스트했다. 결과는 KOSPI보다 좋았다. 그렇다면 같은 규칙이 다른 시장에서도 통할까? 이번에는 국내에서 쓴 규칙을 손대지 않고 그대로 미국 주식에 적용해 봤다. 먼저 결론부터 말하면, 미국에서는 SPY를 이기지 못했다.
관련 글: 미너비니 『초수익 성장주 투자』 후기
먼저 밝혀 둘 것
- 종목 추천이나 투자 권유가 아니다. 어떤 종목도 언급하지 않는다.
- 책의 기술적 조건(추세, 돌파, 손절)만 구현했다. 이익 성장 같은 펀더멘털 조건은 검증하지 못했다. 책의 방식 전체를 검증한 것이 아니다.
- 규칙은 국내 데이터를 보면서 일부 조정한 값을 그대로 썼다. 미국에 맞춰 다시 맞추지 않았다. 이 점이 이번 실험의 핵심이다. 다시 맞췄다면 더 좋은 숫자를 만들 수는 있겠지만, 그것은 같은 데이터에 끼워 맞추는 일이다.
- 생존 편향이 있다. 지금 S&P 1500에 들어 있는 종목만 대상이라, 그동안 탈락하거나 사라진 종목이 빠져 있고, 나중에 지수에 편입될 만큼 크게 오른 종목이 미리 들어 있다. 이 전략처럼 오르는 종목을 사는 방식에는 유리한 쪽으로 작용하는 편향이다.
어떻게 테스트했나
| 기간 | 2008년 1월 ~ 2026년 9월 (약 18.7년, 금융위기 포함) |
| 대상 | S&P 1500 현재 구성종목 1,492개 중, 매일 그날 기준 일평균 거래대금 상위 300종목 (주가 $5 이상, 일평균 거래대금 1,000만 달러 이상) |
| 종목 조건 | 장기 상승 추세 조건을 충족하고, 상대강도가 대상 300종목 중 상위 30% 이내인 종목 (국내와 동일) |
| 진입 | 직전 20일 고가 돌파 + 거래량이 평균의 1.5배 이상. 신호는 종가 기준이고 체결은 다음 날 시가 (국내와 동일) |
| 시장 필터 | 국내의 KOSPI·KOSDAQ 대신 SPY와 QQQ가 모두 50일선 위일 때만 신규 진입 |
| 운용 | 최대 10종목 동일 비중 |
| 청산 | 매수가 대비 -10% 손절. 수익이 +10%를 넘으면 손절선을 본전 이상으로 올리고, +25%를 넘으면 50일선 근처를 따라가는 추적 손절로 전환 (국내와 동일) |
| 비용 | 거래세가 없어 수수료는 사실상 0, 슬리피지 0.1% (0.3%, 0.5%도 시험). 가격은 분할·배당을 반영한 조정 주가 |
| 비교 대상 | SPY, QQQ, 같은 종목군 균등가중 |
바꾼 것은 시장 필터 지수와 통화·단위뿐이다. 매매 규칙의 숫자는 하나도 바꾸지 않았다.
결과 1. 기본 규칙
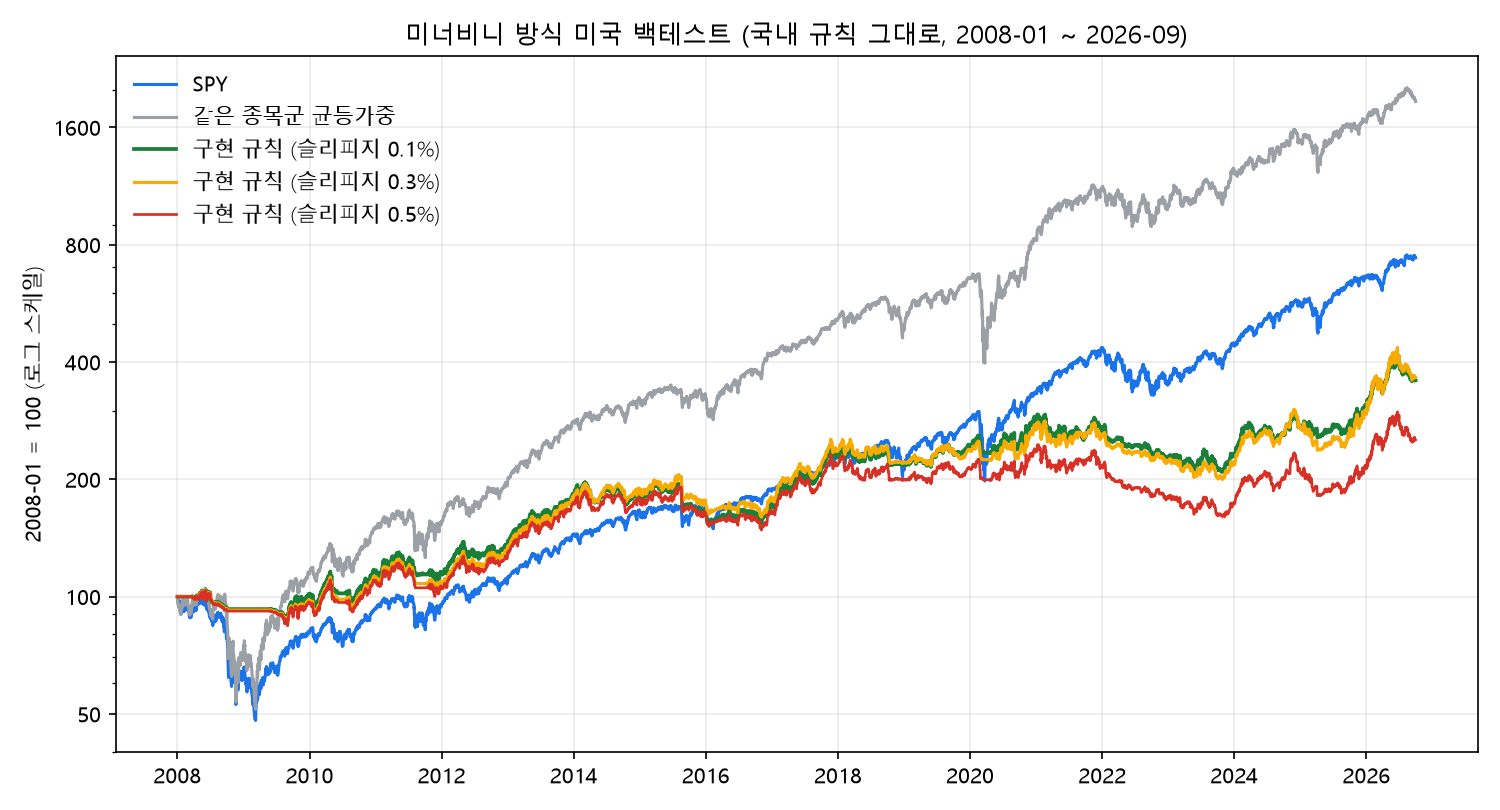
| 구분 | 연 수익률 | 최대 낙폭 | 샤프 |
|---|---|---|---|
| 구현 규칙 (슬리피지 0.1%) | 7.1% | -28.8% | 0.55 |
| SPY | 11.3% | -51.9% | 0.64 |
| QQQ | 16.4% | -49.4% | 0.79 |
| 같은 종목군 균등가중 (참고용) | 16.9% | -50.8% | 0.79 |
균등가중은 현재 지수 구성종목만 담아서 생존 편향이 크기 때문에 참고용이다. 가장 공정한 비교 대상은 SPY다.
최대 낙폭은 SPY의 절반 정도였지만 수익률이 SPY보다 낮았고, 위험을 감안한 샤프지수도 낮았다. 국내 결과와 나란히 놓으면 차이가 분명하다.
| 같은 규칙 | 연 수익률 | 비교 지수 | 승률 | 평균 이익 / 평균 손실 | 손익비(PF) | 거래 수 |
|---|---|---|---|---|---|---|
| 국내 (2015-06~2026-09, 2026-10-03 정정) | 18.9% | KOSPI 10.8% | 42.9% | +21.3% / -9.1% | 1.96 | 681 |
| 미국 (2008-01~2026-09) | 7.1% | SPY 11.3% | 56.3% | +13.3% / -9.9% | 1.54 | 451 |
미국에서는 승률이 더 높았지만 이긴 거래의 평균 이익이 +13%로 작았다. 국내에서는 소수의 큰 급등 종목(최고 거래 +300% 이상)이 성과를 끌어올렸는데, 미국의 대형·중형주에서는 가장 큰 거래도 +190% 수준이었다.
결과 2. 슬리피지를 바꿔 보면
| 슬리피지 | 연 수익률 | 최대 낙폭 | 샤프 | 손익비(PF) |
|---|---|---|---|---|
| 0.1% | 7.1% | -28.8% | 0.55 | 1.54 |
| 0.3% | 7.2% | -29.2% | 0.54 | 1.57 |
| 0.5% | 5.1% | -34.8% | 0.41 | 1.33 |
0.3%에서 수익률이 0.1%보다 소폭 높게 나온 것은 체결 가격이 달라지면서 거래 경로가 바뀐 영향이고, 의미 있는 차이는 아니다. 어느 경우에도 SPY(11.3%)에는 미치지 못했다.
결과 3. 어느 시기에 강하고 약했나
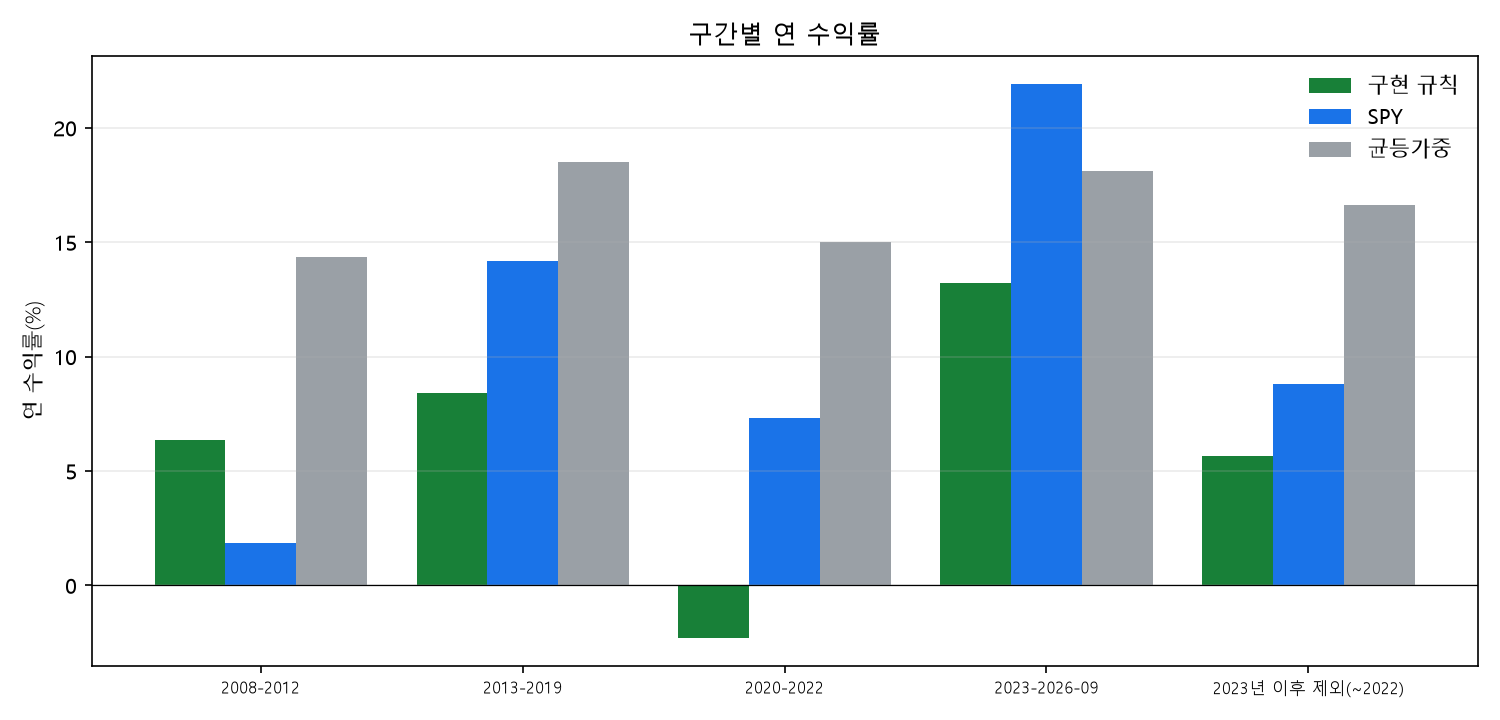
| 구간 | 구현 규칙 | SPY | 구현 규칙 낙폭 | SPY 낙폭 |
|---|---|---|---|---|
| 2008 ~ 2012 | 6.4% | 1.8% | -17.4% | -51.9% |
| 2013 ~ 2019 | 8.4% | 14.2% | -22.1% | -19.3% |
| 2020 ~ 2022 | -2.3% | 7.3% | -23.6% | -33.7% |
| 2023 ~ 2026-09 | 13.2% | 21.9% | -14.8% | -18.8% |
| 연도 | 구현 규칙 | SPY | 연도 | 구현 규칙 | SPY |
|---|---|---|---|---|---|
| 2008 | -7.1% | -36.2% | 2018 | -4.1% | -4.6% |
| 2009 | +8.6% | +26.4% | 2019 | +11.7% | +31.2% |
| 2010 | +14.9% | +15.1% | 2020 | +15.8% | +18.3% |
| 2011 | -1.0% | +1.9% | 2021 | -4.3% | +28.7% |
| 2012 | +18.7% | +16.0% | 2022 | -16.0% | -18.2% |
| 2013 | +35.4% | +32.3% | 2023 | +1.7% | +26.2% |
| 2014 | +0.1% | +13.5% | 2024 | +17.2% | +24.9% |
| 2015 | -10.9% | +1.2% | 2025 | +11.9% | +17.7% |
| 2016 | +3.3% | +12.0% | 2026(9월까지) | +18.2% | +12.7% |
| 2017 | +34.9% | +21.7% |
하락장 방어는 작동했다. 2008년에 SPY가 -36%일 때 -7%로 버텼고, 금융위기 구간의 최대 낙폭도 -17%로 SPY(-52%)의 3분의 1이었다. 시장 필터가 대부분의 하락 구간에서 신규 매수를 막은 효과다(2008년 필터가 켜진 날은 21%, 2022년은 28%). 하지만 상승장에서는 계속 뒤처졌다. 2021년(-4.3% 대 +28.7%)과 2023년(+1.7% 대 +26.2%)처럼 지수가 강하게 오른 해에 특히 그랬다.
결과 4. 설정을 바꿔 보면
| 설정 | 연 수익률 | 최대 낙폭 | 샤프 | 슬리피지 0.3%일 때 |
|---|---|---|---|---|
| 기본 (상위 300종목, 10종목 보유) | 7.1% | -28.8% | 0.55 | 7.2% |
| 대상 상위 200종목 | 7.2% | -36.0% | 0.54 | 6.4% |
| 대상 상위 500종목 | 6.6% | -32.2% | 0.49 | 5.2% |
| 6종목 보유 | 7.0% | -34.6% | 0.50 | 7.2% |
| 15종목 보유 | 6.7% | -24.5% | 0.55 | 6.4% |
국내와 달리 설정을 바꿔도 결과가 6.6~7.2%로 거의 같았다. 국내 백테스트에서 설정에 따라 크게 흔들렸던 과열 상한과 상대강도 하한을 바꿔 본 20가지 조합도 미국에서는 연 5.0~8.5%(중앙값 7.5%)에 머물렀고, SPY(11.3%)를 넘는 조합은 하나도 없었다. 설정을 잘못 골라서 낮게 나온 것이 아니라는 뜻이다.
결과 5. 성과가 소수의 거래에 달려 있었다
- 전체 451건 중 수익이 큰 상위 10건이 전체 손익의 81%를 차지했다.
- 사라진 종목의 영향을 근사해 보면(거래의 일부가 -60% 손실로 끝났다고 가정, 무작위 30회 평균), 거래의 0.5%가 그렇다면 연 6.2%, 1%면 5.6%, 2%면 3.8%로 낮아졌다. 다만 위에서 말한 대로 이 테스트는 오르는 종목이 미리 들어 있어서 그 반대 방향의 편향도 함께 있다.
이 결과를 어떻게 읽을까
- 국내에서 통하던 규칙이 미국에서는 통하지 않았다. 같은 규칙인데 결과가 정반대로 나왔다. 이 자체가 이번 실험의 가장 중요한 정보다. 한 시장에서의 좋은 결과를 다른 시장에도 기대하면 안 된다.
- 원인은 확인하지 못했다. 가능한 이유를 들면 (1) 국내에는 급등하는 소형주가 많지만 미국의 대형·중형주는 큰 폭의 상승이 드물고, (2) 2013년 이후 미국은 소수 대형주가 지수를 끌고 간 시기라 10종목 분산이 불리했으며, (3) 국내 규칙이 국내 데이터에 맞춰져 있었을 가능성이 있다. 어느 쪽인지는 이 실험만으로는 가려낼 수 없다.
- 시장 필터는 하락장에서 효과가 있었다. 금융위기와 2022년 같은 구간에서 낙폭을 크게 줄였다. 다만 그 대가로 상승장의 수익을 많이 놓쳤다.
- 국내 결과도 더 보수적으로 봐야 한다. 국내의 18.9%(데이터 정정 전 21.4%)는 같은 규칙이 다른 시장에서 통하지 않는다는 점을 감안하면 낙관적인 숫자일 가능성이 더 커졌다. 국내 수치를 정정한 과정은 별도 글에 정리했다.
한계
- 펀더멘털 미검증: 책의 핵심 요소인 이익 성장 조건은 넣지 못했다. 이 결과로 책의 방식 전체가 미국에서 통하지 않는다고 말할 수는 없다.
- 시기와 종목의 차이: 책이 다루는 시기와 종목(주로 1980~90년대 미국의 성장주)과 이번 실험(2008~2026년, S&P 1500의 거래대금 상위 종목)은 다르다.
- 생존 편향과 지수 편입 편향: 현재 구성종목만 썼다. 균등가중 지수가 특히 부풀려진다.
- 체결 가정: 일봉 기준이라 장중 호가 공백이나 갭 상황을 완전히 반영하지 못했다.
- 표본: 거래 451건이고 성과가 상위 10건에 집중돼 있어서 결과가 우연에 좌우될 수 있다.
- 규칙은 한 가지 구현일 뿐이다. 다른 방식으로 구현하면 결과가 달라질 수 있다.
정리
국내에서 KOSPI보다 좋았던 돌파 매매 규칙은 미국에서 SPY에 못 미쳤다. 낙폭은 절반이었지만 수익률도 낮았고, 설정을 바꿔도 마찬가지였다. 그렇다고 이 방식이 틀렸다는 뜻은 아니다. 다만 백테스트에서 좋은 결과가 나왔다고 해서 다른 시장, 다른 시기에도 통할 것이라고 기대해서는 안 된다는 것을 보여 준다. 이 블로그가 매번 "읽고 검증하는" 이유이기도 하다.
※ 본 글은 과거 데이터를 이용한 개인 학습 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 백테스트 결과는 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 미너비니의 펀더멘털 조건을 국내 돌파 매매에 붙여 봤다: 위험은 줄었지만 수익도 줄었다 (0) | 2026.10.01 |
|---|---|
| 피터 린치의 PEG를 국내 주식에서 백테스트해 봤다 (DART 재무 데이터) (0) | 2026.10.01 |
| 미너비니 방식을 국내 주식 11년 데이터로 백테스트해 봤다: 겉으로는 KOSPI를 크게 앞서는데 (0) | 2026.10.01 |
| 무한매수법을 TQQQ 말고 다른 3배 ETF로 백테스트해 봤다 (SOXL·TECL·UPRO·NAIL·TNA) (0) | 2026.10.01 |
| 라오어 무한매수법을 백테스트해 봤다: 좋은 시장에서는 잘 통했지만 닷컴 버블에서는? (0) | 2026.09.30 |