지난 글에서는 무한매수법을 TQQQ로 백테스트했다. 그런데 이 방법은 다른 3배 ETF에도 쓰이기 때문에, "종목이 바뀌면 결과도 바뀔까?"가 궁금해졌다. 이번에는 같은 규칙을 SOXL, TECL, UPRO, NAIL, TNA에 적용해 봤다.
앞선 글: 무한매수법 백테스트(TQQQ) · 라오어의 『미국주식 무한매수법』 후기
먼저 밝혀 둘 것
- 종목 추천이나 투자 권유가 아니다. 3배 레버리지 상품은 원금 손실 위험이 매우 크다. 아래 ETF는 검증 대상일 뿐이다.
- FNGU는 데이터가 2025년부터 1년 반 정도밖에 없어서 검증에서 제외했다.
- 규칙은 지난 글과 같다. 공개된 정리글을 바탕으로 v1, v2.2를 직접 구현한 것이라 책이나 저자의 실제 방식과 다를 수 있다.
어떻게 테스트했나
| ETF | 성격 | 실제 데이터 시작 | 합성 3배의 기초 지수 | 합성 시작 | 합성-실제 일간 수익률 상관 |
|---|---|---|---|---|---|
| SOXL | 반도체 | 2010-03 | 필라델피아 반도체지수 | 1995-01 | 0.996 |
| TECL | 기술주 | 2008-12 | 기술 섹터 ETF(XLK) | 1998-12 | 0.995 |
| UPRO | S&P500 | 2009-06 | S&P500 지수 | 1995-01 | 0.998 |
| NAIL | 주택건설 | 2015-08 | 주택건설 ETF(ITB) | 2006-05 | 0.948 |
| TNA | 소형주 | 2008-11 | 러셀2000 ETF(IWM) | 2000-05 | 0.999 |
- 실제 구간: 각 ETF가 실제로 거래된 기간의 데이터를 그대로 썼다.
- 합성 구간: 큰 하락장(닷컴 버블, 금융위기)을 포함하려고 기초 지수의 일간 수익률을 3배로 만들었다. 3배 상품은 순자산의 2배를 빌리는 구조라서 그때그때의 단기금리(T-bill)를 차입 비용으로 반영했고, 운용보수 등 나머지 비용은 실제 ETF와 겹치는 구간에 맞춰 보정했다.
- NAIL은 기초 지수와 프록시(ITB)가 달라서 상관이 0.95로 낮다. 이 ETF의 합성 결과는 다른 것보다 덜 정확하다.
- 매매 규칙과 가정(종가 체결, 거래 비용 0.1%, 세금 미반영, 규칙 그대로 적용)은 지난 글과 같다. 매수를 기다리는 현금에는 이자를 주지 않았다(전략에 조금 불리한 가정으로, TQQQ 기준 반영 시 연 0.3~1.2%p 차이).
결과 1. 실제 ETF 구간
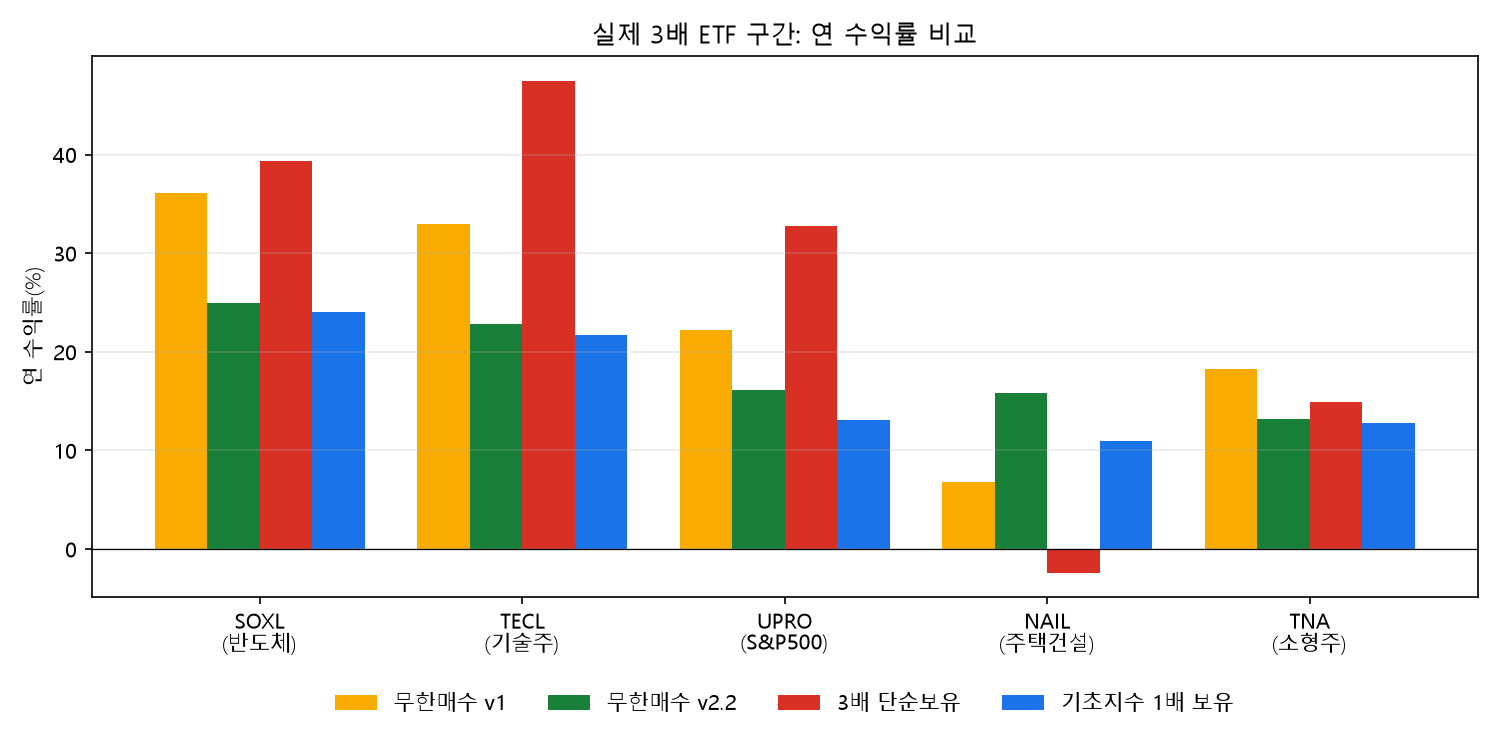
| ETF (시작) |
무한매수 v1 | 무한매수 v2.2 | 3배 단순보유 | 기초지수 1배 보유 | ||||
|---|---|---|---|---|---|---|---|---|
| 연 수익률 | 낙폭 | 연 수익률 | 낙폭 | 연 수익률 | 낙폭 | 연 수익률 | 낙폭 | |
| SOXL (2010-03) | 36.1% | -85.2% | 25.0% | -77.9% | 39.3% | -90.5% | 24.0% | -46.5% |
| TECL (2008-12) | 33.0% | -70.1% | 22.8% | -36.7% | 47.5% | -78.0% | 21.7% | -33.6% |
| UPRO (2009-06) | 22.2% | -66.5% | 16.1% | -35.5% | 32.8% | -76.8% | 13.1% | -33.9% |
| NAIL (2015-08) | 6.8% | -81.1% | 15.8% | -73.1% | -2.4% | -93.8% | 11.0% | -52.1% |
| TNA (2008-11) | 18.3% | -87.3% | 13.2% | -73.0% | 14.9% | -88.1% | 12.8% | -41.1% |
기간이 ETF마다 다르므로 ETF 사이의 수익률을 직접 비교하지 말고, 같은 행 안에서 비교해 주길 바란다.
결과 2. 큰 하락장을 포함한 합성 3배
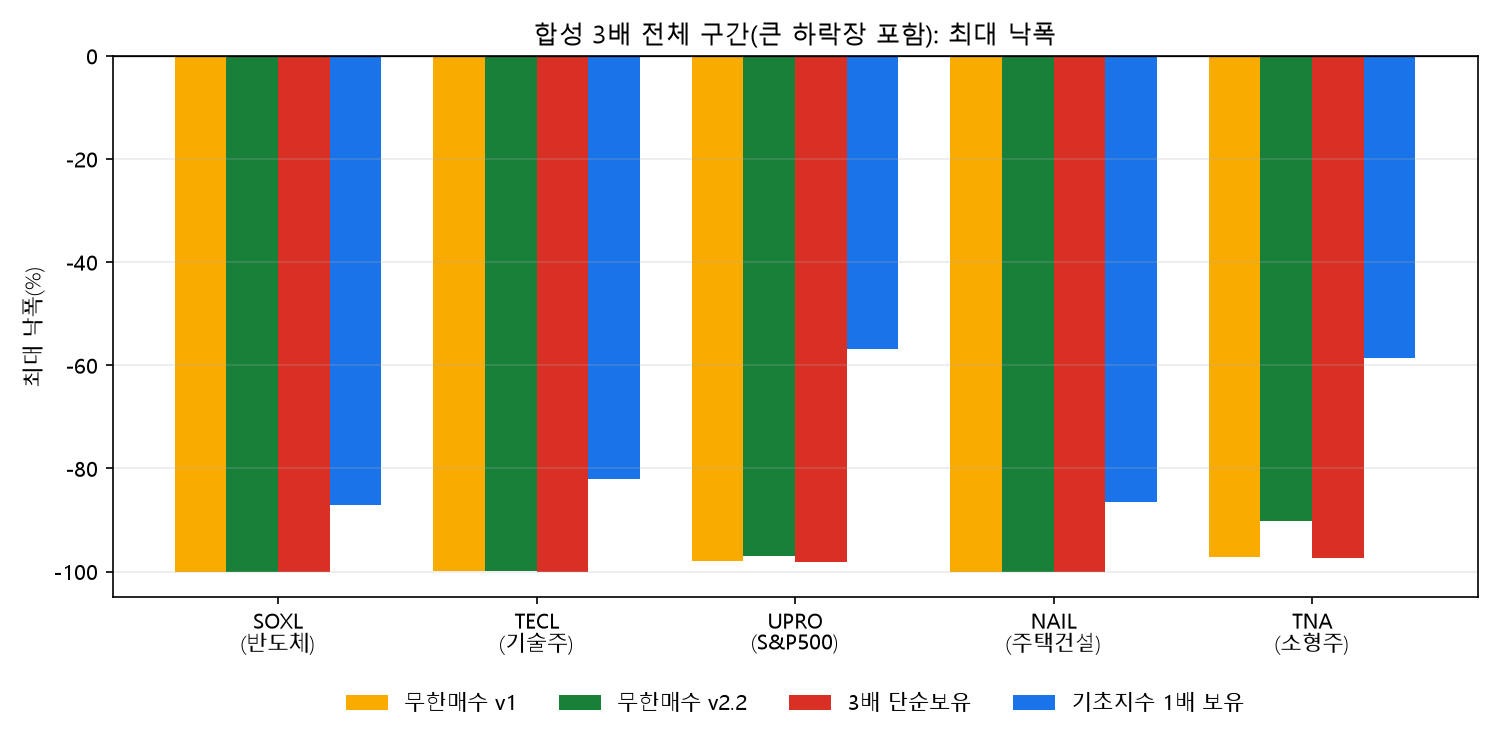
| ETF (합성 시작) |
무한매수 v1 | 무한매수 v2.2 | 3배 단순보유 | 기초지수 1배 보유 | ||||
|---|---|---|---|---|---|---|---|---|
| 연 수익률 | 낙폭 | 연 수익률 | 낙폭 | 연 수익률 | 낙폭 | 연 수익률 | 낙폭 | |
| SOXL (1995) | -5.2% | -100.0% | -3.7% | -100.0% | -4.4% | -100.0% | 15.3% | -87.1% |
| TECL (1998) | 4.4% | -99.9% | 2.7% | -99.9% | 3.8% | -100.0% | 10.6% | -82.0% |
| UPRO (1995) | 11.8% | -97.9% | 7.8% | -96.9% | 15.5% | -98.1% | 9.3% | -56.8% |
| NAIL (2006) | -25.5% | -100.0% | -22.7% | -100.0% | -27.8% | -100.0% | 3.6% | -86.5% |
| TNA (2000) | 2.8% | -97.2% | 9.7% | -90.2% | 1.0% | -97.3% | 8.5% | -58.6% |
결과 3. 언제 시작하느냐에 따라 (합성 3배, 5년 운용)
합성 데이터의 시작 시점부터 매월 한 번씩 시작해서 5년간 운용한 결과다. 각 칸은 5년 뒤 손실 비율 / 하위 10% 시작 시점의 배수를 뜻한다.
| ETF (시작 횟수) | 무한매수 v1 | 무한매수 v2.2 | 3배 단순보유 | 기초지수 1배 |
|---|---|---|---|---|
| SOXL (321) | 46.1% / 0.01배 | 42.1% / 0.02배 | 49.2% / 0.01배 | 29.6% / 0.74배 |
| TECL (274) | 27.7% / 0.15배 | 24.1% / 0.28배 | 36.5% / 0.10배 | 16.1% / 0.74배 |
| UPRO (321) | 34.3% / 0.31배 | 32.1% / 0.42배 | 34.6% / 0.27배 | 25.2% / 0.87배 |
| NAIL (185) | 19.5% / 0.08배 | 15.7% / 0.09배 | 30.3% / 0.04배 | 10.3% / 1.04배 |
| TNA (257) | 42.8% / 0.23배 | 17.5% / 0.81배 | 45.1% / 0.21배 | 5.1% / 1.07배 |
이 결과를 어떻게 읽을까
- 종목이 바뀌면 결과가 크게 달라졌다. 같은 규칙인데도 실제 구간에서 어떤 ETF는 단순보유가 가장 좋았고(SOXL, TECL, UPRO), 어떤 ETF는 단순보유가 손실이었다(NAIL 연 -2.4%).
- 3배 ETF는 지수를 3배로 따라가지 않는다. NAIL의 기초 지수 1배 보유는 연 11.0%였는데 3배 단순보유는 오히려 마이너스였다. 오르내림이 클수록 매일 3배로 재조정하는 구조에서 손실이 누적되는 변동성 잠식이 커진다는 것을 보여 주는 사례다.
- v2.2는 낙폭을 줄여 주었지만 종목마다 정도가 달랐다. TECL과 UPRO에서는 낙폭이 1배 보유와 비슷한 -36%, -36% 수준까지 내려갔다. 반면 SOXL, NAIL, TNA에서는 -73~-78%로 여전히 컸다.
- 큰 하락장이 들어오면 분할 매수는 방어 수단이 되지 못했다. 다섯 ETF 모두 무한매수 v1·v2.2의 낙폭이 -90~-100%였고, 기초 지수 1배 보유(-57~-87%)보다 깊었다. 합성 전체 구간의 최종 결과는 SOXL이 원금의 0.2~0.3배, NAIL은 0.00~0.01배로 원금이 사실상 사라졌다.
- TNA에서 v2.2가 두드러졌다. 5년 운용 시 손실 비율이 17.5%로 3배 단순보유(45.1%)보다 훨씬 낮았다. 이 규칙이 잘 맞는 성격의 시장(오르내림이 반복되는 시장)이 있을 수 있지만, 이 결과 하나로 일반화하기는 어렵다.
한계
- 생존 편향: 지금도 거래되는 ETF만 골랐다. 그동안 청산된 3배 상품은 빠져 있어서 실제 결과보다 낙관적일 수 있다.
- 합성 데이터의 한계: 기초 지수를 프록시로 썼고, 금리 반영과 보정 상수로 실제와 맞췄지만 완전히 같지는 않다. 특히 NAIL은 상관이 낮다.
- 겹치는 표본: 시작 시점별 결과는 매월 시작한 것이라 서로 독립적이지 않다.
- 규칙 해석과 체결 단순화: 지난 글과 같은 한계다. v3.0은 검증하지 않았다.
- 세금, 환율 미반영, 규칙은 최적화하지 않고 그대로 적용했다.
정리
이번 실험으로 알게 된 것은 세 가지다. 첫째, 무한매수법의 성과는 어떤 ETF에 쓰느냐에 따라 크게 달라진다. 둘째, 규칙이 같아도 ETF가 강세장에서 컸는지, 오르내림이 컸는지에 따라 결과가 정반대가 될 수 있다. 셋째, 큰 하락장이 오면 나눠 사는 것만으로는 원금을 지키지 못했다.
단순한 규칙이 어떤 상품에서도 통한다는 뜻은 아니라는 것이 이번 실험의 결론이다.
※ 본 글은 과거 데이터를 이용한 개인 학습 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 레버리지 상품은 원금 손실 위험이 매우 크며, 백테스트 결과는 미래 수익을 보장하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
반응형
'백테스트 실험' 카테고리의 다른 글
| 미너비니 방식을 미국 주식에 그대로 적용해 봤다: 국내에서 통하던 규칙이 미국에서는? (0) | 2026.10.01 |
|---|---|
| 미너비니 방식을 국내 주식 11년 데이터로 백테스트해 봤다: 겉으로는 KOSPI를 크게 앞서는데 (0) | 2026.10.01 |
| 라오어 무한매수법을 백테스트해 봤다: 좋은 시장에서는 잘 통했지만 닷컴 버블에서는? (0) | 2026.09.30 |
| 이익수익률·FCF·장부가치, 어떤 가치 지표가 시장을 이겼을까? (S&P500 13년 백테스트) (0) | 2026.09.30 |
| 피터 린치의 PEG 기준으로 S&P500을 13년 백테스트해 봤다: 시장을 이겼을까? (0) | 2026.09.30 |