앞선 글에서 피터 린치의 『전설로 떠나는 월가의 영웅』을 읽고 후기를 남겼다. 책에서 가장 기억에 남은 기준 중 하나가 PER을 성장률과 비교해서 보라는 것이다. 성장률에 비해 PER이 낮은 종목이 유망하다는 뜻이고, 이 비율이 흔히 말하는 PEG다. 그렇다면 이 기준만으로 종목을 골랐을 때 실제로 시장을 이겼을까? 직접 백테스트로 확인해 봤다.
먼저 밝혀 둘 것
- 이 실험은 린치 본인의 실제 성과를 검증한 것이 아니다. 책에 나온 PEG 기준을 기계적인 규칙으로 옮겨 본 것이다.
- 종목 추천이 아니다. 어떤 종목도 언급하지 않는다.
- 과거 결과는 미래 수익을 보장하지 않는다.
어떻게 테스트했나
| 기간 | 2013년 5월 ~ 2026년 9월 (약 13.3년) |
| 대상 | S&P500 구성 종목 (현재 기준) |
| 종목 선정 | EPS 흑자, EPS 성장률 10~50%, 부채비율 100% 이하, 잉여현금흐름(FCF) 흑자 종목 중 PEG가 1.2 이하이면서 낮은 순서로 상위 10개 |
| 운용 방식 | 동일 비중, 매월 리밸런싱, 거래 비용 0.1% 반영 |
| 비교 대상 | SPY(S&P500 ETF), S&P500 전 종목 균등가중 |
| 재무 데이터 | SEC 공시(EDGAR) 기준. 결산일 후 150일이 지난 뒤부터만 사용해서, 당시 알 수 없던 정보를 미리 쓰지 않도록 했다. |
PEG는 재무 이력이 3년 이상 필요해서 전략은 2013년 5월부터 시작한다. 비교 대상도 같은 날부터 다시 계산해 조건을 맞췄다.
결과
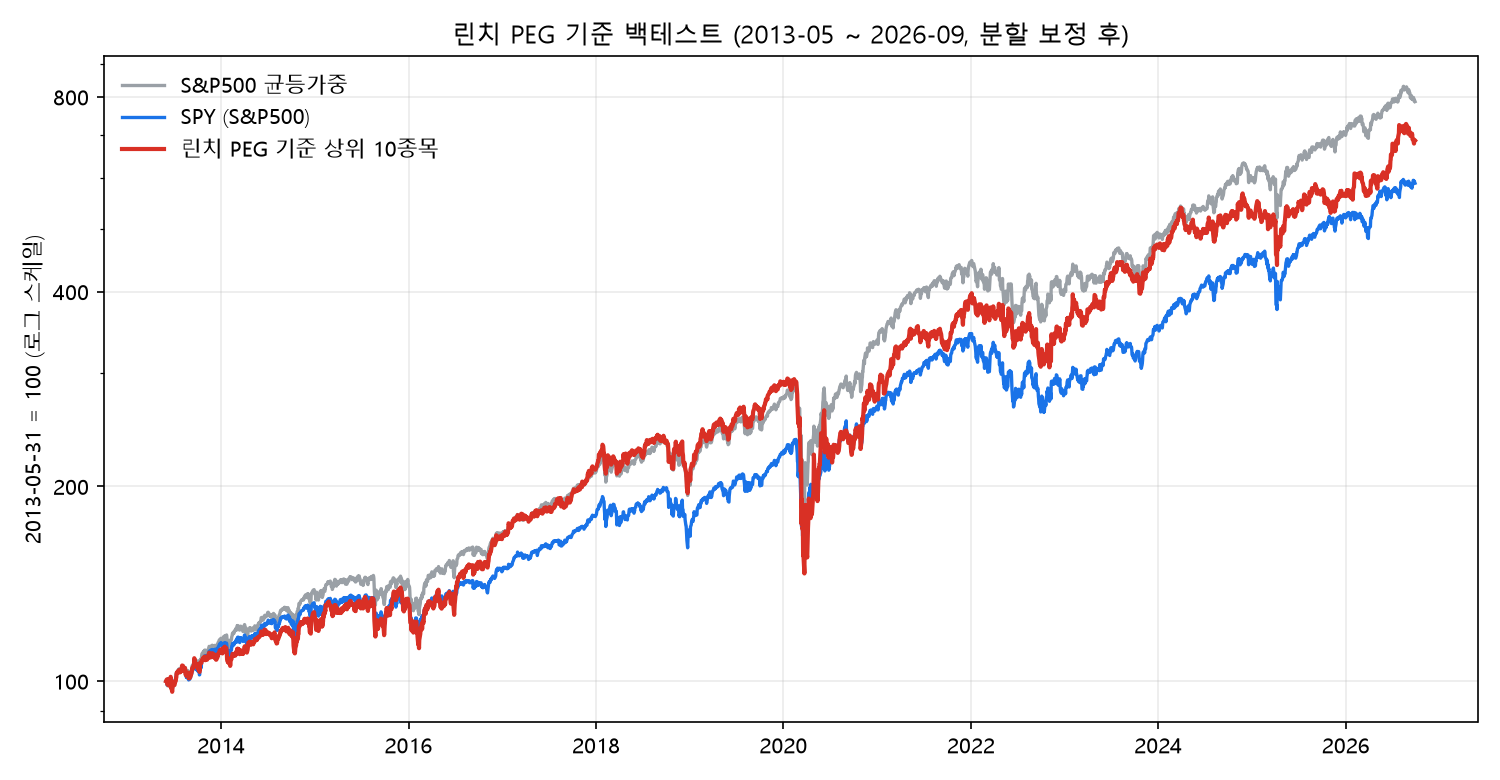
| 전략 | 연평균 수익률(CAGR) | 최대 낙폭(MDD) | 샤프지수 |
|---|---|---|---|
| 린치 PEG 상위 10종목 | 15.5% | -50.0% | 0.79 |
| SPY | 14.2% | -33.7% | 0.87 |
| S&P500 균등가중 | 16.7% | -37.3% | 1.00 |
이 결과를 어떻게 읽을까
- SPY보다는 연 1.3%포인트 높았다. 하지만 그 대가로 최대 낙폭이 -50%까지 커졌다. 코로나 급락 구간에서 특히 크게 흔들렸다.
- 같은 종목군 전체를 동일 비중으로 들고 있는 편이 더 나았다. 균등가중은 수익률이 더 높았고 낙폭도 작았다. 즉, PEG로 골라낸 효과가 종목군 자체의 효과를 넘어섰다고 보기 어렵다.
- 위험을 감안한 지표(샤프지수)로는 SPY보다도 낮았다. 수익률만 보면 이긴 것처럼 보이지만 변동을 감수한 만큼의 보상은 아니었다.
데이터 오류를 바로잡은 이야기
처음 돌린 결과는 이보다 훨씬 좋게 나왔다. 그런데 이상해서 데이터를 들여다봤더니, 공시 데이터의 주당순이익(EPS)이 액면분할 이전 기준으로 남아 있는 종목들이 있었다. 이 때문에 나중에 분할하고 크게 오른 종목이 과거에 PER이 매우 낮은 것처럼 잘못 계산되고 있었다. 결과적으로 "미래에 오를 종목을 미리 알고 고른" 효과가 섞여 있었던 셈이다.
분할 시점을 반영해 EPS를 보정하자 성과가 눈에 띄게 낮아졌다. 백테스트에서 결과가 너무 좋다면 먼저 데이터를 의심해야 한다는 걸 다시 확인했다.
한계
- 생존 편향: 현재 S&P500에 남아 있는 종목만 대상으로 했다. 중간에 상장폐지되거나 지수에서 빠진 종목은 없어서, 모든 전략의 성과가 실제보다 좋게 나온다. 다만 비교 대상도 같은 종목군이므로 상대 비교에는 영향이 덜하다.
- 규칙의 단순화: 린치는 PEG 외에도 종목의 이야기, 재고, 내부자 매수 등을 함께 봤다. 이 실험은 그중 숫자로 옮길 수 있는 일부만 담았다.
- 기간과 시장: 2013년 이후는 대형 성장주가 강했던 시기라, 다른 시기에는 결과가 달라질 수 있다.
- PEG의 정의: 성장률을 "직전 연도 EPS 증가율" 하나로 계산했다. 예상 성장률이나 배당을 함께 반영하면 결과가 달라질 수 있다.
정리
PEG라는 하나의 숫자만으로 종목을 고르는 방식은, 이 데이터와 규칙에서는 시장을 확실하게 이기지 못했다. 그렇다고 린치의 방식이 틀렸다는 뜻은 아니다. 린치는 숫자를 출발점으로 삼고 기업 이야기를 직접 확인하는 사람이었고, 이 실험은 그 뒷부분을 담지 못했다. 숫자 기준만으로는 부족하다는 것을 확인했다는 점이 이번 실험의 가장 큰 수확이었다.
다음 글에서는 같은 방식으로 이익수익률, FCF수익률, 장부가치 같은 다른 가치 지표를 함께 봤을 때 결과가 어떻게 달라지는지 정리해 볼 예정이다.
※ 본 글은 과거 데이터를 이용한 개인 학습 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 백테스트 결과는 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 미너비니 방식을 미국 주식에 그대로 적용해 봤다: 국내에서 통하던 규칙이 미국에서는? (0) | 2026.10.01 |
|---|---|
| 미너비니 방식을 국내 주식 11년 데이터로 백테스트해 봤다: 겉으로는 KOSPI를 크게 앞서는데 (0) | 2026.10.01 |
| 무한매수법을 TQQQ 말고 다른 3배 ETF로 백테스트해 봤다 (SOXL·TECL·UPRO·NAIL·TNA) (0) | 2026.10.01 |
| 라오어 무한매수법을 백테스트해 봤다: 좋은 시장에서는 잘 통했지만 닷컴 버블에서는? (0) | 2026.09.30 |
| 이익수익률·FCF·장부가치, 어떤 가치 지표가 시장을 이겼을까? (S&P500 13년 백테스트) (0) | 2026.09.30 |