정정 안내 (2026-10-03): 백테스트를 다시 점검하다가 국내 주가 데이터의 거래량이 액면분할 전후로 보정되지 않은 문제를 발견했다. 이 글은 거래대금 상위 300종목으로 대상군을 고르기 때문에 영향을 받았다. 분할과 장기 거래정지 이후 구간을 제외하고 다시 계산해서 수치를 바꿨다. PEG 상위 10종목은 연 2.3%에서 1.1%가 됐고, 결론(KOSPI에 크게 못 미침)은 같다. 점검 과정은 별도 글에 정리했다.
국내 주식은 "가치를 제대로 평가받지 못한다"는 편견이 있다. 흔히 코리아 디스카운트라고 부르는 이야기다. PEG 기반 투자는 저평가된 종목이 결국 제 가치를 인정받는다는 전제에 기대기 때문에, 그 편견이 사실이라면 국내 주식에서는 적용하기 어려울 것이다. 그렇다면 피터 린치가 국내 투자자였다면 성공할 수 있었을까? 이 궁금증을 백테스트로 확인해 보기로 했다. (린치 본인의 성과를 검증하는 것은 아니고, 책에 나온 PEG 기준을 기계적인 규칙으로 옮겨 본 실험이다.)
앞선 글에서 같은 PEG 기준을 미국 S&P500 종목으로 백테스트했다. 국내 주식으로는 같은 실험을 못 했는데, 과거 재무 데이터를 구할 곳이 마땅치 않았기 때문이다. 이번에 금융감독원 전자공시(DART)의 공개 API로 10년치 재무를 받을 수 있게 되어서, 같은 실험을 국내 시장에서 해 봤다. 먼저 결론부터 말하면, 국내에서는 KOSPI를 크게 이기지 못했다.
앞선 글: 피터 린치의 PEG 기준으로 S&P500을 13년 백테스트해 봤다 · 백테스트 데이터 오류 6가지
먼저 밝혀 둘 것
- 종목 추천이나 투자 권유가 아니다. 어떤 종목도 추천하지 않는다.
- 린치 본인의 성과를 검증한 것이 아니라, 책에 나온 PEG 기준을 기계적인 규칙으로 옮겨 본 실험이다.
- 재무 데이터의 한계 때문에 미국 실험과 조건이 완전히 같지 않다. 미국에서는 잉여현금흐름(FCF) 흑자 조건을 썼지만, 여기서는 그 데이터를 구하지 못해 뺐다. 자세한 차이는 아래 표에 정리했다.
- 생존 편향이 있다. 지금 상장되어 있는 종목만 대상이다.
어떻게 테스트했나
| 기간 | 2016년 4월 ~ 2026년 9월 (약 10.4년) |
| 재무 데이터 | 금융감독원 DART의 사업보고서(연간) 주요 계정. 연결재무제표를 우선 쓰고, 없으면 별도재무제표. 공시 접수일 다음 날부터 그 재무를 사용해서 미래 정보를 쓰지 않도록 했다. |
| 대상 | 매일 그날 기준 거래대금 상위 300종목 (주가 1,000원 이상, 일평균 거래대금 5억 원 이상) |
| 종목 조건 | 당기·전기 순이익 흑자, 순이익 성장률 10~50%, 부채비율 100% 이하, PEG 1.2 이하. 조건을 통과한 종목 중 PEG가 낮은 순으로 10개 선택 |
| PEG 계산 | PER ÷ 순이익 성장률(%). PER은 시가총액 ÷ 당기순이익으로 계산했다. 주당순이익(EPS) 대신 금액 기준을 쓴 것은 액면분할 때문에 EPS 기준이 어긋나는 문제를 피하기 위해서다. |
| 시가총액 | 분할 조정 주가 × 현재 상장주식수. 과거에 증자 등으로 주식 수가 크게 달랐을 수 있는 종목을 거르기 위해, 그 해 자본금이 최신 자본금의 ±20% 안에 있는 경우만 사용했다. |
| 데이터 보정 | 액면분할·병합이나 장기 거래정지 뒤 거래가 재개된 날부터 60거래일은 거래량을 쓰지 않았다(거래량이 분할 보정되지 않은 데이터 문제) |
| 운용 | 동일 비중, 매월 첫 거래일 리밸런싱. 비용은 수수료 0.015%, 매도 시 거래세 0.20%, 슬리피지 0.1%를 반영했고, 체결은 다음 날 시가로 가정 |
| 비교 대상 | KOSPI, 같은 대상군(상위 300종목) 균등가중 |
미국 실험과의 차이
| 항목 | 미국 (앞선 글) | 국내 (이번 글) |
|---|---|---|
| 성장률 기준 | 직전 연도 EPS 증가율 | 직전 연도 순이익 증가율 |
| FCF 흑자 조건 | 있음 | 없음 (데이터 미확보) |
| 대상 | S&P500 현재 구성종목 | 거래대금 상위 300 (시점별) |
| 기간 | 2013-05 ~ 2026-09 | 2016-04 ~ 2026-09 |
결과 1. 기본 규칙
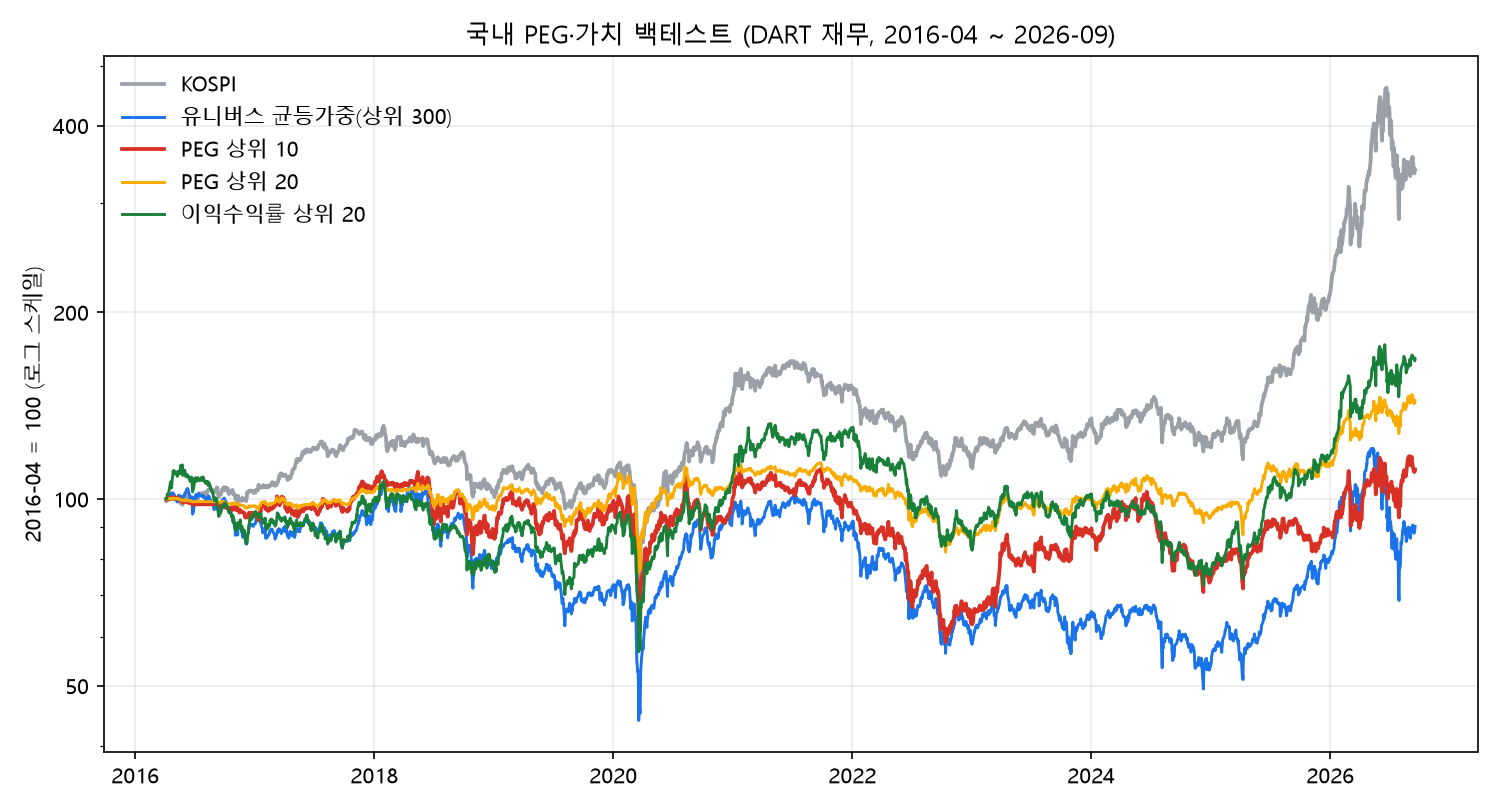
| 전략 | 연 수익률 | 최대 낙폭 | 샤프 |
|---|---|---|---|
| PEG 상위 10종목 | 1.1% | -47.5% | 0.16 |
| PEG 상위 20종목 | 3.6% | -30.8% | 0.32 |
| KOSPI | 12.4% | -43.9% | 0.63 |
| 대상군 균등가중 (상위 300) | -1.0% | -58.7% | 0.09 |
PEG 상위 10종목은 연 1.1%로 KOSPI(12.4%)에 크게 못 미쳤다. 반면 같은 대상군을 그냥 균등하게 들고 있는 것(-1.0%)보다는 나았다. 종목을 고르는 효과는 일부 있었지만, KOSPI를 이기기에는 턱없이 부족했다는 뜻이다. 미국에서는 PEG 상위 10종목이 연 15.5%로 SPY(14.2%)를 앞섰던 것과 대조적이다.
결과 2. 설정을 바꿔 보면
| 설정 (PEG 상위 10 기준) | 연 수익률 | 최대 낙폭 | 샤프 |
|---|---|---|---|
| 기본 (성장률 10~50%, PEG 1.2 이하, 슬리피지 0.1%) | 1.1% | -47.5% | 0.2 |
| 슬리피지 0.3% | 0.9% | -48.2% | 0.2 |
| 슬리피지 0.5% | 0.3% | -49.4% | 0.1 |
| 성장률 15~35% | 5.5% | -39.3% | 0.4 |
| 성장률 5~80% | 5.0% | -53.6% | 0.3 |
| PEG 상한 0.8 | 4.2% | -43.7% | 0.3 |
| PEG 상한 1.5 | 1.0% | -47.5% | 0.2 |
설정을 바꿔도 연 0.3~5.5%에 머물렀고 KOSPI(12.4%)를 넘는 조합은 하나도 없었다. 설정을 잘못 골라서 낮게 나온 것이 아니라는 뜻이다.
결과 3. 기간별, 연도별
| 구간 | PEG 상위 10 | 대상군 균등가중 | KOSPI |
|---|---|---|---|
| 2016-04 ~ 2019 | -0.4% | -8.3% | 2.8% |
| 2020 ~ 2022 | -14.1% | -6.7% | 0.9% |
| 2023 ~ 2026-09 | 16.8% | 12.5% | 34.8% |
| 2025년 이후 제외 (~2024) | -3.4% | -6.9% | 2.2% |
| 연도 | PEG 10 | 균등가중 | KOSPI | 연도 | PEG 10 | 균등가중 | KOSPI |
|---|---|---|---|---|---|---|---|
| 2016 | -5.0% | -8.9% | +2.4% | 2022 | -34.9% | -35.3% | -24.9% |
| 2017 | +10.4% | +4.6% | +21.8% | 2023 | +40.1% | +10.4% | +18.7% |
| 2018 | -14.7% | -16.8% | -17.3% | 2024 | -16.8% | -17.9% | -9.6% |
| 2019 | +10.2% | -8.6% | +7.7% | 2025 | +20.2% | +48.6% | +75.6% |
| 2020 | +1.2% | +30.4% | +30.8% | 2026(9월 중순까지) | +26.1% | +13.3% | +59.6% |
| 2021 | -2.8% | -3.1% | +3.6% |
KOSPI의 성과는 2025~2026년 급등(+75.6%, +59.6%)에 크게 기댔다. 이 시기는 소수의 대형주가 지수를 이끌었고, 대상군 균등가중이나 PEG 종목들은 그만큼 오르지 못했다. 이 구간을 빼면(~2024) 세 가지 모두 부진했지만 PEG가 균등가중보다는 나았다. 2023년처럼 PEG가 크게 앞선 해(+40.1%)도 있었지만 해마다 꾸준하지는 않았다.
결과 4. 다른 가치 지표는?
같은 조건에서 이익수익률(순이익 ÷ 시가총액), 장부가치(B/P)로도 시험해 봤다. 미국 가치 지표 글(이익수익률·FCF·장부가치 비교)과 같은 방식이다.
| 전략 | 연 수익률 | 최대 낙폭 | 샤프 |
|---|---|---|---|
| 이익수익률 상위 10 | -0.4% | -59.7% | 0.11 |
| 이익수익률 상위 20 | 5.1% | -50.0% | 0.34 |
| 장부가치(B/P) 상위 10 | 1.8% | -56.3% | 0.20 |
| 종합 가치(이익수익률+B/P) 상위 10 | 0.9% | -65.1% | 0.16 |
| 종합 가치 상위 20 | 4.8% | -45.9% | 0.33 |
미국에서는 이익수익률 상위 10종목이 연 20.1%로 가장 좋았지만, 국내에서는 -0.4%였다. 가치 지표 전반이 이 기간의 국내 시장에서는 잘 통하지 않았다.
이 결과를 어떻게 읽을까
- 국내에서는 PEG가 KOSPI를 이기지 못했다. 연 수익률이 약 11%포인트 낮았다. 미국에서의 결과와 정반대다.
- 대상군 전체보다는 나았다. 균등가중(-1.0%)을 웃돈 것을 보면 종목 선택이 완전히 무의미하지는 않았다. 다만 KOSPI와의 차이는 이 효과로 메워지지 않았다.
- KOSPI가 강했던 이유는 지수의 구성 방식일 가능성이 크다. KOSPI는 시가총액 가중이라서 소수의 대형주가 크게 오르면 지수가 오른다. 같은 기간 대상군을 균등하게 들고 있으면 오히려 손실이었다. 원인을 정확히 가려내지는 못했다.
- 조건을 통과하는 종목이 많지 않았다. 매달 평균 166개의 후보 중 PEG 조건까지 통과해 실제로 선택된 종목은 평균 8.2개였고, 44%의 달에는 10개를 채우지 못해 그만큼 현금으로 남았다. 조건이 까다로워서 생긴 현상이다.
- 한 시장의 결과를 다른 시장에 기대하면 안 된다. 미국에서 통한 기준이 국내에서는 통하지 않았다. 미너비니 글(국내 규칙을 미국에 적용)과는 반대 방향이지만 같은 교훈이다.
한계
- 연간 재무만 사용했다. 분기 실적은 쓰지 않아서 정보가 최대 1년 늦게 반영된다.
- FCF 조건이 없다. 미국 실험과 완전히 같은 조건이 아니다.
- 시가총액은 근사치다. 조정 주가에 현재 상장주식수를 곱했고, 자본금이 크게 달랐던 회사-연도(약 34%)는 제외했다. 이 제외가 결과에 어느 방향으로 영향을 줬는지는 확인하지 못했다.
- 순이익은 지배주주 몫과 비지배주주 몫을 구분하지 않은 합계다.
- 재현성: 시가총액에 실행하는 날의 상장주식수를 쓰기 때문에, 같은 코드라도 실행 날짜가 바뀌면 결과가 조금씩 달라진다. 정정 전 데이터로 다시 돌려도 PEG 상위 10종목이 2.3%가 아니라 1.8%가 나왔다.
- 생존 편향: 현재 상장 종목만 대상이다. 상장폐지 종목이 없어서 실제보다 좋게 나왔을 가능성이 있다.
- 기간이 약 10년으로 미국보다 짧고, 마지막 2년의 강세장이 비교 대상(KOSPI)에 크게 영향을 준다.
- KOSPI(시가총액 가중)와 전략(동일 비중)은 구성 방식이 달라서 단순 비교에 한계가 있다.
정리
미국에서는 PEG 상위 종목이 SPY를 조금 앞섰지만, 국내에서는 연 1.1%로 KOSPI(12.4%)에 크게 못 미쳤다. 설정을 바꿔도, 다른 가치 지표를 써도 마찬가지였다. 이 결과는 "국내에서는 가치가 제대로 평가받지 못한다"는 편견과 방향이 같다. 다만 이 실험만으로는 그 원인이 저평가가 해소되지 않아서인지, 소수 대형주에 쏠린 지수 구조나 조건의 한계, 기간의 영향인지 가려내지 못한다. 그래서 린치의 방식이 국내에서 통하지 않는다고 단정할 수는 없다. 린치는 숫자를 출발점으로 삼고 기업의 이야기를 직접 확인하는 사람이었고, 이 실험은 그 뒷부분을 담지 못했다. 다만 숫자 기준 하나만으로 종목을 고르는 방식은 시장에 따라 결과가 크게 달라진다는 것을 확인했다.
※ 재무 데이터 출처: 금융감독원 전자공시시스템(DART) OpenAPI. 본 글은 과거 데이터를 이용한 개인 학습 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 백테스트 결과는 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 미너비니의 펀더멘털 조건을 분기 재무로 다시 검증했다: 책의 조건에 가까울수록 결과가 나빴다 (0) | 2026.10.01 |
|---|---|
| 미너비니의 펀더멘털 조건을 국내 돌파 매매에 붙여 봤다: 위험은 줄었지만 수익도 줄었다 (0) | 2026.10.01 |
| 미너비니 방식을 미국 주식에 그대로 적용해 봤다: 국내에서 통하던 규칙이 미국에서는? (0) | 2026.10.01 |
| 미너비니 방식을 국내 주식 11년 데이터로 백테스트해 봤다: 겉으로는 KOSPI를 크게 앞서는데 (0) | 2026.10.01 |
| 무한매수법을 TQQQ 말고 다른 3배 ETF로 백테스트해 봤다 (SOXL·TECL·UPRO·NAIL·TNA) (0) | 2026.10.01 |