"어젯밤 미국이 많이 빠졌으니 오늘 한국도 빠지겠네"라는 말은 흔하다. 그런데 이 말에는 두 가지 가정이 섞여 있다. 하나는 미국의 움직임이 한국 시장에 바로 반영된다는 것, 다른 하나는 그 반영이 시가에 끝나지 않고 장중에도 이어진다는 것이다. 한국 지수(KOSPI·KOSDAQ)와 미국 지수(S&P500·나스닥)의 일봉 16년치(2010-01~2026-09)로 시간 순서를 맞춰 확인해 봤다. 결론부터 말하면, 미국 결과는 다음 날 한국 시가 갭에 거의 전부 들어가 있었고, 시가 이후에 더 따라가는 모습(후반영)은 없었다. 오히려 평균적으로는 시가에서 조금 되돌려졌다.
먼저 시간 순서부터 맞춘다
선·후반영을 따지려면 어느 쪽이 먼저 열리는지가 중요하다. 한국 장은 한국시간 09:00~15:30이고, 미국 정규장은 한국시간으로 같은 날 밤 23:30(서머타임에는 22:30)에 열려 다음 날 새벽 6시(서머타임에는 5시)에 닫는다. 이 글에서는 미국 날짜 d의 장을 기준으로 한국 쪽을 이렇게 나눴다.
| 한국 쪽 구간 | 미국 d일 장과의 순서 |
| d일 한국 장 (같은 날짜) | 미국 d일 장보다 먼저 열리고 먼저 닫힘 |
| d 다음 거래일 시가 갭 (전날 종가 → 시가) | 미국 d일 장이 끝난 뒤 처음 열리는 가격. 미국 결과가 처음 반영되는 자리 |
| d 다음 거래일 장중 (시가 → 종가) | 시가 이후. 미국 결과가 시가에 다 반영되지 않았다면 여기서 더 움직일 것 |
| d 다다음 거래일 | 반영이 하루 이상 늦게 이어지는지 확인 |
이 글에서 쓰는 말의 뜻은 이렇다. 미국이 한국에 "후반영"된다는 것은 미국 결과가 한국 시장에서 시가 이후에도, 혹은 며칠에 걸쳐 천천히 반영된다는 뜻이다. 한국이 미국에 "선반영"한다는 것은 한국 장이 미국 장보다 먼저 같은 방향으로 움직여 미국 결과를 미리 보여 준다는 뜻이다.
무엇을 계산했나
- 데이터: KOSPI·KOSDAQ 지수의 시가·종가(2010-01-04~2026-09-17), S&P500·나스닥 종가(야후 파이낸스, 2009-06~2026-10-02). 미국 d일마다 한국의 해당 날짜들을 짝지어 약 4,200쌍을 만들었다. 한국이 쉬는 날에는 미국 d일 다음의 첫 한국 거래일을 썼다.
- 지표: 한국의 하루 수익을 시가 갭(전날 종가 → 오늘 시가)과 장중(시가 → 종가)으로 나눴다. 둘을 합하면 그날 종가 수익이다.
- 상관계수: 두 값이 같은 방향으로 움직이는 정도. +1이면 늘 같이 움직이고 0이면 관계가 없다. 제곱하면 한쪽이 다른 쪽의 움직임을 얼마나 설명하는지(R²)가 된다.
- 베타(기울기): 미국이 1% 움직였을 때 한국 지표가 평균 몇 % 움직이는지.
미국 결과는 한국 시가에 거의 전부 들어간다
| 미국 S&P500 d일 수익률과의 상관계수 | KOSPI | KOSDAQ |
| 한국 d 이전 거래일 | 0.02 | 0.01 |
| 한국 d일 (미국보다 먼저) | 0.17 | 0.17 |
| 한국 다음 거래일 시가 갭 | 0.61 | 0.67 |
| 한국 다음 거래일 장중(시가→종가) | -0.07 | -0.08 |
| 한국 다다음 거래일 종가 수익 | 0.02 | 0.05 |
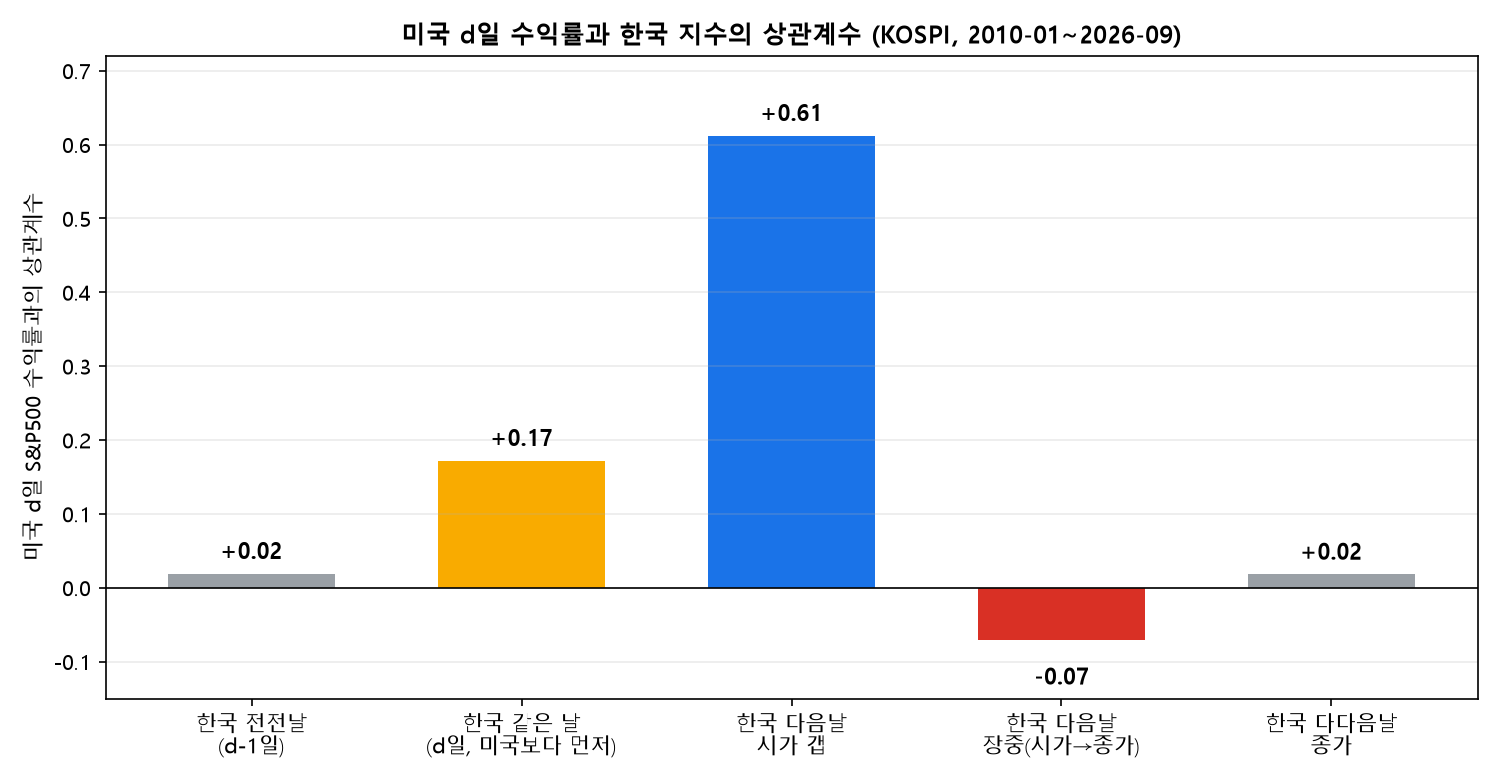
※ 표본 약 4,200쌍. 나스닥으로 바꿔도 거의 같다(KOSPI 시가 갭 0.61, 장중 -0.06).
미국 d일 수익률과 가장 강하게 움직이는 것은 한국의 다음 거래일 시가 갭이다. 상관계수 0.61(KOSPI)이고, 제곱한 R²는 0.38이라 시가 갭 움직임의 약 38%를 미국 d일 수익률 하나로 설명한다. 반면 한국의 그다음 날 이후는 상관이 0에 가깝다. 미국 결과는 한국이 열리자마자 처리되고, 그 뒤로 이틀째까지 끌고 가지는 않는다는 뜻이다.
시가 이후에 더 따라가지는 않았다
후반영이라면 시가 이후(장중)에도 미국 방향으로 더 움직여야 한다. 실제로는 반대였다. 장중 상관은 -0.07이고, 미국이 1% 움직일 때 시가 갭은 평균 0.49%, 장중은 -0.07%, 종가 수익은 0.42%였다. 시가 갭이 그날 종가 반응의 115%였고, 장중에서 약 15%가 되돌려진 셈이다.
| 미국 d일 S&P500 수익률 | 일수 | 미국 평균 | KOSPI 시가 갭 | KOSPI 장중 | KOSPI 종가 |
| -2% 이하 | 138 | -3.04% | -1.51% | +0.27% | -1.25% |
| -2% ~ -1% | 331 | -1.40% | -0.73% | +0.04% | -0.69% |
| -1% ~ 0% | 1,439 | -0.36% | -0.10% | -0.06% | -0.16% |
| 0% ~ +1% | 1,740 | +0.40% | +0.30% | -0.06% | +0.24% |
| +1% ~ +2% | 447 | +1.35% | +0.75% | -0.08% | +0.67% |
| +2% 이상 | 104 | +3.04% | +1.21% | -0.20% | +1.00% |
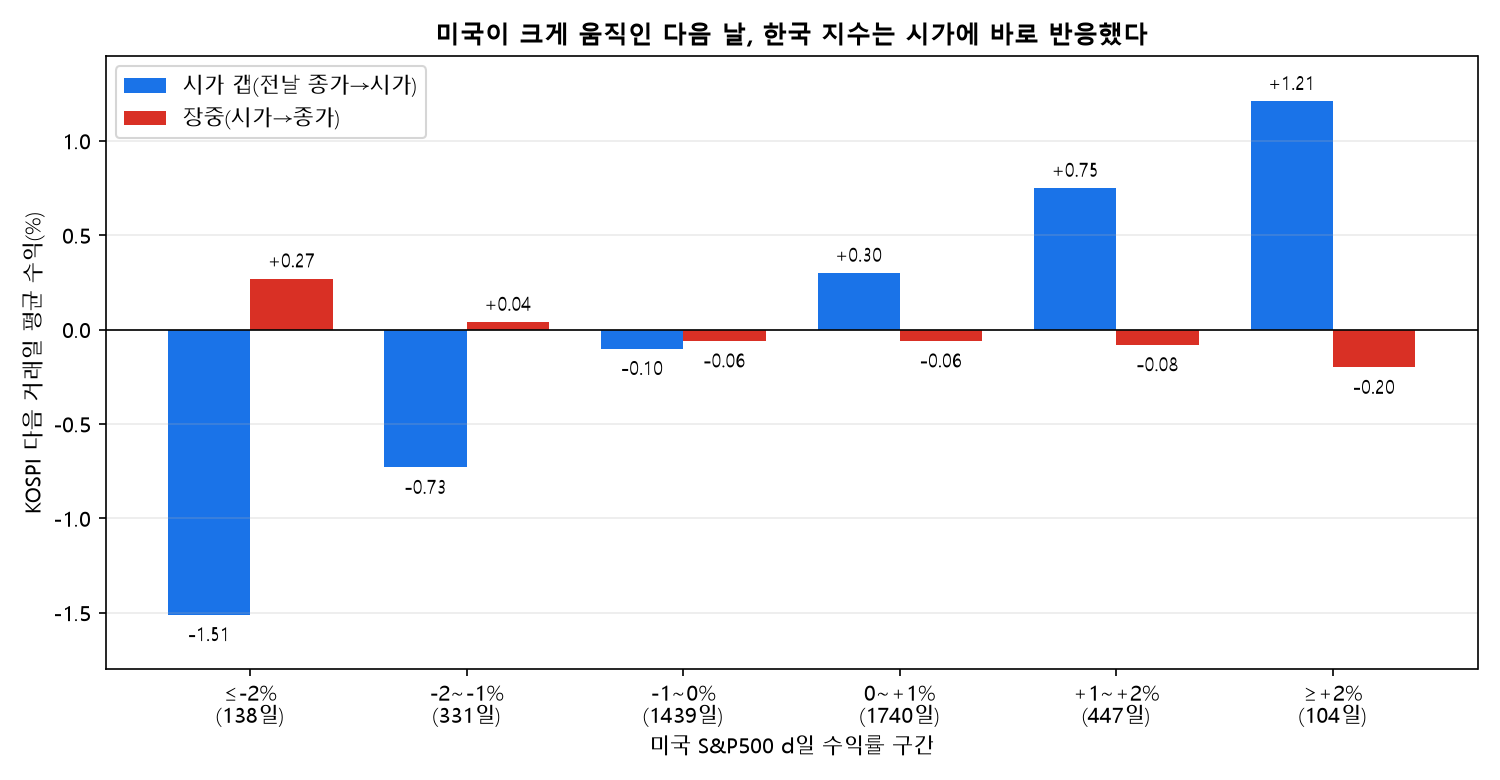
미국이 크게 빠진 날(-2% 이하)에는 한국이 평균 -1.51%로 시작했지만 장중에는 평균 +0.27% 올랐고, 138일 중 66%가 장중에 올랐다. 반대로 미국이 크게 오른 날(+2% 이상)에는 평균 +1.21%로 시작해 장중에 -0.20% 내렸다. 큰 움직임일수록 시가에서 과하게 반응하고 장중에 일부 되돌리는 모양이다. 하루 더 지난 뒤(다다음 거래일)의 평균은 각각 -0.09%, 0.00%로 이어지는 흐름이 없었다.
장중 상관 -0.07은 표본이 4천 개가 넘어서 0이 아니라고 볼 수 있는 값이지만, R²로는 0.5%에 불과하다. "시가 이후에 되돌린다"고 말할 수는 있어도, 이 되돌림을 믿고 매매할 만큼 큰 효과는 아니다.
한국이 미국을 먼저 반영하는가
한국 d일(미국보다 먼저 열린 날)의 수익과 미국 d일 수익의 상관은 0.17이었다. 설명력으로는 3% 정도다. 한국이 미국을 미리 알려 주는 신호라고 부르기엔 약하다. 한 가지 더 확인했다. 한국 d일 수익에는 미국 d-1일 영향이 이미 섞여 있으므로, 이를 빼고도 한국 d일 수익이 미국 d일을 설명하는지 회귀해 봤다.
| 미국 d일 = 한국 d일 + 미국 d-1일 (회귀) | 한국 d일 계수 | 미국 d-1일 계수 | 설명력 R² |
| KOSPI - S&P500 | +0.195 | -0.196 | 0.063 |
| KOSDAQ - S&P500 | +0.150 | -0.172 | 0.054 |
미국 전날 영향을 걸러 내고도 한국 d일 수익은 미국 d일 수익과 같은 방향의 관계(+0.15~0.20)가 남았다. 아시아 시간대에 나온 소식이 한국에 먼저 반영되고 미국이 이어서 같은 방향으로 반응하는 모습과 맞는다. 다만 설명력이 6% 안팎이라 크지 않고, 같은 뉴스에 양쪽이 반응한 것인지 한국이 먼저 알려 준 것인지는 이 계산으로 가를 수 없다.
KOSDAQ은 되돌림이 더 컸다
| 미국 d일 S&P500 수익률 | KOSDAQ 시가 갭 | KOSDAQ 장중 | KOSDAQ 종가 |
| -2% 이하 | -1.65% | +0.53% | -1.13% |
| -2% ~ -1% | -0.63% | -0.06% | -0.69% |
| -1% ~ 0% | +0.07% | -0.23% | -0.17% |
| 0% ~ +1% | +0.41% | -0.19% | +0.22% |
| +1% ~ +2% | +0.78% | -0.25% | +0.53% |
| +2% 이상 | +1.31% | -0.32% | +0.99% |
KOSDAQ도 시가 갭이 압도적이라는 점은 같다(상관 0.67, 베타 0.48). 다만 미국이 오른 날 장중 평균이 -0.19~-0.32%로 KOSPI보다 일관되게 내렸다. 미국 수익과 상관없이 장중 평균이 음수인 날이 많아서, 이 되돌림에는 "시초에 갭이 크게 벌어진 뒤 매물이 나오는" 특성이 섞여 있을 수 있다. 원인까지는 확인하지 못했다.
연도별로 봐도 같은가
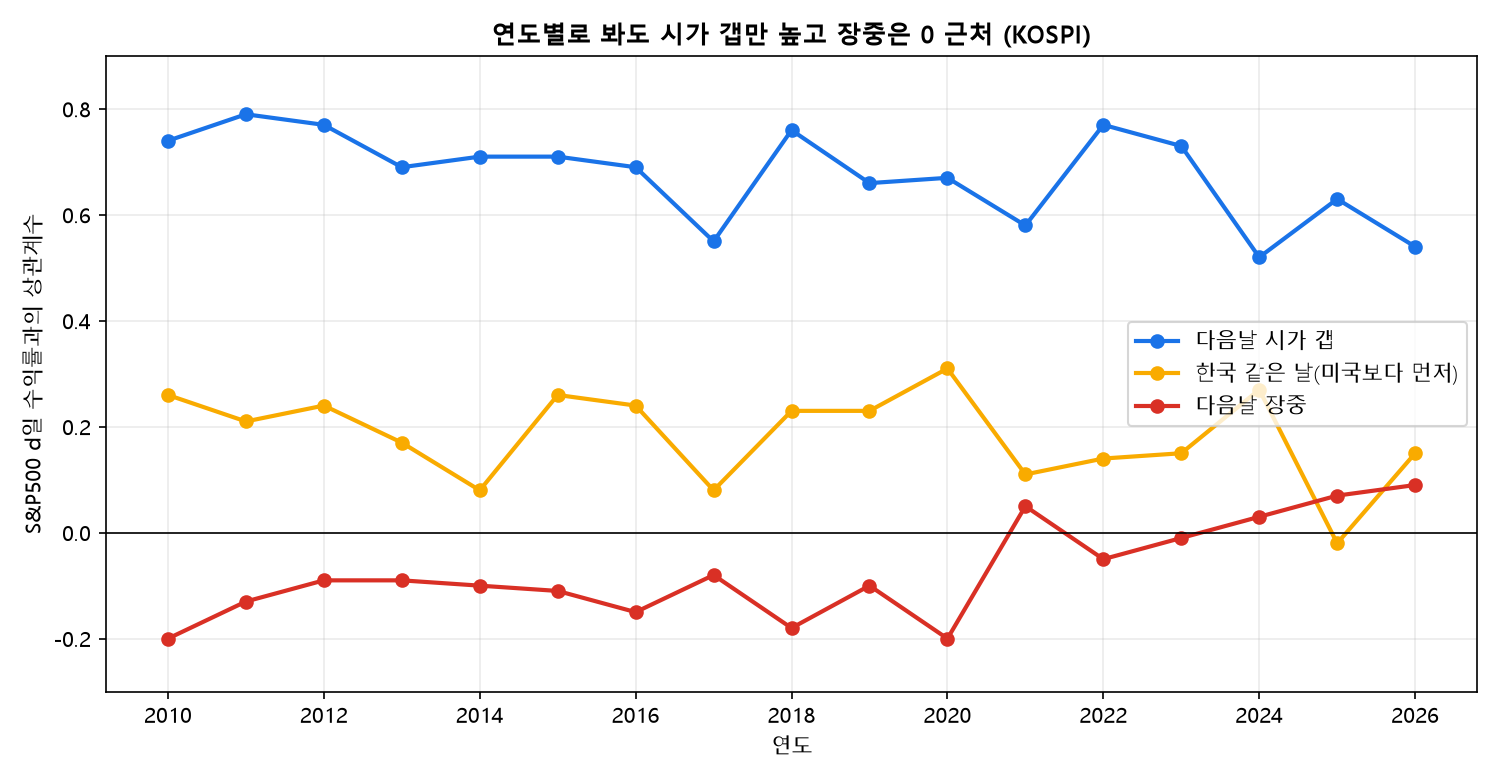
연도별로 나눠도 시가 갭 상관은 0.52~0.79로 높았다. 한국 d일(미국보다 먼저)의 상관은 -0.02~0.31로 해마다 들쭉날쭉했다. 장중 상관은 2010~2020년에는 -0.08~-0.20로 대체로 음수였다가 2021년 이후에는 -0.05~+0.09로 0 근처가 됐다. 즉 시가 이후의 되돌림은 최근 몇 년간 거의 사라졌고, 후반영이 생긴 것도 아니다.
이 결과가 말하는 것
- 미국 → 한국은 "후반영"이 아니라 "시가에 바로 반영"이다. 미국 결과를 보고 한국 시가에 따라 사거나 파는 것은 이미 갭에 반영된 가격을 받는 일이다. 시가 이후 평균은 0 근처이거나 약한 반대 방향이었다.
- 하루 이상 늦게 이어지는 반영은 없었다. 다다음 거래일의 상관은 0.02~0.05였다.
- 한국 → 미국 쪽 신호는 약하다. 같은 날 상관 0.17, 설명력 3%.
- 큰 폭의 움직임에서는 시가가 과하게 반응했다가 장중에 일부 되돌아오는 경향이 있었지만(-2% 이하 날 장중 평균 +0.27%), 이 값은 비용을 빼면 남는 크기가 아니다.
이 검증의 한계
- 지수 단위 결과다. 개별 종목이나 업종(반도체, 2차전지 등)은 미국 영향을 더 길게 또는 더 크게 받을 수 있다. 이 글로는 알 수 없다.
- 지수 시가는 동시호가로 정해진 값이다. ETF나 선물의 첫 체결가와 다를 수 있고, 실제로 시가에 거래할 때의 체결 가격 차이는 반영하지 않았다.
- 상관은 인과가 아니다. 양쪽이 같은 뉴스에 반응해서 같이 움직인 것일 수 있다.
- 시차 처리는 단순화했다. 서머타임과 한국 휴장일은 "미국 d일 다음 첫 한국 거래일"로 짝지었다. 야간 선물이나 장 마감 후 미국 시간외 거래는 보지 않았다.
- 가격 지수라 배당이 빠져 있고, 2020년 3월 같은 변동성이 매우 큰 시기가 평균에 영향을 줄 수 있다.
정리
- 미국 d일 수익률과 한국 다음 거래일 시가 갭의 상관은 KOSPI 0.61, KOSDAQ 0.67이었다. 미국 1% 움직임이 한국 시가에 평균 약 0.5% 반영됐다.
- 시가 이후(장중)에는 같은 방향으로 더 움직이지 않았고, 평균적으로 약간 되돌렸다(상관 -0.07). 이틀째 이후의 상관은 0에 가까웠다.
- 한국이 미국보다 먼저 같은 방향으로 움직이는 정도는 약했다(상관 0.17).
- 따라서 "미국이 한국에 후반영된다"기보다 "미국 결과가 한국 시가에 곧바로 반영된다"가 이 데이터에 더 맞는 표현이다.
※ 본 글은 과거 데이터를 이용한 개인 학습 기록이며 특정 종목이나 매매 방식의 매수·매도를 권유하지 않습니다. 과거 성과가 미래 수익을 보장하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| VIX가 높을 때 VIX 숏 ETF(SVXY)를 사면 어떻게 될까? 2011~2026 백테스트 (0) | 2026.10.05 |
|---|---|
| 반도체는 미국에 더 민감할까? 한국 장 중 미국 선물, VIX, 이벤트 일정까지 확인했다 (1) | 2026.10.05 |
| 『대형주 추세추종 투자법칙』의 60·120일선 규칙을 국내 일봉 11년으로 검증했다 (0) | 2026.10.04 |
| 『환율의 대전환』의 엔화와 분할 환전 이야기를 데이터로 확인했다: 엔화는 정말 안전자산일까 (1) | 2026.10.02 |
| 『트레이딩의 전설』의 매매 원칙을 국내 일봉 데이터로 확인했다: 거래대금, 손절, 상한가 매매 (0) | 2026.10.02 |