『환율의 대전환』의 금 이야기(/24)와 달러·원화 이야기(/26)에 이어, 이번에는 이 책의 2부(엔화)와 머리말의 시점 분산에서 데이터로 확인할 수 있는 주장 세 가지를 확인했다. 먼저 결론부터 말하면, 엔화가 위기에 오르는 안전자산이라는 말은 위기마다 달랐고, 엔화가 싸 보일 때 사 모으라는 방식은 과거 데이터로는 한 번의 사례가 평균을 끌어올렸으며, 나누어 환전하는 것은 평균 비용을 줄이지는 않고 결과의 폭만 줄였다.
먼저 밝혀 둘 것
- 특정 통화를 추천하거나 환전을 권유하는 글이 아니다.
- 책이 사용한 기간과 지표의 정확한 정의를 알 수 없어서 책의 숫자를 그대로 재현한 것이 아니라 같은 질문을 내 방식으로 확인한 것이다.
- 일본은행의 금리 판단, 엔화의 앞으로의 방향 같은 저자의 전망은 검증할 수 없어서 제외했다.
- 환전 수수료와 스프레드는 반영하지 않았다.
어떻게 검증했나
| 환율 | 미국 연준 데이터베이스(FRED)의 일별 원/달러, 엔/달러. 원화 기준 엔화는 100엔당 원(원/달러 ÷ 엔/달러 × 100)으로 계산. 1990년부터 |
| 엔 가치 | 엔/달러의 역수. 올라가면 엔이 달러 대비 강해졌다는 뜻 |
| 위기 구간 | S&P500(SPY) 고점에서 저점까지의 기간 5개(내가 사후에 고름) |
| 분할 환전 | 1999년 1월부터 매달 시작하는 12개월 창 321개. 일시 환전은 첫 달 초 환율, 분할 환전은 12개월 월초 환율의 평균 |
| 기준 시점 | 2026년 9월 말 |
주장 1. 일본은 대외순채권이 많아서 경제 위기가 오면 엔화 가치가 오른다
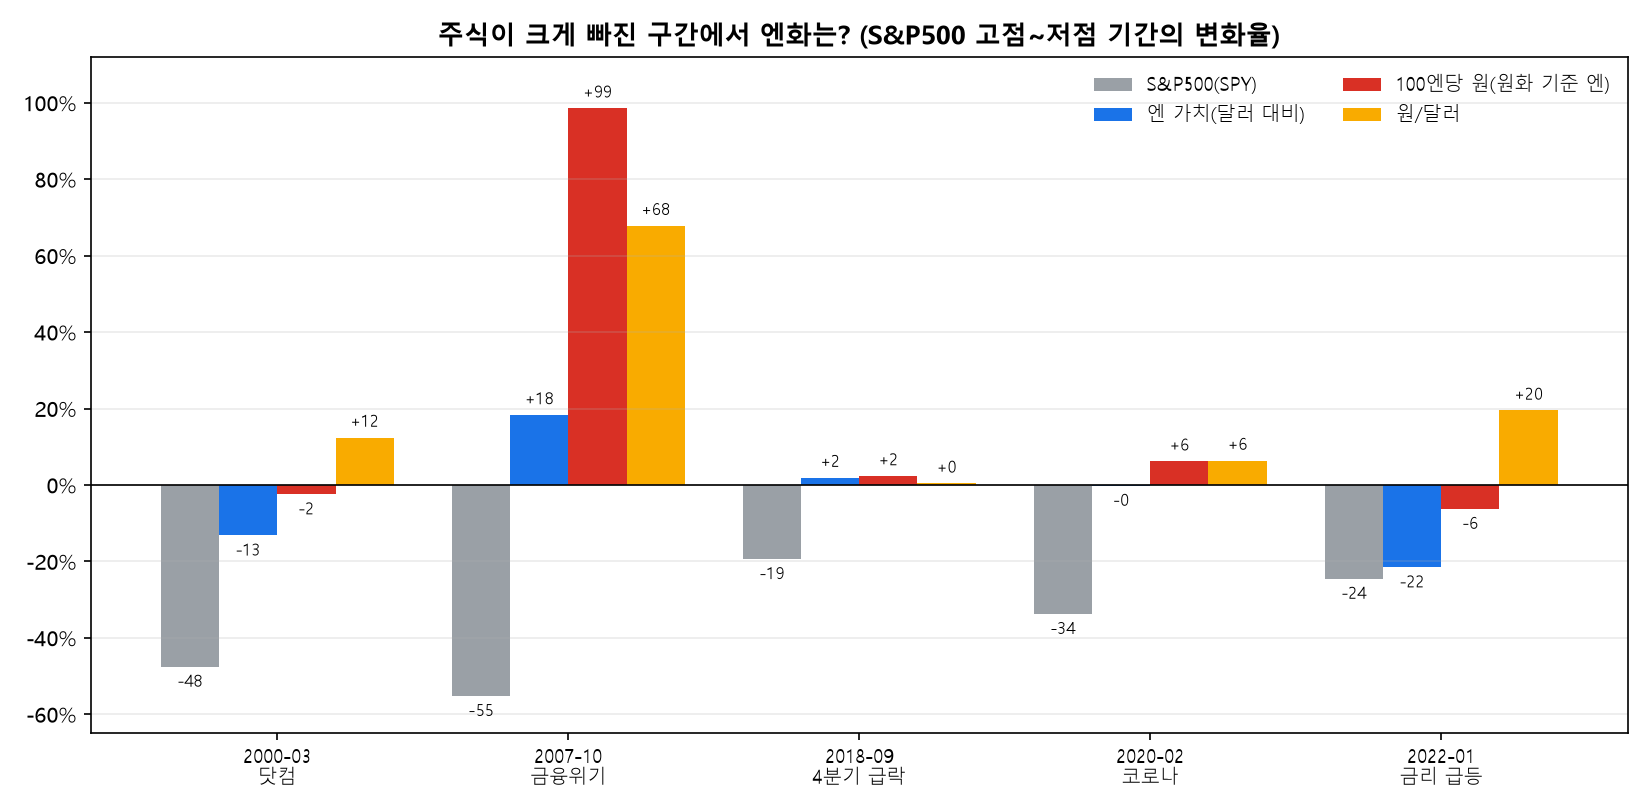
| 구간 (SPY 고점~저점) | SPY | 엔 가치(달러 대비) | 100엔당 원 | 원/달러 |
|---|---|---|---|---|
| 2000-03 ~ 2002-10 (닷컴) | -48% | -13% | -2% | +12% |
| 2007-10 ~ 2009-03 (금융위기) | -55% | +18% | +99% | +68% |
| 2018-09 ~ 2018-12 (4분기 급락) | -19% | +2% | +2% | +0% |
| 2020-02 ~ 2020-03 (코로나) | -34% | 0% | +6% | +6% |
| 2022-01 ~ 2022-10 (금리 급등) | -24% | -22% | -6% | +20% |
- 엔화는 위기마다 다르게 움직였다. 달러 대비 엔 가치가 뚜렷하게 오른 위기는 금융위기(+18%) 하나였고, 4분기 급락(+2%)은 소폭이었으며, 코로나는 변화가 없었고(0%), 닷컴(-13%)과 금리 급등(-22%)에서는 오히려 크게 내렸다.
- 월 단위로 보면 SPY가 한 달에 5% 넘게 빠진 35개월 동안 엔 가치는 평균 +0.6%였고 오른 달은 63%였다. 8% 넘게 빠진 13개월에는 평균 -1.0%, 오른 달 38%였다. 주식과 엔 가치의 월간 상관계수는 1999년 이후 -0.02로 사실상 없었다. 기간별로는 1999~2009년 +0.02, 2010~2019년 -0.28, 2020년 이후 +0.23으로 바뀌었다.
- 원화로 환산한 엔화는 위기 때 더 많이 올랐다. SPY가 5% 넘게 빠진 달의 80%에서 100엔당 원이 올랐다(평균 +3.8%). 그런데 같은 달에 원/달러도 평균 +3.2% 올랐다. 원화 투자자가 얻은 상승의 상당 부분은 엔화가 강해서가 아니라 원화가 약해져서 생긴 것이다. 금융위기 구간의 +99%도 원/달러가 +68% 오른 영향이 컸다.
- 결론적으로 "위기에 엔화가 오른다"는 금융위기 같은 경기 충격형 위기에서는 맞았고, 금리가 급등하던 2022년에는 반대였다. 같은 안전자산이라도 위기의 성격에 따라 달랐다는 점은 앞선 글의 금, 장기국채 결과와 같다.
주장 2. 엔화는 약세가 과도할 때 관심 없는 시기에 조금씩 사서 되돌림을 기다린다
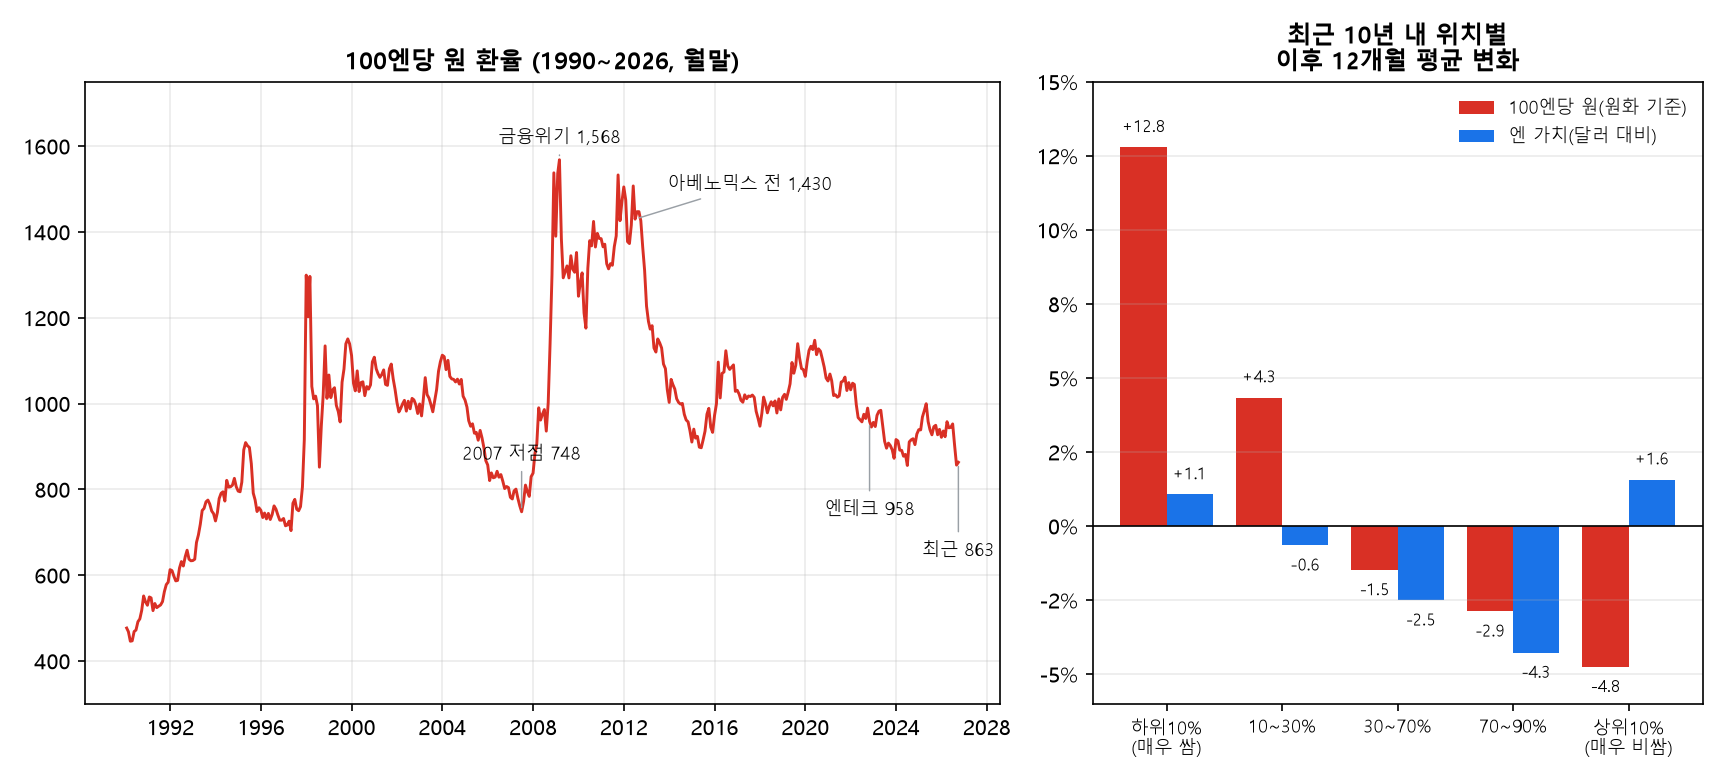
책은 엔화로 큰 이익을 보려면 다들 환전하려 하는 시기를 피하고, 의구심이 드는 시기에 소액으로 늘려 가라고 말한다. 이 방식을 "엔화가 싸 보이는 시기에 샀다"로 바꿔서, 현재 가격이 최근 10년 안에서 어디에 있었는지(위치)에 따라 이후 12개월 평균 변화를 구했다(월말 기준, 겹치는 구간).
| 최근 10년 내 위치 | 해당 월 수(100엔당 원 기준) | 100엔당 원: 이후 12개월 평균 | 엔 가치(달러 대비): 이후 12개월 평균 |
|---|---|---|---|
| 하위 10% (매우 쌈) | 29(이후 값 있는 것 26) | +12.8% | +1.1% |
| 10~30% | 81 | +4.3% | -0.6% |
| 30~70% | 123 | -1.5% | -2.5% |
| 70~90% | 39 | -2.9% | -4.3% |
| 상위 10% (매우 비쌈) | 50 | -4.8% | +1.6% |
- 100엔당 원이 싸 보일 때 산 경우는 이후 평균이 높았다. 하위 10%에서는 이후 12개월 평균이 +12.8%였다. 하지만 이 구간의 달은 대부분 두 시기에 몰려 있다. 2006년 11월~2007년 10월(11개월)의 평균이 +25.0%였고, 그 뒤 금융위기로 원화가 폭락한 영향이었다. 이 시기를 빼면 나머지(2022년 11월, 2023년 6월~2024년 6월, 2024년 10월)의 평균은 약 +3.8%에 그쳤다.
- 엔화 자체로 보면 효과가 없었다. 달러 대비 엔 가치로 보면 싼 구간(+1.1%)과 비싼 구간(+1.6%)의 결과가 거의 같았다. 위의 높은 숫자는 엔화의 반등이 아니라 원/달러가 오른 효과가 대부분이었다는 뜻이다.
- 엔화를 싸 보인다고 판단한 최근 시기는 아직 성과가 없다. 100엔당 원은 2022년 10월 958원, 2024년 7월 911원이었고 2026년 9월은 863원으로, 각각 -10.0%, -5.2%였다. 최근 값은 최근 10년 안에서 하위 2% 수준이다. 이 구간에서 소액으로 나누어 샀더라도 평가손이었다는 뜻이다. 앞으로의 방향은 이 데이터로 알 수 없다.
주장 3. 소액으로 시점을 나누면 환율 위험을 줄이는 보험이 된다
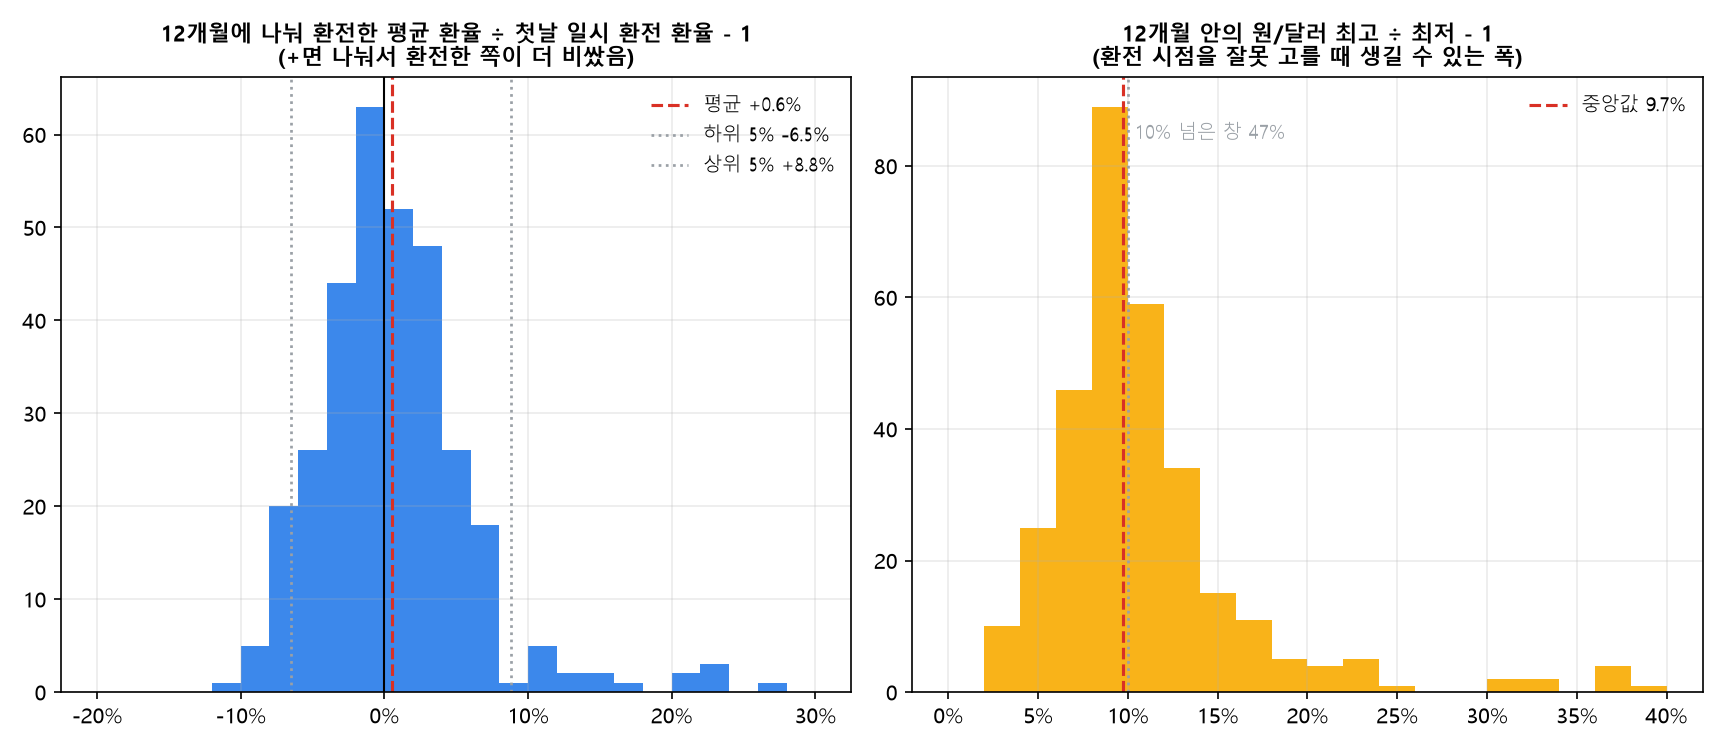
12개월 동안 매달 같은 금액을 환전한 경우와 첫 달에 한 번에 환전한 경우의 평균 환율을 비교했다. 달러를 사는 경우로 계산했지만, 원화로 바꾸는 경우도 방향만 반대일 뿐 같은 구조다.
| 지표 (12개월 창 321개) | 값 |
|---|---|
| 나누어 환전한 평균 환율 ÷ 첫날 환율 - 1 (평균) | +0.6% |
| 같은 값의 중앙값 | +0.05% |
| 같은 값의 하위 5% / 상위 5% | -6.5% / +8.8% |
| 나눈 쪽이 더 쌌던 창의 비중 | 50% |
| 12개월 안의 최고 환율 ÷ 최저 환율 - 1 (중앙값) | 9.7% |
| 고저 폭이 10%를 넘은 창의 비중 | 47% |
| 첫날 환율이 12개월 평균보다 5% 넘게 비쌌던 창 / 쌌던 창 | 12% / 12% |
- 평균 비용은 거의 같았다. 나누어 환전한 쪽이 더 쌌던 창이 정확히 절반이었고, 평균 차이는 +0.6%(환율이 서서히 오르던 영향)였다. 나누면 더 싸게 바꾼다는 근거는 없었다.
- 하지만 결과의 폭은 줄었다. 12개월 안에 환율이 최저에서 최고까지 10% 가까이 움직이는 일이 흔했고(중앙값 9.7%, 47%의 창에서 10% 넘음), 첫날 한 번에 바꾸면 12개월 평균보다 5% 넘게 비싸거나 싸게 바꿀 확률이 각각 12%였다. 나누어 바꾸면 이런 극단을 피할 수 있다.
- 환율이 한 방향으로 크게 움직인 해에는 나누는 쪽이 불리했다. 12개월 뒤 환율이 15% 넘게 오른 18개 창에서는 나눈 쪽이 평균 14.3% 더 비싸게 샀고, 반대로 10% 넘게 내린 22개 창에서는 나눈 쪽이 7.3% 쌌다. 나누는 것은 방향을 맞히는 방법이 아니라 "틀렸을 때의 후회를 줄이는 방법"이다.
- 책이 말한 "포트폴리오 보험"이라는 표현은 평균 수익을 올린다는 뜻이 아니라 극단적인 결과를 줄여 준다는 뜻으로는 맞았다.
이 검증의 한계
- 위기 구간 5개는 내가 사후에 골랐고, 표본이 적다.
- "싼 구간"은 최근 10년 안의 상대적 위치로 정의했다. 다른 기준으로 정하면 결과가 달라질 수 있다.
- 월말 값 기준이고 12개월 창과 위치별 평균은 서로 겹쳐서 독립된 표본이 아니다. 하위 10% 구간은 사실상 서너 번의 사례다.
- 엔/원은 직접 거래 환율이 아니라 원/달러와 엔/달러로 만든 값이라, 실제 환전 환율과 차이가 있다.
- 환전 수수료, 스프레드, 이자(엔화 예금, 달러 예금)는 반영하지 않았다.
정리
| 책의 주장 | 결과 |
|---|---|
| 위기가 오면 엔화 가치가 오른다 | 5개 위기 중 뚜렷하게 오른 것은 금융위기 하나. 2022년에는 -22%. 원화 기준 상승은 원화 약세 효과가 컸음 |
| 엔화는 과도한 약세에서 관심 없을 때 사서 되돌림을 기다린다 | 싼 구간 이후 평균이 높았지만 2007년 한 시기가 끌어올렸고, 엔 가치 자체로는 효과 없음. 최근 시기는 아직 평가손 |
| 소액으로 시점을 나누면 보험이 된다 | 평균 비용은 같고(반반), 극단적인 결과를 줄여 줌 |
환율에 대한 책의 설명은 방향은 크게 틀리지 않았지만, 엔화처럼 안전자산이라는 이름이 붙은 통화도 위기의 성격에 따라 정반대로 움직였고, "싸 보이는 시기"는 사실 몇 번의 시기가 평균을 만들고 있었다. 시점을 나누는 것이 가장 단순하게 데이터와 맞는 조언이었지만, 그것은 더 많이 벌게 해 주는 방법이 아니라 틀렸을 때의 후회를 줄이는 방법이었다.
함께 보면 좋은 글: 『환율의 대전환』 후기, 금 이야기 검증, 환율 이야기 검증
※ 본 글은 과거 데이터를 이용한 개인 학습 기록이며 특정 통화나 자산의 매수·매도를 권유하지 않습니다. 과거 성과가 미래를 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 미국 주식은 한국 주식에 선반영일까, 후반영일까? 지수 16년으로 시차를 확인했다 (0) | 2026.10.05 |
|---|---|
| 『대형주 추세추종 투자법칙』의 60·120일선 규칙을 국내 일봉 11년으로 검증했다 (0) | 2026.10.04 |
| 『트레이딩의 전설』의 매매 원칙을 국내 일봉 데이터로 확인했다: 거래대금, 손절, 상한가 매매 (0) | 2026.10.02 |
| 『환율의 대전환』의 환율 이야기를 데이터로 확인했다: 원화는 정말 안정적일까 (0) | 2026.10.02 |
| 『환율의 대전환』의 금 이야기를 데이터로 확인했다: 금은 정말 안전자산일까 (1) | 2026.10.02 |