앞선 글(잼투리 『인생을 바꾸는 최고의 ETF』 후기)에서, 이 책이 제시하는 주장을 그대로 믿기보다 직접 확인해 보고 싶다고 했다. 이번에는 책이 다룬 ETF 중 데이터로 확인할 수 있는 주장을 골라 실제 ETF 가격 데이터로 검증했다. 먼저 결론부터 말하면, 대부분의 주장은 방향이 같았지만, 거의 모든 비교가 2010년대 이후 미국이 강했던 구간에 기대고 있었다.
먼저 밝혀 둘 것
- 특정 ETF를 추천하거나 투자를 권유하는 글이 아니다.
- 책이 사용한 데이터, 구간, 지표의 정확한 정의를 알 수 없어서 책의 숫자를 그대로 재현한 것이 아니라 같은 질문을 내 방식으로 확인한 것이다.
- 책의 일부 비교는 1998년부터의 구간인데, SCHD는 2011년에 상장되어 그 구간은 검증할 수 없다.
- 서울 아파트와의 비교, 비트코인 비중, 증권사 파산 같은 주장과 투자자 행동에 관한 주장은 이 방식으로 검증할 수 없어서 제외했다.
어떻게 검증했나
| 데이터 | 각 ETF의 분할·배당 조정 가격(배당 재투자 기준 총수익) |
| 조합 운용 | 매년 첫 거래일에 목표 비중으로 리밸런싱 |
| 지표 | 연 수익률(CAGR), 연 변동성, 최대 낙폭(MDD), 소르티노 지수(수익률을 하락 변동성으로 나눈 값. 책이 말하는 "하락 변동성 대비 수익률"에 가까움), 칼마 지수(연 수익률 ÷ 최대 낙폭) |
| 비교 기간 | 각 ETF가 상장된 이후 SPY 또는 QQQ와 같은 기간. 세금과 환율은 반영하지 않음 |
주장 1. SCHD와 QQQ를 섞으면 변동성은 줄이면서 수익률은 높일 수 있다
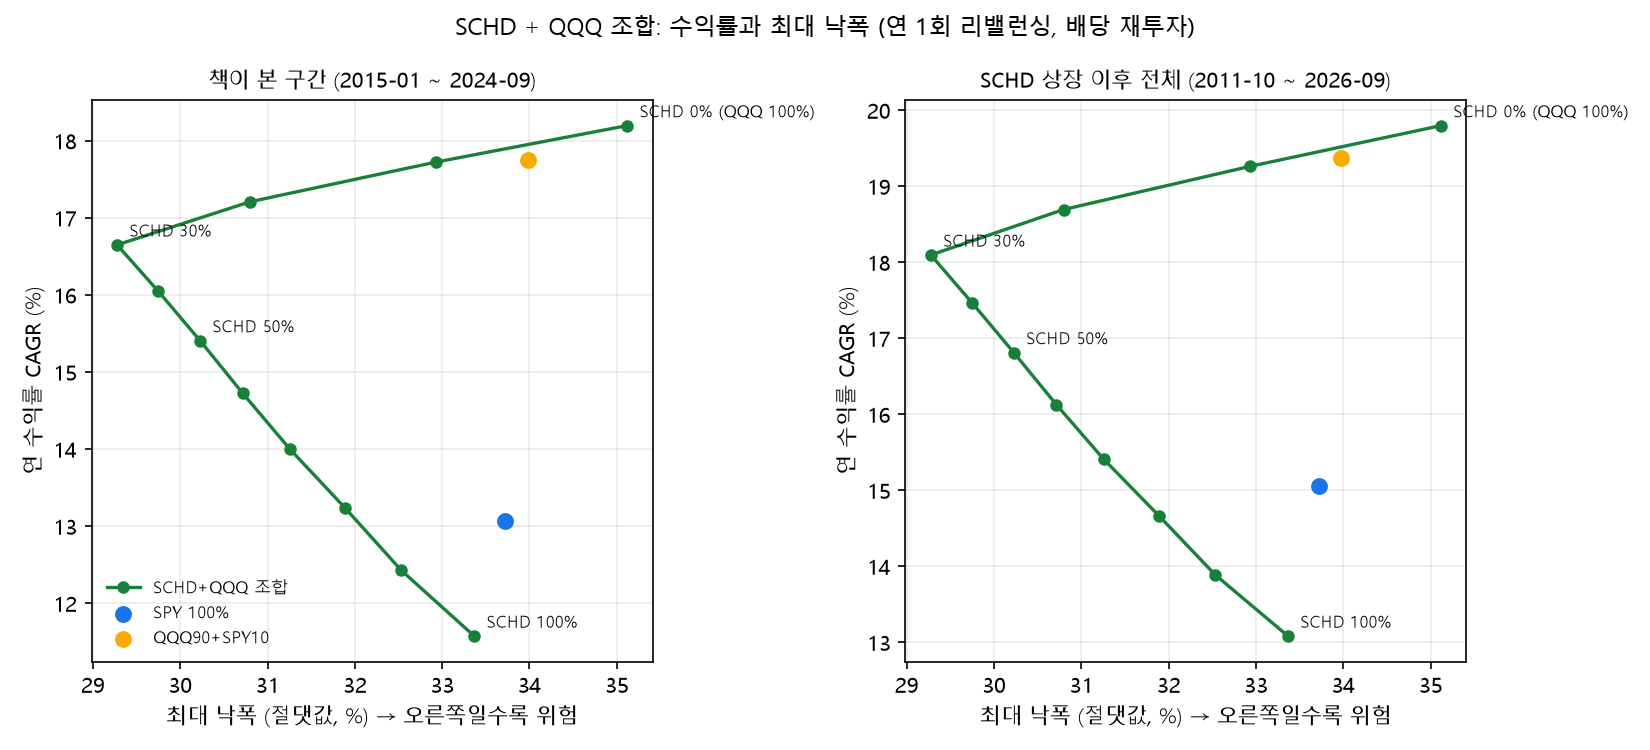
SCHD 비중을 0%에서 100%까지 10%씩 바꿔 가며 QQQ와 섞었다. 책이 본 구간(2015년 1월~2024년 9월)과, SCHD 상장 이후 전체(2011년 10월~2026년 9월) 두 가지를 확인했다.
| 조합 | 2015-01 ~ 2024-09 (책이 본 구간) | 2011-10 ~ 2026-09 (전체) | ||||||
|---|---|---|---|---|---|---|---|---|
| 연 수익률 | 변동성 | 최대 낙폭 | 소르티노 | 연 수익률 | 변동성 | 최대 낙폭 | 소르티노 | |
| SCHD 100% | 11.6% | 16.8% | -33.4% | 1.05 | 13.1% | 15.4% | -33.4% | 1.26 |
| SCHD 60% + QQQ 40% | 14.7% | 17.6% | -30.7% | 1.23 | 16.1% | 16.1% | -30.7% | 1.44 |
| SCHD 30% + QQQ 70% | 16.7% | 19.4% | -29.3% | 1.26 | 18.1% | 18.0% | -29.3% | 1.46 |
| SCHD 10% + QQQ 90% | 17.7% | 21.0% | -32.9% | 1.25 | 19.3% | 19.6% | -32.9% | 1.43 |
| QQQ 100% | 18.2% | 21.9% | -35.1% | 1.23 | 19.8% | 20.6% | -35.1% | 1.41 |
| QQQ 90% + SPY 10% | 17.8% | 21.4% | -34.0% | 1.23 | 19.4% | 20.1% | -34.0% | 1.41 |
| SPY 100% | 13.1% | 17.7% | -33.7% | 1.09 | 15.1% | 16.7% | -33.7% | 1.32 |
- "SPY보다 변동성은 낮고 수익률은 높다"는 주장은 SCHD 비중이 50~60% 이상인 조합에서 재현됐다. 예를 들어 SCHD 60% + QQQ 40%는 변동성 17.6%(SPY 17.7%)에 수익률 14.7%(SPY 13.1%)였다. 반면 QQQ 비중이 높은 조합은 수익률은 더 높지만 변동성도 SPY보다 컸다.
- 최대 낙폭이 가장 작았던 조합은 SCHD 30% + QQQ 70%(-29.3%)였다. 두 구간 모두 같았다. SCHD 비중을 그 이상 올려도 낙폭이 더 줄지 않고 오히려 늘었다.
- 순위는 재현되지 않았지만 상위권의 성격은 비슷했다. 책은 QQQ 비중이 높고 SCHD가 10~30%인 조합을 상위로 꼽았다. 내 계산에서도 소르티노 기준 상위 5개가 SCHD 10~50% 조합이었다. 다만 이들의 소르티노는 1.25~1.26으로 사실상 같아서 "몇 위인가"는 의미 있는 차이가 아니었다.
- "배당 성장 ETF는 하락장에서 방어력이 돋보인다"는 부분은 재현되지 않았다. SCHD 단독의 최대 낙폭은 -33.4%로 SPY(-33.7%)와 거의 같았고, 수익률은 오히려 낮았다(13.1% 대 15.1%). 이 구간의 최대 낙폭은 2020년 코로나 급락이었고, 그 시기에는 방어 효과가 없었다.
주장 2. 커버드콜 ETF는 장기 투자에서 SPY보다 수익률이 낮다
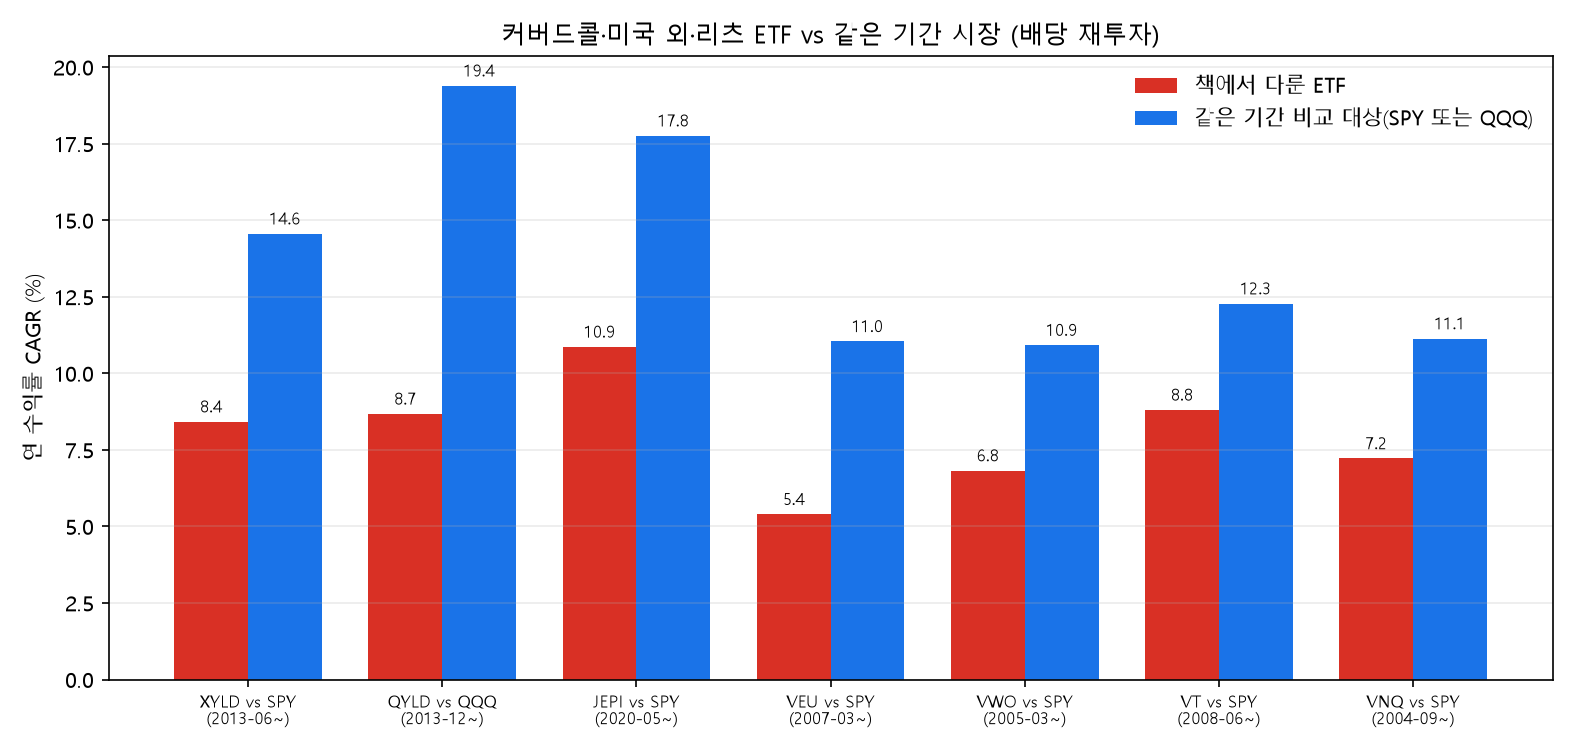
| 비교 (같은 기간) | 연 수익률 | 연 변동성 | 최대 낙폭 |
|---|---|---|---|
| XYLD vs SPY (2013-06~) | 8.4% vs 14.6% | 13.5% vs 16.9% | -33.5% vs -33.7% |
| QYLD vs QQQ (2013-12~) | 8.7% vs 19.4% | 14.7% vs 21.3% | -24.8% vs -35.1% |
| JEPI vs SPY (2020-05~) | 10.9% vs 17.8% | 10.6% vs 16.8% | -13.7% vs -24.5% |
재현됐다. 세 ETF 모두 시장보다 수익률이 크게 낮았다. 대신 변동성과 낙폭은 작았고, 특히 JEPI는 낙폭이 시장의 절반 수준이었다. 책은 커버드콜이 현금흐름이 필요한 사람에게 맞다고 말하는데, 이 결과는 그 설명과 일치한다. (책이 말한 XYLD·QYLD의 총수익 연 6~7%보다는 내 계산이 조금 높았지만, 시장보다 크게 낮다는 결론은 같다.)
주장 3. 미국 외 ETF는 수익률이 현저히 낮았다
| 비교 (같은 기간) | 연 수익률 | 연 변동성 | 최대 낙폭 |
|---|---|---|---|
| VEU vs SPY (2007-03~) | 5.4% vs 11.0% | 21.8% vs 19.6% | -61.5% vs -55.2% |
| VWO vs SPY (2005-03~) | 6.8% vs 10.9% | 26.0% vs 18.9% | -67.7% vs -55.2% |
| VT(전 세계) vs SPY (2008-06~) | 8.8% vs 12.3% | 20.4% vs 19.7% | -50.2% vs -47.2% |
최근 10년(2016-09~)과 5년(2021-09~)으로 줄여도 SPY가 앞섰다. 10년 기준으로 SPY 연 15.3%, VT 12.4%, 미국 외 선진국 9.8%, 신흥국 7.7%였다.
이 기간에서는 재현됐다. 하지만 구간을 넓히면 이야기가 달라진다. ETF가 2003년부터 있는 미국 외 선진국 ETF(EFA)로 비교해 보면 다음과 같다.
- 2003~2007년에는 EFA가 누적 +167%로 SPY(+77%)를 크게 앞섰다. 이후에 역전됐다.
- 2003년부터 2026년까지 연도별로 EFA가 SPY를 이긴 해는 24개 연도 중 10번이다(2003~2007, 2009, 2012, 2017, 2022, 2025).
- 다만 어떤 5년 구간을 잡아도 EFA가 SPY를 앞서는 비율은 15% 정도로 드물었다. 전체 기간으로는 EFA 연 8.1%, SPY 연 11.6%다.
즉 "미국 외 ETF가 낮았다"는 것은 지난 20년 대부분에서는 사실이지만 항상 그런 것은 아니었다. 앞으로도 그럴지는 이 데이터로 알 수 없다.
주장 4. 60/40은 연 8%, 금·채권·주식 조합은 수익은 비슷하고 변동성은 낮다
| 구성 (연 1회 리밸런싱) | 기간 | 연 수익률 | 변동성 | 최대 낙폭 | 소르티노 |
|---|---|---|---|---|---|
| SPY 60% + 채권(AGG) 40% | 2003-09~2026-09 | 8.2% | 10.9% | -33.7% | 1.11 |
| SPY 100% | 같은 기간 | 11.2% | 18.5% | -55.2% | 0.94 |
| SPY 40% + 채권 30% + 금(GLD) 30% | 2004-11~2026-09 | 8.9% | 9.7% | -24.5% | 1.32 |
| SPY 60% + 채권 40% | 같은 기간 | 8.0% | 11.1% | -33.7% | 1.07 |
| SPY 100% | 같은 기간 | 10.9% | 18.8% | -55.2% | 0.91 |
재현됐다. 60/40의 연 8%는 맞았고(8.2%), 낙폭은 주식 100%의 -55%에서 -34%로 줄었다. 금을 섞으면 60/40보다 수익률이 조금 높으면서(8.9% 대 8.0%) 변동성과 낙폭이 더 낮았다(-24.5%). 다만 수익률 자체는 주식 100%(10.9%)보다 낮다. "수익률을 거의 비슷하게 유지"한다는 표현은 60/40 대비로는 맞고, 주식 100% 대비로는 맞지 않았다.
주장 5. 리츠 ETF를 선택할 이유가 없다
VNQ는 2004년 9월 이후 연 7.2%로 SPY(11.1%)보다 낮았고, 변동성은 28.3%(SPY 18.8%), 최대 낙폭은 -73.1%(SPY -55.2%)였다. 재현됐다. 수익률은 커버드콜과 비슷했지만 변동성은 훨씬 컸다는 책의 설명과 같다.
종합
| 책의 주장 | 결과 |
|---|---|
| SCHD+QQQ 조합이 변동성은 줄이고 수익률은 높인다 | 재현됨 (SCHD 50~60% 이상일 때 변동성이 SPY보다 낮음) |
| 그 조합들의 순위 | 방향은 같음, 순위는 의미 없음 (상위 조합 간 소르티노 차이가 사실상 없음) |
| 배당 성장 ETF는 하락장에서 방어력이 좋다 | 재현 안 됨 (이 기간 최대 낙폭이 SPY와 같았음) |
| 커버드콜은 SPY보다 수익률이 낮다 | 재현됨 (대신 변동성·낙폭은 작음) |
| 미국 외 ETF는 수익률이 낮았다 | 구간 의존 (최근 10~20년은 사실, 2003~2007년에는 반대) |
| 60/40은 연 8% 수준이다 | 재현됨 (8.2%) |
| 금·채권·주식은 수익은 비슷하고 변동성은 낮다 | 부분적으로 재현됨 (60/40 대비로만) |
| 리츠 ETF는 선택할 이유가 없다 | 재현됨 (수익률 낮고 변동성은 가장 큼) |
이 결과를 어떻게 읽을까
- 책의 ETF 관련 주장은 대체로 데이터와 맞았다. 커버드콜, 리츠, 60/40, SCHD+QQQ 조합은 방향이 재현됐다.
- 하지만 대부분의 비교가 "2010년대 이후 미국이 강했던 시기"에 기대고 있다. 미국 외 ETF가 부진했다는 결론은 구간을 넓히면 달라지는 부분이 있었다. 앞으로 어떤 시기가 올지는 데이터가 알려 주지 않는다.
- 조합의 순위는 조심해서 봐야 한다. 순위가 달라도 지표 차이가 거의 없었다. 어떤 조합이 1위인지보다 어떤 성격의 조합인지(성장 비중이 높은지, 낙폭을 줄이는지)를 보는 편이 의미 있다.
- 책의 핵심 메시지인 "종목보다 오래 가만히 두는 것이 중요하다"는 투자자 행동에 관한 주장이라 이 방식으로는 검증할 수 없다. 다만 이 검증에서 어떤 조합이든 큰 하락(-29~-35%)을 겪는다는 사실은 그 메시지가 왜 중요한지를 보여 준다. 그 하락을 견디지 못하고 팔면 어떤 좋은 조합도 소용이 없기 때문이다.
한계
- 살아남은 ETF만 대상이다. 그동안 사라진 ETF는 포함되지 않았다. 또 책이 다룬 ETF 위주로 확인해서 선택 편향이 있다.
- 구간 의존성: 대부분의 ETF가 2010년대에 상장되어 미국 강세장 위주의 결과다.
- 소르티노 등 지표의 정의가 책과 다를 수 있다.
- 세금, 환율, 거래 비용 미반영이다. 국내 투자자에게는 환율과 세금이 수익률에 영향을 준다.
- 리밸런싱은 연 1회로 가정했다. 주기를 바꾸면 결과가 조금 달라질 수 있다.
정리
이 책이 ETF에 대해 하는 말은 데이터로 확인해도 대체로 맞았다. 다만 그 "맞음"은 지난 10~20년의 미국 시장이라는 하나의 무대 위에서였다. 책은 "과거 데이터로 싸워 봐야 소용없다"고 하지만, 이 검증이 보여 준 것은 오히려 과거 데이터가 얼마나 구간에 따라 달라지는지였다. 그래서 책의 가장 좋은 조언인 "한 가지 조합을 정하고 오래, 건드리지 말고 가져가라"가 더 설득력 있게 느껴졌다. 어느 구간이 올지 모르기 때문이다. 3배 레버리지 ETF에 이 관점을 적용한 글은 무한매수법 백테스트에서 볼 수 있다.
※ 본 글은 과거 데이터를 이용한 개인 학습 기록이며 특정 ETF나 종목의 매수·매도를 권유하지 않습니다. 과거 성과는 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 은퇴 후 인출 시뮬레이션: 4% 룰은 얼마나 버틸까? (SCHD, QQQ, QLD, 채권 배분 비교) (0) | 2026.10.01 |
|---|---|
| 20~30대가 QQQ 대신 QLD로 적립한다면? 은퇴까지 30년 시뮬레이션 (SCHD로 옮기는 글라이드 패스 포함) (0) | 2026.10.01 |
| 책 18권과 시장 이벤트·레버리지 적립을 백테스트·시뮬레이션 69번으로 검증한 기록 (0) | 2026.10.01 |
| 미너비니의 펀더멘털 조건을 분기 재무로 다시 검증했다: 책의 조건에 가까울수록 결과가 나빴다 (0) | 2026.10.01 |
| 미너비니의 펀더멘털 조건을 국내 돌파 매매에 붙여 봤다: 위험은 줄었지만 수익도 줄었다 (0) | 2026.10.01 |