"자산배분은 좋은데 리밸런싱은 왜 하라는 거예요?"라는 질문을 자주 듣는다. 이 글은 리밸런싱이 무엇이고 왜 하는지를 처음 보는 사람 기준으로 풀고, 주식 60 : 채권 40 포트폴리오로 2002년부터 2026년까지 "하지 않았을 때"와 "했을 때"를 비교해 본다.
한 줄 요약
- 리밸런싱은 시간이 지나 달라진 자산 비중을, 처음 정한 목표 비중으로 되돌리는 일이다. 오른 자산을 일부 팔고 덜 오른 자산을 사는 방식이다.
- 목적은 수익을 늘리는 것이 아니라 내가 감당하기로 한 위험 수준을 유지하는 것이다.
- 60:40으로 시작해 2002년 이후 손대지 않으면 주식 비중이 90%까지 올라갔고, 연 변동성은 12.0%였다. 매년 리밸런싱한 경우는 10.2%였다.
- 이 기간은 주식이 크게 올라서 방치한 쪽의 수익률이 더 높았다(연 9.4% vs 8.6%). 대신 낙폭은 -31.5% vs -29.8%였다.
쉽게 풀면
- 주식 60%, 채권 40%로 시작했다고 하자. 1년 뒤 주식이 오르고 채권이 제자리면 주식 비중이 저절로 커진다. 처음 감수하려던 위험보다 큰 위험을 안고 있는 셈이다.
- 리밸런싱은 이때 오른 주식 일부를 팔고 채권을 사서 다시 60:40으로 맞추는 것이다. 정원을 가꾸며 많이 자란 가지를 쳐 주는 것과 비슷하다.
- 방법은 두 가지가 흔하다. 정기 리밸런싱(매년·분기·매월 정해진 날)과 기준 이탈 리밸런싱(비중이 목표에서 5%p 이상 벗어나면)이다.
- 적립식이라면 새로 넣는 돈을 비중이 낮은 자산에 넣는 방식으로 팔지 않고도 비슷하게 맞출 수 있다.
숫자 예시: 1,000만 원으로
| 주식 | 채권 | 합계 | 비중(주식:채권) | |
| 처음 | 600만 원 | 400만 원 | 1,000만 원 | 60 : 40 |
| 1년 뒤 (주식 +20%, 채권 0%) | 720만 원 | 400만 원 | 1,120만 원 | 64 : 36 |
| 리밸런싱 후 | 672만 원 | 448만 원 | 1,120만 원 | 60 : 40 |
- 주식이 +20% 올라 비중이 64:36이 됐다. 48만 원어치 주식을 팔고 채권을 사면 다시 60:40이 된다.
- 이 과정에서 "오른 것을 판다"는 규칙이 자동으로 적용된다. 감정이 아니라 규칙으로 비중을 관리하는 것이다.
실제 기록으로 보면: 주식 비중이 어떻게 변했나
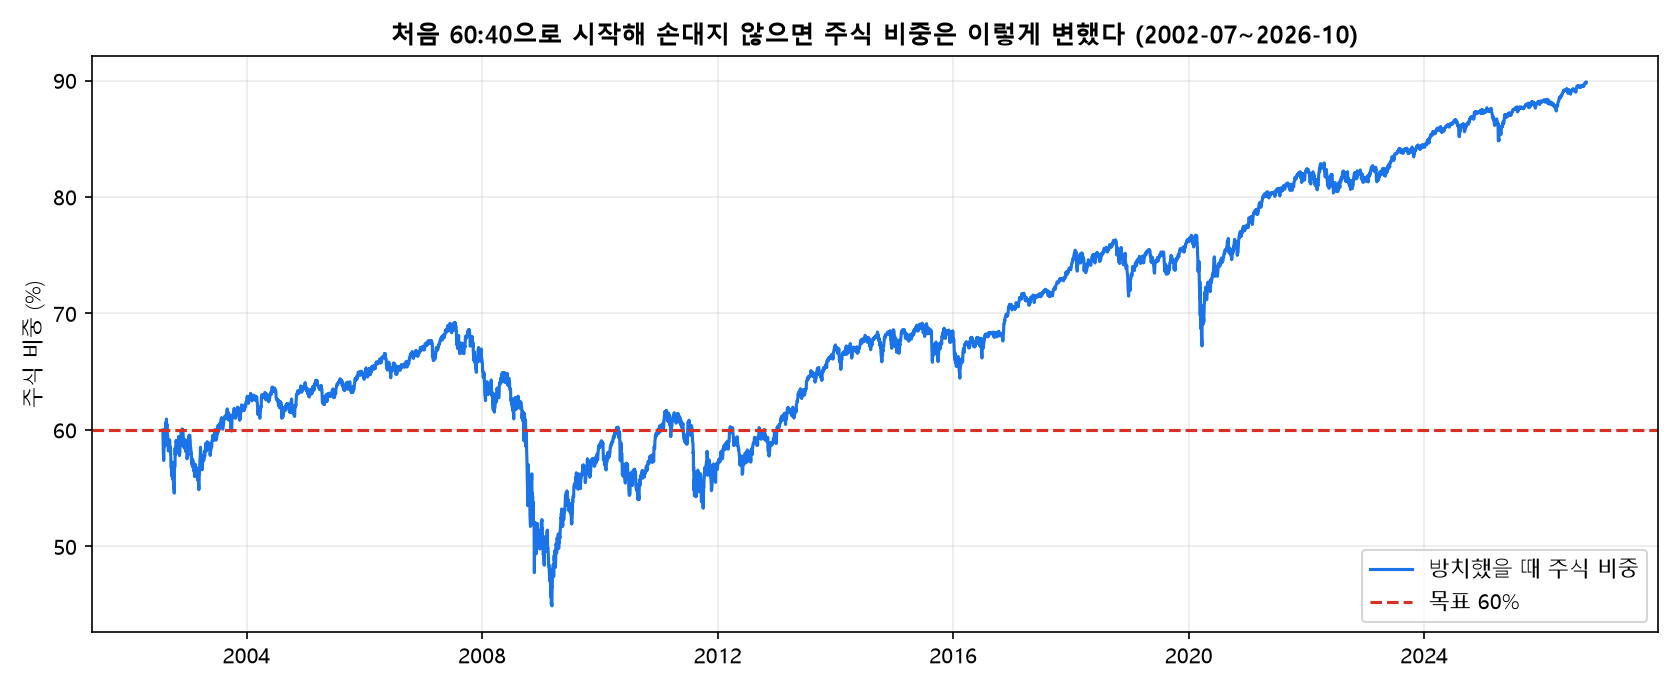
- 미국 주식(SPY)이 오래 오르는 동안 손대지 않은 포트폴리오의 주식 비중은 45%까지 내려갔다가 90%까지 올라갔다. 가장 낮았던 때는 2009-03이다.
- 60:40으로 시작했지만 기간 대부분은 사실상 다른 포트폴리오를 들고 있었던 것이다.
주기별 결과
| 리밸런싱 | 연 수익률 | 연 변동성 | 최대 낙폭 | 마지막 날 주식 비중 |
| 방치(처음 비중 이후 손대지 않음) | 9.4% | 12.0% | -31.5% | 90% |
| 매년 1회 | 8.6% | 10.2% | -29.8% | 64% |
| 분기 1회 | 8.5% | 10.5% | -31.6% | 60% |
| 매월 1회 | 8.4% | 10.6% | -32.6% | 60% |
※ 주식 SPY 60%, 채권(미국 중기국채) IEF 40%. 배당 재투자, 2002-07-30~2026-10-02. 거래 비용·세금은 넣지 않았다.
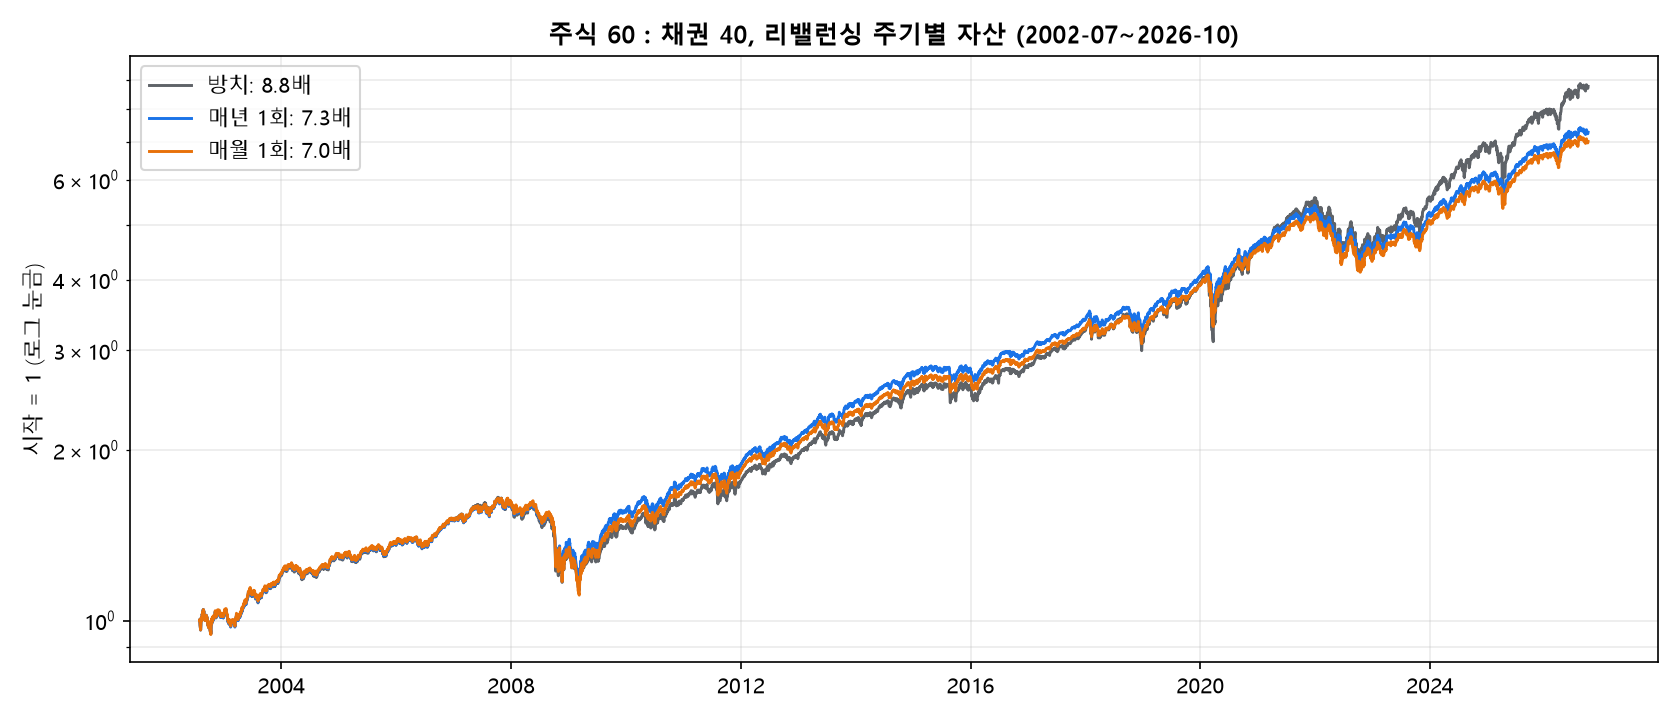
- 방치가 수익률이 가장 높았다. 이 기간 주식이 채권보다 훨씬 많이 올랐기 때문이다. 주식이 오래 부진했다면 결과는 달라진다.
- 변동성은 리밸런싱한 쪽이 낮았다(10.2% vs 12.0%). 목표 위험 수준에 가깝게 유지됐다는 뜻이다.
- 더 자주 한다고 좋은 것은 아니다. 매월 리밸런싱은 연 8.4%로 매년(8.6%)과 비슷하거나 낮고 최대 낙폭도 더 깊었다. 거래 비용까지 생각하면 더 불리하다.
| 해 | 방치 | 매년 1회 | 매월 1회 |
| 2008 | -17.9% | -14.7% | -17.8% |
| 2009 | +9.3% | +11.8% | +11.2% |
| 2022 | -17.9% | -16.9% | -16.6% |
| 2023 | +22.3% | +17.1% | +16.7% |
※ 해당 연도 첫 거래일 대비 마지막 거래일 종가 수익률.
- 2008년처럼 크게 떨어진 해에는 매년 리밸런싱한 쪽의 손실이 조금 작았고(매월은 방치와 비슷했다), 2009년 반등에서는 더 올랐다. 하락 때 싼 주식을 더 사 두는 효과다. 반대로 2023년처럼 주식이 크게 오른 해에는 방치한 쪽이 앞섰다.
자주 하는 오해
- "리밸런싱하면 수익률이 높아진다?" 항상 그렇지 않다. 위 기록에서 수익률은 방치가 더 높았다. 효과는 수익보다 위험 관리에 가깝다.
- "자주 할수록 좋다?" 아니다. 매월은 매년보다 나아지지 않았다. 보통 연 1회 또는 기준 이탈 때 하는 방식이 많이 쓰인다.
- "팔면 세금이 나온다?" 해외 주식과 ETF는 매도 때 양도소득세가 생길 수 있다. 이 글의 계산에는 세금과 비용이 빠져 있다. 새 돈을 부족한 자산에 넣는 방법으로 매도를 줄일 수 있다.
- "목표 비중이 정답이다?" 60:40은 설명용 예시다. 어떤 비중이 맞는지는 이 글에서 다루지 않았다.
더 깊이 보고 싶다면
- 자산배분 4종과 리밸런싱 19년 검증 (영구·올시즌 등 4가지 포트폴리오로 확장)
- 샤프·소르티노·MDD·CAGR 뜻과 읽는 법 (표의 낙폭·변동성 용어)
- 슬리피지란? 백테스트에 넣었더니 수익률이 반토막 난 이유 (거래 비용이 결과를 바꾸는 방식)
※ 본 글은 용어를 쉽게 설명하고 과거 데이터를 보여 주는 학습 기록이며 투자 권유가 아닙니다. 과거 성과가 미래를 보장하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
반응형
'투자용어 쉽게' 카테고리의 다른 글
| 백테스트란? 뜻과 한계, 결과가 좋아 보일 때 의심할 5가지 (직접 검증한 사례로 설명) (0) | 2026.10.25 |
|---|---|
| 커버드콜이란? 뜻, 수익 구조, 장단점 (JEPQ·QYLD·JEPI 실제 기록으로 확인) (0) | 2026.10.25 |
| 3배 레버리지 ETF란? 뜻, 매일 리셋 구조, 변동성 끌림 (TQQQ·SOXL 실제 가격으로 확인) (0) | 2026.10.25 |
| 인버스·곱버스란? 뜻과 구조, 오래 들고 있으면 손실이 나는 이유 (KODEX 인버스 실제 가격으로 확인) (0) | 2026.10.25 |
| VKOSPI(공포지수)란? 뜻, 계산 방식, 읽는 법 — 코스피 23년 기록으로 보는 숫자별 의미 (0) | 2026.10.25 |