『박곰희 연금 부자 수업』을 읽고 가장 궁금했던 것은 두 가지다. 책이 예시로 드는 자산배분 포트폴리오가 과거에 실제로 어떤 모습이었는지, 그리고 책이 강조하는 리밸런싱이 정말 효과가 있는지다. 나는 연금저축을 여러 자산에 나누어 운용하면서 리밸런싱을 한 번도 하지 않았다. 그래서 "하지 않으면 어떻게 되는가"까지 같이 확인했다. 책에 대한 감상은 후기 글에 적었다.
결론부터
- 리밸런싱은 수익률을 높이는 도구가 아니었다. 2007년 5월~2026년 10월 구간에서 주식·채권·금을 섞은 세 포트폴리오는 리밸런싱을 하지 않은 쪽이 연평균 수익률이 0.3~0.7%p 높았다. 이 기간 미국 주식이 워낙 강했고, 리밸런싱은 오른 주식을 덜어내기 때문이다.
- 리밸런싱의 실제 역할은 비중 유지였다. 방치한 6:4 포트폴리오는 19년 뒤 주식 비중이 86%가 되어 있었다. 이건 더 이상 6:4가 아니다.
- "연 1회면 충분하다"는 책의 말은 이 데이터에서 "더 자주 해도 나아지지 않았다"는 의미로 확인된다. 분기, 월 단위는 연 1회와 같거나 약간 나빴다.
- 최대 낙폭은 포트폴리오마다 엇갈렸다. 리밸런싱이 낙폭을 항상 줄여 준다고 말하기는 어렵다.
무엇을 어떻게 돌렸나
책의 포트폴리오는 한국 상장 ETF 기준이지만, 상장 기간이 짧아 위기 구간을 포함해 비교하기가 어렵다. 그래서 같은 자산군을 미국 상장 ETF로 근사해서 2007년 5월 30일부터 2026년 10월 2일까지의 일별 가격(배당 재투자 반영)으로 계산했다. 2008년 금융위기를 포함시키려고 이 시작점을 골랐다.
| 포트폴리오 | 구성 (미국 ETF 대용) |
| 6:4 | 주식 SPY 60 + 중기 국채 IEF 40 |
| 영구 | SPY, IEF, 금 GLD, 단기 국채 BIL 각 25 |
| 올시즌 | SPY 30 + 장기 국채 TLT 40 + IEF 15 + 원자재 DBC 7.5 + GLD 7.5 |
| 박곰희형 | 책 저자의 7개 자산군 구성을 근사: 주식 약 55%(한국 EWY + 미국 SPY), 장기채 20%, 배당주 VYM·리츠 VNQ·금 GLD·현금 BIL 소량 (세부 비중은 책 참고) |
| 비교 기준 | SPY 100% |
※ 대용품은 완전히 같지 않다. 한국 주식은 코스피가 아니라 미국에 상장된 한국 ETF(EWY, 달러 기준)를 썼고, 달러·현금 자산은 단기 국채 ETF로, 구리는 광범위 원자재 ETF로, 책의 SCHD 계열 배당은 상장 기간이 긴 VYM으로 바꿨다. 환헷지 상품도 아니다.
리밸런싱은 네 가지로 비교했다: 방치(처음 비중으로 사고 그대로 둠), 연 1회(매년 첫 거래일), 분기, 월. 거래 비용과 세금은 0으로 두었다. 연금 계좌 안에서는 매매 때 세금이 붙지 않으므로 이 가정이 크게 어긋나지는 않는다.
자산배분은 낙폭을 줄였고, 수익률도 함께 줄였다
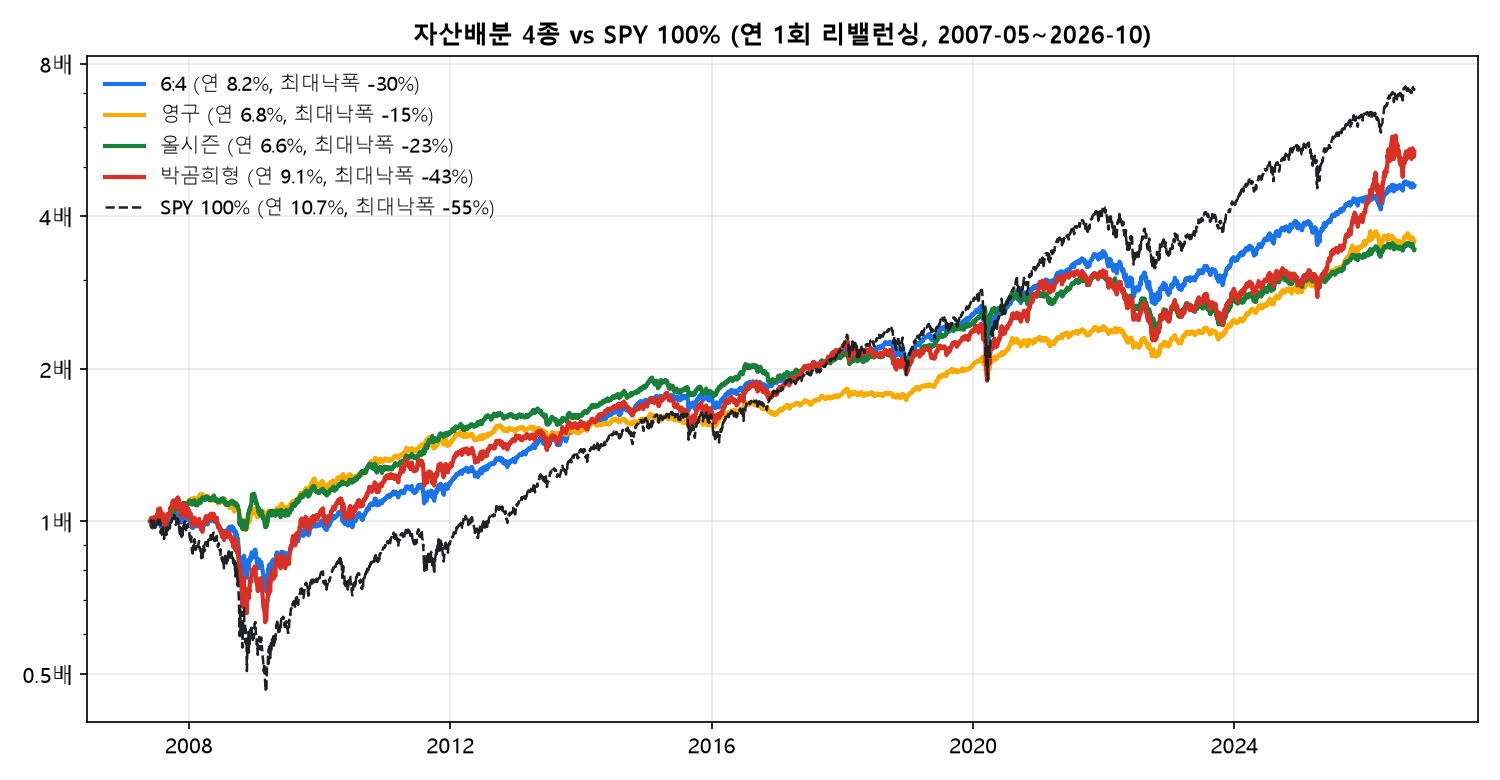
연 1회 리밸런싱 기준으로 보면, 모든 자산배분이 SPY 100%보다 낙폭이 훨씬 얕았고 수익률은 낮았다.
| 포트폴리오 (연 1회) | 연평균 수익률 | 최대 낙폭 | 연 변동성 | 샤프 |
| 6:4 | 8.2% | -29.6% | 10.6% | 0.80 |
| 영구 | 6.8% | -15.1% | 6.9% | 0.99 |
| 올시즌 | 6.6% | -23.0% | 8.2% | 0.82 |
| 박곰희형 | 9.1% | -43.3% | 15.3% | 0.64 |
| SPY 100% | 10.7% | -55.2% | 19.7% | 0.62 |
포트폴리오마다 성격이 꽤 달랐다. 영구는 수익률이 가장 낮지만 낙폭이 -15%로 가장 얕았고, 박곰희형은 주식 비중이 55%로 높아 수익률이 SPY에 가장 가까운 대신 낙폭도 -43%로 깊었다. 같은 "자산배분"이라는 이름 안에서도 주식 비중이 낙폭의 대부분을 정한다. 지표의 읽는 법은 샤프·소르티노·MDD·CAGR 글에 정리했다.
위기 구간에서는 어땠나
세 번의 하락 구간에서 방치한 쪽과 연 1회 리밸런싱한 쪽의 하락폭을 비교했다.
| 포트폴리오 (방치 → 연 1회) | 2008 금융위기 | 2020 코로나 | 2022 금리인상 |
| 6:4 | -24.8% → -29.5% | -21.3% → -17.9% | -22.2% → -21.1% |
| 영구 | -3.5% → -7.5% | -11.3% → -7.8% | -16.2% → -12.7% |
| 올시즌 | -5.6% → -8.8% | -6.2% → -5.3% | -24.3% → -21.9% |
| 박곰희형 | -39.6% → -42.5% | -20.9% → -21.7% | -25.9% → -27.0% |
| SPY 100% | -54.7% / -33.7% / -23.8% (리밸런싱 없음) | ||
※ 기간: 2008는 2007-10-31~2009-03-09, 2020은 2020-02-19~2020-03-23, 2022는 2021-12-31~2022-10-14.
두 가지가 눈에 띈다. 첫째, 2008년에는 리밸런싱한 쪽의 낙폭이 오히려 더 컸다. 2008년 초와 2009년 초에 주식 비중을 목표까지 다시 채운 뒤에도 하락이 이어졌기 때문이다. 리밸런싱의 장점인 "싸게 산다"는 하락이 한 번에 끝날 때만 보상받고, 하락이 이어지면 일부 손실을 늘린다. 둘째, 2022년에는 자산배분 4종이 모두 -21~-27% 하락했다. 주식과 채권이 동시에 떨어지면 분산 효과가 약해진다. 자산배분이 "잃지 않는 투자"를 보장하는 것은 아니다.
방치하면 비중이 이렇게 변한다
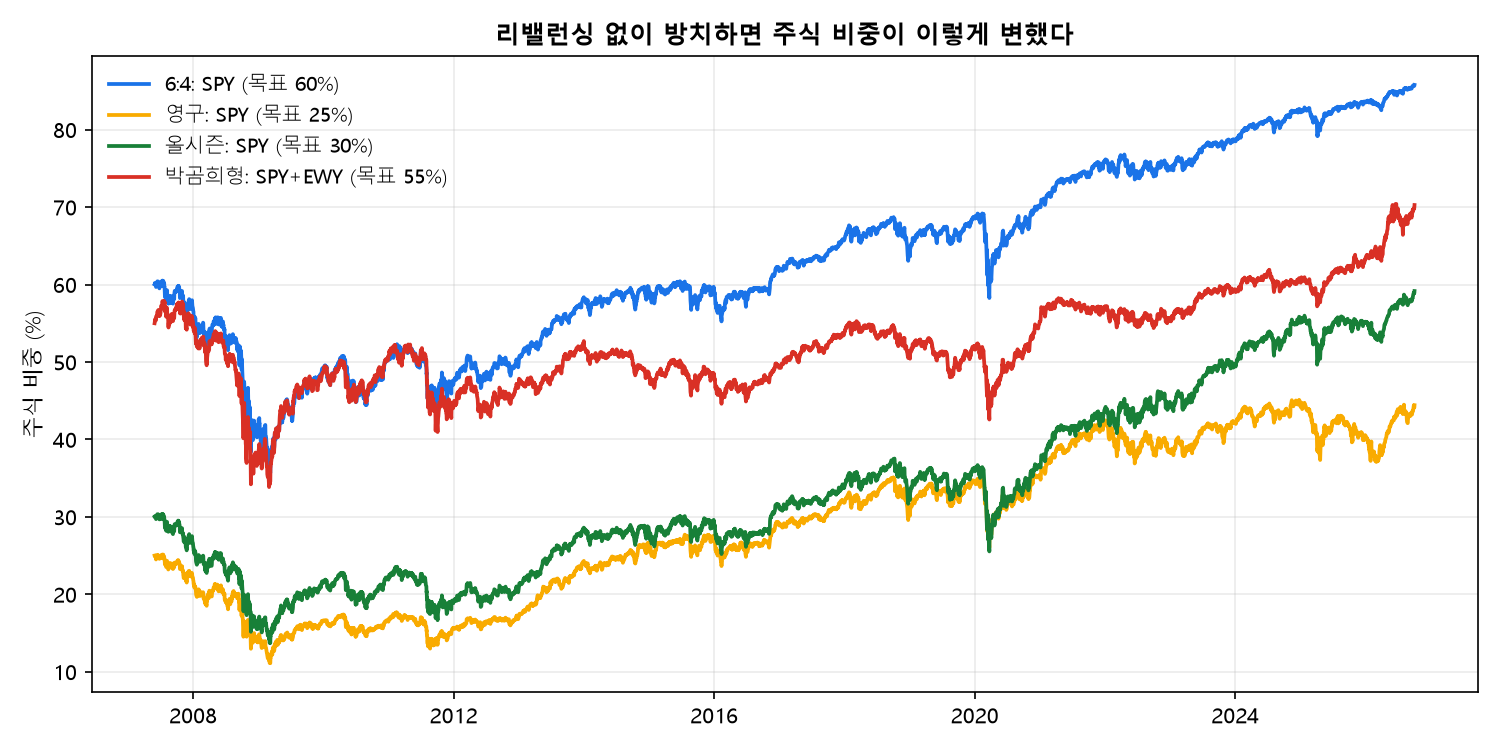
방치한 포트폴리오의 주식 비중을 추적해 보았다. 2008년 말에는 목표보다 크게 낮아졌다가, 이후 미국 주식이 오르면서 계속 올라갔다.
- 6:4: 주식 60% → 86%
- 영구: SPY 25% → 44%, 금 25% → 36%
- 올시즌: SPY 30% → 59%
- 박곰희형: 주식(SPY+EWY) 55% → 70%
19년을 방치한 6:4는 사실상 주식 중심 포트폴리오가 되어 있었다. 수익률은 높았지만, 은퇴가 가까워졌을 때 "원래 계획했던 위험"을 지고 있지 않다는 뜻이다. 이 구간에서 방치가 수익률이 높았던 이유도 결국 주식 비중이 계속 높게 유지되었기 때문이다.
리밸런싱 주기를 바꾸면
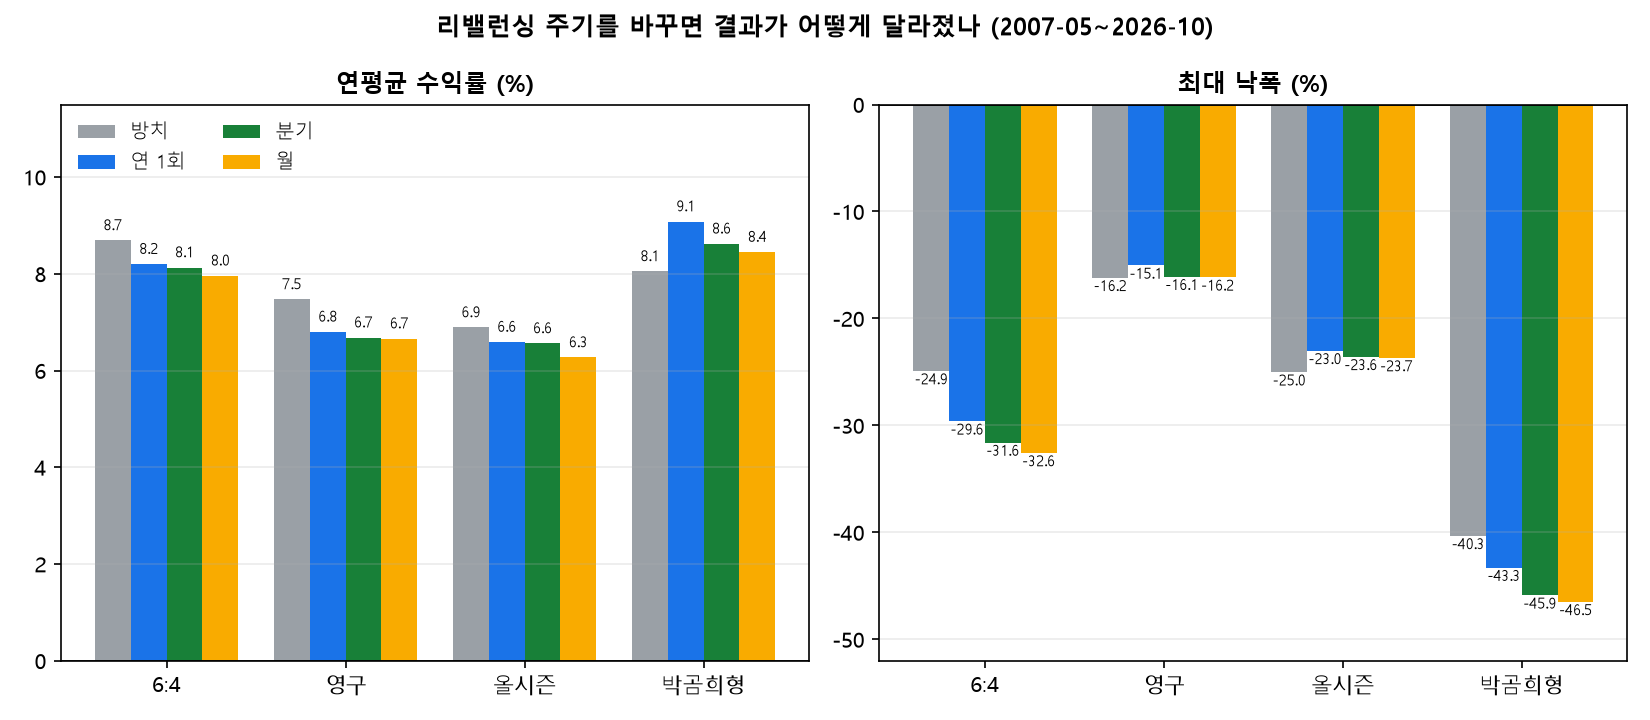
| 연평균 수익률 / 최대 낙폭 | 방치 | 연 1회 | 분기 | 월 |
| 6:4 | 8.7% / -24.9% | 8.2% / -29.6% | 8.1% / -31.6% | 8.0% / -32.6% |
| 영구 | 7.5% / -16.2% | 6.8% / -15.1% | 6.7% / -16.1% | 6.7% / -16.2% |
| 올시즌 | 6.9% / -25.0% | 6.6% / -23.0% | 6.6% / -23.6% | 6.3% / -23.7% |
| 박곰희형 | 8.1% / -40.3% | 9.1% / -43.3% | 8.6% / -45.9% | 8.4% / -46.5% |
네 포트폴리오 모두 연 1회에서 분기, 월로 갈수록 수익률이 같거나 낮아졌다. 책에서 "너무 자주 하는 것보다 연 1회가 낫거나 차이가 없다"고 한 말과 방향이 맞는다. 다만 박곰희형은 방치보다 연 1회가 수익률이 1.0%p 높았다. 변동성이 큰 자산(한국 주식, 리츠, 금 등)이 여럿 섞인 구성에서는 오른 자산을 덜어 내는 쪽이 도움이 된 것으로 보이지만, 이 한 번의 경로로 확정하기는 어렵다.
결과가 우연이 아닌지 확인했다
- 리밸런싱하는 달을 바꾸면. 연 1회를 1월~12월 중 어느 달에 하느냐에 따라 6:4의 수익률은 연 7.9~8.4%로, 영구는 6.6~7.0%로 움직였다. 방치(8.7%, 7.5%)보다는 모든 달에서 낮았다. 낙폭은 달에 따라 6:4 -27.6~-30.0%, 박곰희형 -41.8~-44.8%로 흔들렸다. 월 선택만으로 낙폭이 최대 3%p 달라진다.
- 시작 시점을 바꾸면. 10년 단위로 매월 시작 시점을 옮긴 114개 구간에서, 연 1회가 방치보다 수익률이 높았던 비율은 6:4 16%, 영구 12%, 올시즌 17%, 박곰희형 24%였다. 평균 차이는 6:4·영구·올시즌이 -0.7~-0.8%p, 박곰희형이 -0.1%p였다. 낙폭이 더 얕아진 비율은 6:4 82%, 영구 90%, 올시즌 69%, 박곰희형 42%였다. 이 기간 구성으로는 "수익률은 방치가 낫고, 낙폭은 안정적인 구성일수록 리밸런싱이 낫다"는 경향이다.
- 배당 ETF를 SCHD로 바꾸면. 2011년 10월부터로 기간이 짧아지지만, 박곰희형에서 방치 연 10.8% / -26.2%, 연 1회 10.4% / -27.5%, 월 10.0% / -28.2%로 같은 경향이다.
내 포트폴리오와 비슷한 구성을 돌려 봤다
내가 운용하는 연금저축은 지수형(한국·나스닥·S&P500), 금, 리츠, 성장 테마(중국 로봇, 양자컴퓨팅)로 나뉘어 있다. 이와 비슷한 구성을 7개 자산에 동일 비중(각 14.3%)으로 가정해서 돌려 보았다. EWY(한국), QQQ, SPY, GLD, VNQ, BOTZ(로봇), QTUM(양자컴퓨팅) 조합이며, 테마 ETF의 상장 기간 때문에 기간은 2018년 9월~2026년 10월로 짧다. 실제 내 비중이나 종목이 아니라 단순 가정이다.
| 리밸런싱 | 연평균 수익률 | 최대 낙폭 | 샤프 |
| 방치 | 16.5% | -33.3% | 0.87 |
| 연 1회 | 16.5% | -32.8% | 0.87 |
| 분기 | 16.2% | -33.3% | 0.86 |
| 월 | 15.9% | -33.3% | 0.85 |
수익률과 낙폭 모두 거의 차이가 없었다. 그런데 방치한 쪽의 최종 비중은 달랐다. 양자컴퓨팅 ETF 하나가 28%까지 커져 있었고, 리츠는 6%로 줄어 있었다. 성과는 같아도, 포트폴리오의 위험이 한 테마로 쏠린 상태였다는 뜻이다. 나처럼 성장 테마를 섞어 둔 경우, 리밸런싱의 가치는 수익률이 아니라 한 자산이 계획보다 커지는 것을 막는 데 있다는 점을 확인했다.
이 결과를 어떻게 읽어야 하나
- 책의 "싸게 사서 비싸게 판다"는 설명은 동기 부여로는 좋지만, 데이터로는 "수익률이 오른다"는 근거를 찾지 못했다. 리밸런싱은 목표 위험으로 돌아가는 도구로 보는 것이 맞다.
- 가장 확실했던 것은 방치의 부작용이었다. 아무것도 하지 않으면 시간이 지날수록 가장 많이 오른 자산에 쏠린다.
- 연 1회면 충분하다는 말은 이 데이터와 맞았다. 달을 고르는 데에 시간을 쓸 필요도 없다. 달에 따라 낙폭이 최대 3%p 달랐지만 어느 달이 유리하다는 일정한 방향은 없었다.
- 자산배분이 모든 하락을 막지는 않았다. 2022년처럼 주식과 채권이 같이 빠지는 구간이 있었다.
한계
- 미국 ETF 대용이다. 한국 상장 ETF, 환율, 환헷지, 운용 보수, 실제 상품의 구성 변화는 반영하지 못했다.
- 한 번의 경로다. 2007년 이후의 미국 주식은 이례적으로 강했다. 주식이 오래 횡보한 구간에서는 리밸런싱의 결과가 달라질 수 있다.
- 비용과 세금을 0으로 두었다. 연금 계좌가 아닌 곳에서 리밸런싱하면 세금과 수수료가 결과를 바꾼다.
- 시간이 정해진 리밸런싱만 비교했다. 비중이 일정 폭 이상 벗어났을 때만 조정하는 방식은 확인하지 않았다.
- 사용한 ETF를 지금 시점에서 골랐으므로 사후 선택의 편향이 있다. 테마 ETF 구간은 8년으로 짧다.
- 책의 박곰희형 포트폴리오는 자산군 비중을 근사했을 뿐 같은 상품이 아니다.
정리
리밸런싱을 하지 않은 내 연금저축이 큰 문제가 있다고 보기는 어렵다. 다만 이 검증을 보고 나니 "수익이 더 난다"가 아니라 "위험이 계획 밖으로 벗어나지 않게 한다"가 리밸런싱의 이유라는 생각이 든다. 테마 비중이 커지는 것을 막고 싶다면 연 1회로 점검하는 정도면 충분해 보인다.
※ 본 글은 과거 데이터로 규칙을 검증한 학습 기록이며 투자 권유가 아닙니다. 과거 성과가 미래를 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다. 세제 혜택 등 제도 수치는 변경될 수 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 『주식시장을 이기는 작은 책』 마법공식을 미국 주식 16년으로 재현했다: SPY를 이겼을까 (0) | 2026.10.05 |
|---|---|
| 『박곰희 연금 부자 수업』 "월 75만 원, 연 7%면 9억" 숫자를 150년 데이터로 검산했다 (0) | 2026.10.05 |
| VIX가 높을 때 VIX 숏 ETF(SVXY)를 사면 어떻게 될까? 2011~2026 백테스트 (0) | 2026.10.05 |
| 반도체는 미국에 더 민감할까? 한국 장 중 미국 선물, VIX, 이벤트 일정까지 확인했다 (1) | 2026.10.05 |
| 미국 주식은 한국 주식에 선반영일까, 후반영일까? 지수 16년으로 시차를 확인했다 (0) | 2026.10.05 |