백테스트 결과가 좋아 보일 때 의심할 것 중 하나가 생존 편향이다. 이 글은 생존 편향이 무엇인지 처음 보는 사람 기준으로 풀고, 2016년 초에 거래되던 국내 주식 1,949개를 지금까지 상장된 종목(1,783개)과 상장폐지 종목(166개)으로 나눠 실제로 얼마나 차이가 나는지 확인한다. 백테스트 전반의 점검 항목은 /111에 있다.
한 줄 요약
- 생존 편향은 "살아남은 것만 보고 전체를 판단하는 오류"다. 상장폐지된 종목, 문을 닫은 펀드처럼 사라진 대상이 빠지면 과거 성과가 실제보다 좋아 보인다.
- 2016년 초 거래 종목을 동일 가중으로 사서 지금까지 들고 있었다면, 현재 상장 중인 종목만 쓴 평균은 1.59배, 상장폐지까지 포함하면 1.54배였다. 평균 차이 0.05배, 연환산 4.4% vs 4.1%다.
- 상장폐지 종목만 보면 절반 이하로 하락한 비율이 49%(39%: 생존자)이고, 중앙값은 0.55배였다.
- 시장 전체에서는 차이가 크지 않았다(평균 0.05배, 중앙값은 같았다). 상장폐지가 전체의 8.5%뿐이기 때문이다. 상장폐지 비율이 높은 종류의 종목을 고르는 전략에서 차이가 커진다. 2016년 초 가격이 2,000원 미만이던 종목은 상장폐지 비율이 21%였고, 생존자만의 평균 3.49배가 전체 평균 2.99배보다 0.50배 높았다.
쉽게 풀면
- "10년 전 상장사 중 지금 상장된 종목만 골라서 전략을 돌려 봤더니 연 15%!" 이 말에는 이미 지금까지 살아남은 종목만 골랐다는 정보가 들어 있다. 10년 전에는 어느 종목이 살아남을지 알 수 없었다.
- 합격 수기만 읽고 공부법을 평가하는 것과 같다. 같은 방법으로 공부하고 떨어진 사람의 이야기는 책으로 나오지 않는다.
- 2차 세계대전 때 돌아온 폭격기의 총탄 자국만 보고 그 부분을 보강하려던 사례도 같은 오류로 유명하다. 총탄 자국이 없는 부분이 오히려 치명적이었을 수 있다.
- 주식에서는 상장폐지, 합병, 분할상장 등으로 사라진 종목이 데이터에서 빠지기 쉽고, ETF·펀드에서는 성과가 나빠 문을 닫은 상품이 목록에서 사라진다.
숫자로 확인: 2016년 초 거래 종목 1,949개의 10년
| 구분 | 종목 수 | 평균 배수 | 연환산(평균 배수 기준) | 중앙값 배수 | 절반 이하로 하락한 비율 | 10분의 1 이하 비율 | 2배 넘은 비율 |
| 현재 상장 중인 종목만 (생존자) | 1,783 | 1.59배 | +4.4% | 0.67배 | 39% | 8% | 16% |
| 상장폐지 종목 | 166 | 1.02배 | +0.2% | 0.55배 | 49% | 39% | 12% |
| 2016년 초 거래 종목 전체 (상장폐지 포함) | 1,949 | 1.54배 | +4.1% | 0.67배 | 40% | 11% | 16% |
※ 2016-01-04 전후에 거래되던 종목을 동일 가중으로 사서 2026-10-23(상장폐지 종목은 마지막 가격)까지 보유한 배수. 배당과 수수료는 제외했고, 상장폐지 종목은 마지막 가격에 청산했다고 가정했다. 우리가 확보한 상장폐지 종목 데이터는 일부(166개)라 실제로는 더 많았을 가능성이 높다.
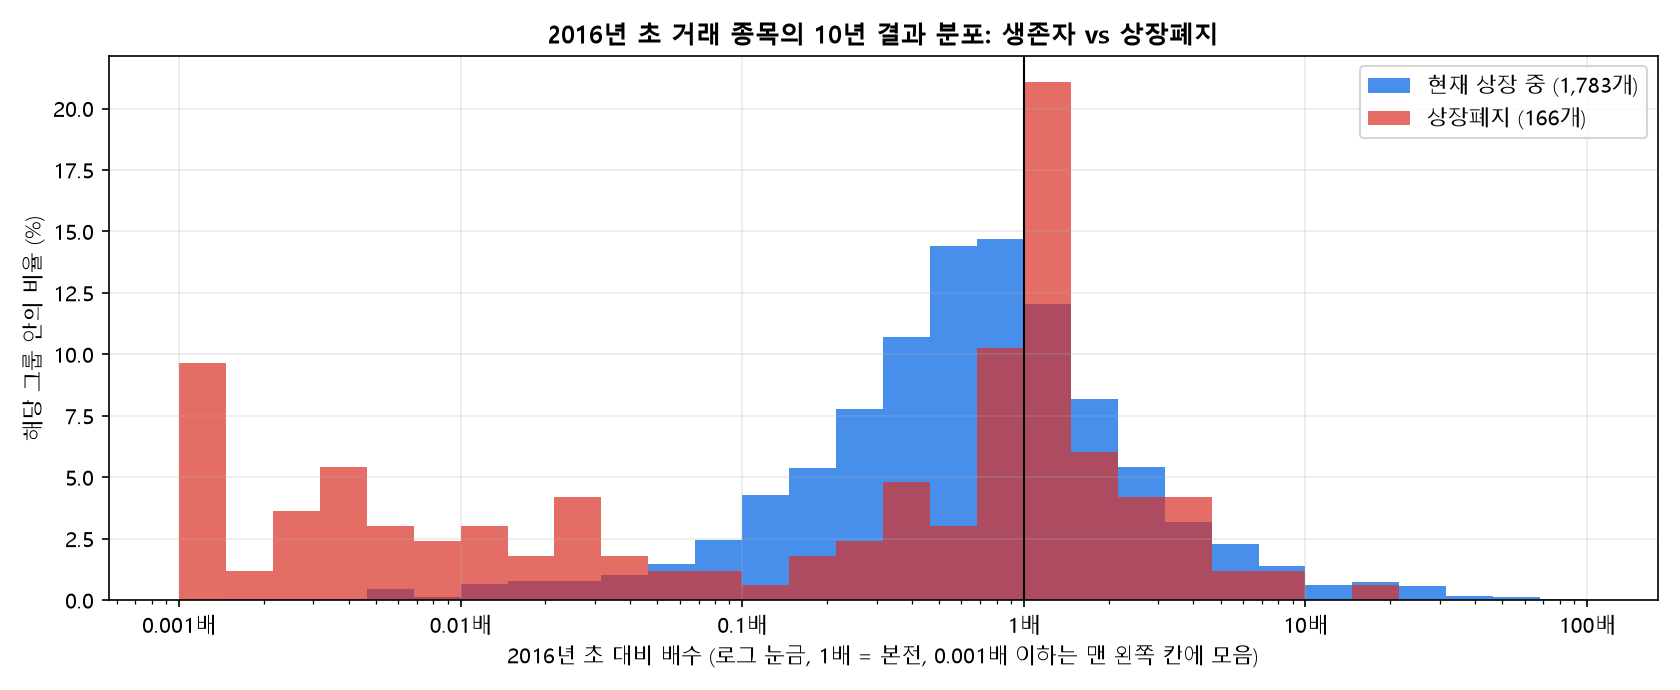
- 생존자의 평균은 1.59배지만 중앙값은 0.67배다. 소수 종목이 크게 올라 평균을 끌어올린 분포다.
- 상장폐지 종목의 평균은 1.02배지만 중앙값은 0.55배, 절반 이하로 하락한 비율이 49%다. 사라진 종목의 다수가 크게 빠진 뒤에 사라졌다.
- 평균 기준 차이는 0.05배로 작게 보이지만, 상장폐지 종목의 평균은 소수 종목의 큰 값(최대 17.8배)에 끌려 올라간 것이다. 상장폐지 종목의 39%는 10분의 1 이하까지 하락했다(생존자는 8%).
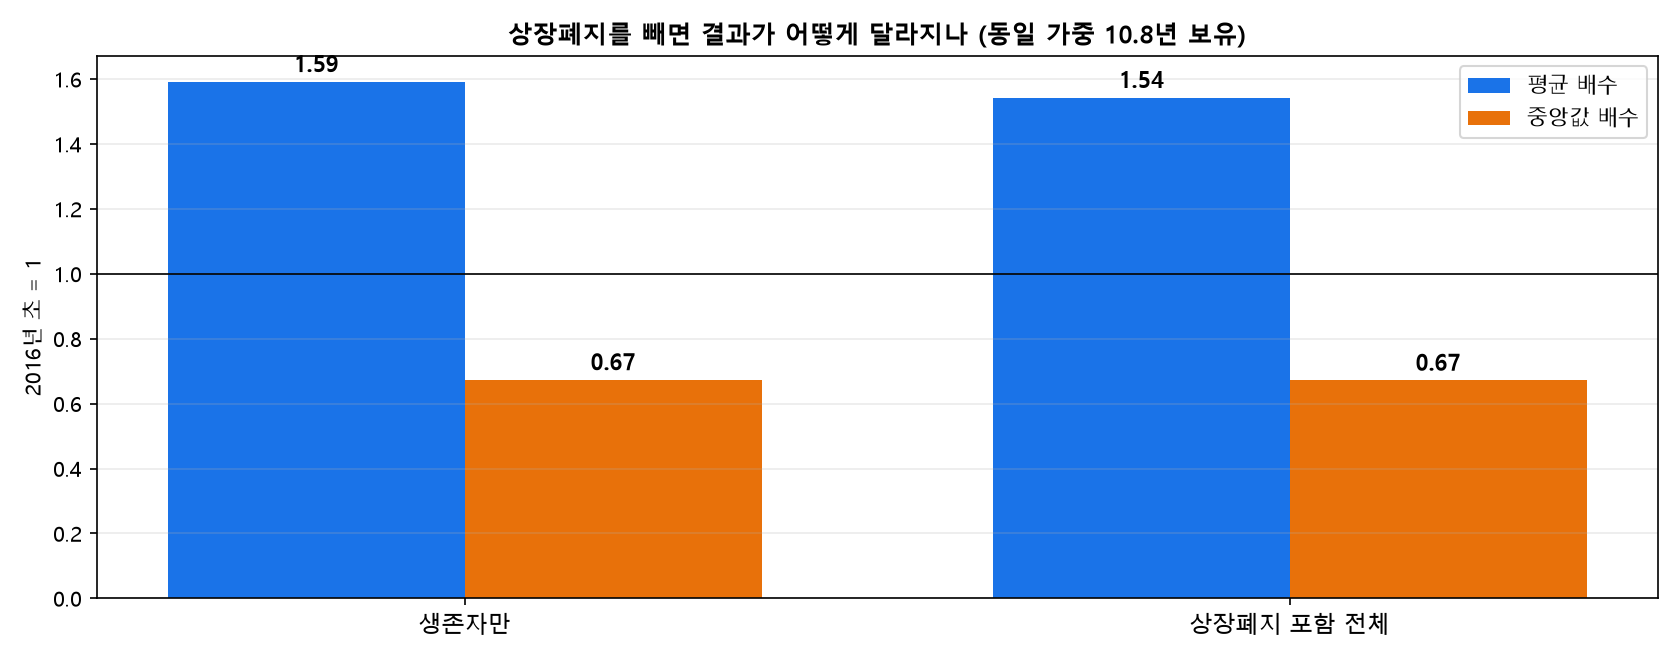
- 그래서 시장 전체로는 생존 편향이 평균을 0.05배(연 0.3%p) 높이는 정도였다. 중앙값은 두 경우 모두 0.67배로 같다.
- 10년 동안 종목 중 절반 이상이 본전(0.67배 = 중앙값)도 못 돌려준 시장에서 평균 1.54배는 소수 종목의 큰 상승에 의존한다.
가격대별로 보면: 싼 종목에서 편향이 커진다
| 2016년 초 가격대 | 종목 수 | 상장폐지 비율 | 생존자만 평균 | 전체 평균 | 생존자만 중앙값 | 전체 중앙값 |
| 전체 | 1,949 | 9% | 1.59배 | 1.54배 | 0.67배 | 0.67배 |
| 2016년 초 가격 2,000원 미만 | 128 | 21% | 3.49배 | 2.99배 | 1.25배 | 1.07배 |
| 2,000~10,000원 | 928 | 6% | 1.84배 | 1.79배 | 0.79배 | 0.79배 |
| 10,000원 이상 | 893 | 9% | 1.09배 | 1.08배 | 0.47배 | 0.46배 |
※ 가격은 데이터 제공처(FinanceDataReader)의 조정 종가 기준이라 당시 실제 호가와 다를 수 있다. 2,000원 미만은 128개로 표본이 작고, 소수 종목의 큰 상승이 평균을 좌우한다.
- 저가 종목은 상장폐지 비율이 21%로 전체(8.5%)의 2배가 넘는다. 이런 종목을 고르는 전략을 "지금 상장된 종목"만으로 테스트하면 이 위험이 빠진다.
어떤 전략에서 영향이 큰가
- 소형주·저평가주(저PBR·저PER) 전략: 싸 보이는 종목은 부실해서 싼 경우가 있고 이런 종목이 상장폐지에 더 가깝다. 현재 상장 종목만으로 테스트하면 이 위험이 빠진다.
- 저가·잡주 매수 전략: 가격이 낮은 종목의 하락 위험이 크다.
- ETF·펀드 비교: 성과가 나쁜 상품은 폐지되거나 합쳐진다. 현재 목록만 보면 평균이 높게 나온다.
- 우리 검증에서도 /101 공시 10종은 상장폐지 종목의 공시를 포함했고, /50 마법공식(미국)은 책의 기간에 해당하는 상장폐지·인수 회사 상당수를 현재 데이터로 구할 수 없었다는 한계를 적었고, 국내 재현(/55)은 상장폐지 종목 일부(248개)를 포함해 계산했다.
점검하는 방법
- 데이터가 "현재 상장 종목 목록"인지 확인한다. 상장폐지 종목이 포함되어 있는지, 몇 개나 있는지 적혀 있어야 한다.
- 과거 시점의 종목 목록(그 날 거래되던 종목)을 쓴다. 지금 목록을 과거에 되짚어 적용하면 안 된다.
- 상장폐지 종목의 마지막 가격을 어떻게 처리했는지 본다. 마지막 거래 가격으로 청산하면 낙관적이고, 정리매매 후 -100%에 가까운 경우도 많다.
- 가능하면 같은 전략을 상장폐지 포함·미포함으로 모두 돌려 결과 차이를 본다.
자주 하는 오해
- "지수(KOSPI)로 하면 문제가 없다?" 지수는 구성 종목을 교체하며 성과가 나쁜 종목을 빼기도 해서 지수 자체에도 어느 정도 생존 편향이 있다. 다만 개별 종목 목록보다는 영향이 작다.
- "상장폐지는 드물다?" 이 데이터에서만 166개이고, 이미 일부다. 소형주 비중이 큰 전략일수록 영향이 크다.
- "생존 편향은 평균 수익률만 높인다?" 최대 낙폭과 하락한 종목의 비율도 낮게 보이게 한다.
더 깊이 보고 싶다면
- 백테스트란? 결과가 좋아 보일 때 의심할 5가지
- 자사주 취득 공시 이후 주가 (상장폐지 종목 포함, 공시 10종 12년 검증)
- 마법공식을 국내 주식에 적용 (DART 2016~2026)
※ 본 글은 용어를 쉽게 설명하고 과거 데이터를 보여 주는 학습 기록이며 투자 권유가 아닙니다. 과거 성과가 미래를 보장하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
반응형
'투자용어 쉽게' 카테고리의 다른 글
| 적립식 vs 거치식이란? 목돈을 한 번에 넣을까 나눠 넣을까 (S&P500·코스피 롤링 비교) (0) | 2026.10.25 |
|---|---|
| 실질수익률이란? 명목수익률과 차이, 같은 7%가 달라지는 이유 (S&P500 1950~2026 물가 반영) (0) | 2026.10.25 |
| 백테스트란? 뜻과 한계, 결과가 좋아 보일 때 의심할 5가지 (직접 검증한 사례로 설명) (0) | 2026.10.25 |
| 커버드콜이란? 뜻, 수익 구조, 장단점 (JEPQ·QYLD·JEPI 실제 기록으로 확인) (0) | 2026.10.25 |
| 리밸런싱이란? 뜻, 하는 이유, 주기별 차이 (주식 60:채권 40 포트폴리오, 2002~2026 실제 기록) (0) | 2026.10.25 |