"오늘 밤 미국 CPI 발표니까 내일 한국장은 조심해야겠다" 같은 말은 흔하다. 그런데 미국 지표 발표일 다음 한국 거래일이 정말 평소보다 더 크게 움직였을까? 2010년부터 2026년 9월까지 미국 CPI·생산자물가(PPI)·고용상황(NFP) 발표일과 FOMC 금리 결정일을 모아서, 다음 한국 거래일의 KOSPI·KOSDAQ 시가 갭과 종가 변동 크기를 평소와 비교했다. 결론부터 말하면, 발표일 다음 한국 시장이 평소보다 조금 더 움직이는 경향은 있었지만 크기는 대체로 5~20% 수준이었고, 가장 뚜렷한 것은 고용상황 발표였다. FOMC 결정일 다음날은 평소와 구분되지 않았다.
발표 시각과 한국 시장의 순서
| 이벤트 | 발표 시각(미국 동부) | 한국 시간 | 한국 시장 반응 |
| CPI·PPI·고용상황(NFP) | 오전 8:30 | 밤 21:30 (서머타임 해제 후 22:30) | 그 날짜 다음 한국 거래일 시가부터 |
| FOMC 금리 결정 | 오후 2:00 | 다음날 새벽 03:00 (해제 후 04:00) | 그 날짜 다음 한국 거래일 시가부터 |
미국 날짜 d에 발표되면 한국 시장은 d 다음 첫 거래일에 처음 반응한다. NFP는 대부분 금요일(공휴일 주에는 목요일)에 나오므로 한국에서는 대개 월요일에 반응한다. 이 글은 미국 날짜 d → 한국 다음 거래일을 한 쌍으로 묶었다.
무엇을 어떻게 계산했나
- 발표일: CPI·PPI·NFP는 미국 노동통계국(BLS) 보도자료 보관 목록과 월별 일정에서, FOMC는 연준 일정 페이지에서 모았다. 2010-01~2026-09 사이 CPI 198회, NFP 194회, PPI 200회, FOMC 정기회의 133회다. 2025년 10월 CPI는 정부 예산 중단으로 발표되지 않았고, FOMC는 정기회의만 썼다(2020-03 긴급회의 제외).
- 측정: 한국 다음 거래일의 시가 갭(전날 종가 → 시가)과 종가 변동(전날 종가 → 종가)의 절댓값 평균, 그리고 미국 S&P500 d일 변동의 절댓값. 방향이 아니라 크기를 본다. 발표 내용이 예상보다 좋았는지 나빴는지(서프라이즈)는 이 글의 데이터에 없다.
- 기준선: 네 이벤트가 모두 없었던 미국 거래일. NFP가 대부분 금요일이라 다음 한국 거래일이 월요일이 되고, 월요일은 주말 뉴스까지 반영해서 원래 더 크게 움직인다. 그래서 기준선은 이벤트와 같은 요일끼리 맞춰서 만들었다.
- 검정: 이벤트와 기준일의 요일 비율을 유지한 채 이벤트 표시를 무작위로 섞는 순열검정을 썼다(5,000번). p<0.05를 "평소와 다르다고 볼 만하다"의 기준으로 삼았다.
- 데이터: KOSPI·KOSDAQ 일봉(FinanceDataReader), S&P500 종가(야후 파이낸스).
전체 기간: 발표일 다음날은 평소보다 조금 더 움직였다
| 시장 | 이벤트 | 건수 | 시가 갭 크기 (이벤트 / 기준) | p값 | 종가 변동 크기 (이벤트 / 기준) | p값 |
| KOSPI | CPI | 198 | 0.646% / 0.547% | 0.021 | 0.929% / 0.870% | 0.207 |
| KOSPI | NFP | 194 | 0.663% / 0.569% | 0.055 | 1.065% / 0.881% | 0.023 |
| KOSPI | PPI | 200 | 0.637% / 0.550% | 0.046 | 0.862% / 0.869% | 0.535 |
| KOSPI | FOMC | 133 | 0.611% / 0.539% | 0.105 | 0.766% / 0.877% | 0.891 |
| KOSDAQ | CPI | 198 | 0.593% / 0.553% | 0.166 | 1.129% / 1.041% | 0.134 |
| KOSDAQ | NFP | 194 | 0.629% / 0.569% | 0.124 | 1.353% / 1.154% | 0.036 |
| KOSDAQ | PPI | 200 | 0.616% / 0.556% | 0.091 | 1.079% / 1.043% | 0.312 |
| KOSDAQ | FOMC | 133 | 0.610% / 0.547% | 0.127 | 0.952% / 1.023% | 0.750 |
※ 기준은 같은 요일의 이벤트 없는 미국 거래일 다음 한국 거래일의 평균이다. 같은 줄의 숫자를 나누면 아래 차트의 비율이 된다.
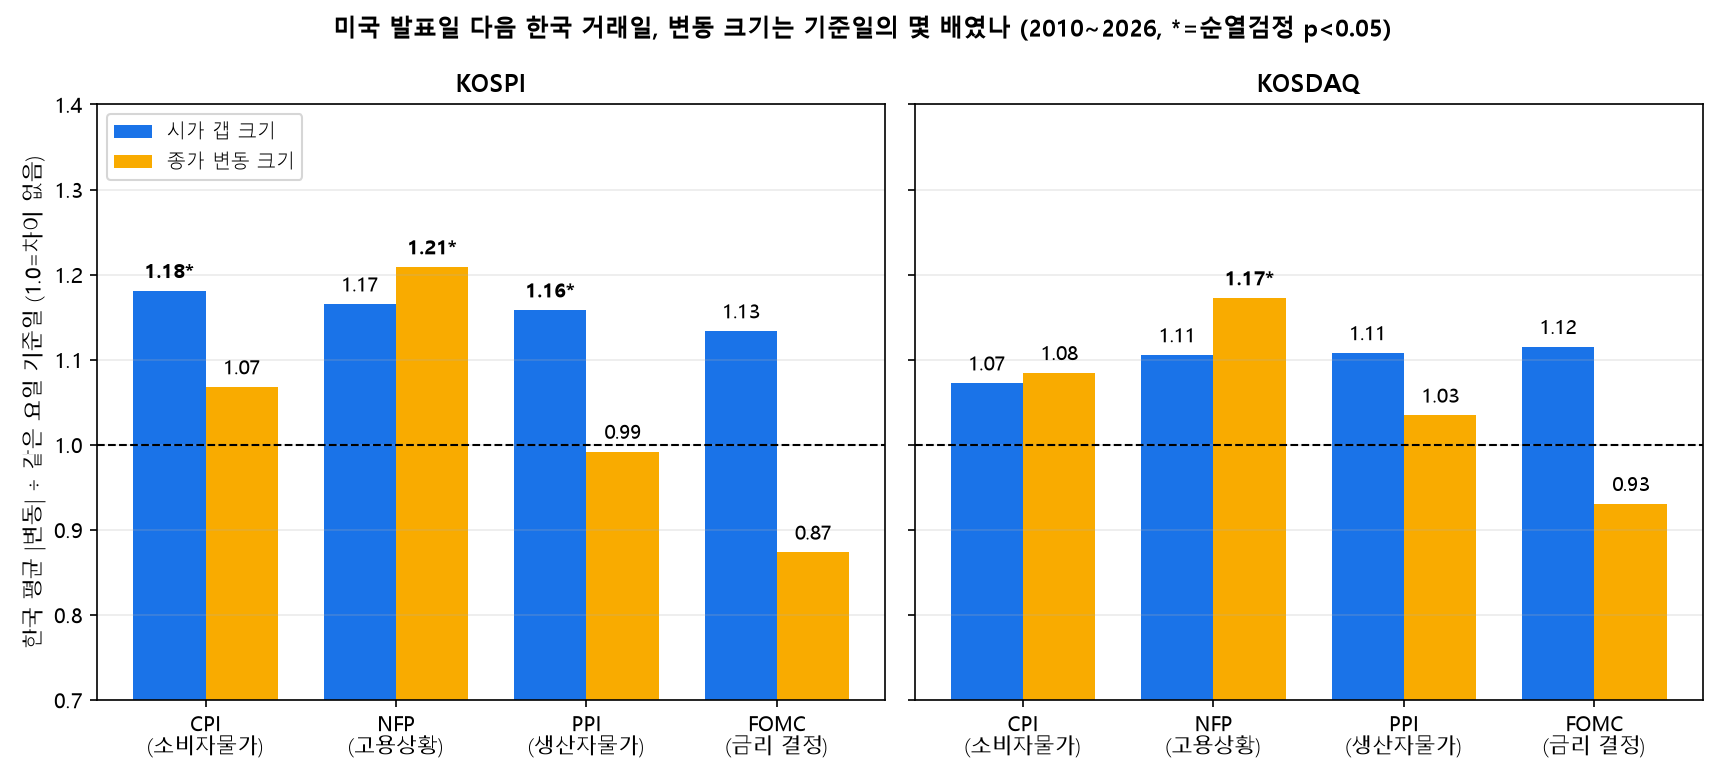
- 고용상황(NFP)이 가장 뚜렷했다. 다음 한국 거래일의 종가 변동이 KOSPI 1.065%로 기준(0.881%)보다 약 21% 컸고, KOSDAQ도 1.353%로 약 17% 컸다. 미국 S&P500 자체도 NFP 발표일에 평소보다 18% 더 움직였다(0.838% 대 0.710%, p=0.028).
- CPI는 KOSPI 시가 갭에서 평소보다 컸다(약 18%). 종가 변동에서는 구분되지 않았다. KOSDAQ은 어느 지표도 뚜렷하지 않았다.
- PPI는 KOSPI 시가 갭만 약간 컸고(약 16%), 종가에서는 차이가 없었다.
- FOMC는 평소와 구분되지 않았다. 시가 갭은 12~13% 컸지만 p값이 0.1 이상이고, 종가 변동은 오히려 평소보다 작았다(KOSPI 0.87배).
2020년 이후 CPI의 효과가 커졌다
기간을 나누면 달라지는 부분이 있었다. 2022~2023년 인플레이션 국면이 반영된 때문일 수 있다.
| 시가 갭 크기 (이벤트 / 기준) | 2010~2019 | 2020~2026 |
| KOSPI CPI | 0.460% / 0.450% (p=0.39) | 0.927% / 0.689% (p=0.008) |
| KOSDAQ CPI | 0.482% / 0.522% (p=0.80) | 0.761% / 0.590% (p=0.016) |
| KOSPI NFP | 0.557% / 0.452% (p=0.029) | 0.824% / 0.730% (p=0.20) |
| KOSPI FOMC | 0.506% / 0.435% (p=0.11) | 0.770% / 0.707% (p=0.27) |
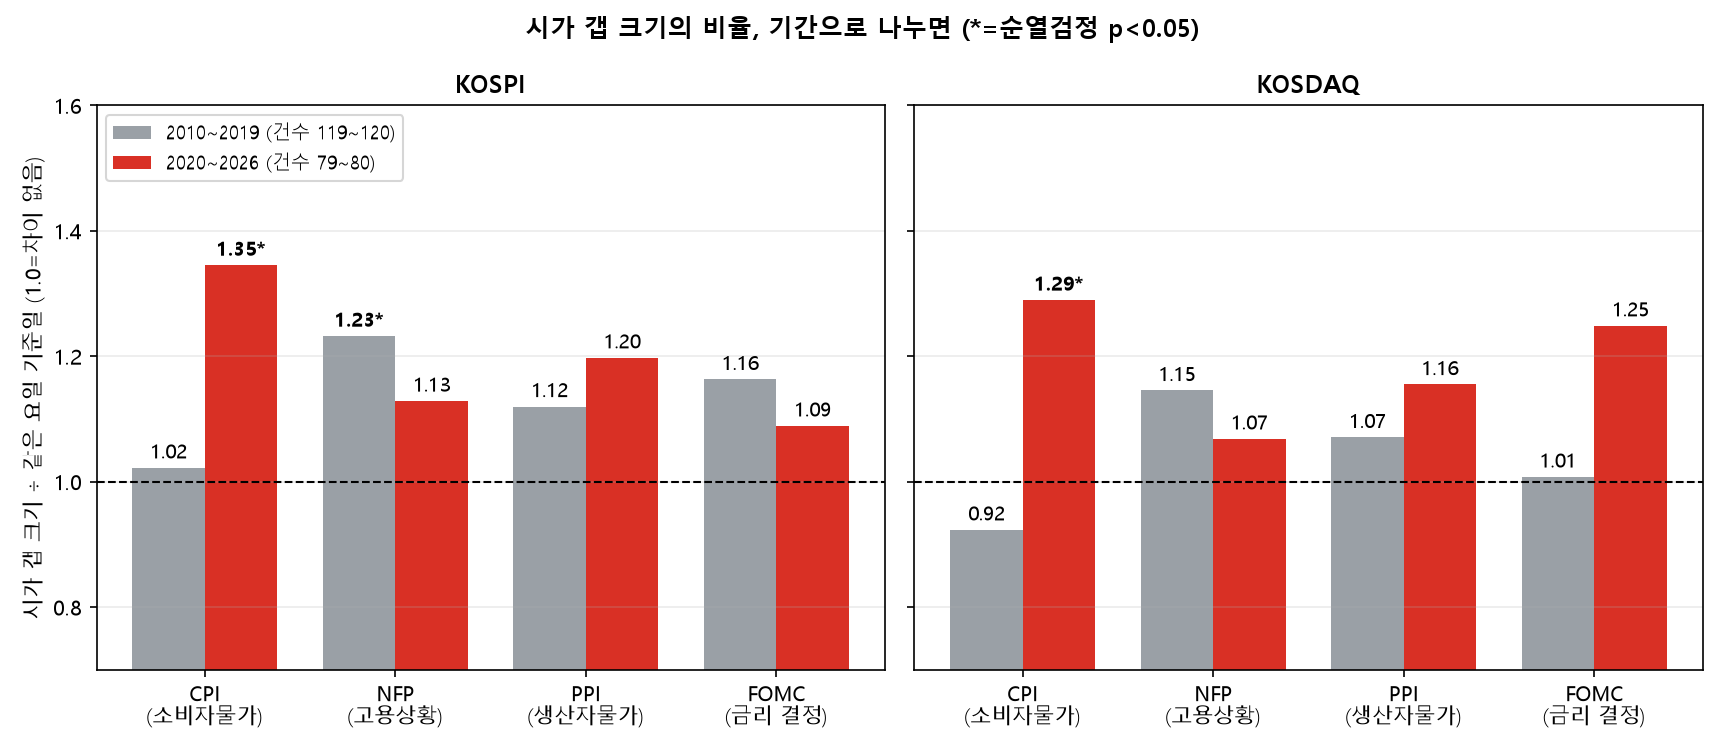
2010~2019년에는 CPI 다음날 시가 갭이 기준과 거의 같았다(KOSPI 1.02배). 2020년 이후에는 KOSPI 1.35배, KOSDAQ 1.29배로 커졌다. 반대로 NFP는 2010~2019년에 더 뚜렷했고 2020년 이후에는 약해졌다. 어느 쪽이든 기간별 건수가 CPI 79회처럼 적어서, 이 차이가 시대의 변화인지 우연인지는 이 데이터만으로는 가르기 어렵다.
발표일에 미국을 더 따라갔나
미국 d일 수익률과 한국 다음 거래일 시가 갭의 상관계수는 평소 KOSPI 0.59, KOSDAQ 0.65였다(이전 글에서 본 값이다). 발표일에는 이 값이 조금 더 높았다.
| 상관계수 | CPI | NFP | PPI | FOMC |
| KOSPI 발표일 (평소 0.59) | 0.69 | 0.67 | 0.75 | 0.65 |
| KOSPI 평소와의 차 (95% 구간) | +0.10 (-0.03~+0.21) | +0.07 (-0.06~+0.19) | +0.15 (+0.01~+0.29) | +0.06 (-0.20~+0.24) |
| KOSDAQ 발표일 (평소 0.65) | 0.78 | 0.64 | 0.81 | 0.68 |
| KOSDAQ 평소와의 차 (95% 구간) | +0.12 (+0.01~+0.22) | -0.01 (-0.14~+0.09) | +0.15 (+0.04~+0.24) | +0.03 (-0.23~+0.19) |
※ 구간은 발표일과 기준일을 각각 복원추출해 상관계수 차이를 2,000번 다시 계산한 결과다. 이 표의 기준일은 요일을 맞추지 않은 모든 이벤트 없는 날이다.
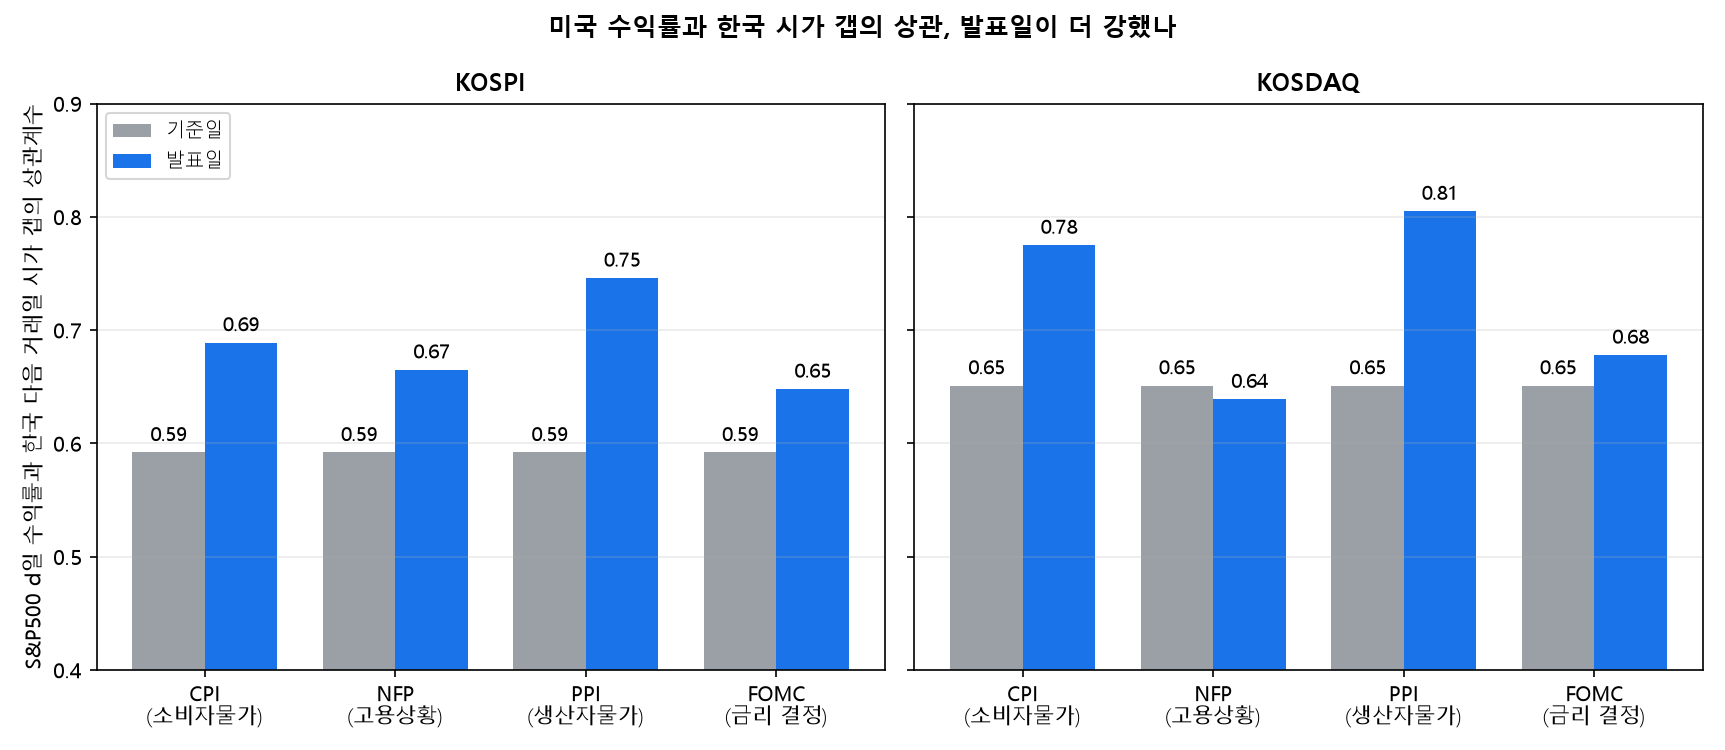
구간이 0을 포함하는 경우가 많아서 "발표일에 미국을 더 따라간다"고 단정하기는 어렵다. PPI와 KOSDAQ CPI에서만 0을 약간 넘는 정도였다. 발표일에는 시장이 미국 결과에 시가를 더 맞추는 경향이 있을 수 있다는 정도로 읽는 것이 적당하다.
이 검증의 한계
- 여러 번 비교했다. 4개 이벤트, 2개 시장, 3개 기간, 3개 지표로 72개를 비교했다. 이 중 13개가 p<0.05였는데, 우연만으로도 3~4개 정도는 나오는 수준이다. 일부 지표(NFP 종가, CPI 2020년 이후 시가 갭)는 반복해서 나타났지만 개별 별표를 그대로 믿으면 안 된다.
- 서프라이즈가 없다. 발표 결과가 예상과 얼마나 달랐는지 모르기 때문에 방향이 아니라 크기만 봤고, 큰 서프라이즈가 있는 날만 크게 움직였는지는 알 수 없다.
- 다른 소식이 겹친다. 같은 날 실적 발표, 지정학 뉴스, 다른 지표가 겹친 경우를 분리하지 못했다.
- 지수 단위다. 반도체 같은 업종이나 개별 종목은 다를 수 있다. 이 글은 KOSPI·KOSDAQ 지수만 본다.
- 시가 갭은 동시호가로 정해진 값이다. 실제 체결가와 다를 수 있고, 거래 비용도 반영하지 않았다.
- 발표일 목록. BLS는 파이썬 요청이 아닌 브라우저로만 받을 수 있었고, 보관 목록 파일명의 날짜를 썼다. 일정이 바뀐 경우(예: 2013년 셧다운)는 실제 발표일이 반영돼 있다.
정리
- 미국 지표 발표일 다음 한국 거래일은 평소보다 조금 더 움직이는 경향이 있었다. 가장 뚜렷한 것은 고용상황(NFP)이었고, 종가 변동이 KOSPI 약 21%, KOSDAQ 약 17% 컸다.
- CPI는 2020년 이후 시가 갭이 1.3배 정도로 커졌지만, 2010~2019년에는 평소와 같았다.
- FOMC 결정일 다음날은 평소와 구분되지 않았다.
- 효과의 크기는 대체로 5~35% 수준이고, 방향은 알 수 없으며, 여러 번 비교한 결과라 일부는 우연일 수 있다. "발표일이니 한국장이 크게 흔들린다"는 느낌은 평균적으로는 소폭 맞고, 개별 날짜에는 크게 틀린다.
미국 시장이 한국 시가에 얼마나 반영되는지는 미국 주식은 한국 주식에 선반영일까, 후반영일까?에서, 서킷브레이커 같은 급락 이벤트 뒤의 움직임은 서킷브레이커·사이드카 발동 다음 날에서 확인할 수 있다.
※ 본 글은 미국 노동통계국·연준 일정과 과거 지수 데이터를 이용한 개인 학습 기록이며 특정 종목이나 매매 방식의 매수·매도를 권유하지 않습니다. 과거 성과가 미래 수익을 보장하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'시장 이벤트 통계' 카테고리의 다른 글
| 옵션 만기일에는 시장이 흔들리고 마감에 눌린다? 한국 증시 속설 검증 ④ 옵션 만기일 (0) | 2026.10.05 |
|---|---|
| 5월에 팔고 떠나라, 월말·월초, 산타랠리가 한국 증시에서도 통할까? 한국 증시 속설 검증 ③ 계절성 (0) | 2026.10.05 |
| 설날·추석 연휴 전에는 매도세가 나온다? 한국 증시 속설 검증 ② 연휴 효과 (0) | 2026.10.05 |
| 월요일 시가가 가장 흔들리고 금요일 오후에 매도가 몰린다? 한국 증시 속설 검증 ① 요일 효과 (0) | 2026.10.05 |
| 서킷브레이커·사이드카 발동 다음 날, 코스피·코스닥은 반등했을까? 공시 기록으로 확인했다 (1) | 2026.10.05 |