"공모주는 받기만 하면 상장일에 번다"는 말은 투자 커뮤니티에서 흔히 듣는다. 그런데 공모가에 주식을 받은 사람의 수익과, 상장일 시초가에 사는 사람의 수익은 전혀 다른 이야기다. 2005년부터 2026년 10월까지 코스피·코스닥에 신규 상장한 공모주 1,325건의 공모가와 상장일 시세를 직접 맞춰, 상장일 수익률과 이후 보유 성과를 계산했다. 숫자 하나로 결론을 내리기보다 평균·중앙값·손실 비율을 함께 보았다.
결론부터
- 공모가에 받은 주식의 시초가 수익률은 평균 +48.0%(중앙값 +34.4%), 상장일 종가 기준은 평균 +44.9%(중앙값 +28.0%)였다. 공모가 아래로 마감한 종목은 23.6%였다.
- 하지만 시초가에 사서 상장일 종가에 팔면 평균 -1.9%(중앙값 -6.0%)였다. 공모주의 상장일 수익은 대부분 시초가가 정해지는 순간까지 만들어졌다.
- 2023년 6월 26일 상장일 가격 규칙이 바뀐 뒤(보도 기준) 이 격차가 더 커졌다. 변경 후 230건은 시초가 평균 +90.9%지만, 시초가→종가는 평균 -10.5%(중앙값 -15.9%)였다.
- 시초가가 공모가 이하로 시작한 268건 중 78.7%는 종가도 공모가 아래였다. 반대로 시초가가 공모가의 2배 안팎(90~150% 상승)인 268건은 시초가 이후에도 평균 +4.5%였지만, 150% 이상 오른 58건은 평균 -17.4%였다.
- 공모가에 받아서 상장 후에도 계속 보유한 경우(2013년 이후 810건)는 1년 뒤 평균 +31.8%, 중앙값은 +1.7%였고 45.4%가 손실이었다. 평균은 소수의 큰 상승이 끌어올린 값이다.
데이터와 계산 방법
- 공모 목록: 한국거래소 KIND의 신규상장기업현황에서 2005년 1월~2026년 10월 상장분의 상장일, 공모가, 최초상장주식수를 받았다. 스팩(기업인수목적회사), 외국 기업, 코넥스, 이전상장·재상장은 제외했다. 이미 상장폐지된 종목도 목록에 포함되어 있다(1,325건 중 156건이 상장폐지 표시).
- 상장일 시세: KRX 일별 시세에서 상장일의 시가·종가를 받았다. 목록의 종목과 시세는 "상장일 시가총액 ÷ 종가가 KIND의 최초상장주식수와 일치하고, 직전 영업일에는 없던 종목"으로 맞췄다. 1,325건 모두 하나의 종목으로 연결됐다.
- 검증: 연도별 평균이 언론에 보도된 수치와 비슷한지 확인했다. 예를 들어 2022년 시초가 평균은 이 글의 계산이 +32.2%, 보도는 약 30%였고, 2023년은 +85.9%와 약 82%였다. 계산 범위(스팩 제외 등)가 달라 정확히 같지는 않다.
- 수익률 정의: 공모가→시초가, 공모가→상장일 종가, 시초가→상장일 종가. 1주당 단순 수익률이며 세금·수수료·청약 비용은 반영하지 않았다.
- 상장 후 보유 성과: 종목별 수정주가를 받아 1주(5거래일)·1개월(21)·3개월(63)·6개월(126)·1년(252거래일) 뒤 수익률을 계산했다. 2012년 이전 상장분은 종목별 과거 시세를 조회할 수 없어 2013년 이후 810건만 쓴다.
상장일 성적: 시초가까지가 대부분
| 구분 | 건수 | 공모가→시초가 (평균 / 중앙값) | 공모가→상장일 종가 (평균 / 중앙값) | 종가가 공모가 미만 | 시초가→종가 (평균 / 중앙값) |
| 전체 (2005~2026) | 1,325 | +48.0% / +34.4% | +44.9% / +28.0% | 23.6% | -1.9% / -6.0% |
| 코스닥 | 1,139 | +50.7% / +39.7% | +46.6% / +30.0% | 22.6% | -2.4% / -7.3% |
| 코스피 | 186 | +31.8% / +17.6% | +34.3% / +19.2% | 30.1% | +1.5% / -0.7% |
| 2023-06-25 이전 | 1,095 | +39.0% / +29.4% | +40.0% / +26.5% | 23.7% | 0.0% / -3.2% |
| 2023-06-26 이후 | 230 | +90.9% / +71.5% | +68.4% / +40.2% | 23.5% | -10.5% / -15.9% |
공모가에 주식을 받으면 평균적으로 큰 이익이었다. 다만 그 이익은 시초가가 형성되는 순간까지 거의 다 생겼고, 시초가에 산 사람은 상장일 하루 동안 평균적으로 오히려 조금 손해였다. 시초가가 공모가의 2배 이상으로 시작한 경우는 전체의 23.5%였고, 그중 시초가 2배에 상한가까지 간 이른바 '따상'은 2023년 6월 이전 상장분 1,095건 중 49건(4.5%)이었다.
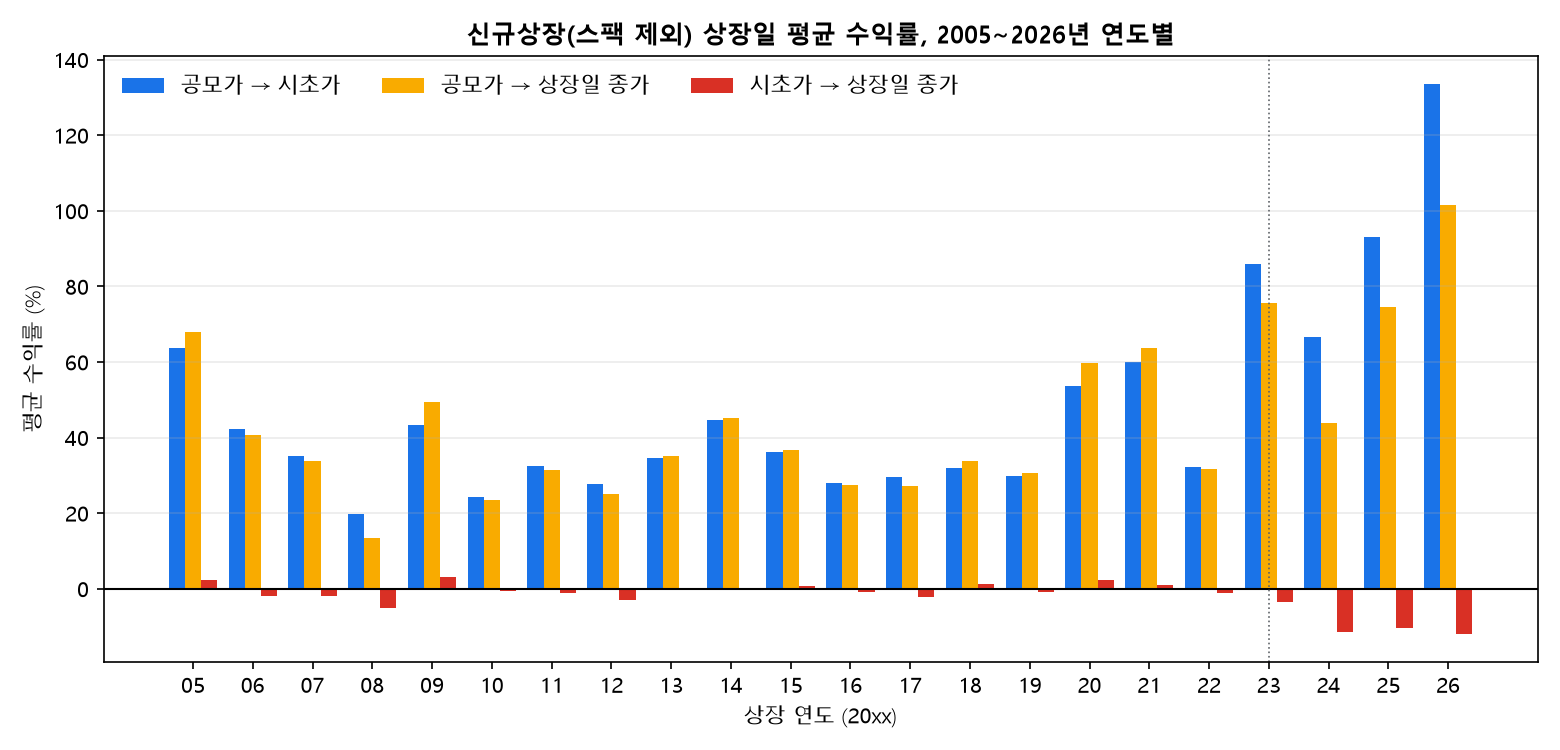
연도별로 보면 성적은 크게 달랐다. 표는 평균 기준이다.
| 연도 | 건수 | 시초가 수익 평균 | 종가 수익 평균 | 시초가→종가 평균 | 종가 공모가 미만 |
| 2005 | 79 | +63.7% | +67.9% | +2.2% | 0.0% |
| 2006 | 62 | +42.3% | +40.6% | -1.8% | 19.4% |
| 2007 | 71 | +35.2% | +33.8% | -2.0% | 28.2% |
| 2008 | 42 | +19.9% | +13.4% | -5.2% | 35.7% |
| 2009 | 60 | +43.3% | +49.5% | +3.1% | 18.3% |
| 2010 | 68 | +24.3% | +23.4% | -0.6% | 27.9% |
| 2011 | 70 | +32.5% | +31.6% | -1.1% | 22.9% |
| 2012 | 26 | +27.8% | +25.1% | -2.8% | 34.6% |
| 2013 | 37 | +34.5% | +35.2% | +0.1% | 24.3% |
| 2014 | 41 | +44.7% | +45.1% | +0.3% | 24.4% |
| 2015 | 67 | +36.1% | +36.7% | +0.7% | 31.3% |
| 2016 | 53 | +28.1% | +27.5% | -0.9% | 30.2% |
| 2017 | 56 | +29.5% | +27.3% | -2.0% | 32.1% |
| 2018 | 69 | +32.1% | +33.9% | +1.3% | 29.0% |
| 2019 | 67 | +30.0% | +30.5% | -0.8% | 28.4% |
| 2020 | 60 | +53.7% | +59.8% | +2.2% | 20.0% |
| 2021 | 77 | +60.0% | +63.6% | +1.0% | 14.3% |
| 2022 | 65 | +32.2% | +31.6% | -1.1% | 29.2% |
| 2023 | 75 | +85.9% | +75.6% | -3.4% | 14.7% |
| 2024 | 74 | +66.6% | +43.9% | -11.5% | 31.1% |
| 2025 | 73 | +93.2% | +74.4% | -10.3% | 19.2% |
| 2026 (10월까지) | 33 | +133.7% | +101.5% | -12.0% | 24.2% |
연도에 따라 시초가 평균이 20%대에서 100%대까지 움직였지만, 종가가 공모가를 밑돈 비율은 2005년을 제외하면 14~36% 사이로 어느 해에나 있었다. 종가가 공모가 아래인 종목이 하나도 없던 해는 2005년뿐이었다. 시초가→종가가 크게 마이너스로 돌아선 것은 2023년 이후(2024~2026년 -10~-12%)다.
2023년 6월 규칙 변경 전후
언론 보도에 따르면 2023년 6월 26일부터 신규상장 종목의 상장일 가격 규칙이 바뀌었다. 이전에는 상장 전 호가를 공모가의 90~200% 범위에서 받아 시초가를 정하고 그 가격 기준 ±30%의 상·하한가를 적용했다. 이후에는 공모가를 기준가로 삼아 상장일 가격이 공모가의 60~400% 안에서 움직이게 됐다. 이 글의 데이터에서도 변경 후 시초가가 공모가의 3배 이상인 종목이 230건 중 31건, 종가가 공모가의 4배 근처(3.9배 이상)인 종목이 17건 있었다.
변경 후 구간에서는 시초가가 평균 +90.9%로 더 높게 형성됐지만 종가는 평균 +68.4%로 내려왔다. 시초가에 산 사람의 상장일 손익은 평균 -10.5%, 중앙값 -15.9%였다. 다만 이 기간(2023년 6월~2026년 10월, 230건)은 길지 않고 시장 환경도 함께 바뀌어서, 규칙 변경의 효과와 시장 분위기의 효과를 분리해서 말할 수는 없다.
아래 그림은 연도별 평균이다. 파란 막대(공모가→시초가)와 노란 막대(공모가→종가)는 대체로 비슷하게 움직이고, 빨간 막대(시초가→종가)는 2023년 이후에만 눈에 띄게 아래로 내려간다.
시초가가 정해진 뒤에 사면
시초가가 공모가보다 얼마나 높게 형성됐는지에 따라 상장일 하루 성과가 달랐다. 이 구간은 시초가가 정해진 뒤에야 알 수 있으므로 "미리 알고 고를 수 있는 기준"은 아니다. 그래도 시초가 이후의 흐름이 어떻게 달랐는지 보기 위해 나눠 보았다.
| 시초가 구간 | 건수 | 시초가→종가 평균 | 시초가→종가 중앙값 | 종가가 공모가 미만 |
| 공모가 이하 | 268 | -3.3% | -7.7% | 78.7% |
| 0~30% 상승 | 346 | -0.3% | -5.3% | 27.2% |
| 30~90% 상승 | 385 | -4.4% | -10.4% | 2.1% |
| 90~150% 상승 | 268 | +4.5% | +10.7% | 0.0% |
| 150% 이상 상승 | 58 | -17.4% | -18.8% | 0.0% |

시초가가 공모가보다 낮게 시작하면 하루 안에 공모가를 회복하지 못한 종목이 대부분이었다(78.7%가 공모가 아래로 마감). 시초가가 공모가의 약 2배 근처로 형성된 구간(90~150%)은 시초가 이후에도 올랐다(중앙값 +10.7%). 시초가 대비 +29% 이상으로 마감한 종목이 56건(21%)이었다. 그보다 더 높게 시작한 구간(150% 이상)은 평균 -17%로 상장일 안에 크게 내렸다. 이 구간 58건은 전부 2023년 6월 이후 규칙에서 나온 경우여서 표본이 작고 시기도 한정되어 있다.
받은 주식을 계속 들고 있으면
상장일에 팔지 않고 보유한 경우를 보기 위해, 2013년 이후 상장한 810건(상장 후 시세 조회가 되는 종목)의 1주·1개월·3개월·6개월·1년 뒤 수익률을 구했다. 공모가에 받은 경우와 시초가에 산 경우를 따로 계산했고, 이후 가격은 수정주가 기준이다.
| 기준 · 보유 시점 | 평균 | 중앙값 | 손실 비율 |
| 공모가에 받음 · 상장일 종가 | +49.1% | +28.6% | - |
| 공모가에 받음 · 1주 뒤 | +44.9% | +23.2% | 32.2% |
| 공모가에 받음 · 1개월 뒤 | +37.1% | +12.9% | 38.9% |
| 공모가에 받음 · 3개월 뒤 | +34.8% | +12.9% | 40.6% |
| 공모가에 받음 · 6개월 뒤 | +35.1% | +11.1% | 40.7% |
| 공모가에 받음 · 1년 뒤 | +31.8% | +1.7% | 45.4% |
| 시초가에 삼 · 1주 뒤 | -4.3% | -11.7% | 65.6% |
| 시초가에 삼 · 1개월 뒤 | -7.6% | -17.0% | 68.3% |
| 시초가에 삼 · 3개월 뒤 | -7.4% | -18.6% | 68.1% |
| 시초가에 삼 · 6개월 뒤 | -4.6% | -21.5% | 66.3% |
| 시초가에 삼 · 1년 뒤 | -4.3% | -29.0% | 63.5% |
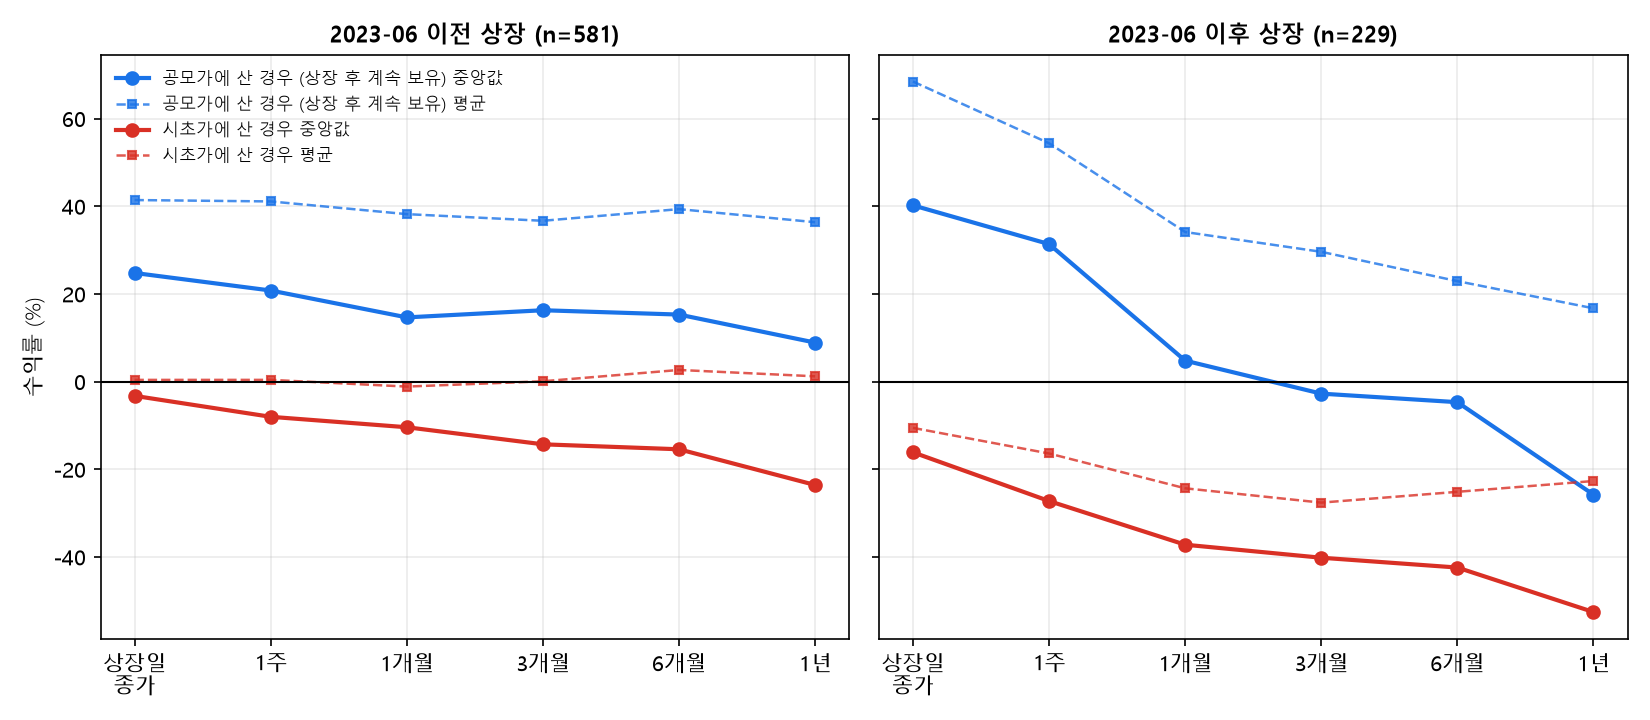
공모가에 받은 주식은 시간이 갈수록 중앙값이 줄어서 1년 뒤에는 거의 본전(+1.7%)이었다. 평균(+31.8%)이 중앙값보다 훨씬 높은 것은 일부 종목의 큰 상승 때문이다. 수익률 상위 5%를 제외하면 1년 뒤 평균이 +13.0%로 내려간다. 시초가에 산 경우는 어느 시점이든 중앙값이 마이너스였고, 손실 종목이 3분의 2 가까이였다.
규칙 변경 전후로 나눠 보면 차이가 더 크다. 아래는 1년 뒤 기준이다.
| 1년 뒤 | 2023-06 이전 (n=581) | 2023-06 이후 (n=175) |
| 공모가에 받음: 평균 / 중앙값 / 손실 비율 | +36.4% / +8.9% / 44.2% | +16.7% / -25.8% / 48.5% |
| 시초가에 삼: 평균 / 중앙값 / 손실 비율 | +1.2% / -23.6% / 64.7% | -22.7% / -52.5% / 60.3% |
변경 후 구간은 표본이 175건뿐이고 시장 환경과 섞여 있어서 일반화하기 어렵다. 그래도 시초가가 높게 형성된 만큼 이후 되돌림이 컸던 것은 분명하다. 중앙값 기준으로 공모가에 받은 주식도 3개월 뒤부터는 공모가를 밑돌았다.
이 계산이 말하지 않는 것
- 1주당 수익률이지 내 수익금이 아니다. 공모주는 청약 경쟁률이 높아서 개인에게 배정되는 수량이 적다. 평균 수익률이 높아도 배정 수량이 작으면 실제 수익금은 작고, 경쟁률·균등배정·증거금 등은 이 글의 계산에 없다.
- 세금·수수료·청약 비용을 반영하지 않았다. 매도 비용이나 증권사별 청약 조건도 시기에 따라 달랐다.
- 종목 연결은 간접적이다. KIND 목록에는 종목 코드가 없어서, 상장일 시세에서 최초상장주식수가 일치하는 신규 종목으로 맞췄다. 모든 건이 하나의 종목으로 연결됐고 시초가 수익률이 -29%~+300% 안에 들어와 비정상적인 값은 보이지 않았지만, 잘못 연결된 건이 하나도 없다고 증명할 수는 없다.
- 상장 후 시세는 2013년 이후만. 2012년 이전 상장분은 이후 보유 성과를 확인하지 못했다. 또 수정주가는 유상증자·액면분할 등을 반영해 조정된 값이다.
- 스팩·외국 기업은 제외했다. 스팩 공모주는 성격이 달라서 따로 봐야 한다.
- 여러 구간과 기준으로 나눠 본 결과다. 시장·연도·시초가 구간·규칙 변경 전후로 여러 번 쪼갰으므로, 하나의 구간에서 눈에 띄는 숫자가 우연일 가능성도 있다. 특히 2023년 6월 이후 구간과 150% 이상 구간은 표본이 작다.
- 2026년은 10월 초까지의 33건이다.
이 글은 과거 데이터를 바탕으로 한 학습 기록이며 특정 공모주나 청약 전략을 권하는 글이 아니다. 앞으로의 공모주 성과는 제도와 시장 환경에 따라 달라질 수 있다. 같은 방식으로 시세 데이터를 모으면서 겪은 함정은 무료 시장 데이터 함정 지도에 정리했고, 한국 증시의 다른 속설을 같은 방식으로 확인한 글은 배당락일 검증에서 볼 수 있다.
'시장 이벤트 통계' 카테고리의 다른 글
| 수능일, 선거 다음 날, MSCI 리뷰일 한국 증시는 달랐을까? 한국 증시 속설 검증 ⑥ (2010~2026) (0) | 2026.10.16 |
|---|---|
| 미국 중간선거 전후 S&P500은 어땠나? 1950~2022년 19번의 선거 뒤 3·6·12개월 수익 (0) | 2026.10.15 |
| 배당락일에는 지수가 빠지고 이후 반등한다? 한국 증시 속설 검증 ⑤ 배당락일 (0) | 2026.10.06 |
| 옵션 만기일에는 시장이 흔들리고 마감에 눌린다? 한국 증시 속설 검증 ④ 옵션 만기일 (0) | 2026.10.05 |
| 5월에 팔고 떠나라, 월말·월초, 산타랠리가 한국 증시에서도 통할까? 한국 증시 속설 검증 ③ 계절성 (0) | 2026.10.05 |