『돈의 심리학』 후기에서 숫자로 확인해 보고 싶다고 적은 것이 세 가지 있었다. 보유 기간이 길어질수록 수익이 난 비율이 정말 그렇게 올라가는지, 현금을 많이 들고 있으면 장기 성과가 어떻게 달라지는지, 그리고 하락장에서 "팔았다가 더 떨어지면 다시 사면 되지 않을까"라는 생각이 과거에 통했는지다. 책의 "경기침체에도 꾸준히 투자한 사람이 더 좋았다"는 주장도 같이 돌려 보았다. 책을 읽고 확인할 수 있는 주장만 골랐고, 확인할 수 없는 것은 마지막에 따로 적었다.
결론부터
- 보유 기간별 수익 확률은 거의 그대로 재현되었다. 미국 주식(S&P500)을 1871년부터 모든 시작월에서 배당 재투자와 물가를 반영해 보면, 1년 보유는 69%, 10년은 89%, 20년은 99.9%에서 수익이 났다. 노트에 적어 둔 책의 숫자(68%, 88%, 100%)와 거의 같다. 다만 이것은 미국 시장 한정이고, 20년은 겹치지 않는 표본이 6~7개뿐이다.
- 침체기에 적립을 쉬었다면 대부분 손해이거나 비슷했다. 정확한 침체 시점을 안다는 비현실적인 가정을 줬는데도, 쉬는 동안 돈을 현금으로 두면 최종 자산이 중앙값 기준 12% 적었고, 침체가 끝난 뒤 한꺼번에 투자해도 중앙값은 1.2% 적었다. 이긴 경우는 31.6%였지만 대부분 2% 이내의 차이였고, 5% 넘게 이긴 구간은 전체의 6.9%로 모두 대공황이 낀 시작월이었다.
- 현금 비중은 수익을 깎는 대신 낙폭을 줄인다. 현금 비중 50%는 20년 연 수익률 중앙값이 현금 0%일 때보다 1.8~3.8%p 낮았고, 최대 낙폭 중앙값은 -38%대에서 -16~-20%대로 줄었다. 현금 수익을 0%로 두면 20년이 지나도 실질 원금이 모자란 구간이 18%까지 나왔다.
- 팔았다 다시 사는 전략이 보유보다 낫다는 근거는 찾지 못했다. 8가지 설정을 세 가지 데이터로 돌린 24개 결과 중 보유보다 나은 것은 4개였다. 같은 전략이 설정에 따라 보유의 0.01배에서 1.45배까지 나왔고, 한 설정이 한 시장에서 앞섰다고 다른 시장에서도 앞서지 않았다.
데이터와 방법
- 미국 주식: 공개된 Shiller 월간 자료(S&P500, 배당, 소비자물가)로 1871년 1월~2023년 6월을 썼다. 월 수익률은 배당 재투자를 반영한 총수익이고, "실질"은 물가를 뺀 값이다.
- 일봉: S&P500 일봉(가격지수, 1927~2026), 코스피 일봉(가격지수, 1995~2026). 둘 다 배당이 빠진 가격 기준이다.
- 현금: 기본은 수익 0%로 두었고, 1960년 이후는 3개월 미국 단기 국채 수익률로도 계산했다.
- 경기침체 시점: 미국 NBER가 공식 발표한 침체 구간(고점 다음 달부터 저점 달까지)을 사용했다.
- 모든 수치는 겹치는 구간을 한 달씩 밀며 계산한 것이라, 구간 수가 많아도 독립적인 표본은 훨씬 적다. 거래 수수료·세금·슬리피지는 반영하지 않았다.
1. 보유 기간이 길수록 수익 난 비율은 정말 올라가나
노트에는 책의 숫자가 "하루 50%, 1년 68%, 10년 88%, 20년 100%"라고 적혀 있다. 어떤 지수와 기간, 어떤 수익 정의를 썼는지는 모르기 때문에 세 가지 정의로 모두 계산했다.
| 수익 정의 (1871~2023.6 모든 시작월) | 1개월 | 1년 | 5년 | 10년 | 20년 |
| 가격만 (명목) | 57% | 64% | 70% | 81% | 93% |
| 배당 재투자 (명목) | 63% | 72% | 90% | 97% | 100% |
| 배당 재투자 + 물가 반영 (실질) | 61% | 69% | 81% | 89% | 99.9% |
| 책의 숫자 (노트 기준) | - | 68% | - | 88% | 100% |
※ 하루 단위는 일봉으로 따로 계산했다. S&P500 가격지수가 오른 날의 비율은 1928년 이후 52.4%, 1950년 이후 53.1%, 2000년 이후 53.7%였다.
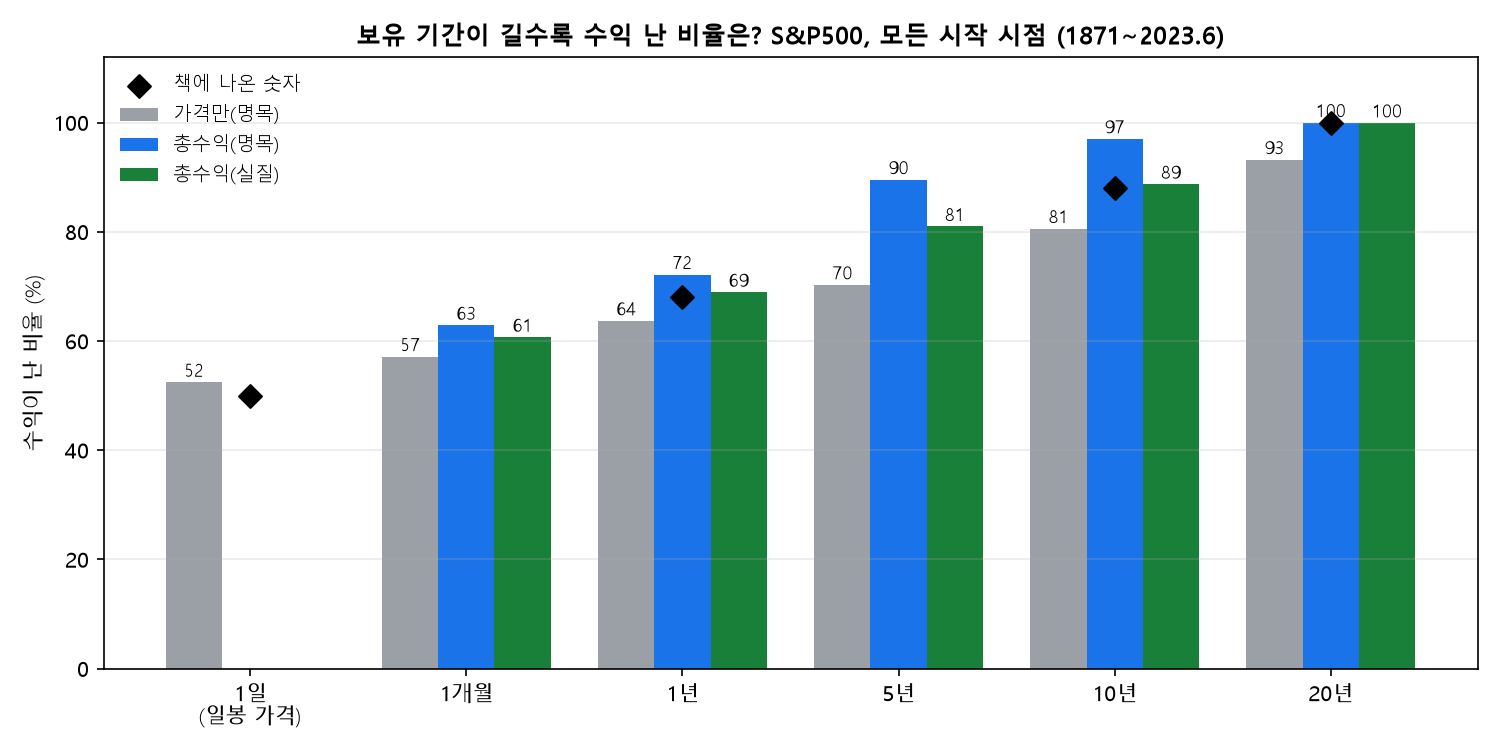
아래 그림처럼 배당과 물가를 모두 반영한 실질 기준이 책의 숫자와 가장 가깝다. 어느 정의로 보아도 기간이 길수록 비율이 올라가는 모양은 같다. 20년 보유에서 실질로 손실이 난 구간은 전체 1,590개 중 1개(0.06%)였고, 그때도 누적 손실은 -4.3%(연 -0.2%)에 그쳤다.
다만 이 숫자를 그대로 믿기 전에 알아 둘 점이 있다.
- 20년 구간은 사실상 표본이 6~7개다. 1871~2023년을 20년으로 나누면 겹치지 않는 구간이 6.6개뿐이다. "100%"는 인상적이지만 통계적으로 단단한 숫자는 아니다.
- 미국이라는 승자 시장의 기록이다. 다른 나라는 이 글에서 확인하지 않았다. 참고로 코스피(가격지수, 1995~2026)는 1년 보유 59%, 5년 83%, 10년 100%였는데, 10년 구간의 독립 표본이 2개 남짓이라 의미를 두기 어렵다.
- 가격만 보면 1년 보유에서 수익이 난 비율이 64%로, 책의 숫자와 4%p 떨어진다. 같은 질문도 정의에 따라 답이 달라진다.
2. 경기침체에 투자를 멈추지 않는 것이 더 좋았나
책은 경기침체에만 투자를 쉬는 사람보다 꾸준히 투자한 사람의 백테스트 결과가 더 좋았다고 말한다. 매달 같은 금액을 20년간 적립하는 두 사람을 비교했다. 한 사람은 계속 적립하고, 다른 사람은 NBER가 정한 침체 구간 동안만 적립을 쉰다. 쉬는 사람에게는 침체 시점을 정확히 아는 이점을 줬다(실제로는 침체가 한참 지나서야 확정된다). 시작월은 1926년 1월부터 2003년 7월까지 931개 구간이다.
| 쉬는 사람의 선택 (최종 자산 ÷ 계속 적립한 사람) | 중앙값 | 범위 | 더 많이 번 구간 |
| 건너뛴 돈을 현금(수익 0%)으로 쌓아 둠 | 0.88 | 0.74~0.99 | 0% |
| 건너뛴 돈을 침체가 끝난 달에 한꺼번에 투자 | 0.99 | 0.96~1.18 | 31.6% |
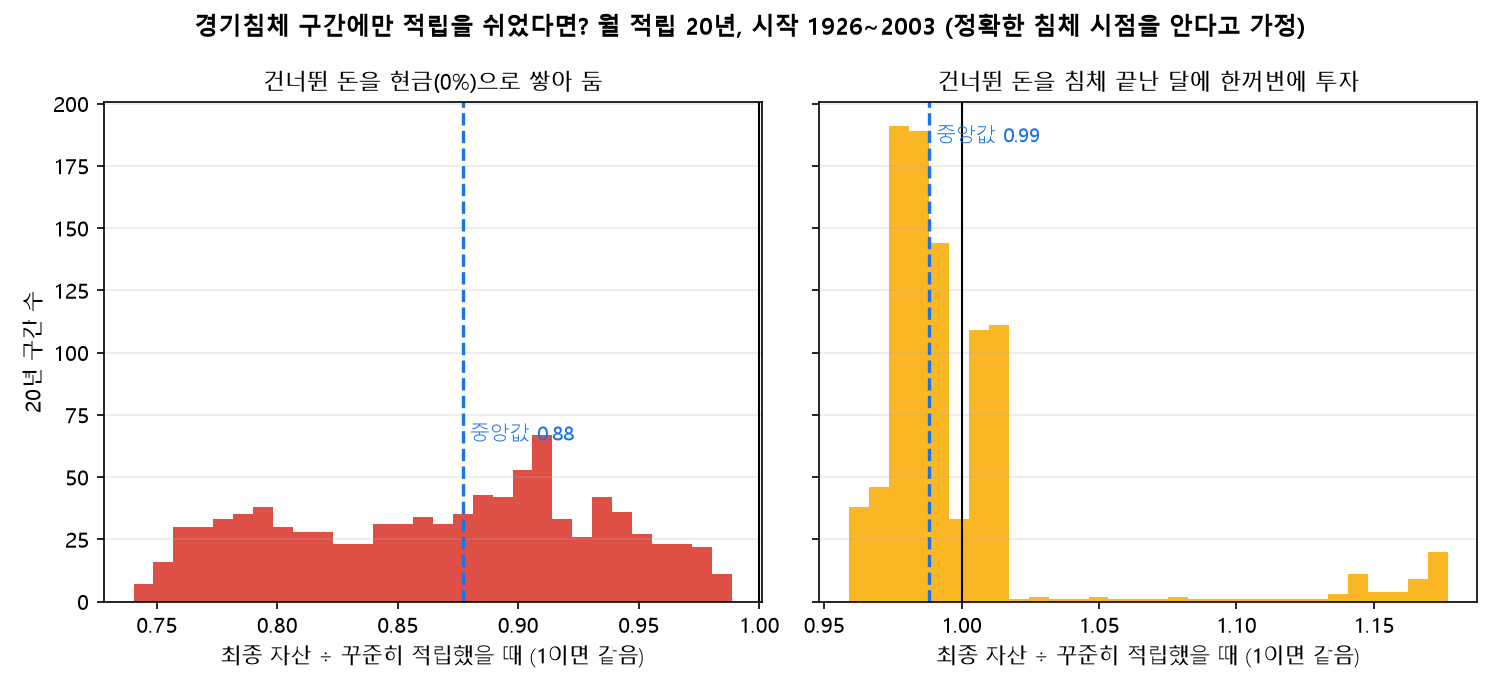
구간 평균으로는 20년(240개월) 중 약 38개월, 즉 16% 정도가 침체였다. 현금으로 쌓아 두면 모든 구간에서 졌다. 침체가 끝난 뒤 한꺼번에 투자하는 쪽도 중앙값은 계속 적립보다 1.2% 적었지만, 31.6%의 구간(294개)에서는 이겼지만, 그중 230개는 차이가 2% 이내였다. 5% 넘게 이긴 64개 구간(전체의 6.9%, 최대 1.18배)은 모두 1926~1931년에 시작한, 대공황(1929~1933)이 낀 구간이었다. 이 시기 시작 구간의 중앙값은 1.17이었다.
정리하면 책의 말은 방향은 맞다. 다만 차이가 크지 않아서, 침체를 정확히 알 수 있다는 가정을 빼면 쉬는 쪽이 더 불리해진다. 크게 이긴 구간은 대공황처럼 하락이 몇 년씩 이어진 때뿐이었고, 그런 때인지 미리 알 수 없다는 점이 문제다.
3. 현금을 많이 들고 있으면 장기 성과는 어떻게 되나
저자는 주택을 뺀 자산의 약 20%를 현금으로 둔다고 했다. 이 글을 쓰는 나는 현금이 50%를 넘는다. 그래서 미국 주식과 현금을 일정한 비율로 섞고(매달 비율을 원상 복구) 20년 동안 보유했을 때를 비교했다. 현금 수익을 0%로 둔 경우(1871~)와 단기 국채 수익률로 둔 경우(1960~) 두 가지다.
| 현금 비중 | 현금 수익 0% (1871~, 1,590구간) | 현금 = 단기 국채 (1960~, 522구간) | |||||
| 연 수익률 중앙값 | 연 수익률 하위 5% | 최대 낙폭 중앙값 / 최악 | 실질 원금 미달 | 연 수익률 중앙값 | 연 수익률 하위 5% | 최대 낙폭 중앙값 / 최악 | |
| 0% | 8.1% | 5.2% | -38% / -82% | 0.06% | 9.8% | 6.5% | -39% / -49% |
| 20% | 6.6% | 4.3% | -31% / -74% | 1.9% | 9.2% | 5.7% | -31% / -41% |
| 40% | 5.1% | 3.3% | -24% / -62% | 10.3% | 8.5% | 4.8% | -21% / -32% |
| 50% | 4.3% | 2.8% | -20% / -55% | 18.2% | 8.0% | 4.3% | -16% / -27% |
※ 단기 국채 열의 "실질 원금 미달"은 모든 비중에서 0%였다(1960년 이후, 겹치지 않는 구간은 약 2.6개). 20년 배수의 중앙값은 현금 0% 6.5배, 20% 5.8배, 50% 4.7배였다.
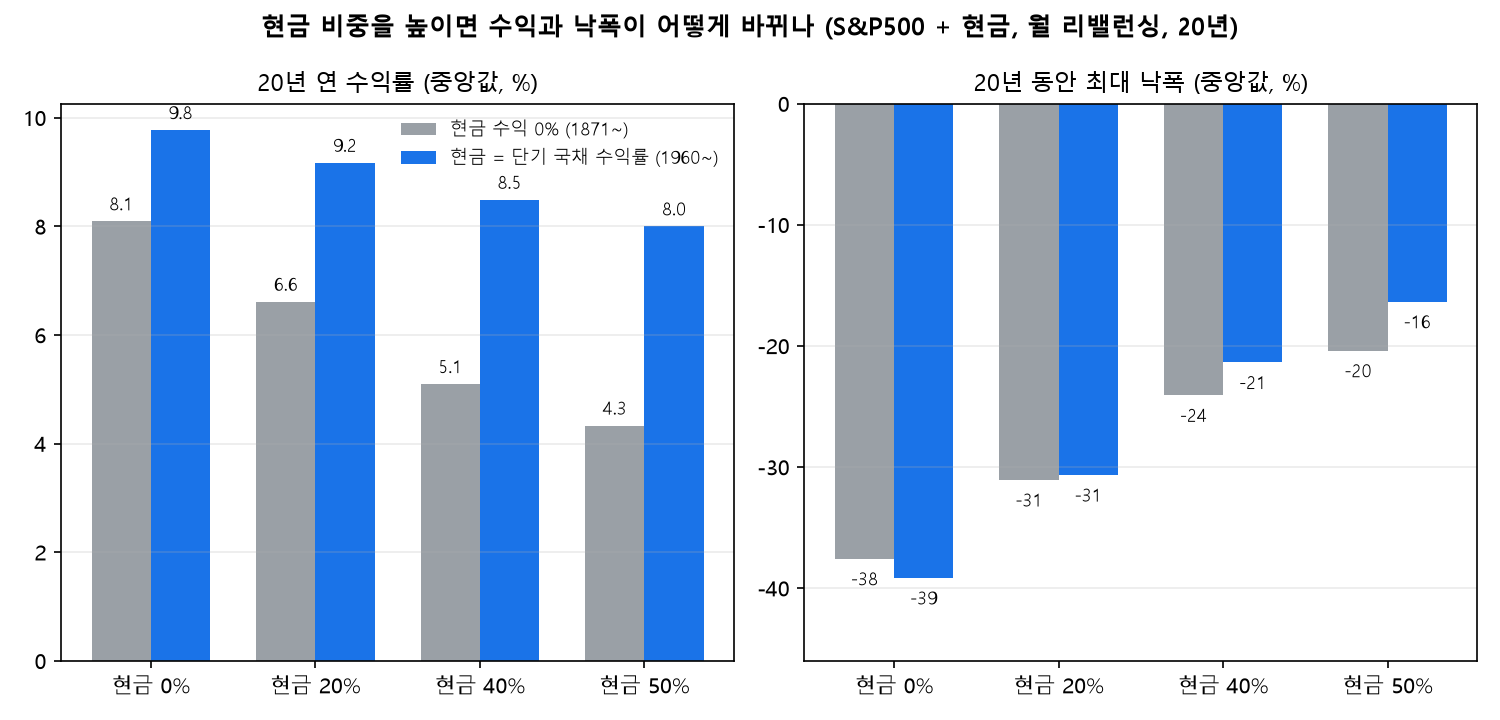
현금 비중이 커질수록 연 수익률은 내려가고 최대 낙폭도 줄어드는 단순한 관계가 보인다. 현금 20%는 연 수익률 중앙값이 0.6~1.5%p, 50%는 1.8~3.8%p 낮아졌다. 낙폭은 현금 50%에서 중앙값이 약 -16~-20%로 줄어, 현금 0%의 -38~-39%의 절반 수준이었다. 이것이 책이 말한 "버틸 수 있게 해 주는 대가"를 숫자로 본 모습이다.
현금 수익을 0%로 두면 이야기가 달라진다. 50% 현금은 20년을 보유해도 물가를 이기지 못해 실질 원금이 모자란 구간이 18%였다. 반대로 단기 국채만큼의 이자를 받는 1960년 이후에는 그런 구간이 없었다. 다만 1960년 이후는 금리가 높았던 1970~80년대를 포함한 표본이라, 지금 같은 금리 수준에서 그대로 성립한다고 말할 수는 없다.
이 실험이 보여 주지 못하는 것. 책이 현금을 두라는 이유는 "좋지 않은 시기에 어쩔 수 없이 주식을 파는 일을 막기 위해서"다. 이 실험은 중간에 팔지 않고 20년을 그대로 보유하는 가정이라, 현금이 있어서 팔지 않고 버틸 수 있는 효과는 측정하지 못한다. 하락장에서 현금으로 추가 매수하는 효과도 포함하지 않았다. 현금 비중이 높을수록 좋다는 뜻도, 낮을수록 좋다는 뜻도 아니다. 수익을 얼마나 포기하고 낙폭을 얼마나 줄이는지의 교환 비율을 본 것이다. 자산배분과 리밸런싱 이야기는 자산배분 4종과 리밸런싱을 19년 데이터로 검증했다: 방치한 연금 포트폴리오는 어떻게 변했나에서 이어서 볼 수 있다.
4. 팔았다가 더 떨어지면 다시 사면 되지 않을까
하락장에서 이런 생각이 자주 든다. 이 생각을 규칙으로 만들어서 돌려 보았다. 고점 대비 일정 비율 하락하면 전량 매도하고, 그다음 매도가보다 더 떨어지면 다시 사는 전략이다. 그런데 더 떨어지지 않고 올라 버리면 영원히 현금에 있게 되므로, 매도가보다 일정 비율 오르면 그때 따라 사는 규칙도 넣었다. 현실의 선택과 가깝게 하려는 장치다.
- 매도 기준: 고점 대비 -10% 또는 -20%
- 재매수: 매도가보다 -10% 또는 -20% 더 하락하면 매수
- 따라 매수: 매도가보다 +10% 또는 +20% 오르면 매수
- 세 값을 조합하면 8가지 설정이다. 현금 수익 0%, 매도와 매수는 신호가 나온 날(월간은 달의 마지막 날) 종가에 체결한다고 가정했다. 실제보다 유리한 가정이다.
| 설정 (매도 / 재매수 / 따라 매수) | S&P500 월간 총수익 1871~2023 (전략÷보유) | 20년 구간에서 보유보다 나은 비율 | S&P500 일봉 가격 1927~2026 | 코스피 일봉 가격 1995~2026 |
| -10% / -10% / +10% | 1.13 | 55.8% | 1.07 | 0.54 |
| -10% / -10% / +20% | 0.31 | 41.1% | 0.15 | 0.61 |
| -10% / -20% / +10% | 0.10 | 15.4% | 0.52 | 0.79 |
| -10% / -20% / +20% | 0.01 | 0.9% | 0.16 | 0.77 |
| -20% / -10% / +10% | 0.51 | 15.0% | 0.45 | 0.93 |
| -20% / -10% / +20% | 0.25 | 11.2% | 0.61 | 0.86 |
| -20% / -20% / +10% | 0.24 | 25.7% | 0.45 | 1.31 |
| -20% / -20% / +20% | 0.08 | 18.4% | 0.74 | 1.45 |
※ 1보다 크면 그냥 보유한 것보다 최종 자산이 많다는 뜻이다. 일봉 두 열은 보유 쪽도 배당이 빠진 가격만 비교했다.
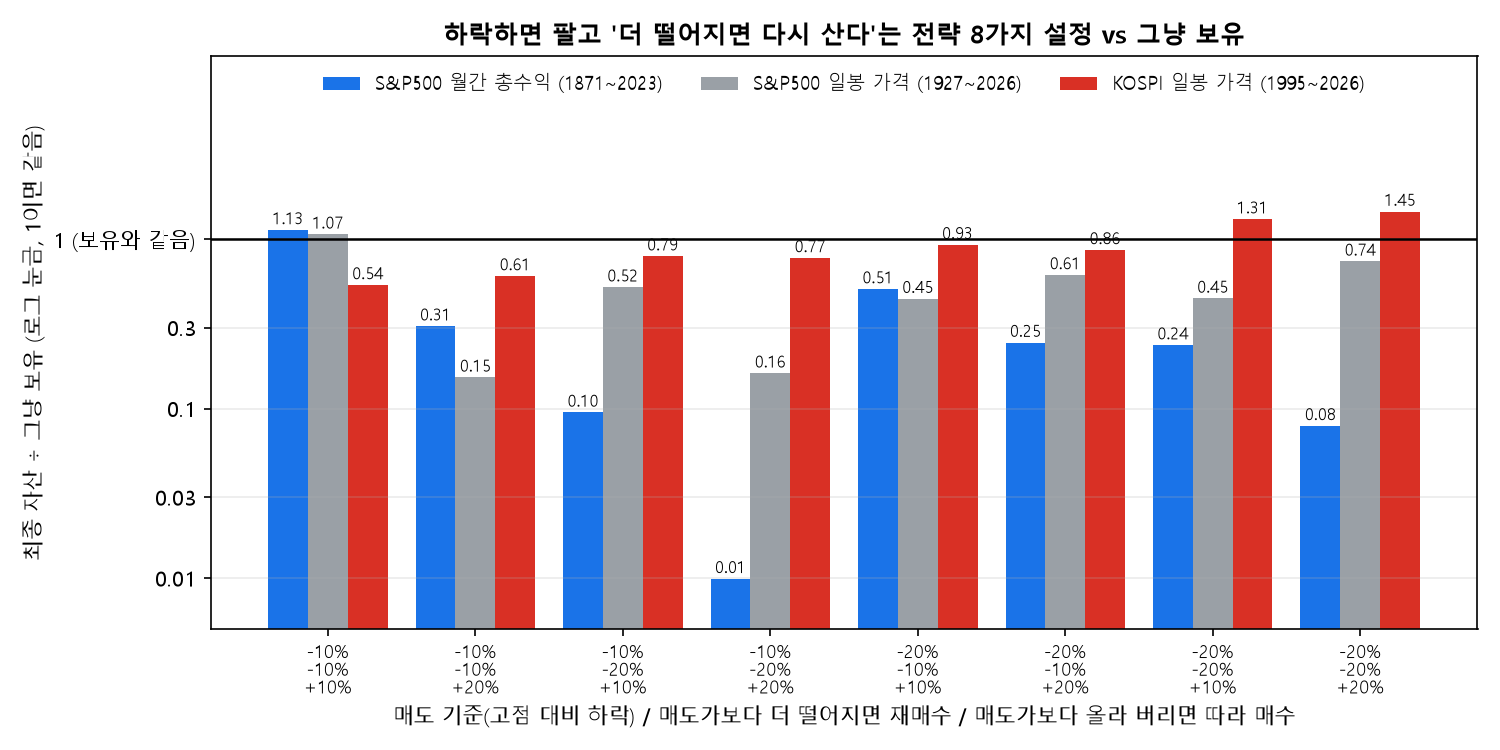
결과는 한 줄로 요약된다. 설정에 따라 보유의 0.01배에서 1.45배까지 나왔고, 24개 중 보유보다 나은 것은 4개였다. 가장 좋아 보이는 첫째 줄(-10 / -10 / +10)도 월간 미국 데이터와 일봉 미국 데이터에서는 1.13배, 1.07배로 보유와 별 차이가 없고, 코스피에서는 0.54배로 크게 졌다. 반대로 코스피에서 앞선 두 설정(-20 / -20)은 미국 데이터에서는 크게 졌다. 어느 한 곳에서 이긴 설정을 골라 "이 전략이 통했다"고 말하면 안 되는 이유다. 설정이 8개, 시장이 3개이니 우연히 이긴 결과가 섞여 있을 가능성이 높다.
에피소드 단위로 보면 감이 더 온다. 한 번 팔았다가 다시 산 사건을 에피소드라고 하면, 가장 흔한 설정(-10 / -10 / +10)에서 미국 월간 데이터는 50번 중 25번만 매도가보다 더 싸게 다시 샀다(50%). 일봉에서는 미국이 105번 중 46%, 코스피가 71번 중 42%였다. 더 떨어지길 기다리는 폭을 -20%로 넓히면 미국 월간 데이터에서는 이 비율이 17~22%로 떨어졌다. 그 사이에 올라 버려서 비싸게 다시 사는 일이 더 많아진 것이다.
올해 코스피에서는 어땠나. 위 첫째 설정(-10 / -10 / +10)을 코스피 일봉에 적용하면, 올해만 다섯 번의 에피소드가 나온다. 3월 4일에 5,094에서 팔았다면 3월 11일 5,610에 다시 사게 되어 그냥 보유한 것보다 9.2% 손해였다. 3월 30일 5,277에 팔면 4월 8일 5,872에 다시 사서 10.1% 손해, 6월 8일 7,484에 팔면 6월 15일 8,546에 다시 사서 12.4% 손해였다. 반면 7월 2일 7,648에 팔고 7월 13일 6,807에 사면 12.4% 이익, 7월 20일 6,516에 팔고 7월 29일 5,663에 사면 15.1% 이익이었다. 같은 규칙이 앞의 세 번은 손해, 뒤의 두 번은 이익이었고, 다섯 번을 합치면 보유보다 약 7.6% 불리했다. 하락장에서 "팔고 다시 사면 되지"라는 생각이 맞았다 틀렸다 한 것은 이 데이터에서도 확인된다. 과거를 보고 규칙을 정하는 시점에는 어느 쪽일지 알 수 없다.
이 결과는 『현명한 투자자』 8장에서 말한 "주식 시장의 매매 시점을 맞추기는 어렵다"는 주장과 통한다. 이 점은 『현명한 투자자』 후기에서 다뤘다. 거래 비용이 매매 횟수에 따라 불어나는 문제는 슬리피지란? 뜻·원인과 백테스트 영향 글에서 확인할 수 있다. 이 실험은 그 비용까지 빼지 않았으므로 현실에서는 더 불리하다.
이 글의 한계
- 미국 시장 중심이다. 1번과 2번, 3번 결과는 미국 주식의 150년 기록이고, 코스피는 일부만 확인했다. 미국이 특히 좋았던 시장이라는 점은 반영되지 않는다.
- 독립 표본이 적다. 20년 구간은 겹치는 기간이 많아서 구간 수보다 훨씬 적은 표본으로 봐야 한다.
- 월간 데이터의 한계. 월간 자료는 달 중간에 일어난 일을 놓친다. 그래서 4번은 일봉으로도 다시 돌렸다. 일봉은 가격지수라 배당이 빠져 있다.
- 전략의 현실성. 신호가 나온 날 종가에 체결되고, 수수료·세금·슬리피지는 없으며 현금 수익은 0%로 가정했다. 실제 매매는 이보다 불리하다.
- 설정 탐색. 8개 설정을 모두 공개했다. 이 중 좋은 것만 골랐다면 결과가 왜곡된다.
- 검증하지 못한 주장. 책이 인용한 "러셀 3000 종목의 40%가 영구적으로 크게 하락했고 상위 7%가 수익 대부분을 냈다"는 이야기는 상장폐지 종목까지 포함한 개별 종목 데이터가 필요해서 확인하지 못했다. 우리가 가진 데이터는 현재 구성 종목 기준이라 생존편향이 있다. 3배 레버리지로 시작해 다시 시작하라는 연구 이야기는 20~30대가 QQQ 대신 QLD로 적립한다면? 은퇴까지 30년 시뮬레이션에서 다뤘다.
- 이 글은 과거 데이터에 대한 기록이며 투자 권유가 아니다.
종합
책의 숫자 가운데 보유 기간별 수익 확률은 미국 150년 기록과 거의 일치했다. 침체기에도 투자를 멈추지 않는 편이 대체로 낫다는 말도 방향이 맞았다. 현금 비중은 수익과 낙폭의 교환이라는 점이 확인되었다. 내가 하락장에서 자주 하던 "팔았다 다시 사기"는 설정에 따라 결과가 극단적으로 달라지고, 일관되게 보유보다 낫다는 근거는 찾지 못했다. 그렇다고 이 결과가 "팔지 말라"는 처방은 아니다. 다만 하락장에서 드는 그 생각이 틀릴 수도 맞을 수도 있고, 어느 쪽인지 미리 알기 어렵다는 것이 숫자로 본 결론이다.
다음 글: 『현명한 투자자』의 방어적 투자자 종목 선정 기준을 가능한 범위에서 근사해 백테스트했다. 그레이엄의 방어적 투자자 기준은 지금도 통할까?
📖 이 글은 『돈의 심리학』(모건 하우절 저)의 일부 주장을 확인한 것이며, 책의 내용을 요약하지 않았습니다. 데이터: Shiller 월간 S&P500 자료(1871~2023.6), S&P500·코스피 일봉, 미국 단기 국채 금리, NBER 경기순환 기준일.
※ 본 글은 과거 데이터 분석이며 특정 상품의 매수·매도를 권유하지 않습니다. 과거 성과는 미래를 보장하지 않으며 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 『주식시장을 이기는 작은 책』 마법공식을 국내 주식에 적용했다: KOSPI를 이겼을까 (DART·KRX 2005~2026) (0) | 2026.10.06 |
|---|---|
| 그레이엄의 방어적 투자자 기준은 지금도 통할까? 장기 데이터와 최근 14년 백테스트 (0) | 2026.10.06 |
| 『주식시장을 이기는 작은 책』 마법공식을 미국 주식 16년으로 재현했다: SPY를 이겼을까 (0) | 2026.10.05 |
| 『박곰희 연금 부자 수업』 "월 75만 원, 연 7%면 9억" 숫자를 150년 데이터로 검산했다 (0) | 2026.10.05 |
| 자산배분 4종과 리밸런싱을 19년 데이터로 검증했다: 방치한 연금 포트폴리오는 어떻게 변했나 (0) | 2026.10.05 |