『현명한 투자자』 후기에서 방어적 투자자의 종목 선정 기준이 지금도 통하는지 숫자로 확인해 보겠다고 적었다. 『돈의 심리학』 12장은 그레이엄조차 개정판마다 공식을 고쳤고 지금 그대로 쓸 공식은 없다고 말한다(후기). 그러면 그 기준 가운데 숫자로 검증할 수 있는 가격 기준, 즉 "너무 비싸지 않게 산다"는 규칙은 실제로 시장을 이겼을까. 두 가지로 확인했다. 하나는 미국 전 종목의 장기 기록이고, 다른 하나는 최근 14년 동안 책의 기준을 근사해 직접 돌려 본 백테스트다.
결론부터
- 장기 기록에서는 싼 종목이 시장을 이겼다. 미국 전 종목(상장폐지 종목 포함)에서 PER이 낮은 쪽 30%는 1951년 7월부터 연 15.1%로 시장(11.5%)보다 3.7%p 높았고, PBR이 낮은 쪽 30%는 1926년 7월부터 연 13.2%로 시장(10.4%)보다 2.8%p 높았다. 10년씩 보유한 구간으로 나누어도 79~86%에서 시장보다 나았다.
- 그러나 2008년 이후에는 그 우위가 사라졌다. 같은 기간 PER이 낮은 쪽은 연 10.5%, PBR이 낮은 쪽은 10.7%로 시장(11.4%)에 졌고, 오히려 비싼 쪽이 더 잘 벌었다.
- 책의 기준을 근사해 최근 14년(2012.7~2026.9)에 돌려도 이기지 못했다. 14장의 가격 기준(3년 평균 PER 15 이하, PER×PBR 22.5 이하)을 통과한 종목은 연 15.3%로 SPY(14.8%)와 비슷하고 같은 종목군 균등가중(17.6%)보다 낮았다. 최대 낙폭은 -48%로 SPY(-34%)보다 훨씬 컸다.
- 10~30종목만 담으라는 규칙은 별 의미가 없었다. 통과 종목에서 30개를 무작위로 골라도(연 15.1%), 기준 없이 전체에서 아무거나 30개를 골라도(15.3%) 결과가 같았다.
- 다만 이 결과는 책의 기준 전체가 아니다. 규모, 유동비율, 부채, 20년 배당, 10년 이익 성장은 데이터가 없어 검증하지 못했다. 이 기준들이 부실한 저평가주를 걸러 주는 장치일 수 있어서, "기준 전체가 안 통했다"고 말할 수는 없다.
기준은 무엇이고 무엇을 확인했나
책을 다시 볼 수 없어서 방어적 투자자의 종목 선정 기준(14장)은 웹에 정리된 자료 두 곳(Groww, Portfolio123)을 기준으로 삼았다. 두 자료의 숫자가 서로 같았지만 책 원문과 대조한 것은 아니다. 노트에 적어 둔 5장의 가격 상한(평균이익 25배, 최근 12개월 이익 20배)도 함께 확인했다.
| 14장 기준 (웹 자료) | 이 글에서의 처리 |
| 연 매출 1억 달러 이상 (1972년 달러) | 검증하지 못함 (현재 S&P1500 종목이라 대부분 충족한다고 보았다) |
| 유동자산 2배 이상, 장기부채 ≤ 순유동자산 | 검증하지 못함 (데이터 없음) |
| 10년 연속 흑자 | "2009년 이후 매년 흑자"로 근사 (가능한 기간 3~17년) |
| 20년 연속 배당 | 검증하지 못함 |
| 10년간 EPS 33% 성장 | 검증하지 못함 (데이터 이력이 짧음) |
| 최근 3년 평균이익 기준 PER 15 이하 | 검증함 |
| PBR 1.5 이하, 또는 PER×PBR 22.5 이하 | 검증함 |
| (5장) 7년 평균이익 PER 25 이하, 12개월 PER 20 이하 | 검증함 (2016년 7월부터) |
※ 규모, 유동비율, 부채, 배당, 성장은 "회사가 튼튼한가"를 보는 기준이고, 검증한 것은 "싸게 샀는가"를 보는 기준이다. 이 글의 결론은 가격 기준에만 해당한다.
1. 장기 기록: 싼 종목은 시장을 이겼나
Kenneth French 데이터 라이브러리의 미국 전 종목 자료를 썼다. 상장폐지 종목까지 포함한 CRSP 기준이고, 매년 6월 말에 PER(이익÷시가총액)이나 PBR(장부가÷시가총액) 순위로 종목군을 나눈 뒤 1년 보유하는 방식이다. 이익이 적자인 종목은 별도 집단이라 "싼 30%"에는 들어가지 않는다. 시가총액 가중으로 계산했고, 시장은 같은 자료의 시장 수익률이다.
| 연평균 수익률 (CAGR) | 전체 | ~1989 | 1990~2007 | 2008~ |
| PER이 낮은 쪽 30% (1951.7~) | 15.1% | 17.5% | 14.9% | 10.5% |
| PER이 높은 쪽 30% (이익이 있는 종목 중) | 10.4% | 9.6% | 10.3% | 12.4% |
| 시장 전체 (1951.7~) | 11.5% | 11.8% | 10.6% | 11.4% |
| PBR이 낮은 쪽 30% (1926.7~) | 13.2% | 13.6% | 14.1% | 10.7% |
| PBR이 높은 쪽 30% | 10.2% | 9.3% | 10.4% | 13.1% |
| 시장 전체 (1926.7~) | 10.4% | 10.0% | 10.6% | 11.4% |
※ 자료는 2026년 8월까지다. "~1989"는 각 계열의 시작월부터 1989년까지다.
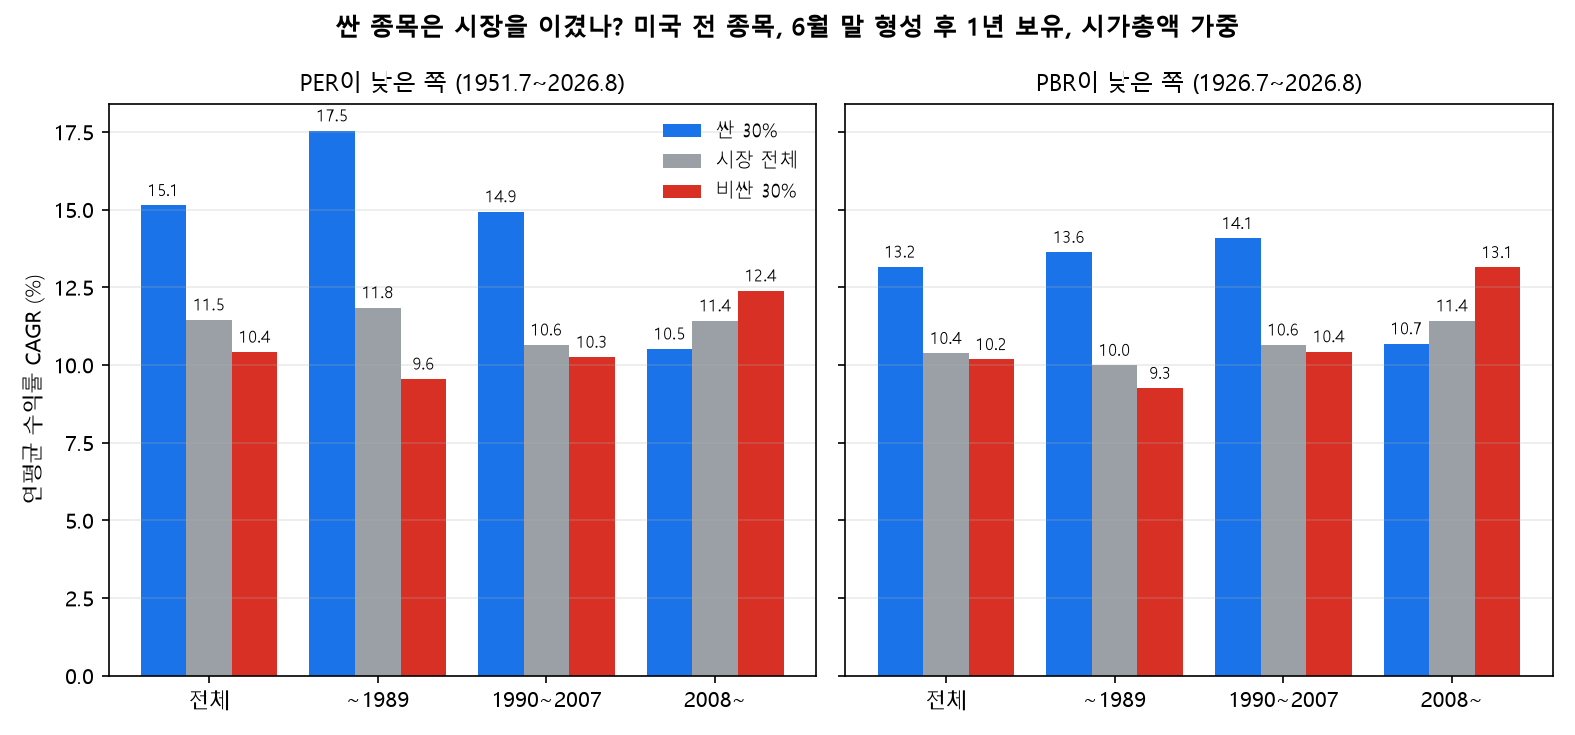
아래 그림을 보면 흐름이 분명하다. 2007년까지는 싼 쪽이 시장을 크게 앞섰고(1990~2007년에도 4%p 안팎), 2008년 이후에는 싼 쪽이 시장보다 낮고 비싼 쪽이 가장 좋았다. 10년 보유 구간으로 보면 PER이 낮은 쪽이 시장보다 나았던 비율은 86%, PBR이 낮은 쪽은 79%였고, 15년 보유로는 각각 87%, 86%였다. 같은 방식으로 동일가중 포트폴리오끼리 비교하면 싼 30%가 비싼 30%보다 나았던 10년 구간이 PER 기준 86%, PBR 기준 98%였다.
- 수익이 높은 대신 더 크게 빠졌다. 최대 낙폭은 PER이 낮은 쪽 -56%(시장 -50%), PBR이 낮은 쪽 -88%(시장 -84%)였다. PBR이 낮은 쪽은 연 변동성도 24.8%로 시장(18.3%)보다 컸다. 싸다고 안전한 것은 아니다.
- 독립 표본은 적다. 10년 구간은 겹치지 않는 표본이 PER 약 6.5개, PBR 약 9개뿐이다. 그리고 2008년 이후의 부진이 일시적인지 구조적인지는 이 자료로 알 수 없다.
- 이 자료의 PER은 "직전 회계연도 이익" 기준이라 책의 3년 평균 PER과 정확히 같지는 않다.
2. 책의 기준을 근사해 최근 14년에 돌려 보면
미국 S&P1500 종목군(약 1,490개)의 SEC 연간 재무와 주가로, 매년 7월 첫 거래일에 기준을 통과한 종목을 동일가중으로 사서 1년 보유했다. 재무는 회계연도 말 150일 뒤부터만 사용했고(미래 정보 차단), 주식 분할은 보정했다. 왕복 비용은 연 0.2%만 반영했다. PBR은 주당순자산을 순이익÷EPS로 구한 주식 수로 계산한 근사치다.
| 규칙 (2012.7~2026.9) | 평균 보유 종목 수 | CAGR | 최대 낙폭 | 샤프 |
| A. 3년 평균 PER 15 이하 | 309 | 15.5% | -46% | 0.80 |
| B. PBR 1.5 이하 | 252 | 14.6% | -48% | 0.76 |
| C. A와 B를 모두 충족 | 153 | 15.3% | -48% | 0.77 |
| D. PER 15 이하 & PER×PBR 22.5 이하 (14장 가격 기준) | 188 | 15.3% | -48% | 0.77 |
| E. D + 2009년 이후 매년 흑자 | 99 | 14.2% | -45% | 0.73 |
| 3년 평균 이익이 있는 전체 종목 (기준 없음) | 1,013 | 15.9% | -40% | 0.89 |
| SPY | - | 14.8% | -34% | 0.92 |
| 같은 종목군 균등가중 | - | 17.6% | -38% | 0.97 |
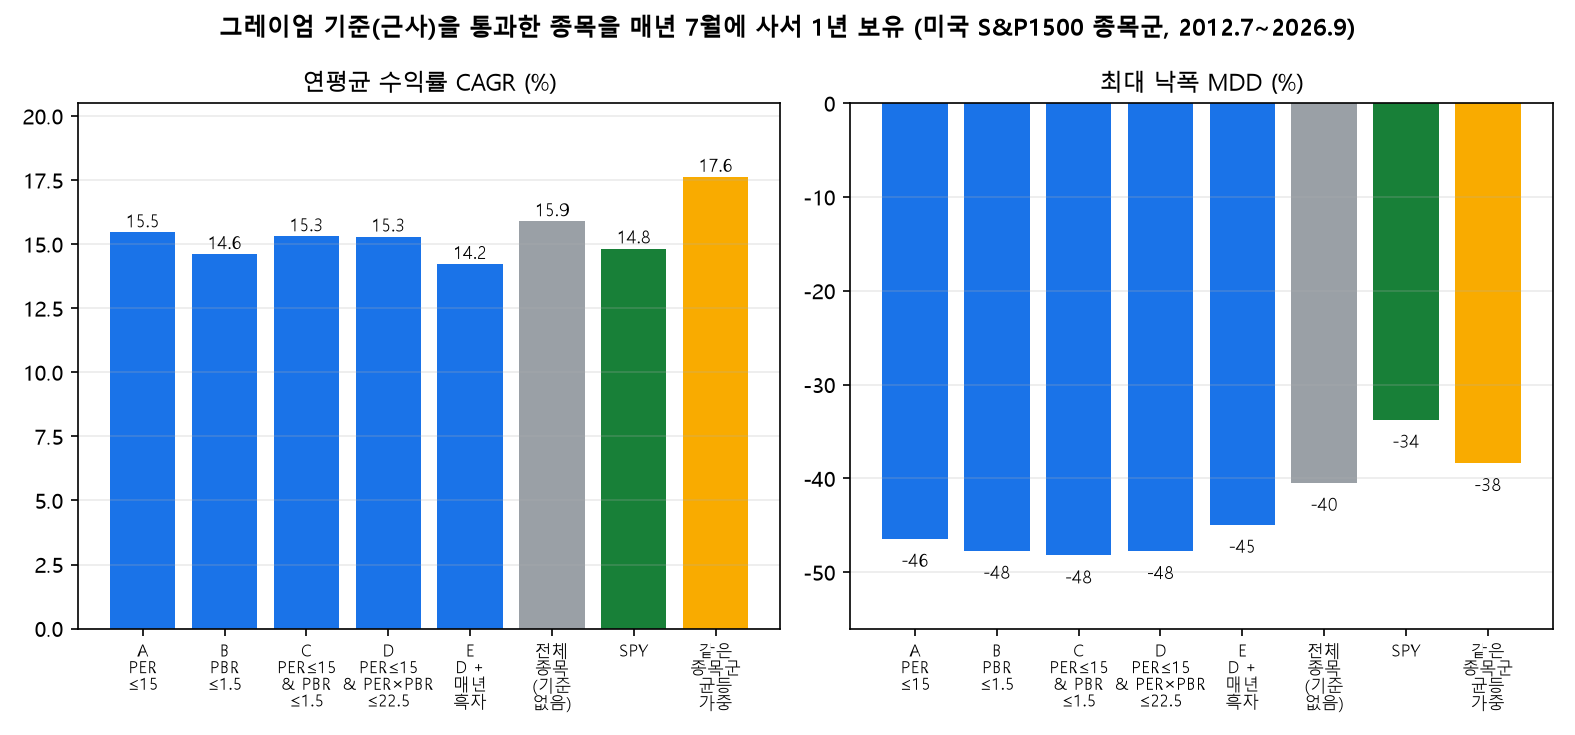
기준을 통과한 종목의 수익률은 SPY와 -0.6~+0.6%p 차이였고, 아무 기준도 적용하지 않은 전체 종목(15.9%)이나 균등가중(17.6%)보다는 낮았다. 최대 낙폭은 -45~-48%로 SPY(-34%)보다 11~15%p 더 깊었다. 14년 중 D가 SPY보다 나았던 해는 8번, 균등가중보다 나았던 해는 7번이었다. 가장 아팠던 해는 2019년 7월~2020년 7월(코로나 하락)로, D는 -19.7%였고 같은 기간 SPY는 +7.1%, 전체 종목은 -6.0%였다. 반대로 2020년 7월~2021년 7월에는 D가 +84.4%로 SPY(+40.7%)를 크게 앞섰다. 싼 종목이 하락장에서 더 크게 빠지고 반등에서 더 크게 오르는 모습이다.
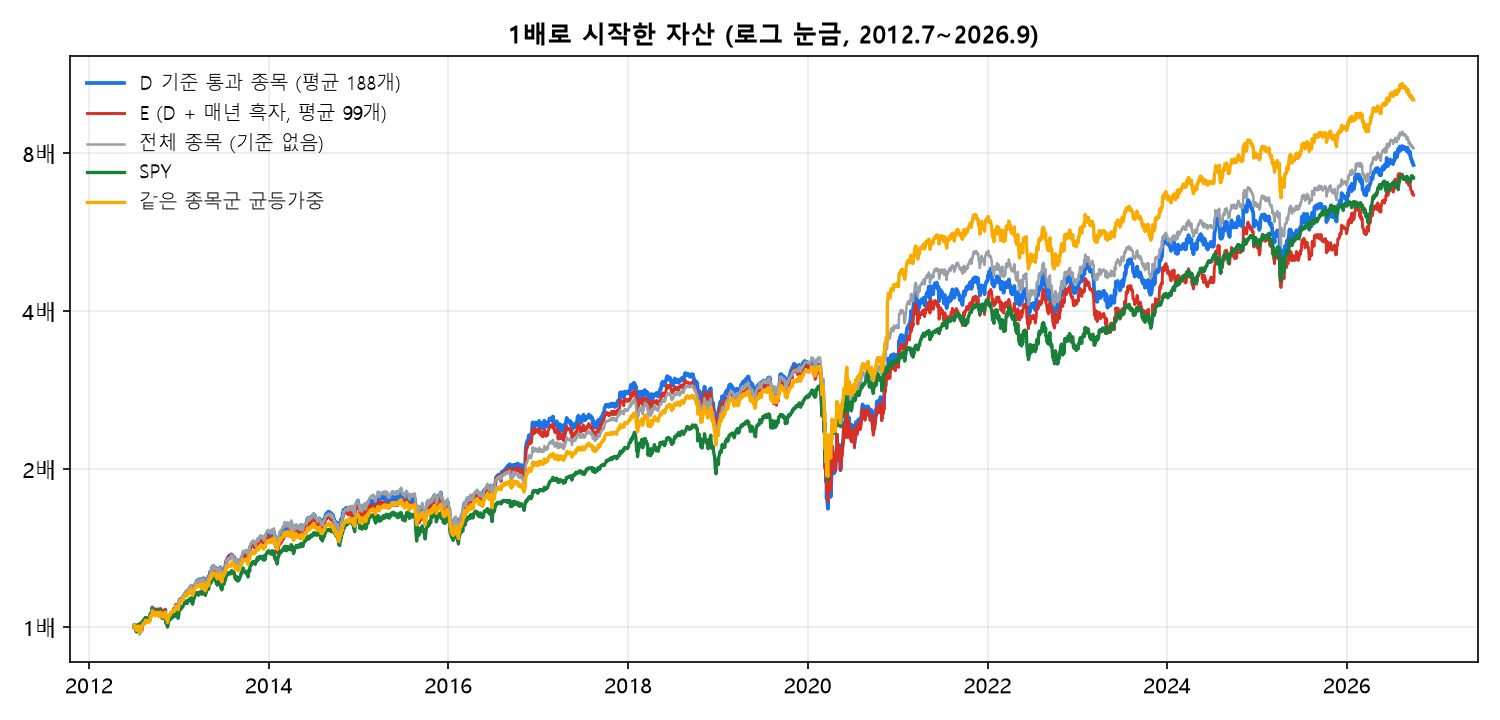
5장의 가격 상한(7년 평균 PER 25, 12개월 PER 20)도 2016년 7월부터 돌려 보았다. 이 창에서 5장 기준(평균 360종목)은 연 13.2%(최대 낙폭 -44%), 여기에 "매년 흑자"를 더하면 12.3%(-41%)였다. 같은 기간 SPY는 15.3%, 균등가중은 18.5%였고, 14장 기준 D는 14.8%였다. 5장보다 엄격한 14장 기준이 이 창에서는 조금 나았지만, 둘 다 SPY와 균등가중에 미치지 못했다.
3. 10~30종목만 담는다면
위 표는 기준을 통과한 종목 수백 개를 전부 산 결과다. 책은 방어적 투자자에게 10~30종목 정도의 분산을 권한다. 현실의 개인은 통과 종목 중 일부만 고를 것이므로, D 기준을 통과한 종목에서 30개를 무작위로 골라 같은 방식으로 14년을 돌리는 실험을 200번 반복했다. 비교를 위해 기준 없이 전체에서 30개를 무작위로 고른 경우도 200번 돌렸다.
| 30종목 포트폴리오 (200회) | CAGR 중앙값 | CAGR 5~95% 범위 | 최대 낙폭 중앙값 | SPY보다 나은 비율 |
| D 기준 통과 종목에서 무작위 30개 | 15.1% | 13.1~17.5% | -48% | 59% |
| 기준 없이 전체에서 무작위 30개 | 15.3% | 12.4~18.3% | -40% | 64% |
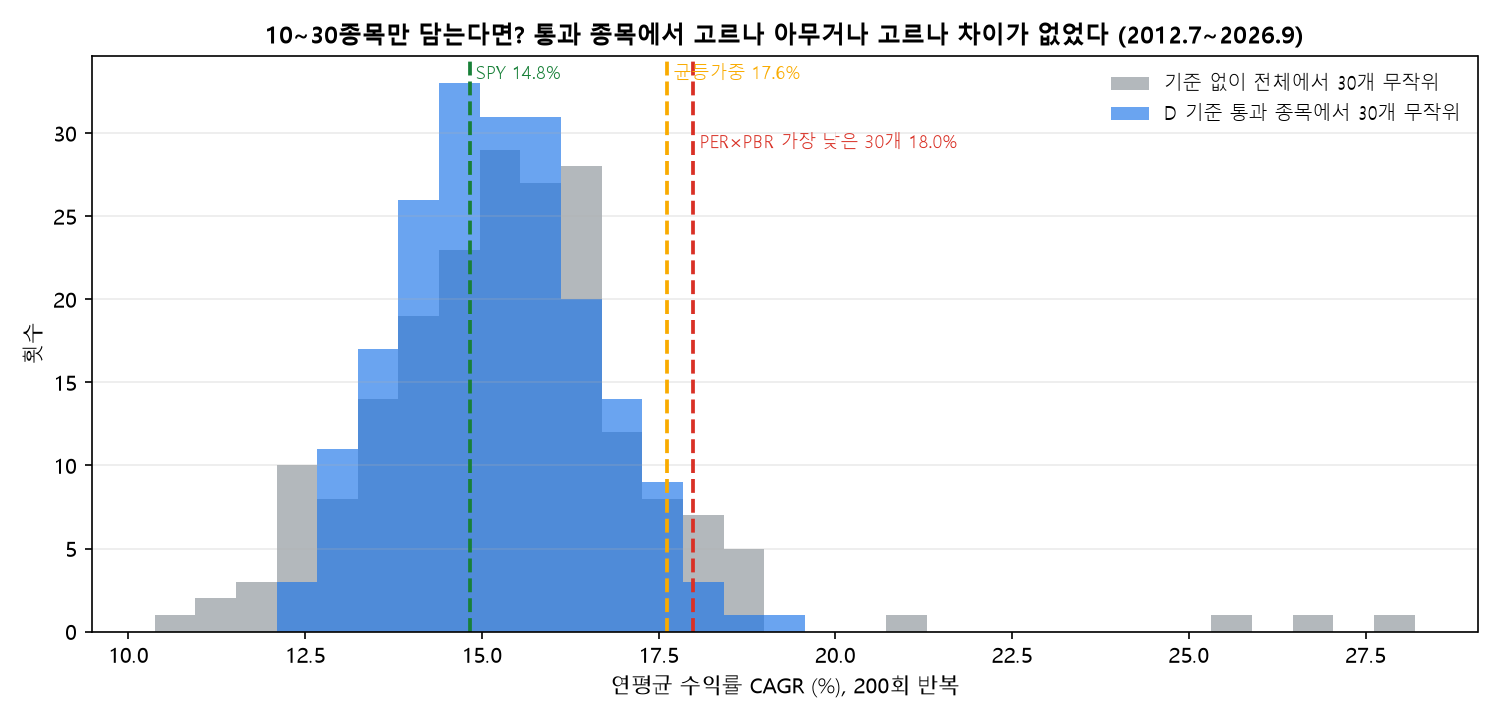
기준을 통과한 종목에서 고르든 아무 종목에서 고르든 중앙값은 15%대로 같았고, 기준을 적용한 쪽이 낙폭만 더 깊었다. 또 SPY보다 나은 결과가 나올 확률은 약 60%여서 동전 던지기보다 조금 나은 정도였다. 운에 따라 12~18%까지 넓게 갈렸다는 점이 더 중요하다. 같은 기준으로 같은 기간 투자해도 어떤 종목을 고르느냐에 따라 결과가 연 4%p 넘게 달라질 수 있다.
※ 참고로 통과 종목 중 PER×PBR이 가장 낮은 30개를 사는 방식은 연 18.0%(최대 낙폭 -53%)였다. 이것은 책의 기준이 아니라 내가 덧붙인 순위 방식이고, 한 번만 시도한 결과이므로 근거로 삼기는 어렵다.
이 글의 한계
- 기준의 절반만 검증했다. 재무 건전성, 배당, 이익 성장 기준은 검증하지 못했다. 이 기준들이 값싸 보이지만 부실한 종목을 걸러 주는 역할을 한다면, 전체 기준을 적용했을 때의 결과는 달랐을 수 있다.
- 책 원문을 확인하지 못했다. 14장 기준은 웹 자료 두 곳에 근거한다.
- 생존편향. 2번 실험의 종목은 현재 S&P1500 구성종목이다. 싸 보이다가 망한 종목이 빠져 있어서 저평가 기준에 유리한 결과가 나왔을 가능성이 있다. 그런데도 균등가중을 이기지 못했다. 1번의 장기 기록은 상장폐지 종목을 포함해 이 편향이 없다.
- 근사 지표. 주식 수는 순이익÷EPS로 추정했고, 배당·성장 이력이 없어서 PBR, PER만 쓴다. 기간은 14년이라 한 번의 시장 국면(저금리와 성장주 강세)에 크게 좌우된다.
- 미국 시장만 확인했다. 국내 종목은 검증하지 않았다. 국내 종목은 국내 PEG 백테스트 글에서 본 것처럼 재무 데이터 제약이 커서 이 글에서는 확인하지 않았다.
- 미국 종목의 가치 지표(이익수익률, FCF수익률, 장부가) 비교는 가치 지표 비교 글에서 볼 수 있다. 이 글은 PER·PBR 상한이라는 고전 규칙을 그대로 적용했다는 점이 다르다.
- 이 글은 과거 데이터에 대한 기록이며 투자 권유가 아니다.
종합
"싸게 사라"는 그레이엄의 핵심 아이디어는 장기 기록으로는 지지된다. 미국 전 종목에서 PER과 PBR이 낮은 쪽은 수십 년 동안 시장을 이겼고, 10년 이상 보유하면 대부분 이겼다. 다만 2008년 이후에는 그 우위가 사라졌고, 최근 14년 동안 책의 가격 기준을 근사한 포트폴리오는 SPY와 비슷하고 균등가중에는 미치지 못했으며 낙폭은 더 컸다. 싼 종목군은 호황과 반등에서는 크게 벌고 하락에서는 더 크게 빠지는 성격이었다. 하락이 더 깊다는 것은 하락장에서 팔고 싶은 마음도 더 커질 수 있다는 뜻이다(팔았다 다시 사기 검증 참고). 책의 기준이 지금도 통하는지에 대한 결론은 가격 기준에 한해서 "장기적으로는 맞았고 최근 15년은 아니었다"이고, 나머지 기준은 이번 검증 범위 밖이다.
함께 읽기: 『현명한 투자자』 후기 · 『돈의 심리학』 후기 · 『돈의 심리학』의 주장을 과거 데이터로 확인했다: 보유 기간, 현금 비중, 팔았다 다시 사기
📖 이 글은 『현명한 투자자』(벤저민 그레이엄 저)에 소개된 종목 선정 기준 중 가격 기준을 확인한 것이며, 책의 내용을 요약하지 않았습니다. 기준 수치는 웹 자료(Groww, Portfolio123)에 근거합니다. 데이터: Kenneth French Data Library(E/P·B/M 포트폴리오, 시장 수익률), SEC EDGAR 연간 재무, 미국 S&P1500 구성종목 주가.
※ 본 글은 과거 데이터 분석이며 특정 종목이나 상품의 매수·매도를 권유하지 않습니다. 과거 성과는 미래를 보장하지 않으며 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 책에서 배운 투자법 백테스트 12개 결과를 한 장으로: 지수를 이긴 건 몇 개였을까 (0) | 2026.10.06 |
|---|---|
| 『주식시장을 이기는 작은 책』 마법공식을 국내 주식에 적용했다: KOSPI를 이겼을까 (DART·KRX 2005~2026) (0) | 2026.10.06 |
| 『돈의 심리학』의 주장을 과거 데이터로 확인했다: 보유 기간, 현금 비중, 팔았다 다시 사기 (0) | 2026.10.06 |
| 『주식시장을 이기는 작은 책』 마법공식을 미국 주식 16년으로 재현했다: SPY를 이겼을까 (0) | 2026.10.05 |
| 『박곰희 연금 부자 수업』 "월 75만 원, 연 7%면 9억" 숫자를 150년 데이터로 검산했다 (0) | 2026.10.05 |