이 블로그에서 책에서 배운 투자법을 백테스트한 글이 열 편 넘게 쌓였다. 그런데 결과가 글마다 흩어져 있어서 "그래서 지수를 이긴 게 있었나?"라는 질문에 한눈에 답하기 어렵다. 이 글은 새로 계산하지 않고, 이미 올린 글의 숫자를 같은 기준(같은 기간 지수 대비 연수익률 차이와 최대 낙폭)으로 한 장에 모은 것이다. 결론부터 말하면, 12개 결과 중 지수를 뚜렷하게 이긴 것은 3개였고, 세 개 모두 조건을 조금만 바꾸면 우위가 줄거나 위험이 더 컸다.
읽는 법
- 기준: 각 글에서 같은 기간·같은 시장의 지수다(미국은 SPY, 국내는 KOSPI). 무한매수법만 같은 3배 ETF를 그냥 보유한 쪽을 기준으로 했다.
- 연수익률 차이: 전략 연수익률에서 기준 연수익률을 뺀 값(%p)이다. 글마다 기간이 달라서 서로 다른 줄의 연수익률을 직접 비교하면 안 된다. 비교는 같은 줄 안에서만 한다.
- 숫자의 출처: 각 글에 실린 값을 그대로 옮겼다. 국내 미너비니·린치 수치는 2026년 10월 거래량 정정 후 값이다. 마법공식은 글에 시총 기준별 범위로 실려 있어 범위로 표시했다.
- "뚜렷하게 이겼다"의 기준: 기준 지수보다 연 0.5%p를 넘게 높은 경우로 정했다. 이 문턱은 이 글에서 임의로 정한 것이다.
한눈에 보는 표
| 전략 | 시장·기간 | 전략 연수익 | 기준 | 차이 | 최대 낙폭 (전략 대 기준) | 글 |
| 린치 PEG 상위 10 | 미국 2013-05~2026-09 | 15.5% | SPY 14.2% | +1.3%p | -50.0% 대 -33.7% | /4 |
| 이익수익률 상위 10 | 미국 2013-05~2026-09 | 20.1% | SPY 14.2% | +5.9%p | -49.8% 대 -33.7% | /5 |
| 그레이엄 가격 기준(근사) | 미국 2012-07~2026-09 | 15.3% | SPY 14.8% | +0.5%p | -48% 대 -34% | /54 |
| 미너비니 돌파 매매 | 국내 2015-06~2026-09 | 18.9% | KOSPI 10.8% | +8.1%p | -31.9% 대 -43.9% | /10 |
| 같은 전략, 슬리피지 0.5% | 국내 2015-06~2026-09 | 10.9% | KOSPI 10.8% | +0.1%p | - | /10 |
| 대형주 60·120일선 | 국내 2015-07~2026-09 | 8.4% | KOSPI 10.95% | -2.6%p | -58.5% 대 -43.9% | /35 |
| 미너비니 돌파 매매(규칙 그대로) | 미국 2008-01~2026-09 | 7.1% | SPY 11.3% | -4.2%p | -28.8% 대 -51.9% | /11 |
| 마법공식 상위 30 | 미국 2010-04~2026-09 | 10.3~11.2% | SPY 14.4% | -4.1 ~ -3.2%p | -42~-44% 대 -34% | /50 |
| 린치 PEG 상위 10 | 국내 2016-04~2026-09 | 1.1% | KOSPI 12.4% | -11.3%p | -47.5% 대 -43.9% | /13 |
| 마법공식 국내 A(DART 재무) | 국내 2016~2026 | 3.2~4.7% | KOSPI 12.8% | -9.6 ~ -8.1%p | - | /55 |
| 마법공식 국내 B(KRX 스냅샷) | 국내 2005~2026 | -0.8~3.7% | KOSPI 9.1% | -9.9 ~ -5.4%p | - | /55 |
| 무한매수법 v1 | TQQQ 2010~ | 31.1% | TQQQ 단순 보유 43.0% | -11.9%p | - | /7 |
※ 낙폭이 "-"인 줄은 해당 글에 같은 방식의 수치가 없거나 범위로만 실려 있어 비워 두었다. 마법공식(미국)의 낙폭은 글에 실린 -42~-44%의 중간값(-43%)을 차트에 썼다.
연수익률 차이로 줄 세우면
아래 차트는 위 표의 "차이"를 막대로 그린 것이다. 초록은 기준보다 0.5%p 넘게 높은 경우, 회색은 ±0.5%p 이내, 빨강은 0.5%p 넘게 낮은 경우다. 선은 글에 범위로 실린 결과의 폭이다. 초록이 3개, 회색 2개, 빨강 7개다.

이긴 세 개에는 조건이 붙는다
- 린치 PEG(미국, +1.3%p): 최대 낙폭이 -50.0%로 SPY(-33.7%)보다 훨씬 깊었고, 샤프(0.79)도 SPY(0.87)보다 낮았다. 같은 종목군을 균등가중으로 산 쪽(16.7%)에도 졌다. 수익은 약간 앞섰지만 위험 대비로는 앞서지 못했다.
- 이익수익률 상위 10(미국, +5.9%p): 가장 큰 차이였지만 전반부(2013~2019) 16.2%에서 후반부(2020~2026) 24.1%로 최근 구간에 몰려 있었다. 같은 방식으로 종목 수를 30개로 늘리면 15.3%까지 내려와 우위가 거의 사라졌다. 낙폭도 -49.8%로 깊었다.
- 미너비니 국내(+8.1%p): 슬리피지를 편도 0.5%로 가정하면 10.9%로 KOSPI와 같아졌고, 2024년 이후를 빼면 9.0%로 내려갔다. 낙폭은 -31.9%로 KOSPI(-43.9%)보다 작았다. 수익 우위는 비용 가정에 민감했다.
회색으로 분류한 그레이엄 가격 기준(+0.5%p)은 지수와 사실상 같은 수익에 낙폭만 더 컸고(-48% 대 -34%), 같은 종목군 균등가중(17.6%)보다는 낮았다. 이긴 경우를 따로 모으면 "수익은 조금 앞서도 낙폭은 더 깊거나, 비용·종목 수·기간을 바꾸면 우위가 줄어든다"는 모양이 반복됐다.
진 것들의 공통점
- 국내에서 싼 종목을 고르는 규칙(린치 PEG, 마법공식)은 KOSPI에 크게 졌다. 차이가 -5%p에서 -11%p에 이르렀다. 국내 KOSPI는 대형주 쏠림이 커서, 같은 종목군을 균등하게 산 결과(마법공식 A 4.1~5.8%, 린치 PEG -1.0%)와 비교해도 지수가 유리했다는 점을 함께 봐야 한다(/55 글의 시총 상위 200 균등 보유 결과 참고).
- 미국에서 똑같은 규칙을 쓴 두 전략(미너비니, 마법공식)도 SPY를 넘지 못했다. 다만 미너비니 미국은 낙폭이 -28.8%로 SPY(-51.9%)의 절반 남짓이어서, 수익은 졌지만 위험은 줄었다.
- 대형주 추세추종(-2.6%p)은 낙폭이 오히려 더 컸다. 규칙의 승률이 낮고 손익비가 높은 모양은 책의 설명과 같았지만 지수 보유를 넘지 못했다.
- 무한매수법은 단순 보유보다 낮았다. 나눠 사는 규칙이 하락장 방어는 해 주지 못했고 강세장 수익은 줄였다.
낙폭은 어땠나
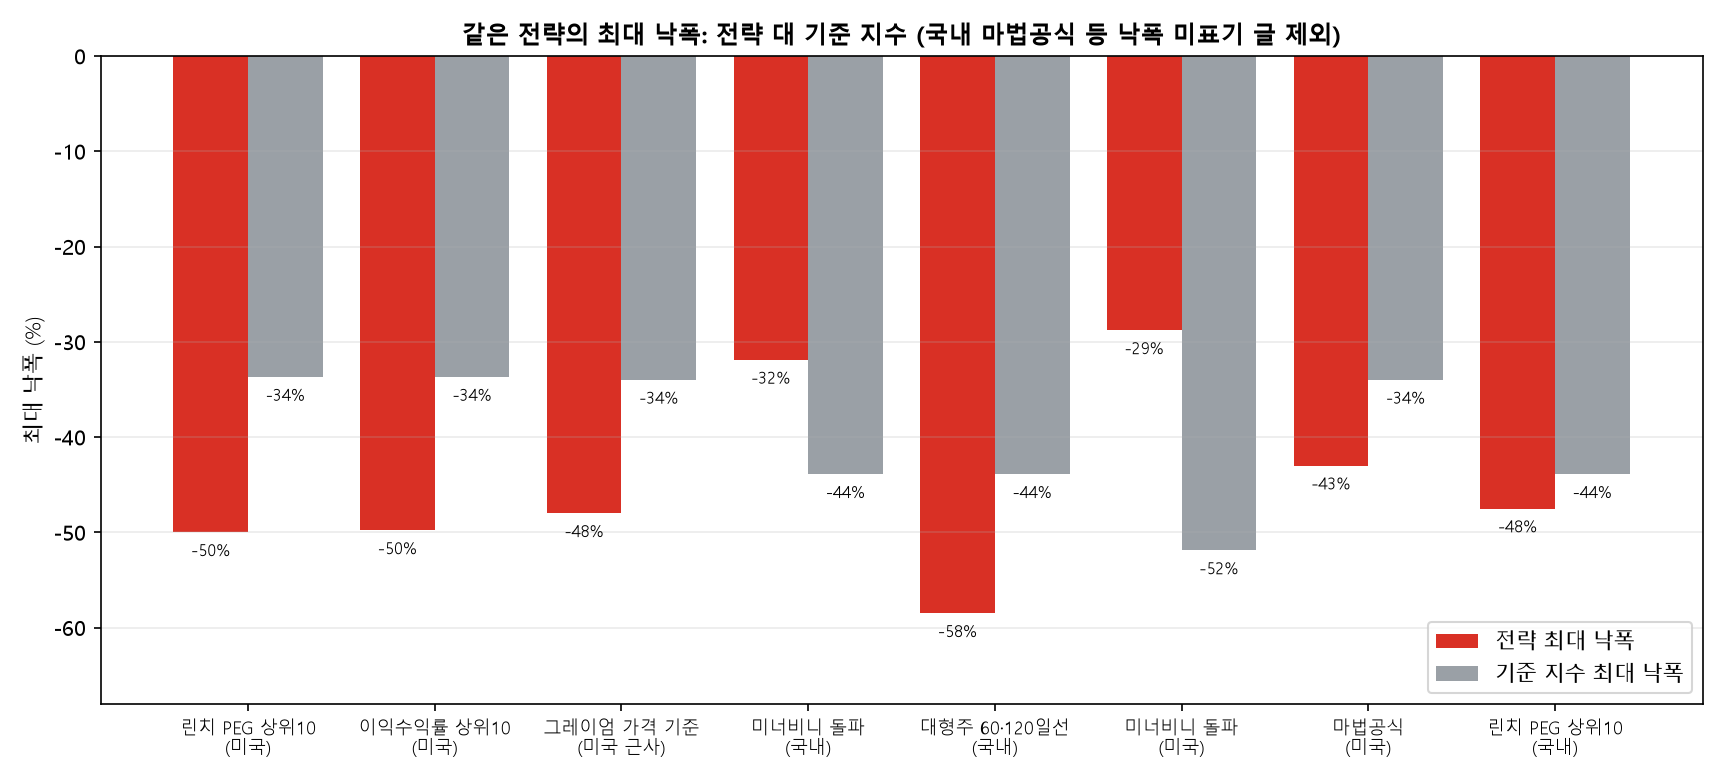
낙폭 수치가 있는 8개 중 6개는 전략의 낙폭이 기준 지수보다 더 깊었다. 린치 PEG(미국·국내), 이익수익률, 그레이엄, 대형주 추세추종, 마법공식(미국)이다. 낙폭이 지수보다 얕은 것은 미너비니 국내(-31.9% 대 -43.9%)와 미너비니 미국(-28.8% 대 -51.9%) 두 개였고, 둘 다 손절과 시장 필터가 들어간 전략이다. 종목을 싸게 고르는 전략은 낙폭을 줄이지 못했고, 손절 규칙이 있는 전략은 줄였다.
이 표에서 뺀 실험
- 지수와 일대일로 비교하기 어려운 것은 뺐다. 미너비니의 펀더멘털 조건(/14, /15)은 기술적 규칙끼리의 비교였고, 필터를 붙이면 수익과 낙폭이 함께 줄었다.
- 자산배분·리밸런싱(/46), QLD 적립과 인출 시뮬레이션(/20, /21), 책의 숫자를 검산한 글(/47, /53)과 시장 이벤트·속설 글은 "전략이 지수를 이기는가"가 아니라 다른 질문이라 제외했다.
이 요약의 한계
- 기간·종목 범위·비용 가정이 글마다 다르다. 줄 사이의 연수익률은 직접 비교할 수 없고, 같은 줄 안의 "차이"만 의미가 있다.
- 국내 지표는 근사다. 마법공식과 그레이엄 기준은 구할 수 있는 재무 데이터로 근사했고, 책의 원문 정의와 완전히 같지 않다. 국내 마법공식의 상장폐지 종목 처리는 가정이 들어 있다.
- 생존 편향이 남아 있다. 무료로 구할 수 있는 종목 목록은 대부분 현재 상장 종목 기준이다. 편향의 방향은 전략마다 다르다(상장폐지 종목 누락은 싼 부실주를 사는 전략에는 유리하게 작용한다).
- 이긴 3개가 앞으로도 이긴다는 뜻이 아니다. 가장 큰 차이를 낸 이익수익률은 최근 구간에 몰려 있었고, 같은 방식으로 종목 수를 바꾸면 사라졌다.
- "뚜렷하게 이김" 문턱(0.5%p)은 임의다. 통계적 유의성을 검정한 것이 아니며, 각 글에서 확인한 구간·민감도 분석이 이 요약보다 더 정확하다.
정리
- 12개 결과 중 같은 기간 지수를 연 0.5%p 넘게 이긴 것은 3개(린치 PEG 미국, 이익수익률, 미너비니 국내)였고, 7개는 졌다.
- 이긴 3개는 모두 낙폭이 더 깊었거나(린치, 이익수익률), 비용·종목 수·기간을 조금 바꾸면 우위가 사라졌다(이익수익률, 미너비니).
- 낙폭을 지수보다 줄인 것은 손절과 시장 필터가 있는 미너비니 두 개뿐이었다.
- 책에서 배운 방법이 틀렸다는 뜻은 아니다. 숫자로 옮길 수 있는 일부만 확인한 결과이고, 같은 방법이 다른 시기(1960~2000년대)에는 지수를 이긴다는 자료도 있다(/50). 다만 "읽고 따라 하면 지수를 이긴다"를 뒷받침하는 결과는 이 블로그에서 찾지 못했다.
각 실험의 조건과 한계는 총정리의 책별 정리와 위 표의 링크에 있다.
※ 본 글은 과거 데이터를 이용한 개인 학습 기록의 요약이며 특정 종목이나 매매 방식의 매수·매도를 권유하지 않습니다. 레버리지 상품은 원금 손실 위험이 매우 크며, 백테스트 결과는 미래 수익을 보장하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 레버리지 ETF 월 적립에 이동평균선 필터를 붙이면? TQQQ·QLD 27년 합성 검증 (0) | 2026.10.07 |
|---|---|
| TQQQ 월 적립 27년 수익률: 월 10만 원이면 얼마? (QLD·QQQ 비교) (0) | 2026.10.07 |
| 『주식시장을 이기는 작은 책』 마법공식을 국내 주식에 적용했다: KOSPI를 이겼을까 (DART·KRX 2005~2026) (0) | 2026.10.06 |
| 그레이엄의 방어적 투자자 기준은 지금도 통할까? 장기 데이터와 최근 14년 백테스트 (0) | 2026.10.06 |
| 『돈의 심리학』의 주장을 과거 데이터로 확인했다: 보유 기간, 현금 비중, 팔았다 다시 사기 (0) | 2026.10.06 |