"월 10만 원쯤은 없는 셈 치고 TQQQ나 QLD 같은 레버리지 ETF에 적립해 두면, 운이 좋을 때 연금 비슷한 보너스가 되지 않을까?" 직장인이 취미 비용 정도로 이런 투자를 한다는 이야기는 자주 보인다. 이 글은 그 생각이 과거 데이터에서 어떻게 나왔는지 확인한 기록이다. 결과는 두 갈래였다. 27년을 버티면 숫자가 매우 컸고, 그 사이에 평가액이 원금의 7%까지 내려간 시기가 있었다.
결론부터
- TQQQ(나스닥100의 3배)와 QLD(2배)는 1999년이 아니라 2010년·2006년에 상장했다. 그 이전은 나스닥100 지수로 만든 합성 값이다. 실제 ETF와 겹치는 구간에서 월간 수익률 상관이 0.9996~0.9998로 거의 같았지만, 1999~2006년은 확인할 실제 값이 없다.
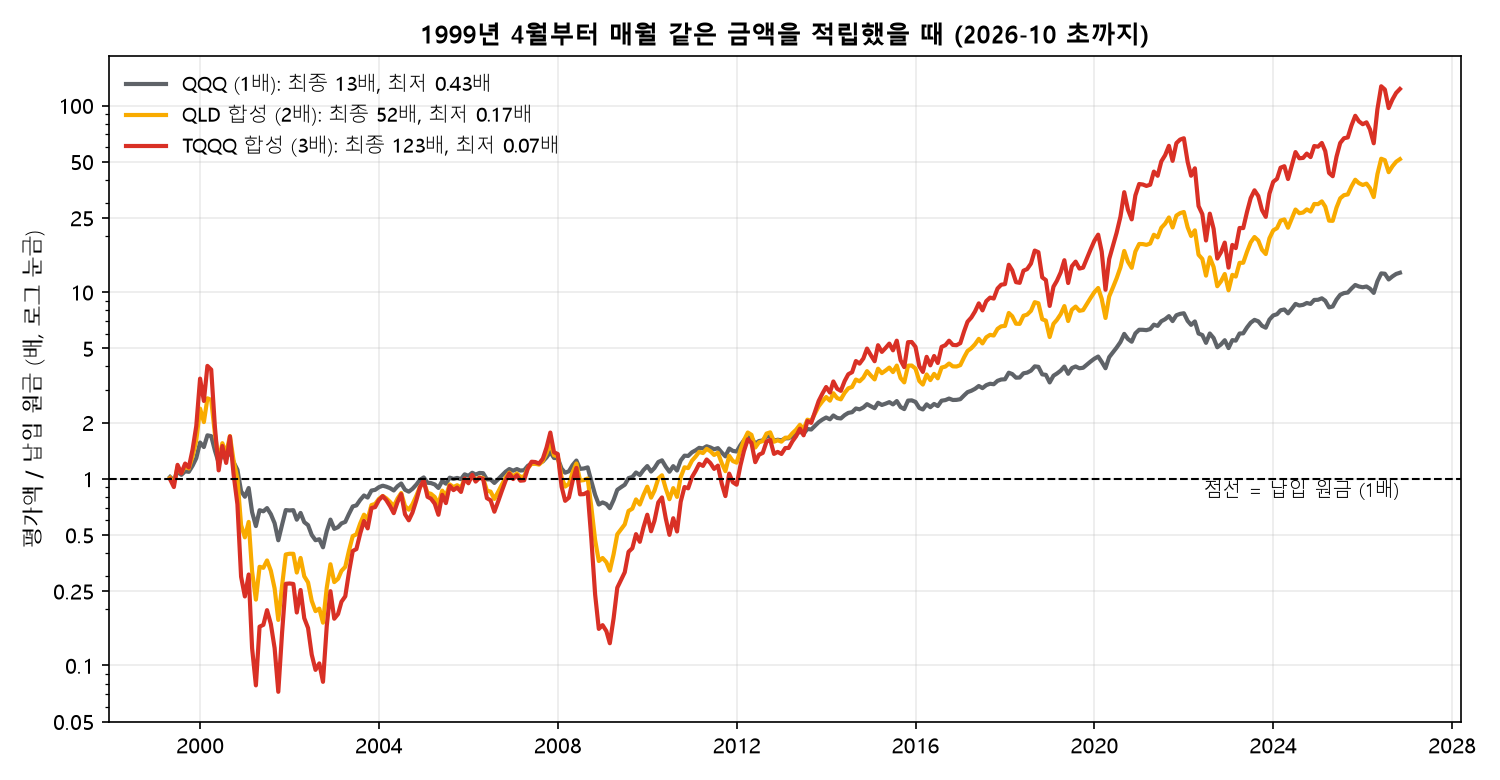
- 1999년 4월부터 2026년 10월 초까지 매월 같은 금액을 적립했다고 가정하면 납입 원금 대비 QQQ 12.7배, QLD 합성 51.6배, TQQQ 합성 122.7배였다. 월 10만 원(331개월, 원금 3,310만 원)이면 각각 약 4.2억·17.1억·40.6억 원이다(환율·세금·수수료 제외).
- 하지만 중간에 평가액이 원금의 QQQ 0.43배, QLD 0.17배, TQQQ 0.07배까지 내려갔다. 원금보다 적은 상태로 있던 기간은 QQQ 6.0년, QLD 7.8년, TQQQ 9.4년이었다.
- 실제 상장 이후 데이터로만 보면 QLD는 2006년 7월부터 원금 대비 41.0배(같은 기간 QQQ 9.2배), TQQQ는 2010년 3월부터 59.3배(QQQ 6.5배)였다.
- 시작 시점에 따라 결과가 크게 갈렸다. 2020년에 시작했다면 2026년 10월 초 기준 QQQ 2.1배, QLD 3.2배, TQQQ 4.2배로, 차이가 훨씬 작았다.
- 모든 시작월로 돌려 보면 10년 적립은 TQQQ 합성의 9%, QLD 합성의 7.5%가 원금 미만이었고, 15년 이상은 이 표본에서 원금 미만이 없었다. 다만 표본이 하나의 시장·하나의 경로라서 "15년이면 안전"이라는 뜻이 아니다.
어떻게 계산했나
먼저 합성 방법이다. 나스닥100 지수의 일간 수익률에 레버리지 배수를 곱하고, 빌린 돈의 이자(3개월 미국 단기 국채 금리)와 운용 비용을 뺐다. 운용 비용·배당 차이 등은 상수 하나로 합쳐서, 실제 ETF와 겹치는 기간의 누적 수익이 같아지도록 맞췄다. 같은 방식은 무한매수법 TQQQ 글과 QLD 적립 은퇴 시뮬레이션 글에서도 썼다.
| 합성 대상 | 겹치는 구간 | 월간 수익률 상관 | 겹친 구간 누적 (합성 vs 실제) |
| QLD (2배) | 2006-07~2026-10 (244개월) | 0.9996 | 99.4배 vs 100.8배 |
| TQQQ (3배) | 2010-03~2026-10 (200개월) | 0.9998 | 366.3배 vs 372.0배 |
※ 합성의 보정은 이 겹치는 구간으로 했으므로 위 일치는 "맞춘 결과"에 가깝다. 다만 월간 수익률의 움직임(상관)까지 거의 같다는 점은 구조가 맞다는 근거다.
적립 방식은 매월 첫날에 같은 금액을 넣고, 한 달 동안 그 달의 수익률만큼 변하는 것으로 계산했다. 결과는 달러 기준 "납입 원금 대비 몇 배"로 쓰고, 월 10만 원 환산은 원금(10만 원 × 개월 수)에 배수를 곱한 값이다. 비교 대상은 같은 방식으로 적립한 QQQ(배당 재투자 반영)다. 평가 시점은 2026년 10월 6일 종가다.
1999년 4월부터 27년 적립했다면
QQQ가 상장한 1999년 3월 직후에 시작해 중간에 멈추지 않고 계속 적립했다고 가정한 결과다.
| 자산 | 원금 대비 최종 | 월 10만 원 환산 (원금 3,310만 원) | 중간 최저 (평가액÷원금) | 원금 미만이었던 기간 | 자산 가격의 월말 최대낙폭 |
| QQQ (1배) | 12.7배 | 약 4.2억 원 | 0.43배 (2002-09) | 72개월 (6.0년) | -81% |
| QLD 합성 (2배) | 51.6배 | 약 17.1억 원 | 0.17배 (2002-09) | 94개월 (7.8년) | -98% |
| TQQQ 합성 (3배) | 122.7배 | 약 40.6억 원 | 0.07배 (2001-09) | 113개월 (9.4년) | -100%에 가까움 |
※ 환산은 환율 변동·양도소득세·수수료를 뺀 값이다. 원금 미만 기간은 평가액이 그때까지 낸 원금보다 적었던 달의 개수(여러 번 나뉘어 있을 수 있음).
숫자만 보면 TQQQ가 압도적이다. 그림에서 보면 이 결과가 어떤 경로를 지나 나왔는지 알 수 있다. 2000년 닷컴 고점 전후에 평가액이 원금의 4배 가까이 올랐다가 2001년에 원금의 0.07배까지 내려갔고, 최저점 이후 원금을 회복한 시점은 2005년 11월이다. 이후 2009년 2월에 또 한 번 0.13배까지 내려갔다. 그 뒤 2010년대 상승장에서 싸게 쌓인 수량이 크게 불어나면서 최종 배수가 커졌다.
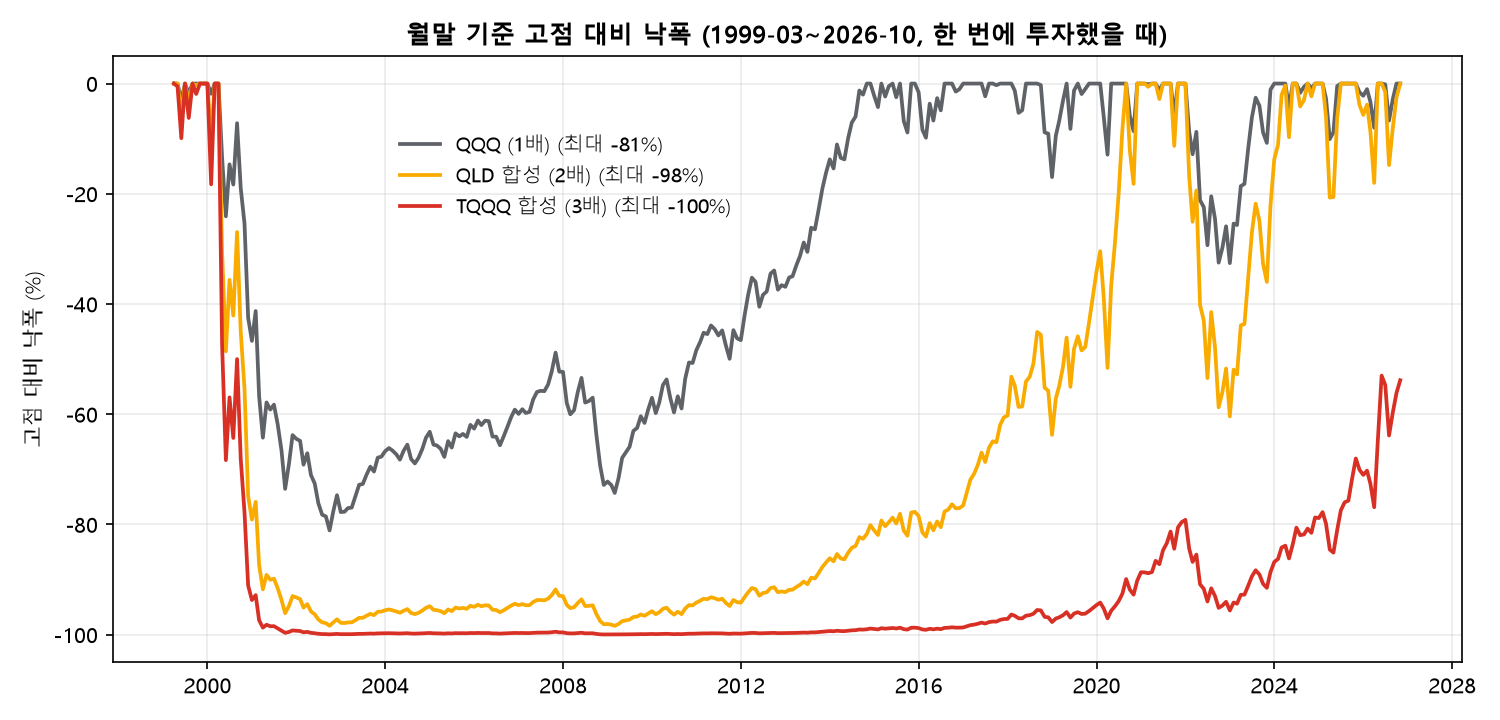
다음 낙폭 그래프는 같은 기간 한 번에 투자했을 때의 모습이다. QQQ는 2000년 3월 고점을 2014년 10월에, QLD 합성은 2020년 8월에야 회복했다. TQQQ 합성은 2026년 10월 현재도 2000년 3월 고점보다 약 54% 낮다. 적립식은 싸게 산 구간이 있어서 결과가 달라지지만, 한 번에 넣은 돈은 26년이 지나도 고점을 회복하지 못한 셈이다.
실제 상장 이후 데이터만 쓰면
합성이 못 미덥다면 실제 ETF 가격만 쓴 결과를 보면 된다. 같은 시작월에 같은 방식으로 QQQ와 비교했다.
| 시작 | 자산 | 원금 대비 최종 | 월 10만 원 환산 | 중간 최저 |
| 2006-07 (244개월, 원금 2,440만 원) | QQQ | 9.2배 | 약 2.2억 원 | 0.65배 |
| QLD 실제 | 41.0배 | 약 10.0억 원 | 0.35배 | |
| 2010-03 (200개월, 원금 2,000만 원) | QQQ | 6.5배 | 약 1.3억 원 | 0.92배 |
| TQQQ 실제 | 59.3배 | 약 11.9억 원 | 0.73배 |
실제 데이터에서도 레버리지 ETF가 QQQ보다 크게 앞섰다. 2006년에 시작한 QLD는 2008~2009년에 평가액이 원금의 0.35배까지 내려가는 구간을 거쳤고, 2010년에 시작한 TQQQ는 한 번도 원금의 0.73배 아래로 내려가지 않았다. 시작한 해에 따라 겪는 구간이 이렇게 다르다.
시작 시점에 따라 얼마나 갈리나
같은 방식으로 시작 연도만 바꿔서, 모두 2026년 10월 초까지 적립한 결과다(1999~2008은 합성 포함).
| 시작 | 기간 | QQQ | QLD 합성 | TQQQ 합성 | 중간 최저 (QQQ / QLD / TQQQ) |
| 1999년 4월 | 331개월 | 12.7배 | 51.6배 | 122.7배 | 0.43 / 0.17 / 0.07 |
| 2003년 1월 | 286개월 | 11.6배 | 50.6배 | 128.9배 | 0.74 / 0.39 / 0.17 |
| 2007년 1월 | 238개월 | 8.9배 | 38.4배 | 111.4배 | 0.64 / 0.35 / 0.17 |
| 2010년 1월 | 202개월 | 6.6배 | 24.2배 | 62.9배 | 0.93 / 0.85 / 0.77 |
| 2015년 1월 | 142개월 | 3.7배 | 8.3배 | 13.6배 | 0.96 / 0.89 / 0.81 |
| 2020년 1월 | 82개월 | 2.1배 | 3.2배 | 4.2배 | 0.90 / 0.74 / 0.54 |
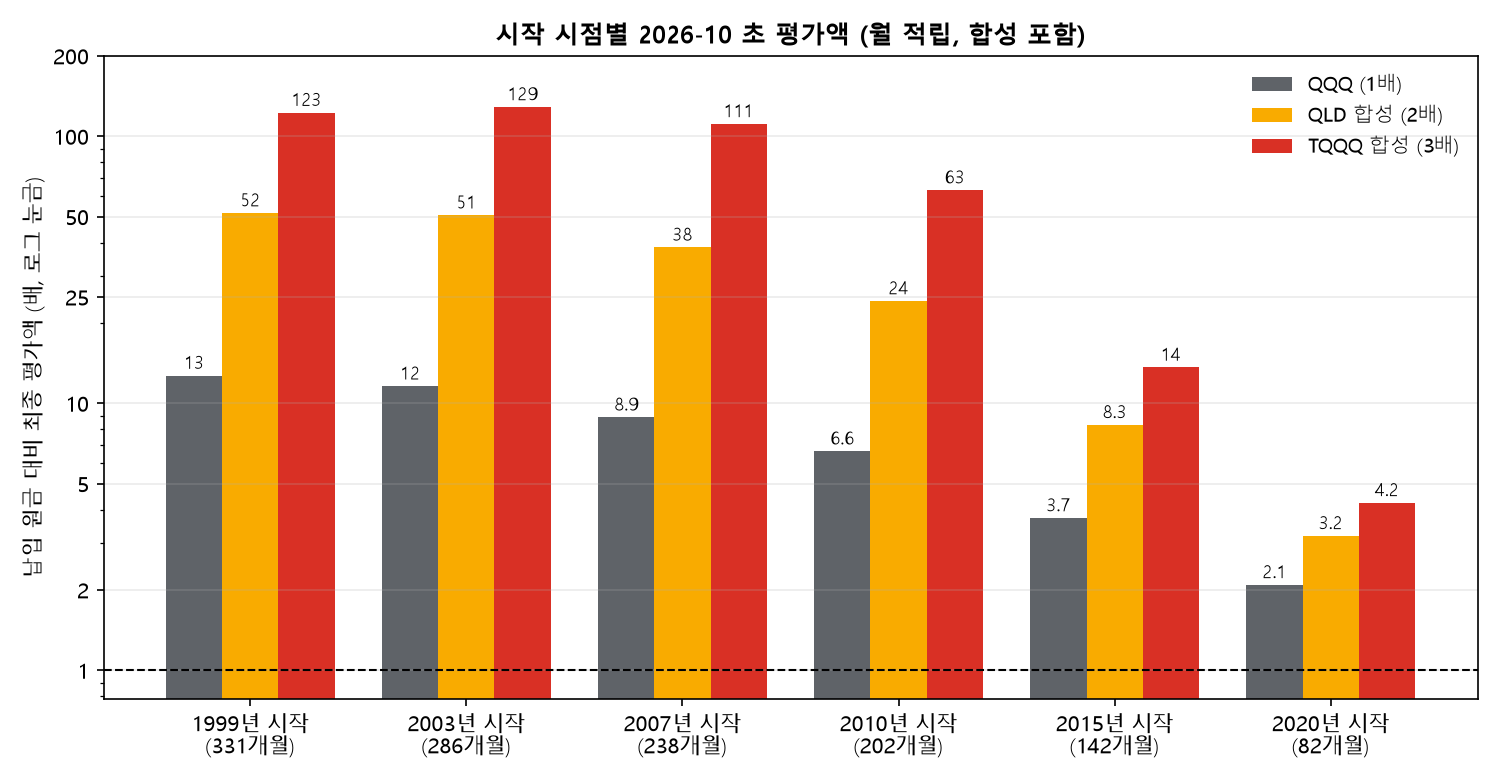
늦게 시작할수록 기간이 짧아서 배수가 작아지는 것은 당연하다. 눈여겨볼 곳은 그 옆의 "중간 최저"다. 2003년 이후 시작한 사람은 닷컴 폭락의 가장 아래를 피했지만 2008~2009년을 겪었고, 2010년 이후에 시작한 사람은 TQQQ 기준으로도 평가액이 원금의 0.54~0.81배 아래로 내려가지 않았다. 지난 16년 동안 TQQQ가 좋은 성과를 낸 데에는 시작한 시기가 좋았다는 이유도 크다.
모든 시작월로 돌려 보면
1999년 4월부터 2026년 10월 사이의 모든 시작월에서 10년, 15년, 20년 적립을 해 본 결과다. 시작월 수는 10년이 212개, 15년이 152개, 20년이 92개다.
| 적립 기간 | 자산 | 중앙값 | 최악 | 최고 | 원금 미만 비율 | QQQ보다 못한 비율 |
| 10년 | QQQ | 2.3배 | 0.77배 | 3.6배 | 1.9% | - |
| QLD 합성 | 3.9배 | 0.40배 | 9.8배 | 7.5% | 12.7% | |
| TQQQ 합성 | 6.0배 | 0.18배 | 23.1배 | 9.0% | 17.0% | |
| 15년 | QQQ | 3.8배 | 2.1배 | 5.7배 | 0% | - |
| QLD 합성 | 9.1배 | 2.7배 | 21.6배 | 0% | 0% | |
| TQQQ 합성 | 17.8배 | 3.0배 | 65.9배 | 0% | 0% | |
| 20년 | QQQ | 6.5배 | 3.7배 | 9.2배 | 0% | - |
| QLD 합성 | 19.8배 | 7.0배 | 40.4배 | 0% | 0% | |
| TQQQ 합성 | 40.9배 | 10.8배 | 117.8배 | 0% | 0% |
※ 배수는 모두 납입 원금 대비. "QQQ보다 못한 비율"은 같은 시작월·같은 기간에 QQQ 적립 평가액보다 낮았던 시작월의 비율.
10년짜리 적립은 TQQQ 합성의 최악이 0.18배(원금의 18%)였고, 시작월 중 약 6분의 1(17%)은 그냥 QQQ에 적립하는 편이 더 나았다. 15년 이상에서는 원금 미만도, QQQ보다 못한 경우도 없었다. 다만 이것을 "15년 이상 버티면 안전하다"로 읽으면 곤란하다. 이 92~212개 시작월은 서로 대부분 겹치는 하나의 27년짜리 경로에서 나왔다. 20년 구간은 사실상 독립적인 표본이 한두 개이고, 그 경로는 닷컴 붕괴 이후 나스닥이 세계에서 가장 크게 오른 시기를 포함한다.
"연금처럼"은 어디까지 맞을까
적립 기간의 숫자가 아무리 커도 "연금"이 되려면 모은 돈을 꺼내 쓰는 단계가 있어야 한다. 이 단계는 적립과 성격이 다르다. 평가액이 크게 떨어진 시기에 돈을 꺼내면 손실을 그대로 확정하기 때문이다. 은퇴 후 인출 시뮬레이션 글에서 QLD로 같은 실험을 했을 때 자금이 바닥난 비율은 40.4%였고, QQQ·SCHD 계열 배분은 11.6~19.2%였다(4% 고정 실질 인출, 무작위 재추출 기준). 레버리지 ETF를 인출 단계까지 그대로 들고 가는 것은 같은 조건에서 훨씬 위험했다.
그래서 이 방식을 "연금"이라고 부르기보다는 "27년 뒤에 이런 보너스가 생길 수도 있고, 그 사이에 평가액이 원금의 몇 분의 일로 줄어들어도 계속 넣을 수 있다면"이라는 조건부 이야기로 보는 편이 정확해 보인다. 노후 자금의 중심이 될 만큼 안정적인 숫자는 아니다.
이 결과를 어떻게 읽어야 하나
- 숫자가 큰 이유는 "싸게 많이 쌓은 시기"가 있었기 때문이다. 닷컴 붕괴와 2008년 금융위기에 평가액이 원금 아래로 내려갈 때도 계속 넣었기 때문에 수량이 쌓였다. 그 구간에서 멈추거나 팔았다면 결과는 전혀 달랐을 것이다.
- 레버리지 ETF의 구조적 약점은 숫자에도 보인다. TQQQ 합성은 한 번에 투자했을 때 26년이 지나도 2000년 고점을 회복하지 못했다. 변동성이 크면 같은 지수 수익도 레버리지 ETF에서는 덜 나온다(일간 3배 구조의 비용). 이 효과는 성과지표 글의 낙폭·변동성 지표로 읽을 수 있다.
- "소액이라 잃어도 된다"는 생각이 실제 행동으로 이어지려면 평가액이 원금의 0.1~0.3배 근처로 내려가도 같은 금액을 계속 넣을 수 있는가가 문제다. 실제로는 이 부분이 가장 어렵다는 점을 계산이 말해 주지는 못한다.
- 월 10만 원은 기간이 길수록 의미가 생기는 금액이다. 원금 3,310만 원을 27년 동안 쌓은 결과가 위의 숫자이고, 짧은 기간에는 원금 자체가 작아서 레버리지의 차이도 작다(2020년 시작 6.8년: 원금 약 820만 원, TQQQ 합성 4.2배).
- 위 결과는 전부 "과거의 한 경로"다. 앞으로 비슷한 폭락이 있을 때 레버리지 ETF가 합성 계산과 똑같이 움직이리라는 보장도 없다.
한계
- 1999~2006년(QLD)·1999~2010년(TQQQ)은 실제 ETF가 아니라 합성이다. 겹치는 구간에서는 잘 맞았지만, 이 시기의 금리·거래 환경은 확인할 방법이 없다. 합성 TQQQ가 월말 기준 -100%에 가깝게 내려간 구간은 실제 ETF라면 운용이 가능했을지(청산·역분할 등) 알 수 없다. 이 글의 숫자는 이론상의 값으로 읽어야 한다.
- 나스닥100이라는 하나의 지수, 하나의 시장만 본 결과다. 이 지수는 닷컴 붕괴 이후 20여 년 동안 가장 크게 오른 쪽에 속한다. 다른 지수로 같은 실험을 하면 결과가 다를 수 있고, 앞으로 나스닥이 같은 성과를 낸다는 보장도 없다.
- 시작월이 많아 보여도 표본은 적다. 롤링 결과의 시작월은 서로 대부분 겹치므로, 비율(예: 원금 미만 9%)을 정밀한 확률로 읽으면 안 된다.
- 세금, 수수료, 환전 비용, 환율 변동은 넣지 않았다. 해외주식은 양도차익에 22% 세율과 연 250만 원 기본공제가 적용되는 것으로 알려져 있으나, 세법은 바뀔 수 있으니 직접 확인해야 한다(2026-10 기준). 월 10만 원처럼 작은 금액은 수수료와 환전 비용의 비중도 상대적으로 커진다.
- 합성은 일간 수익률을 3배·2배로 만든 값이다. 실제 ETF의 추적 오차, 스왑 비용, 운용 보수 변화는 겹치는 기간의 평균으로 한꺼번에 반영했다. 2000년대 초반 고금리 시기에 실제 비용이 더 컸다면 결과는 낮아진다(금리는 단기 국채 금리로 반영했다).
- 월 단위 수익률로 계산했다. 일 단위로 매매하는 방식은 아니고, 납입은 매월 첫날로 두었다. 중간에 납입을 줄이거나 멈추는 경우, 리밸런싱하는 경우는 계산하지 않았다.
- 2026년 10월 6일 종가가 마지막 값이다. 이 시점이 높은 위치라면 최종 배수도 부풀려 보일 수 있다.
정리
월 10만 원을 TQQQ나 QLD에 적립한다는 생각은 과거 데이터에서 "오래 계속하면 숫자가 매우 컸다"는 결과를 냈다. 다만 그 숫자는 중간에 평가액이 원금의 0.07~0.17배로 줄어든 시기를 지나서 얻은 값이었고, 10년짜리 적립에서는 시작월의 7~9%가 원금 미만으로 끝났다. 그래서 이 방식은 "연금"보다는 "소액으로 하는 장기 실험"에 가깝다. 이 실험이 맞는지는 숫자보다 하락 구간에서 적립을 이어갈 수 있는지에 달려 있다. 월 75만 원 같은 일반 적립식의 시작 시점 효과는 월 75만 원 연 7% 검산 글에서도 비슷하게 확인했다.
시리즈: 월 10만 원 TQQQ·QLD 적립 검증 (5편)
- 1편 (이 글) 월 10만 원을 TQQQ·QLD에 적립했다면? 1999년부터 합성으로 27년 돌려 본 결과
- 2편 레버리지 ETF 월 적립에 이동평균선 필터를 붙이면? TQQQ·QLD 27년 합성 검증
- 3편 월 10만 원 TQQQ·QLD 적립, 환율까지 넣으면? 원화로 환전해 27년 돌려 본 결과
- 4편 TQQQ는 QQQ의 3배일까? 변동성 잠식을 27년 데이터로 실측했다
- 5편 TQQQ에 QLD·채권·현금을 섞어 월 적립하면? 10가지 조합 27년 비교
※ 본 글은 과거 데이터와 합성 데이터로 계산한 학습 기록이며 투자 권유가 아닙니다. 레버리지 ETF는 원금의 대부분을 잃을 수 있는 고위험 상품입니다. 과거 성과가 미래를 보장하지 않으며, 세제와 상품 조건은 변경될 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 월 10만 원 TQQQ·QLD 적립, 환율까지 넣으면? 원화로 환전해 27년 돌려 본 결과 (0) | 2026.10.07 |
|---|---|
| 레버리지 ETF 월 적립에 이동평균선 필터를 붙이면? TQQQ·QLD 27년 합성 검증 (0) | 2026.10.07 |
| 책에서 배운 투자법 백테스트 12개 결과를 한 장으로: 지수를 이긴 건 몇 개였을까 (0) | 2026.10.06 |
| 『주식시장을 이기는 작은 책』 마법공식을 국내 주식에 적용했다: KOSPI를 이겼을까 (DART·KRX 2005~2026) (0) | 2026.10.06 |
| 그레이엄의 방어적 투자자 기준은 지금도 통할까? 장기 데이터와 최근 14년 백테스트 (0) | 2026.10.06 |