앞선 글(/86)에서 『월가의 퀀트 투자 바이블』(독서 후기)의 추세형 가치주 전략을 한국에서 확인했다. 이 글은 같은 전략을 책의 본무대인 미국 주식에 돌린 결과다. 가치 점수가 높은 상위 10% 종목 중에서 6개월 가격 모멘텀이 가장 좋은 25종목을 사서 1년 보유하는 전략이고, 책은 미국에서 연 20%대의 수익에 시장보다 낮은 위험이라고 소개한다. 가치 점수는 PER, PBR, PSR, EV/EBITDA, PCR, 주주수익률을 합친 것이다. 이 글은 책의 모든 전략을 검증한 것이 아니고, 추세형 가치주와 가치 요소별 성과만 확인한 것이다. 무료로 구할 수 있는 재무 데이터가 2009년 이후라 기간은 2010~2026년이고, 책이 근거로 삼은 시기(1963~2009년)와는 겹치지 않는다.
결론부터
- 미국 2010~2026년에서 추세형 가치주는 SPY를 이기지 못했고 책의 20%대는 재현되지 않았다. 25종목은 연 +13.2%, 50종목은 연 +13.3%였고 같은 기간 SPY(배당 포함)는 연 +14.4%였다. 최대 낙폭은 -57%와 -34%로 전략 쪽이 훨씬 깊었다. 12개 시작월 중 SPY보다 높았던 달은 2개뿐이었다.
- 가치 점수를 합쳐도 모집단보다 나아지지 않았다. 6요소 가치 상위 10%는 연 +12.2%로 모집단 전체(연 +12.0%)와 비슷했고, 요소 하나씩 보면 PSR(+17.2%)과 주주수익률(+14.4%)만 모집단을 분명히 앞섰다. PER·PBR·PCR·EV/EBITDA의 싼 쪽은 연 +11.2%~+11.9%로 모집단과 같거나 조금 낮았다.
- 가치 점수가 가장 낮은 쪽은 확실히 나빴다. 6요소 하위 10%는 연 +6.7%, 최대 낙폭 -79%였다. 싼 종목이 더 낫다기보다 비싸고 나쁜 종목을 피하는 쪽의 효과가 더 컸다.
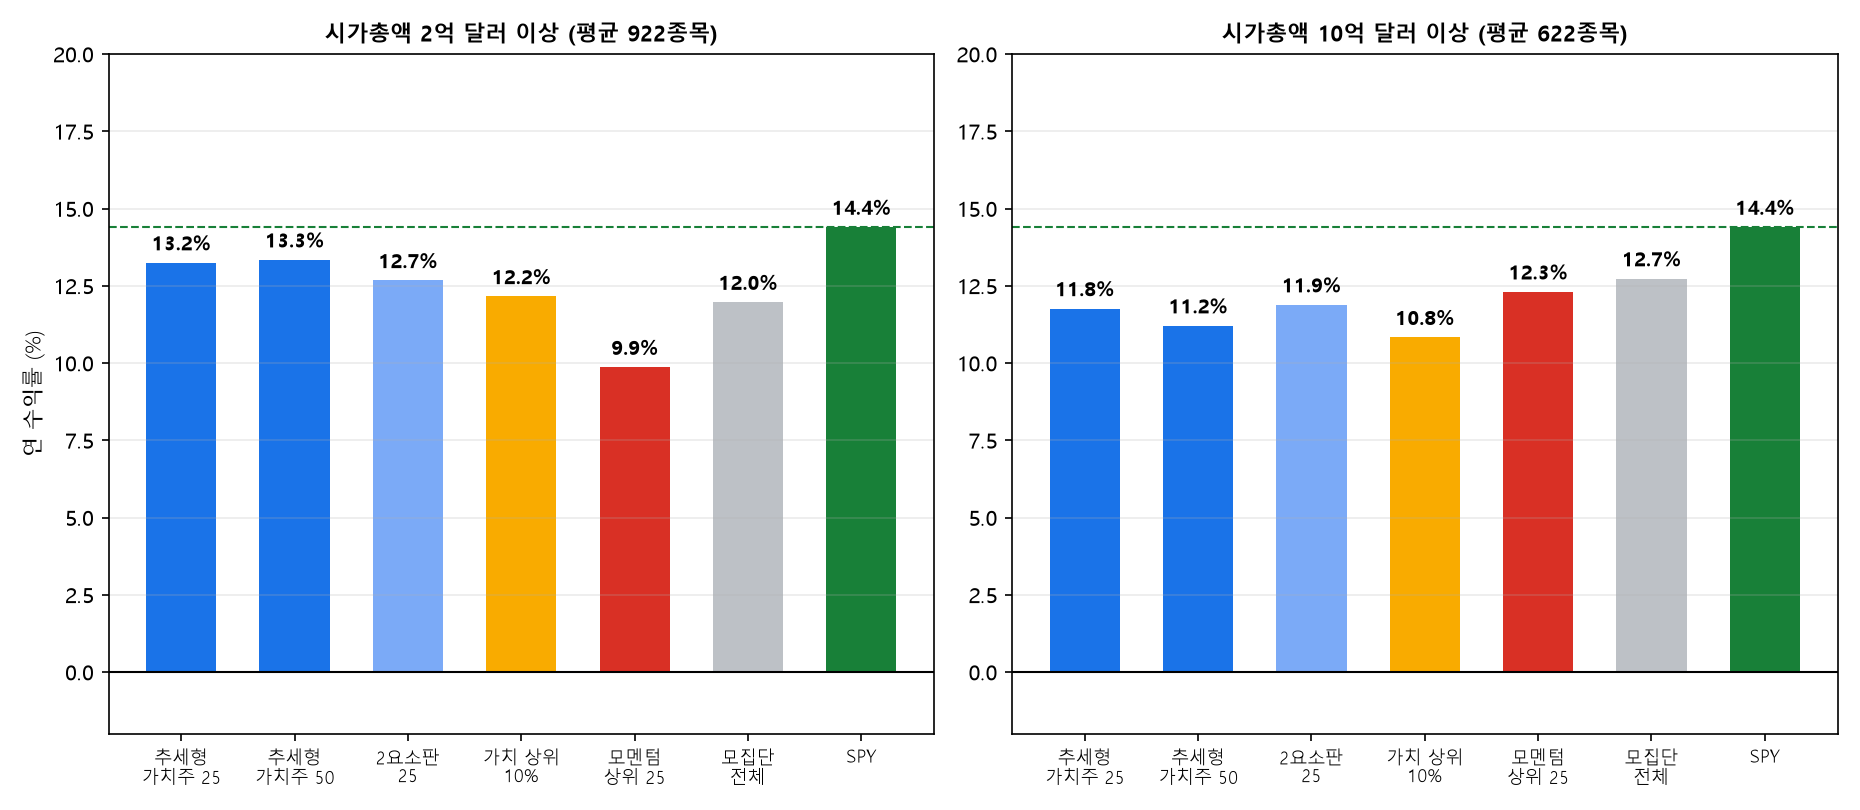
- 추세형 가치주도 가치 단독보다 조금 높았을 뿐이다. 가치 상위 10%의 연 +12.2%에서 모멘텀을 더하면 연 +13.2%였다. 모멘텀 단독 25종목은 연 +9.9%였고 최대 낙폭 -72%였다. 한국(/86)과 달리 미국에서는 모멘텀 단독도 손실이 나지는 않았다.
- 시가총액 하한을 10억 달러로 올리면 추세형 가치주 25는 연 +11.8%, 비용을 왕복 1.0%로 올리면 연 +12.3%로 더 낮아졌다.
어떻게 확인했나
- 재무제표: 미국 SEC가 공개하는 연간 재무제표(XBRL)다. 순이익, 주주지분, 매출, 영업활동현금흐름, 감가상각, 영업이익, 차입금, 현금, 배당 지급액, 자사주 매입액, 주식 수를 썼다. 회계연도 말에서 90일이 지난 뒤부터 쓰도록 해서 발표 시점을 근사했고, 12월 결산이 아닌 기업도 결산일에 맞는 값을 골랐다.
- 주가: 야후 파이낸스의 일별 조정종가(배당 포함)와 분할 전 종가다. 주식 수는 분할을 보정하고 이상치는 제외했다.
- 가치 요소 6개: 이익수익률(순이익÷시가총액, PER의 역수), 자본÷시가총액(PBR의 역수), 매출÷시가총액(PSR의 역수), 영업활동현금흐름÷시가총액(PCR의 역수), EBITDA÷EV(EV/EBITDA의 역수, EV는 시가총액 + 차입금 − 현금, EBITDA는 영업이익 + 감가상각), 주주수익률((배당 지급 + 자사주 매입)÷시가총액)이다. 각 요소를 모집단 안에서 백분위(높을수록 싼 쪽)로 바꾸고 값이 없으면 책처럼 중간(50점)을 주고 평균했다. 배당·자사주 항목이 아예 없는 기업은 지급이 없는 것으로 보고 주주수익률 0으로 했다. 본문의 '상위 10%'는 가장 싼 쪽 10%를 뜻한다. 예를 들어 2012년 6월 초 기준 가장 싼 쪽 10%의 중앙값은 PER 7.9배(모집단 16.7배), PBR 1.05배(2.44배), PSR 0.49배(1.45배), PCR 5.2배(11.6배), EV/EBITDA 4.1배(8.9배), 주주수익률 4.9%(1.7%)였다.
- 모집단: 현재 미국에 상장되어 있고 SEC 재무제표가 있는 약 3,000개 기업 중 금융(SIC 60~67)·유틸리티(SIC 49)를 뺀 종목이다. 교체 시점마다 주가 1달러 이상, 시가총액 2억 달러 이상이고 재무 항목이 있는 종목만 남겼다. 시점마다 232~1,308종목(평균 922)이었다. 10억 달러 이상으로 바꾼 결과도 함께 적었다(평균 622종목).
- 모멘텀: 교체일 기준 6개월·3개월 조정종가 수익률이다.
- 전략: 추세형 가치주는 6요소 점수 상위 10% 중 6개월 모멘텀 상위 25종목(또는 50종목)이다. '회복 중인 값싼 주식'은 가치 상위 30% 중 3개월·6개월 모멘텀이 모집단 중앙값보다 높은 종목에서 6개월 모멘텀 상위 25종목이다.
- 매매: 교체월 첫 거래일 종가로 순위를 매기고 다음 거래일에 체결한다. 균등가중, 연 1회 교체, 교체 달 12가지(1~12월) 평균, 교체 시 왕복 0.2%의 비용을 넣었다. 한 종목의 1년 보유 수익은 6배(+500%)로 상한을 두었다(파산 후 재상장 같은 가격 이력 이상치 방어). 비교 기준은 SPY의 조정종가이고 전략과 같은 방식으로 배당이 포함된다.
가치 요소별 성과
| 전략 | 연 수익률 | 최대 낙폭 | 샤프 | 12개월 보유 평균 수익 | SPY를 이긴 12개월 |
| PER 낮은 쪽 10% (이익수익률 높은 순) | +11.2% | -51% | 0.57 | +13.8% | 36% |
| PBR 낮은 쪽 10% (자본÷시총 높은 순) | +11.6% | -58% | 0.56 | +14.9% | 39% |
| PSR 낮은 쪽 10% (매출÷시총 높은 순) | +17.2% | -53% | 0.76 | +20.8% | 51% |
| EV/EBITDA 낮은 쪽 10% (EBITDA÷EV 높은 순) | +11.9% | -56% | 0.58 | +14.8% | 39% |
| PCR 낮은 쪽 10% (영업활동현금흐름÷시총 높은 순) | +11.4% | -59% | 0.55 | +15.0% | 39% |
| 주주수익률 높은 쪽 10% (배당+자사주 매입) | +14.4% | -46% | 0.75 | +16.6% | 48% |
| PER·PBR 2요소 결합 점수 상위 10% (싼 쪽) | +11.6% | -53% | 0.59 | +14.1% | 39% |
| 6요소 결합 점수 상위 10% (싼 쪽) | +12.2% | -55% | 0.61 | +14.8% | 40% |
| 6요소 결합 점수 하위 10% (비싼 쪽) | +6.7% | -79% | 0.37 | +12.4% | 44% |
| 모집단 전체 (균등가중) | +12.0% | -40% | 0.63 | +13.8% | 40% |
| SPY (조정종가, 배당 포함) | +14.4% | -34% | 0.88 | +14.9% | - |
※ 2010년 4월~2026년 9월, 시작월 12가지 평균. 시가총액 2억 달러 이상, 교체 시 왕복 0.2%. 요소 단독 행은 해당 요소 값이 있는 종목 중 가장 싼 쪽 10%(배수가 낮은 쪽, 주주수익률은 높은 쪽) 전부를 균등가중으로 산 결과다.
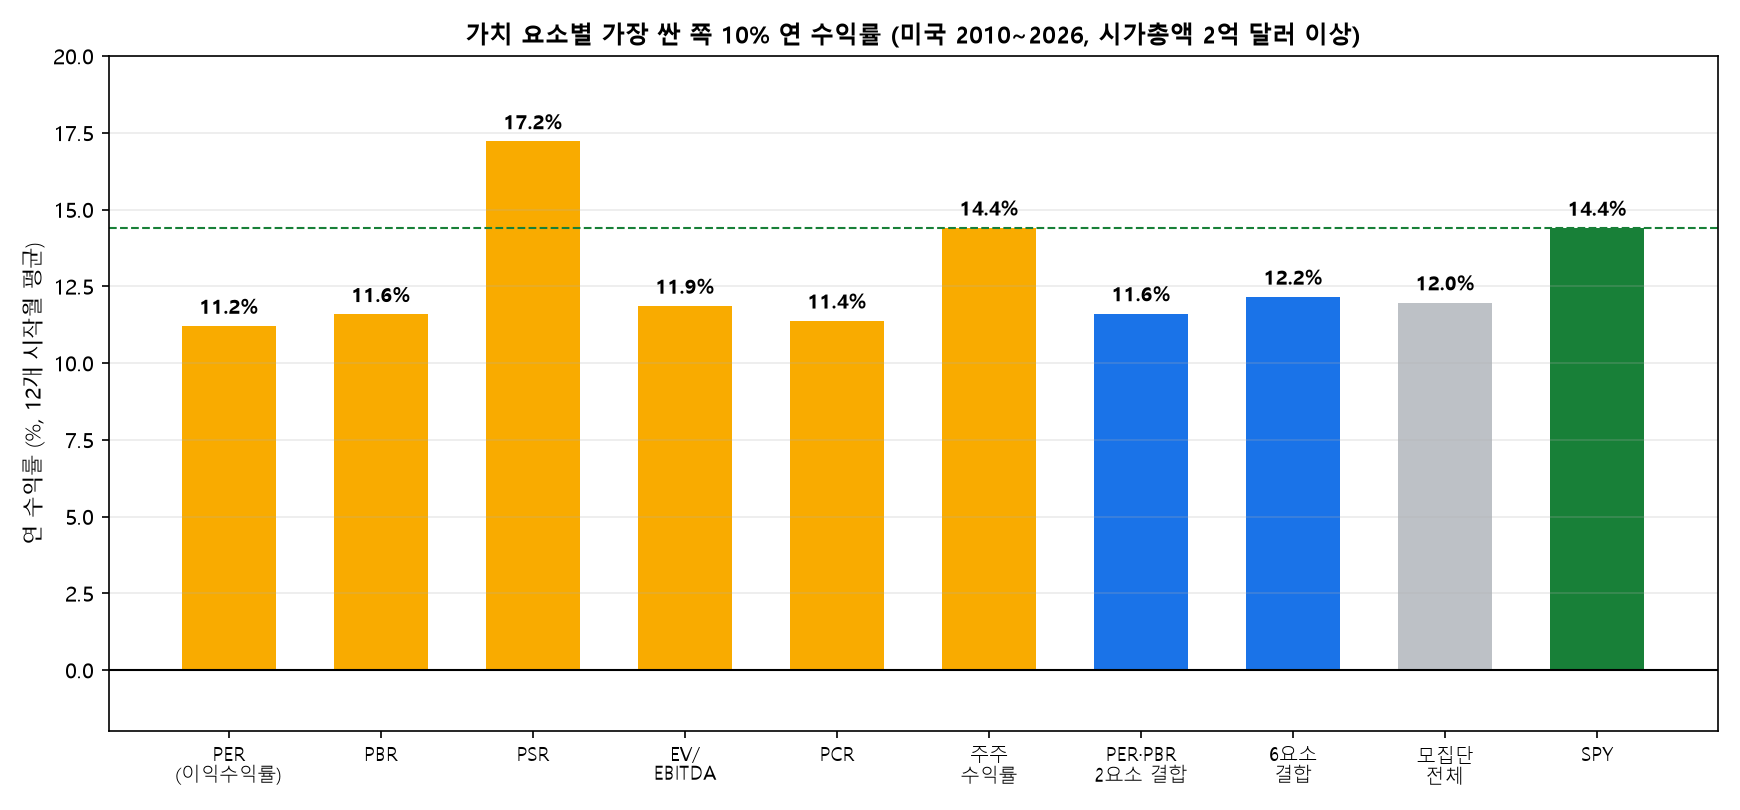
- 요소마다 크게 달랐다. 가장 싼 쪽 10%의 연 수익률은 PSR +17.2%, 주주수익률 +14.4%, EV/EBITDA +11.9%, PBR +11.6%, PCR +11.4%, PER +11.2%였다. 모집단 전체(연 +12.0%)를 확실히 넘은 것은 PSR과 주주수익률뿐이다. 책에서는 EV/EBITDA가 가장 좋았지만 이 데이터에서는 PSR이 가장 높았다.
- 6요소를 합치면 오히려 개별 최고 요소보다 낮았다. 결합 점수 상위 10%가 연 +12.2%로 PSR 단독(연 +17.2%)보다 낮았다. PER·PBR 두 요소만 합친 점수는 연 +11.6%였다. 요소를 늘리면 좋아진다는 방향은 약하게만 보였다.
- 하위 10%는 나빴다. 6요소 점수가 가장 낮은 쪽은 연 +6.7%(낙폭 -79%)로 모집단보다 연 5.3%p 낮았다.
요소별 연 수익률을 막대로 보면 아래와 같다.
추세형 가치주 (시가총액 2억 달러 이상)
| 전략 | 연 수익률 | 최대 낙폭 | 샤프 | 12개월 보유 평균 수익 | SPY를 이긴 12개월 |
| 추세형 가치주 25종목 (6요소 상위 10% 중 6개월 모멘텀 상위 25) | +13.2% | -57% | 0.65 | +15.3% | 44% |
| 추세형 가치주 50종목 | +13.3% | -53% | 0.66 | +15.4% | 41% |
| 추세형 가치주 25 (PER·PBR 2요소만) | +12.7% | -52% | 0.63 | +14.3% | 41% |
| 회복 중인 값싼 주식 25종목 | +12.1% | -52% | 0.60 | +14.0% | 44% |
| 6요소 점수 상위 25종목 | +13.0% | -64% | 0.60 | +16.8% | 42% |
| 6개월 모멘텀 상위 10% 전부 | +12.8% | -50% | 0.57 | +15.9% | 44% |
| 6개월 모멘텀 상위 25종목 | +9.9% | -72% | 0.44 | +14.4% | 46% |
| 모집단 전체 (균등가중) | +12.0% | -40% | 0.63 | +13.8% | 40% |
| SPY (조정종가, 배당 포함) | +14.4% | -34% | 0.88 | +14.9% | - |
※ 2010년 4월~2026년 9월, 시작월 12가지 평균. 교체 시 왕복 0.2%.
- SPY를 이긴 12개월은 절반이 안 됐다. 추세형 가치주 25종목이 SPY보다 높았던 12개월 보유 구간은 44%였다. 12개월 보유 평균 수익만 보면 +15.3%로 SPY(+14.9%)와 비슷했지만, 변동이 커서 연복리 수익률이 낮아졌다(최대 낙폭 -57%).
- 12개 시작월의 연 수익률은 추세형 가치주 25가 +11.6%~+16.5%(중앙값 +12.9%), SPY는 +14.0%~+15.2%였다.
- 추세형 가치주 25와 50의 차이는 거의 없었다(연 +13.2%, +13.3%). 비용을 왕복 1.0%로 올리면(책 부록의 거래세·슬리피지 수준) 25종목 연 +12.3%, 50종목 연 +12.4%였다.
시가총액 10억 달러 이상으로 좁히면
| 전략 | 연 수익률 | 최대 낙폭 | 샤프 | 12개월 보유 평균 수익 | SPY를 이긴 12개월 |
| 추세형 가치주 25종목 (6요소 상위 10% 중 6개월 모멘텀 상위 25) | +11.8% | -54% | 0.60 | +13.7% | 42% |
| 추세형 가치주 50종목 | +11.2% | -52% | 0.58 | +13.6% | 37% |
| 추세형 가치주 25 (PER·PBR 2요소만) | +11.9% | -51% | 0.61 | +13.3% | 41% |
| 회복 중인 값싼 주식 25종목 | +11.6% | -50% | 0.60 | +13.2% | 45% |
| 6요소 점수 상위 25종목 | +10.6% | -62% | 0.53 | +13.8% | 40% |
| 6개월 모멘텀 상위 10% 전부 | +14.4% | -45% | 0.63 | +16.8% | 47% |
| 6개월 모멘텀 상위 25종목 | +12.3% | -62% | 0.52 | +15.8% | 45% |
| 모집단 전체 (균등가중) | +12.7% | -38% | 0.68 | +14.1% | 44% |
| SPY (조정종가, 배당 포함) | +14.4% | -34% | 0.88 | +14.9% | - |
※ 시가총액 10억 달러 이상(평균 622종목), 나머지 조건은 같다.
더 큰 종목으로 좁히면 추세형 가치주 25는 연 +11.8%, 가치 상위 10%는 연 +10.8%로 모집단 전체(연 +12.7%)보다 낮아졌다. 이 구간에서는 가치와 모멘텀을 겹친 효과도 보이지 않았다.
시기에 따라 달랐나
| 시작 시기 | 추세형 가치주 25 | SPY | 모집단 전체 | SPY를 이긴 비중 |
| 2010년 4월~2017년 시작 | +15.4% | +14.1% | +16.2% | 46% |
| 2018년 이후 시작 | +15.2% | +15.7% | +11.3% | 42% |
※ 12개월 보유 평균 수익. 시작 시기는 매수일 기준.
한국과 달리 앞뒤 구간의 차이가 크지 않았다. 2010~2017년 시작은 추세형 가치주가 평균 +15.4%로 SPY(+14.1%)와 비슷했고(이긴 비중 46%), 2018년 이후 시작은 +15.2% 대 +15.7%(이긴 비중 42%)였다.
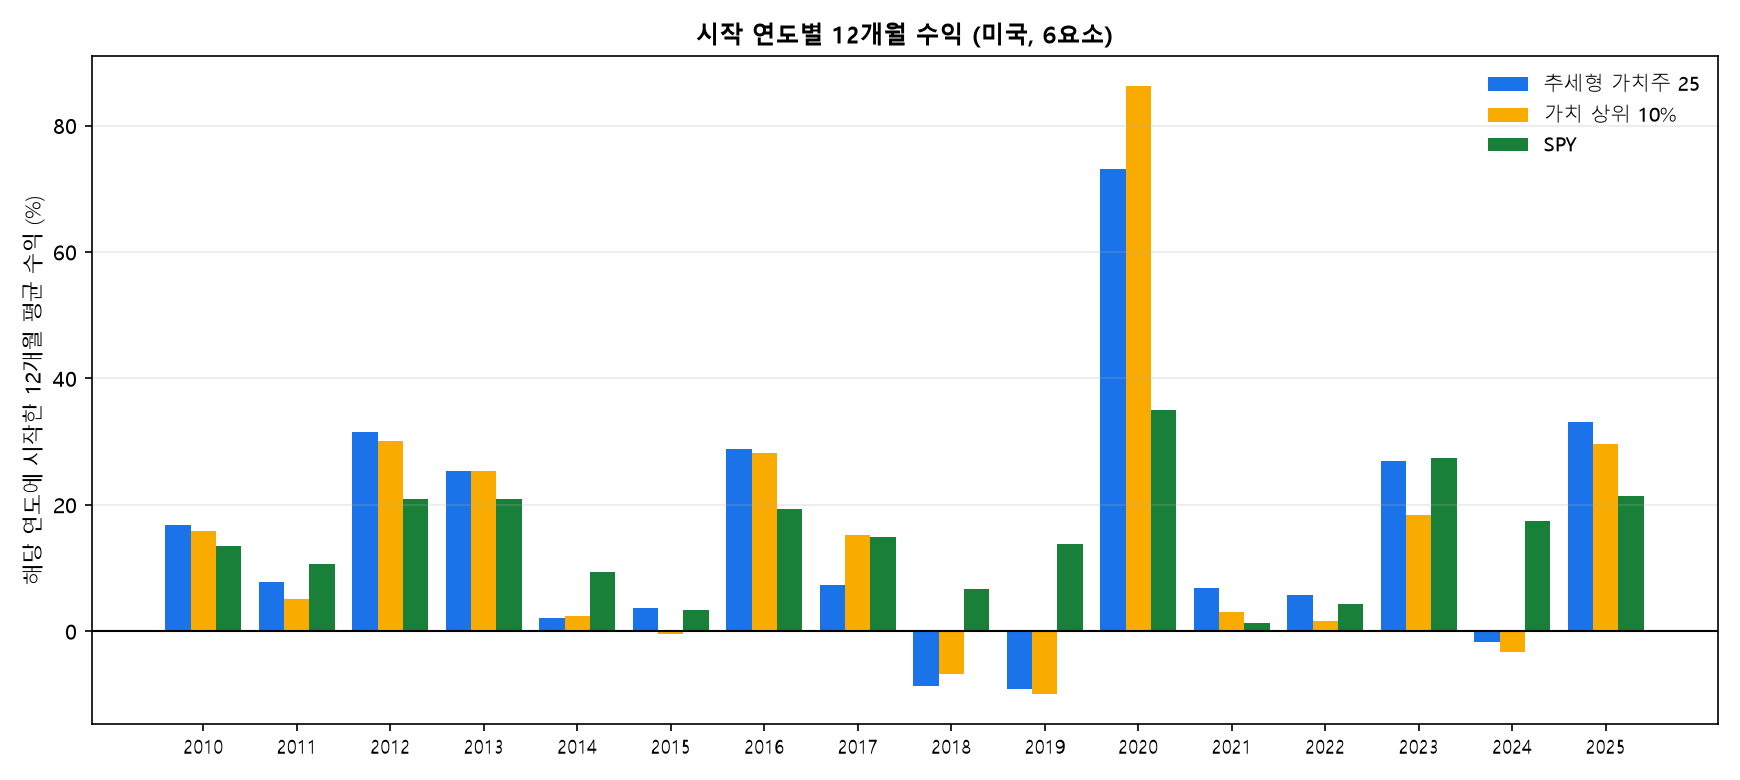
시작 연도별로 보면
시작 연도별 12개월 평균은 2012년(추세형 가치주 +31% 대 SPY +21%)과 2016년(+29% 대 +19%), 2020년(+73% 대 +35%)에 크게 앞섰다. 반대로 2018~2019년(-9%, -9%, SPY는 +7%, +14%)과 2024년(-2% 대 +17%)에는 크게 뒤졌다. 2020년 한 해의 큰 반등이 전체 평균을 올렸고, SPY가 크게 오른 해에는 전략이 따라가지 못했다.
책의 주장과 비교하면
| 책의 주장 | 이 계산의 결과 (미국 2010~2026) |
| 싼 종목(저 PER·PBR·PSR·PCR·EV/EBITDA·고주주수익률)이 모집단보다 낫다 | 일부만 맞았다. PSR(연 +17.2%)과 주주수익률(연 +14.4%)은 모집단(연 +12.0%)보다 높았지만 PER·PBR·PCR·EV/EBITDA는 비슷한 수준이었다. |
| 여러 가치 요소를 합치면 개별 요소보다 높고 안정적이다 | 확인되지 않았다. 6요소 결합(연 +12.2%)은 PSR 단독·주주수익률 단독보다 낮았고 모집단과 비슷했다. |
| EV/EBITDA가 개별 가치 요소 중 최고다 | 이 데이터에서는 PSR과 주주수익률이 더 높았고 EV/EBITDA는 연 +11.9%였다. |
| 가격 모멘텀은 가치 요소와 함께 써야 한다 | 방향은 맞았다. 모멘텀 단독 25종목(연 +9.9%)은 낙폭이 -72%였고 가치와 결합하면 연 +13.2%·낙폭 -57%로 나아졌다. |
| 가치 점수가 가장 낮은 종목은 끔찍하다 | 맞았다. 하위 10%는 연 +6.7%, 낙폭 -79%였다. |
| 추세형 가치주는 연 20%대, 시장보다 낮은 위험 | 확인되지 않았다. 연 +13.2%로 SPY(연 +14.4%)보다 낮았고 최대 낙폭은 -57% 대 -34%로 더 깊었다. |
이 결과를 어떻게 읽어야 하나
- 이 결과가 책이 틀렸다는 증거는 아니다. 책의 미국 결과는 1963년부터 2009년까지의 자료이고, 이 글의 기간(2010~2026년)은 정확히 그 뒤다. 가치 전략이 부진했다는 평가가 많은 구간이어서, 같은 전략이 시기에 따라 다르게 나올 수 있다.
- 또 이 계산은 무료 자료로 만든 근사다. 현재 상장 종목만 있고(아래 한계), 정의·비용·기간이 책과 다르다.
- 한국(/86)과 비교하면 미국에서는 싼 쪽 10%가 모집단보다 높은 요소가 일부에 그쳤고 추세형 가치주의 우위는 없었다.
한계
- 생존 편향이 있다. 모집단은 현재 상장된 종목이다. 2009년 이후 재무가 있는 회사는 약 9,100개인데 이 중 약 5,100개는 지금 상장폐지됐거나 티커가 바뀌어 무료 데이터로는 주가를 구할 수 없다(마법공식 재현 글 /50). 파산·인수된 회사는 싸 보이는 부실 기업과 겹칠 수 있어 가치 전략 결과가 실제보다 낙관적일 수 있다. 그런데도 추세형 가치주가 SPY에 못 미쳤다는 점이 이 글의 핵심이다.
- 재무 항목이 일부 비어 있다. 같은 SEC 태그를 모든 기업이 쓰지 않아 항목마다 채워진 비율이 다르다(순이익 약 95%, 매출 약 89%, 영업활동현금흐름 약 92%, 감가상각 약 80%). 값이 없으면 중간 점수를 주었고, 감가상각이 없으면 영업이익을 EBITDA로 썼다.
- 주주수익률이 책과 다르다. 자사주 매입액만 더했고 주식 발행(보상 포함)은 빼지 않았다. 순매입이 아니라 총매입이라 매입이 많은 기업의 주주수익률이 크게 보일 수 있다.
- 기간이 책과 겹치지 않는다. 무료 재무 데이터(SEC XBRL)가 2009년 이후라 책의 1963~2009년을 확인할 수 없다.
- 12개월 보유 구간은 서로 겹친다. 교체 달이 12가지여서 독립된 표본은 약 16년이다. 하위 기간 비교는 여러 번 나눈 결과라 우연일 수 있다.
- 배당·세금·실제 체결. 전략과 SPY 모두 조정종가로 배당이 들어 있지만 세금은 넣지 않았다. 소형주는 원하는 수량을 월초 종가에 살 수 없을 수 있고, 비용은 왕복 0.2%·1.0%로 단순화했다.
- 책의 나머지 전략(시장 선도주, 섹터별, 마이크로주, 소비재·공익기업 결합 등)과 책이 쓴 정확한 정의는 확인하지 않았다.
정리
미국 주식에 책의 가치 6요소와 6개월 모멘텀을 그대로 적용해 2010~2026년에 돌려 보니, 추세형 가치주 25종목은 연 +13.2%로 SPY(연 +14.4%)에 못 미쳤고 최대 낙폭은 -57%로 훨씬 깊었다. 가치 요소 중 PSR(연 +17.2%)과 주주수익률(연 +14.4%)만 모집단을 분명히 앞섰고, 가치 점수가 가장 낮은 쪽을 피하는 효과가 확인됐다. 책이 말한 20%대 수익률과 시장보다 낮은 위험은 이 기간의 미국에서는 재현되지 않았다. 확인한 것은 "2010년 이후 미국 현재 상장 종목에서 책의 전략이 SPY를 이기지 못했다"까지이며, 책이 근거로 삼은 1963~2009년의 결과가 틀렸다고는 말할 수 없다.
함께 보면 좋은 글
- 추세형 가치주는 한국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증
- 『월가의 퀀트 투자 바이블』 후기
- 마법공식, 미국 주식에서 SPY를 이겼을까? 2010~2026 재현
※ 본 글은 과거 데이터로 계산한 학습 기록이며 투자 권유가 아닙니다. 특정 종목·전략의 매수·매도를 권유하지 않습니다. 과거 성과가 미래를 보장하지 않으며, 거래 제도와 일정은 변경될 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 모멘텀 크래시, 가장 나빴던 달에는 무슨 일이 있었나? 1927~2026 월별 데이터 검증 (퀀트 바이블 시리즈) (0) | 2026.10.21 |
|---|---|
| 1963년부터 보면 가치와 모멘텀은 시장을 이겼을까? 『월가의 퀀트 투자 바이블』 책 시기와 2010년 이후 비교 (0) | 2026.10.21 |
| 추세형 가치주는 한국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증 (PER·PBR·PSR·PCR·EV/EBITDA·배당) (1) | 2026.10.18 |
| 주식은 오래 보유하면 손실이 없을까? 1871~2023년 보유 기간별 손실 확률과 고점 회복 기간 (0) | 2026.10.16 |
| 엔화로 미국 주식에 투자하면 환헤지가 유리할까? 2002~2026년 원화 기준 비교 (0) | 2026.10.14 |