『나는 엔화로 미국시장에 투자한다』 후기에서 이 책의 중심은 환헤지 상품과 환노출 상품을 가르는 판단이라고 적었다. 책은 환율 수준과 금리 차이를 보고 어느 쪽을 고를지 정하라고 제안한다. 이 글은 그 판단을 원화 기준 과거 데이터로 확인한 것이다. 질문은 이렇다. 엔화로 미국 주식(S&P500)에 투자할 때 환헤지를 한 쪽이 달러로 직접 투자한 쪽보다 나았는가, 특히 엔화가 싸 보일 때 시작했다면 어땠는가.
결론부터
- 2002년 4월 말에 한 번 투자해 2026년 9월 말까지 원화로 평가하면 달러로 직접 투자(환노출) 11.6배, 엔화 환헤지(금리차로 근사) 6.2배, 엔화 현금 0.9배였다. 연 환산으로는 10.5%, 7.8%, -0.6%다.
- 환헤지가 불리했던 이유는 두 가지였다. 2012년 이후 엔/달러가 76엔대에서 157엔대로 올라(엔화 약세) 엔화 기준 자산이 달러 대비 가치를 잃었고(연 -4.0%p, 2022년 이후 -6.5%p), 헤지 비용으로 연 0.7~3.6%p가 들었다. 반대로 엔화가 강해졌던 2002~2011년에는 환헤지가 연 3.5%p 앞섰다.
- 엔화가 싸 보일 때 시작해도 결과는 달라지지 않았다. 100엔당 원이 최근 10년 하위 30%일 때 시작한 36개월 창 40개 중 환헤지가 앞선 것은 28%(전체 30%)였다. 엔화 현금은 평균 +2.5%에 그쳤고 달러 직접 투자를 앞선 창은 없었다(모두 36개월 기준).
- 다만 에피소드마다 갈렸다. 엔화가 싼 구간 36개월 창은 2014~2015년 시작에서 환헤지가 앞섰고(44.3% 대 34.3%), 2017~2018년은 비슷했으며(60.7% 대 64.4%), 2022~2023년은 크게 뒤졌다(47.7% 대 87.7%). 사실상 세 번의 사례가 평균을 만든 셈이다.
- 엔화 약세·금리차가 큰 지금과 같은 조합(2018년 4월~2023년 9월 시작 창 33개)에서는 환헤지가 앞선 창이 하나도 없었다. 이것이 앞으로를 말해 주지는 않는다. 환헤지 ETF의 실제 성과가 아니라 합성 계산이라는 점도 아래 한계에 적었다.
먼저 밝혀 둘 것
- 특정 상품이나 통화를 추천하거나 환전을 권유하는 글이 아니다.
- 책의 숫자와 기준을 그대로 재현한 것이 아니라, 책이 제안하는 질문을 내 방식으로 확인한 것이다. 환율 수준의 기준(최근 10년 안의 위치)과 금리차 기준(2%p)은 내가 정했다.
- 환헤지 상품의 실제 가격 기록이 아니라 금리차를 비용으로 뺀 근사 계산이다. 운용 보수, 실제 헤지 방식과 괴리는 넣지 않았다.
- 환전 수수료, 스프레드, 세금은 반영하지 않았다.
- 엔화나 환율의 앞으로의 방향에 대한 저자의 전망은 확인할 수 없어서 제외했다.
먼저, 환노출과 환헤지는 무엇이 다른가
엔화로 미국 주식 ETF를 사는 방법은 두 가지다. 환노출은 엔화로 달러 자산을 사는 것이라 엔/달러 변동을 그대로 받고, 환헤지는 엔/달러 변동을 없애는 대신 비용을 낸다. 원화 투자자의 입장에서는 이 차이가 의외로 크다. 아래는 가정한 숫자로 보는 구조다(실제 데이터가 아니다).
100만 원을 1엔 = 8원일 때 엔화로 바꿔 12만 5천 엔을 만들고, 이때 달러/엔은 150엔(약 833달러)이다. 나중에 1엔 = 10원이 되고 달러/엔이 120엔으로 내려갔다(엔화 강세). S&P500은 그대로라고 가정한다.
| 보유 방식 | 끝날 때 엔화 평가 | 원화 환산 | 원화 손익 |
| 엔화 현금 | 12만 5천 엔 | 125만 원 | +25% |
| 환헤지 ETF (비용 제외) | 약 12만 5천 엔(환율 효과 없음) | 약 125만 원 | 약 +25% |
| 환노출 ETF | 833달러 × 120엔 = 10만 엔 | 100만 원 | 0% |
엔화가 강해져도 환노출 ETF에서는 엔화 환차익이 사라진다. 엔화로 달러 자산을 샀기 때문에 엔/원 상승(이익)과 달러/엔 하락(손실)이 서로 상쇄되고, 결국 달러/원만 남기 때문이다. 즉 엔화 환전의 이익을 누리려면 환헤지 상품이나 엔화 자체를 들고 있어야 한다. 이 글은 이 계산을 가정으로 쓴다. 환노출 쪽은 달러로 직접 투자한 것과 같은 것으로 놓았다(A).
어떻게 계산했나
| 자산 | S&P500 ETF(SPY) 배당 재투자 총수익. 월말 기준 |
| 환율 | 원/달러, 엔/달러(FRED). 100엔당 원 = 원/달러 ÷ 엔/달러 × 100 |
| A. 달러 직접(환노출) | (1 + 주가 수익률) × (1 + 원/달러 변화) - 1 |
| B. 엔화 환헤지(근사) | (1 + 주가 수익률 - 월 헤지 비용) × (1 + 100엔당 원 변화) - 1. 월 헤지 비용 = (미국 3개월 금리 - 일본 3개월 금리) ÷ 12 |
| C. 엔화 현금 | 100엔당 원 변화만 반영(이자 없음) |
| 금리 | 미국 3개월 금리와 일본 3개월 은행간 금리(FRED). 일본 금리는 2026년 7월까지, 미국 금리는 8월까지이고 이후는 마지막 값 유지 |
| 기간 | 2002년 4월 말~2026년 9월 말(일본 금리 자료가 2002년 4월부터). 한 번에 투자하는 방식(일시금) |
| 엔화가 싼 구간 | 100엔당 원이 최근 120개월 안에서 하위 30% 안에 있는 달(엔화 글과 같은 방식). 엔/달러가 상위 30%인 달은 따로 '엔 약세'로 봄 |
헤지 비용은 2002~2026년 평균 연 1.7%였고, 최대 연 5.5%(미국 금리가 높고 일본 금리가 0에 가까웠던 때), 최소 연 -0.3%였다. 최근 12개월 평균은 연 2.6%다.
2002년부터 한 번 투자했다면
| 구분 (원화 기준) | 최종 (2002-04 = 1) | 연 환산 수익률 | 월 수익률 연 변동성 | 월말 기준 최대 낙폭 |
| A. 달러 직접(환노출) | 11.6배 | 10.5% | 13.4% | -27.5% |
| B. 엔화 환헤지(근사) | 6.2배 | 7.8% | 13.7% | -28.0% |
| C. 엔화 현금 | 0.9배 | -0.6% | 12.1% | -45.4% |
| (참고) S&P500 달러 기준 | 11.0배 | 10.3% | 14.8% | -50.8% |
※ 합성(근사) 포함, 세금·수수료 제외.
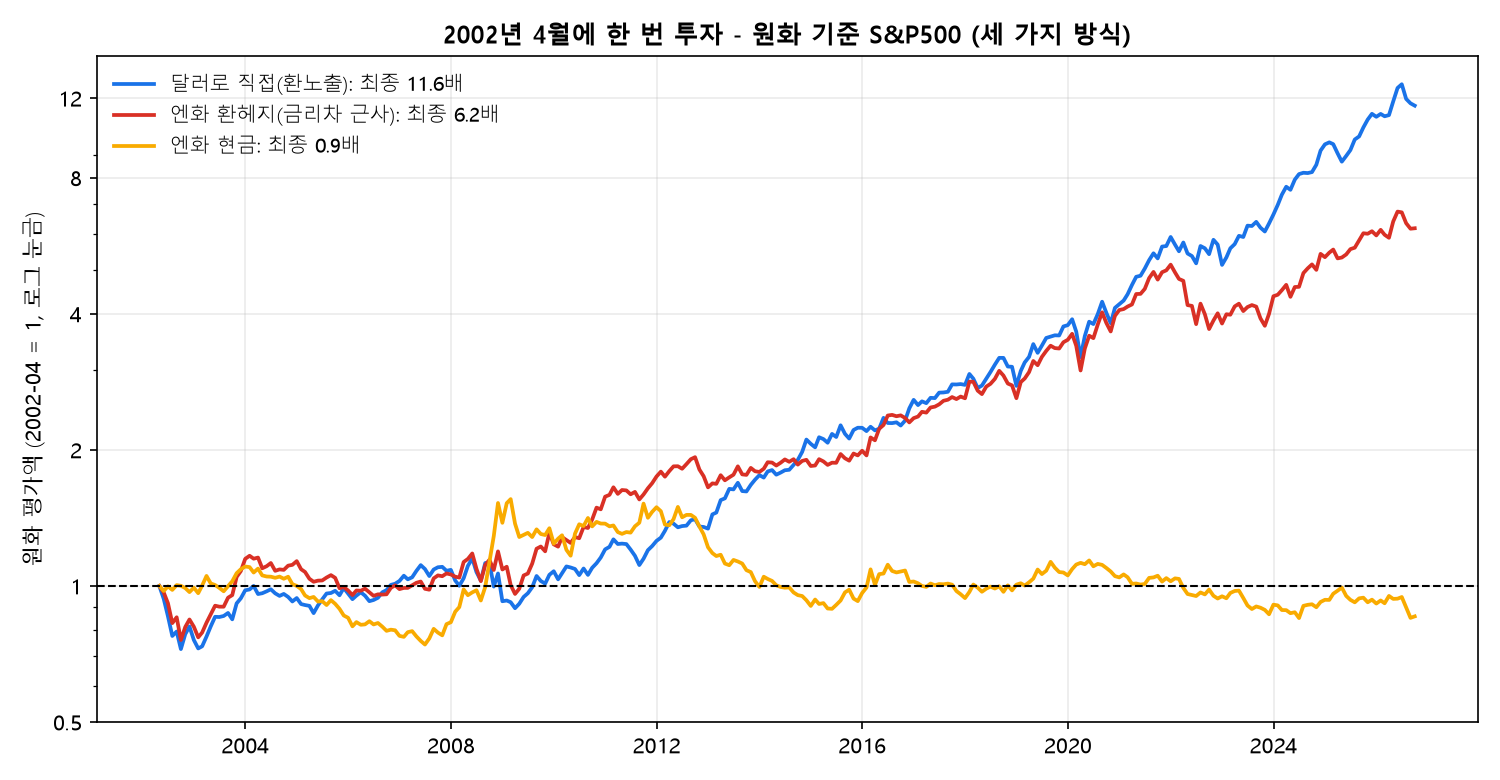
최대 낙폭의 시기도 달랐다. 달러 기준 S&P500의 최대 낙폭(-50.8%)은 2008~2009년 금융위기(2009년 2월)였지만, 원화 기준 A는 투자 직후인 2002년 9월(-27.5%), B는 2022년 9월(-28.0%)이 가장 깊었다. 엔화 현금은 2012년 이후 내려가 2024년 6월에 -45.4%까지 갔고 최종도 원금보다 낮았다. 엔화 현금에는 이자를 넣지 않았고, 일본 금리는 오랫동안 0에 가까웠다.
환헤지는 언제 앞섰고, 언제 뒤졌나
환헤지(B)와 환노출(A)의 차이는 두 가지로 나뉜다. 하나는 엔/달러가 어떻게 움직였는지(엔화가 강해지면 환헤지가 유리, 약해지면 불리), 다른 하나는 헤지 비용(항상 비용)이다.
| 구간 | A 달러 직접 (연) | B 환헤지 (연) | 엔/달러 변화 효과 (연 %p) | 헤지 비용 (연 %p) | B - A (연 %p) |
| 2002-05~2011-12 (116개월) | 2.4% | 5.9% | +5.3 | -1.9 | +3.5 |
| 2012-01~2021-12 (120개월) | 16.7% | 11.4% | -4.0 | -0.7 | -5.3 |
| 2022-01~2026-09 (57개월) | 15.1% | 4.0% | -6.5 | -3.6 | -11.1 |
※ 두 항목은 로그 수익률로 나눈 값이라 합계가 B - A와 정확히 같지는 않다.
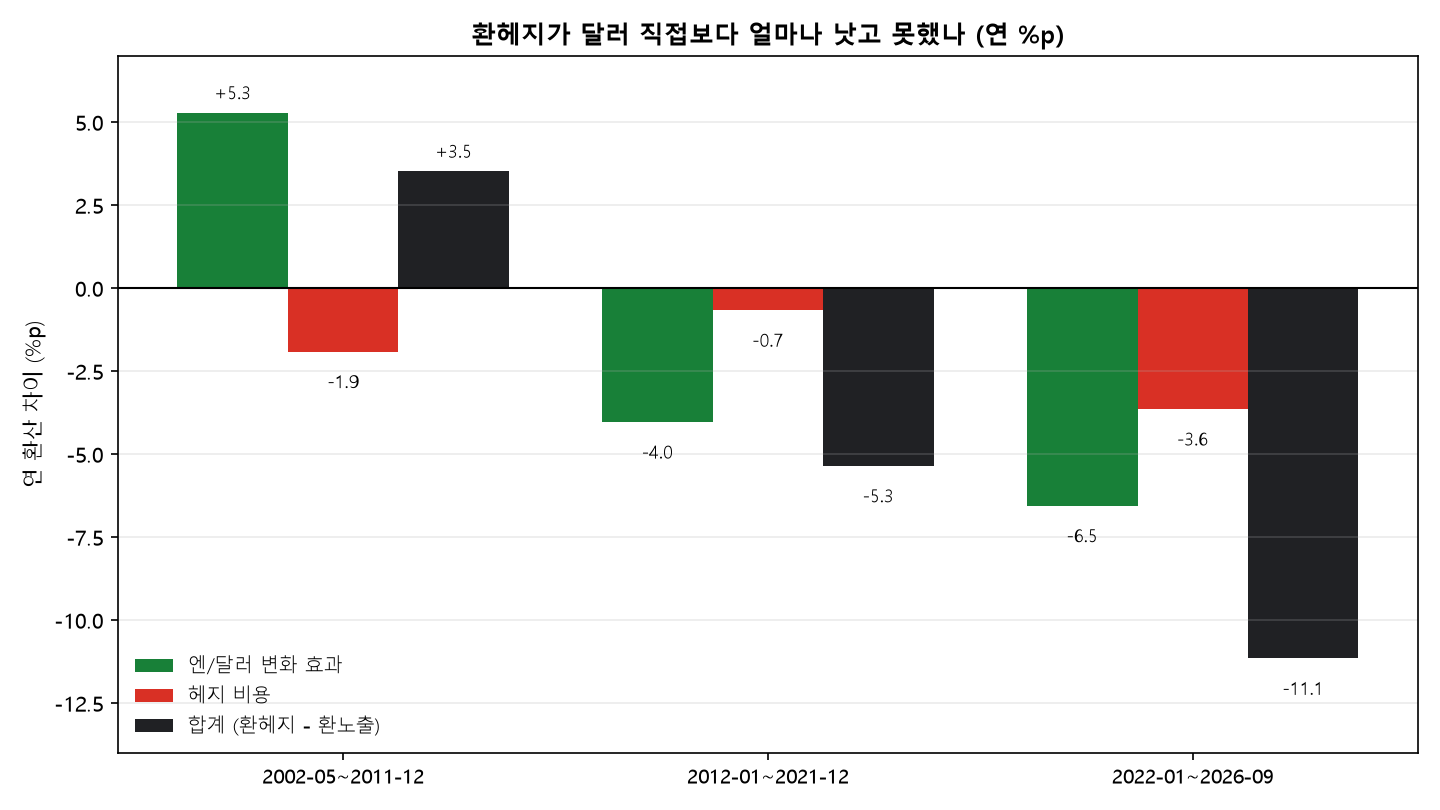
- 2002~2011년에는 엔화가 강해졌다. 엔/달러가 2002년 128엔대에서 2012년 1월 76엔대까지 내려갔고, 환헤지가 연 3.5%p 앞섰다. 이 구간에서는 책이 말하는 환헤지의 이점이 실제로 나왔다.
- 2012년 이후에는 엔화가 약해졌다. 76엔대에서 2026년 9월 157엔대로 올랐다. 환헤지 쪽은 엔화 기준 자산이 달러 대비 가치를 잃은 만큼(엔/달러 효과 -4.0, -6.5%p) 뒤졌고, 금리차가 벌어진 2022년 이후에는 헤지 비용도 연 3.6%p였다.
- 정리하면 환헤지의 성과는 "엔화가 싸냐 비싸냐"보다 "그 뒤 엔화가 어디로 갔느냐"에 달렸다. 엔화가 싸 보이던 2012년 이후 엔화는 더 싸졌고, 그 기간 환헤지는 계속 뒤졌다.
엔화가 싸 보일 때 시작했다면
매달 말을 시작점으로 해서 12, 36, 60개월 뒤까지의 원화 누적 수익을 구하고, 시작 시점의 엔화 수준별로 평균을 냈다(시작월이 달라도 창이 대부분 겹친다).
| 보유 기간 / 시작 조건 | 창 수 | A 평균 | B 평균 | C 평균 | B가 A보다 앞선 비중 |
| 12개월 / 전체 | 281 | 12.7% | 9.7% | 0.6% | 40% |
| 12개월 / 엔화 싼 구간 | 61 | 19.0% | 13.3% | 2.7% | 26% |
| 12개월 / 엔 약세 구간 | 93 | 15.7% | 11.0% | 1.4% | 36% |
| 36개월 / 전체 | 257 | 41.5% | 28.8% | 1.6% | 30% |
| 36개월 / 엔화 싼 구간 | 40 | 69.5% | 51.2% | 2.5% | 28% |
| 36개월 / 엔 약세 구간 | 69 | 60.2% | 44.2% | 2.1% | 29% |
| 60개월 / 전체 | 233 | 78.5% | 53.3% | 3.9% | 28% |
| 60개월 / 엔화 싼 구간 | 21 | 91.2% | 60.3% | 4.4% | 38% |
| 60개월 / 엔 약세 구간 | 45 | 99.1% | 72.8% | 3.2% | 33% |

- 엔화가 싼 구간에서 시작해도 환헤지가 앞선 비중은 전체와 비슷했다. 12개월 26%, 36개월 28%, 60개월 38%(창 21개)였고, 평균 수익도 A가 B보다 컸다. 엔화 현금은 어느 기간에도 평균 2.5~4.4%에 그쳤고, 36개월과 60개월에서는 엔화 현금이 A를 앞선 창이 없었다.
- 기준을 바꿔도 같았다. 엔화가 싼 구간의 기준을 하위 20%, 40%, 50%로 바꾼 36개월 결과에서 환헤지가 앞선 비중은 14%, 26%, 21%였다. 하위 10% 기준은 창이 5개뿐이라 의미가 약하다(0%). 엔/달러 상위 50%, 70%, 90% 기준에서는 18%, 29%, 42%였다.
- 헤지 비용을 0으로 놓아도 결론은 같았다. 36개월 창에서 환헤지가 앞선 비중은 전체 43%, 엔화 싼 구간 40%였다. 헤지 비용이 아니라 엔화가 약해진 것이 주된 이유였다는 뜻이다.
엔화가 싼 구간 40개 창은 사실 세 번의 사례였다
| 36개월 창의 시작 시기 (엔화 싼 구간) | 창 수 | A 평균 | B 평균 | (참고) 헤지 비용 0일 때 B | C 평균 |
| 2014-11~2015-11 | 8 | 34.3% | 44.3% | 47.6% | 7.6% |
| 2017-10~2018-11 | 13 | 64.4% | 60.7% | 67.6% | 6.0% |
| 2022-03~2023-09 | 19 | 87.7% | 47.7% | 67.8% | -1.9% |
2014~2015년 시작에서는 환헤지가 달러 직접보다 10%p 앞섰고, 2017~2018년은 비슷했으며, 2022~2023년은 40%p 뒤졌다. 엔화가 싸다고 사서 되돌림이 오는 경우(2014~2015년 시작)도 있었지만, 더 싸진 경우(2022~2023년 시작)가 평균을 끌어내렸다. 40개 창이라고 해도 독립적인 사례는 세 개에 가깝다.
환율 수준과 금리차 조합별로 나눠 보면
책은 엔/달러 수준과 금리 차이의 조합에 따라 환헤지와 환노출을 달리 고르라고 제안한다(구체적인 조합은 책을 참고). 이를 엔/달러가 최근 10년 중앙값보다 높은지, 미일 3개월 금리차가 2%p 이상인지의 네 가지 조합으로 나눠 36개월 결과를 보았다.
| 시작 시점의 조합 | 창 수 | A 평균 | B 평균 | B - A | B가 앞선 비중 | 시작월 범위 |
| 엔/달러 높음 + 금리차 큼 (2%p 이상) | 33 | 81.7% | 53.6% | -28.0%p | 0% | 2018-04~2023-09 |
| 엔/달러 높음 + 금리차 작음 | 78 | 49.1% | 32.8% | -16.3%p | 26% | 2013-11~2022-06 |
| 엔/달러 낮음 + 금리차 큼 | 43 | 7.2% | 20.8% | +13.5%p | 74% | 2004-11~2008-10 |
| 엔/달러 낮음 + 금리차 작음 | 103 | 37.2% | 21.1% | -16.0%p | 23% | 2002-05~2021-02 |
- 엔/달러가 높을 때(엔화가 약할 때) 시작한 두 조합에서는 모두 환헤지가 뒤졌고, 특히 금리차가 컸던 조합에서는 앞선 창이 없었다. 엔/달러가 높을 때 환헤지를 고르라는 제안과는 이 표본에서 반대 결과였다.
- 환헤지가 크게 앞선 조합은 엔/달러가 낮고 금리차가 컸던 2004~2008년 시작 창뿐이다. 이 시기는 엔화가 크게 강해진 2008년 금융위기와 겹친다. 사실상 한 번의 사례다.
- 엔/달러가 낮고 금리차가 작았던 조합(103개)에서는 환노출이 환헤지보다 평균 16%p 앞섰다. 이 조합의 시작월 범위는 2002~2021년으로 넓다.
2026년 9월 말 현재 100엔당 원은 863원으로 최근 10년 안에서 하위 2%이고, 엔/달러는 157엔대로 상위 8%, 미일 3개월 금리차는 약 2.4%p다. 위 조합 중 첫 번째(엔/달러 높음 + 금리차 큼)에 해당한다. 같은 조합에서 시작한 과거 창에서는 환헤지가 앞선 적이 없었지만, 이는 앞으로의 환율을 말해 주지 않는다. 100엔당 원이 올해 초 920원대에서 내려온 것은 엔/달러가 2025년 말 157엔대에서 2026년 9월 말 157엔대로 거의 그대로인 가운데 원/달러가 1,445원대에서 1,357원으로 내려온 영향이 컸다(100엔당 원 = 원/달러 ÷ 엔/달러 × 100).
이 결과를 어떻게 읽어야 하나
- 이 기간(2002~2026년)에는 엔화가 2012년까지 강해졌다가 이후 약해졌다. 환헤지의 성과는 이 흐름을 그대로 반영했다. 앞으로 엔화가 어느 방향으로 움직이느냐에 달린 이야기라서 "환헤지가 낫다/못하다"로 일반화할 수 없다.
- 엔/달러가 높을 때 환헤지를 쓰는 것은 엔화가 되돌려진다는 가정이 맞아야 이익이 나는 선택이다. 이 표본에서는 2014~2015년 시작 사례만 그 전제가 맞았고 2017~2018년은 비슷했으며 2022~2023년은 맞지 않았다.
- 환헤지 비용(금리차)은 시기별로 크게 달랐다. 금리차가 거의 없던 2009~2015년에는 연 0%대였고, 2005~2007년에는 연 3.4~4.8%, 2023~2024년에는 연 4.9~5.2%였다. 최근 엔화 약세와 큰 헤지 비용이 겹친 시기(2022년 이후)가 환헤지에 가장 불리했다.
- 엔화 현금은 이 기간 원금도 지키지 못했다(0.9배). 이자를 넣지 않았다는 한계가 있지만, 엔화가 싸다는 이유만으로 환전해 둔다고 이익이 났다는 근거는 이 표본에서 찾지 못했다. 엔화와 분할 환전 글의 결과와 같은 방향이다.
한계
- 환헤지 ETF의 실제 가격 기록이 아니다. 일본에 상장된 환헤지 ETF의 실제 성과는 운용 보수, 헤지 방식(보통 단기 선물환 롤오버), 괴리 때문에 다를 수 있다. 일본 금리는 2026년 7월까지의 값이고 8~9월은 같은 값을 썼다.
- 환노출 ETF가 원화 기준 달러 직접 투자와 같다는 것은 계산상의 가정이다. 실제 일본 상장 환노출 ETF의 수수료와 세금 차이는 넣지 않았다.
- 표본이 사실상 두세 번의 사례다. 엔화 강세기(2002~2011년)와 약세기(2012년 이후)가 하나씩이고, 36개월 창은 서로 대부분 겹친다. 위치 기준(하위 30%), 금리차 기준(2%p)도 내가 정한 값이다.
- 여러 구간과 조건을 비교했으므로 가장 눈에 띄는 숫자는 우연일 수 있다.
- 엔화 현금에는 이자를 넣지 않았고, 환전 수수료·스프레드·세금도 넣지 않았다. S&P500 하나만 확인했고 미국 채권 ETF나 다른 상품은 확인하지 못했다.
- 일시금 투자만 계산했다. 나눠서 적립하는 경우는 확인하지 않았다.
정리
2002~2026년 원화 기준 S&P500을 달러로 직접 투자했을 때(11.6배)가 엔화 환헤지(근사, 6.2배)보다 컸고, 엔화 현금은 0.9배였다. 엔화가 싸 보일 때 시작해도 환헤지가 앞선 비중은 28%로 전체(30%)와 비슷했다. 환헤지가 앞선 것은 엔화가 강해졌던 2002~2011년과 2014~2015년 시작 사례였고, 엔화가 더 약해진 2012년 이후와 2022~2023년 시작 사례에서는 크게 뒤졌다. 확인한 것은 "이 기간에는 엔화가 싸 보인 뒤에도 약해진 경우가 많아 환헤지가 달러 직접 투자를 앞서지 못했다"까지다. 환헤지를 고를지는 엔화의 앞으로 방향에 대한 판단이어서, 과거 결과만으로는 답이 정해지지 않는다. 정한다면 그 판단이 틀렸을 때 어느 정도 손해를 감당할 수 있는지부터 정해 두는 편이 낫다.
시리즈: 『환율의 대전환』과 엔화 이야기
- 『환율의 대전환』 후기
- 금은 정말 안전자산일까?
- 원화는 정말 안정적일까?
- 엔화와 분할 환전 검증
- 『나는 엔화로 미국시장에 투자한다』 후기
- 검증 (이 글) 엔화로 미국 주식에 투자하면 환헤지가 유리할까? 2002~2026년 원화 기준 비교
※ 본 글은 과거 데이터와 근사 계산으로 만든 학습 기록이며 투자 권유가 아닙니다. 환율과 금리는 예측할 수 없고, 환헤지 상품의 실제 성과와 비용은 다를 수 있습니다. 과거 성과가 미래를 보장하지 않으며, 세제와 상품 조건은 변경될 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 추세형 가치주는 한국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증 (PER·PBR·PSR·PCR·EV/EBITDA·배당) (1) | 2026.10.18 |
|---|---|
| 주식은 오래 보유하면 손실이 없을까? 1871~2023년 보유 기간별 손실 확률과 고점 회복 기간 (0) | 2026.10.16 |
| TQQQ 월 적립 27년 총정리: 수익률·최악·세금·환율·금·재조정 결과 한눈에 (0) | 2026.10.14 |
| UPRO·SOXL·TECL 적립식 수익률 비교: TQQQ와 27년 결과 (0) | 2026.10.14 |
| TQQQ 금 혼합 적립 결과: 채권과 비교한 26년 검증 (0) | 2026.10.13 |