"주식은 오래 들고 있으면 결국 이긴다"는 말을 자주 듣는다. 이 말이 어느 기간에, 얼마나 맞았는지 미국 S&P500의 1871~2023년 월간 기록(Shiller 자료)으로 확인했다. 어느 시기에 시작했든 N년을 들고 있었다면 물가를 반영하고도 손실이었던 경우가 얼마나 있었는지, 그리고 손실이 아니더라도 직전 고점을 되찾기까지 얼마나 오래 걸렸는지를 보았다. 먼저 결론부터 말하면, 주식 보유의 실질 손실 비중은 1년 31%, 10년 11%, 20년 0.1%, 30년 0%로 줄어들었다. 다만 손실이 없었다는 것과 중간에 버티기 쉬웠다는 것은 다른 이야기였다.
결론부터
- 보유 기간이 길수록 손실 비중은 빠르게 줄었다. 물가를 반영한 실질 기준으로 주식을 한 번 사서 들고 있었을 때 손실로 끝난 비중은 1년 31%, 3년 22%, 5년 19%, 10년 11%, 15년 4.5%, 20년 0.1%(1개 창), 30년 0%였다. 명목(물가 미반영) 기준 10년 손실은 3%였다.
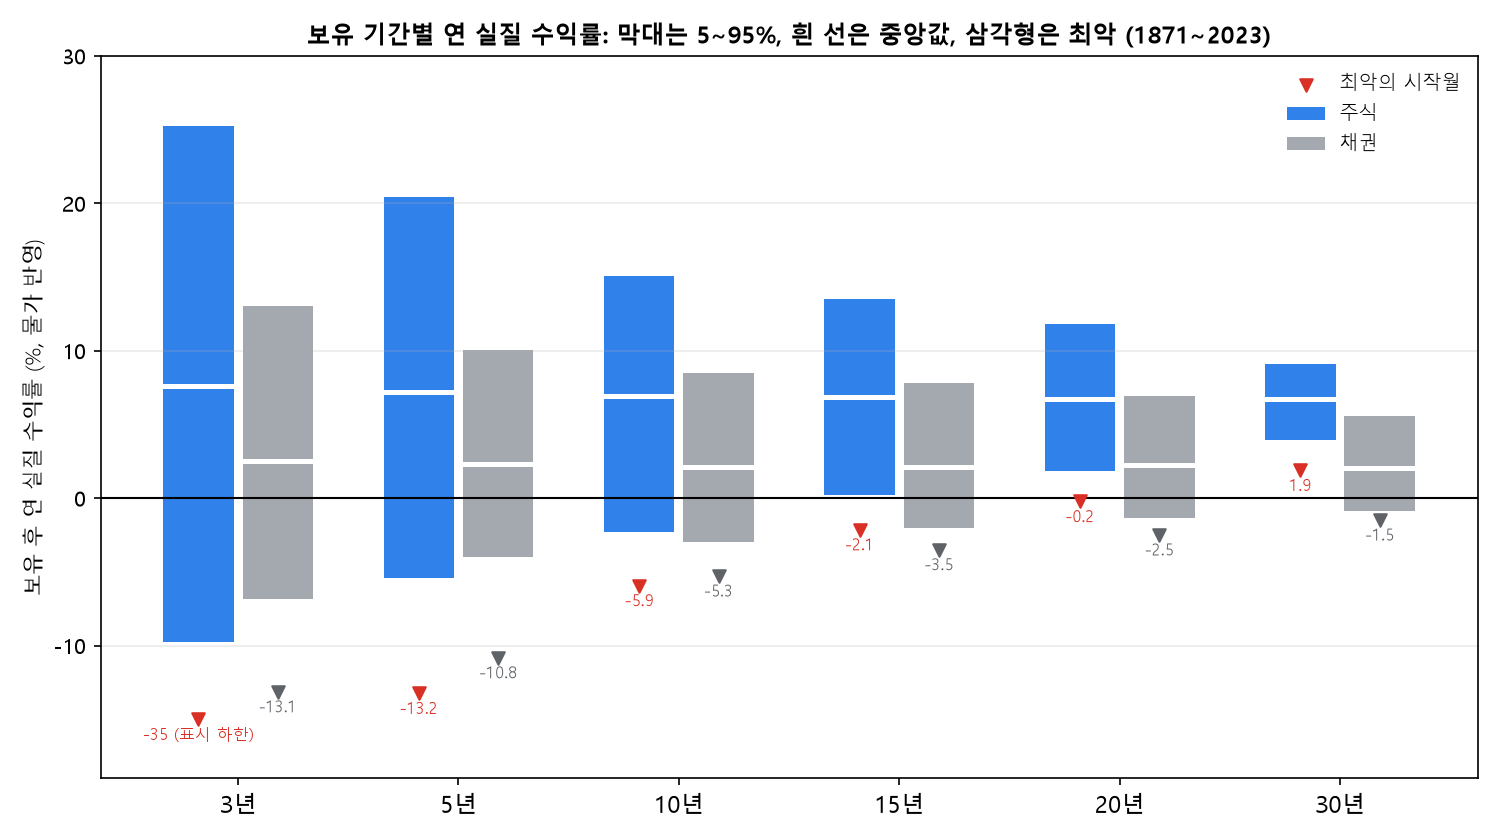
- 20년 이상 들고 있었을 때도 최악의 시작월은 연 실질 -0.2%(20년), +1.9%(30년)였다. 30년 보유가 손실이었던 적은 없었지만 최악의 30년은 물가보다 연 1.9%만 더 벌었다(1902~1932년).
- 하지만 "물속"에 있는 기간이 길었다. 실질 총수익이 직전 고점을 되찾는 데 걸린 기간은 가장 길었던 때 12.7년(2000~2013년), 11.9년(1973~1985년)이었고, 1929년 고점 뒤에는 최대 -77%까지 내렸다.
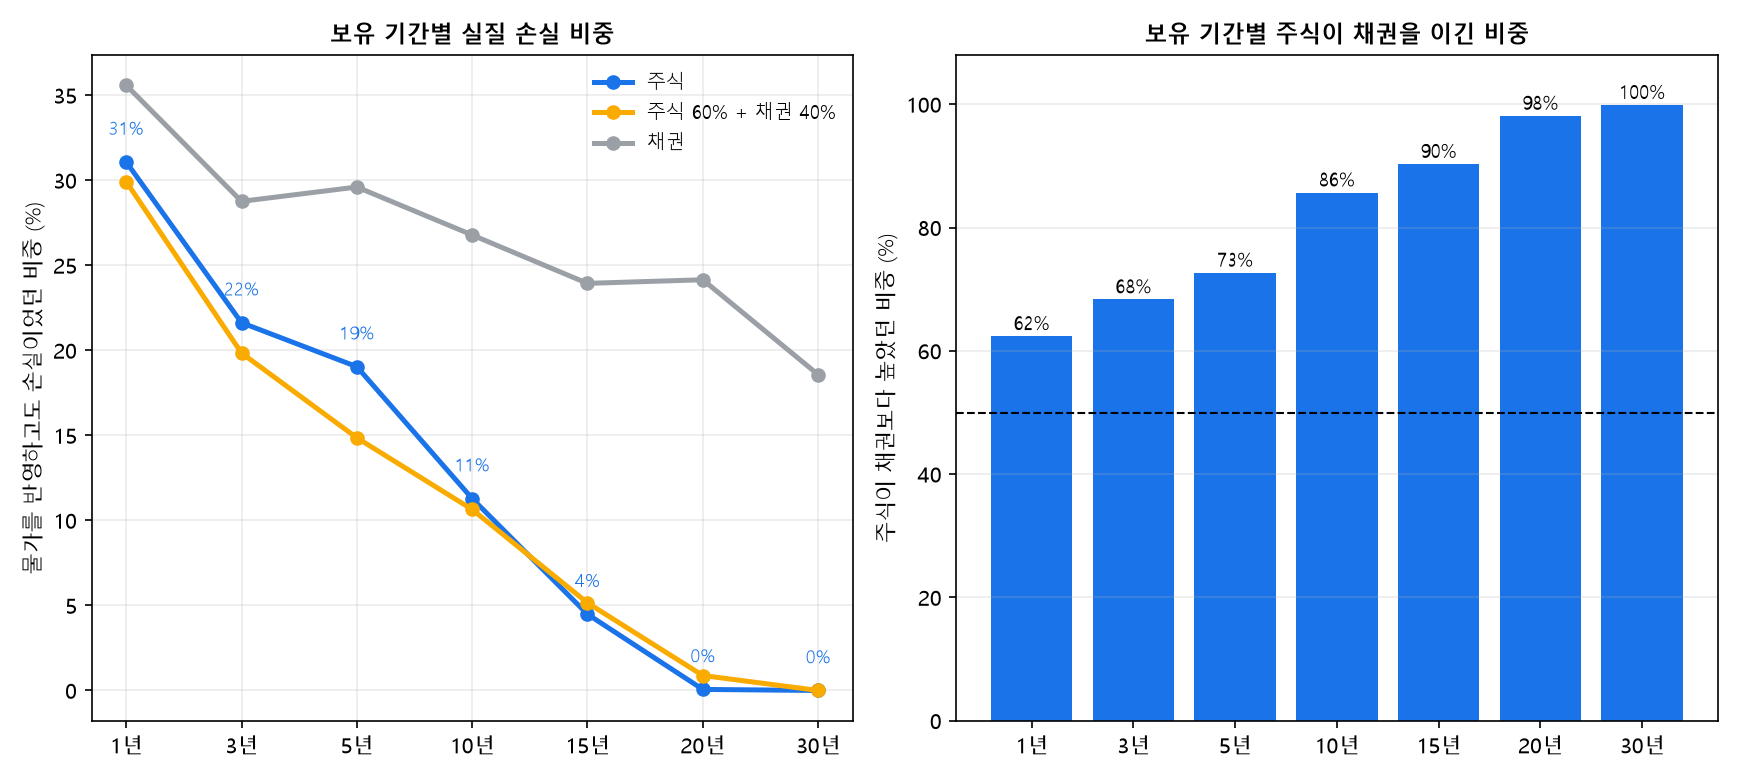
- 채권도 안전하지 않았다. 10년 보유 실질 손실 비중은 주식 11%, 채권 27%였고, 30년에도 채권은 19%가 실질 손실이었다. 주식이 채권보다 높았던 비중은 5년 73%, 10년 86%, 20년 98%였다.
- 한국(KOSPI 1995~2023년)은 5년 보유의 실질 손실 비중이 34%로 미국(19%)보다 높았다. 10년은 7%, 15년은 4%, 20년은 0%였지만 28년뿐인 가격 지수 자료라 참고로만 읽어야 한다.
- 미국 한 나라의 성공한 150년 기록이고 창이 서로 겹친다. 앞으로를 보장하지 않으며, 일시금 보유 결과라서 매달 나눠 넣는 경우와도 다르다.
먼저 밝혀 둘 것
- 특정 투자를 권유하는 글이 아니다. "오래 보유하면 안전하다"를 말하려는 것도 아니고, 그렇게 말해 온 주장이 과거 데이터에서 어디까지 맞았는지 확인한 기록이다.
- Shiller 자료의 가격은 월 평균 가격이라 월말 종가보다 변동과 낙폭이 조금 작게 나온다. 채권은 실제 채권 지수가 아니라 10년 국채 금리로 계산한 근사값이다.
- 세금, 수수료, 환율은 넣지 않았다(미국 달러 기준).
어떻게 계산했나
| 기간 | 1871년 2월~2023년 6월(1,829개월, 152년). 월 적립 금액표 글, 150년 검산 글과 같은 자료 구간 |
| 주식 | S&P500 총수익. 월 수익 = (이번 달 가격 + 배당/12) ÷ 지난달 가격 - 1 |
| 채권 | 10년 국채 금리로 만든 근사. 지난달 금리로 발행된 10년 채권을 이번 달 금리로 다시 평가한 가격 변동 + 이자(금리/12) |
| 60/40 | 주식 60% + 채권 40%, 매월 재조정 |
| 실질 수익 | (1 + 명목 수익) ÷ (1 + 소비자물가 상승률) - 1 |
| 보유 창 | 모든 시작월에서 1·3·5·10·15·20·30년을 한 번에 사서 들고 있는 경우. 창은 서로 대부분 겹친다 |
전체 기간 연 수익률은 주식 명목 9.2%(실질 6.9%), 채권 명목 4.6%(실질 2.5%), 60/40 명목 7.6%(실질 5.4%), 물가 2.1%였다. 월 수익률의 연 환산 변동성은 주식 14.1%, 채권 4.3%였다.
보유 기간별 손실 비중
| 보유 기간 | 창 수 | 주식 명목 손실 | 주식 실질 손실 | 채권 실질 손실 | 60/40 실질 손실 | 주식 연 실질 중앙값 | 주식 연 실질 하위 5% | 주식 연 실질 최악 |
| 1년 | 1,818 | 27.8% | 31.1% | 35.6% | 29.9% | +8.6% | -21.7% | -58.1% |
| 3년 | 1,794 | 15.4% | 21.6% | 28.8% | 19.8% | +7.6% | -9.7% | -35.2% |
| 5년 | 1,770 | 10.5% | 19.0% | 29.6% | 14.9% | +7.2% | -5.4% | -13.2% |
| 10년 | 1,710 | 3.0% | 11.3% | 26.8% | 10.6% | +6.9% | -2.3% | -5.9% |
| 15년 | 1,650 | 0.1% | 4.5% | 23.9% | 5.2% | +6.9% | +0.2% | -2.1% |
| 20년 | 1,590 | 0.0% | 0.1% | 24.2% | 0.9% | +6.7% | +1.8% | -0.2% |
| 30년 | 1,470 | 0.0% | 0.0% | 18.6% | 0.0% | +6.7% | +4.0% | +1.9% |
※ 실질은 물가 반영. 손실 비중은 보유 후 누적 수익이 0 아래였던 시작월의 비율이다.
- 손실 확률은 보유 기간이 길수록 빠르게 줄었다. 1년은 실질 기준으로 10번 중 3번 손실이었지만 15년은 4.5%, 20년은 0.1%였다.
- 그러나 "10년이면 안전"은 아니었다. 10년 보유의 실질 손실은 11.3%였고 연 실질 -5.9%(1999년 4월 시작)까지 내려간 시작월이 있었다. 명목으로는 3.0%로 낮아 물가를 반영하느냐에 따라 느낌이 달라진다.
- 중앙값은 어느 보유 기간에서도 연 실질 +6.7~8.6% 근처였다. 평균적으로 얼마나 버는지는 기간에 거의 의존하지 않았고, 줄어든 것은 나쁜 쪽의 폭이었다. 하위 5% 값은 3년 -9.7%에서 30년 +4.0%로 올라갔다.
보유 기간별 수익률의 분포
막대는 시작월 전체 중 5~95% 구간, 흰 선은 중앙값, 삼각형은 가장 나빴던 시작월이다. 주식은 기간이 길수록 막대가 좁아지면서 위로 올라간다. 채권은 중앙값이 연 2%대에 머물렀고, 30년에도 최악이 연 -1.5%였다.
최악의 시작 시점
| 보유 기간 | 시작~끝 (주식 연 실질) | 같은 기간 채권 연 실질 |
| 10년 | 1999-04~2009-03: -5.9% | +4.0% |
| 1911-07~1921-06: -4.6% | -3.2% | |
| 1972-09~1982-08: -4.0% | -3.6% | |
| 1965-01~1974-12: -4.0% | -1.5% | |
| 20년 | 1901-07~1921-06: -0.2% | -0.9% |
| 1962-04~1982-03: +0.4% | -2.0% | |
| 1929-10~1949-09: +0.4% | +1.5% | |
| 1912-07~1932-06: +0.6% | +2.6% | |
| 30년 | 1902-07~1932-06: +1.9% | +2.2% |
| 1955-10~1985-09: +4.0% | +0.4% | |
| 1887-06~1917-05: +4.5% | +1.9% | |
| 1973-03~2003-02: +5.3% | +3.9% |
※ 서로 겹치지 않도록 최악 시작월을 4개씩 골랐다.
- 10년 보유의 최악은 1999년 4월 시작(닷컴 직전)의 연 -5.9%였다. 같은 10년에 채권은 연 +4.0%였다. 주식이 나쁠 때 채권이 좋았던 시기도 있었고, 1911~1921년이나 1970년대처럼 둘 다 나빴던 시기도 있었다.
- 20년 보유 최악 4개는 모두 연 -0.2~+0.6%로, 물가를 간신히 이기거나 못 이기는 수준이었다. 20년 보유가 "안전"해 보이는 것은 손실이 아니라는 뜻이지 만족스러운 수익이라는 뜻은 아니었다.
- 최악의 30년(1902~1932년)은 대공황을 통과한 구간이고, 이때는 채권(연 +2.2%)이 주식(+1.9%)을 약간 앞섰다.
주식이 채권을 이긴 비중
| 보유 기간 | 주식이 채권보다 높았던 비중 | 주식 연 실질 중앙값 | 채권 연 실질 중앙값 | 채권 연 실질 최악 |
| 1년 | 62% | +8.6% | +2.5% | -22.7% |
| 3년 | 68% | +7.6% | +2.5% | -13.1% |
| 5년 | 73% | +7.2% | +2.3% | -10.8% |
| 10년 | 86% | +6.9% | +2.1% | -5.3% |
| 15년 | 90% | +6.9% | +2.1% | -3.5% |
| 20년 | 98% | +6.7% | +2.3% | -2.5% |
| 30년 | 100% | +6.7% | +2.1% | -1.5% |
주식이 채권보다 높았던 비중은 1년 62%에서 10년 86%, 20년 98%, 30년 100%로 올라갔다. 그래도 5년 보유에서 4번 중 1번은 채권이 이겼다. 실질 손실 비중 그래프에서 주식과 60/40은 10년 안팎에서 거의 같아지고, 채권은 30년이 되어도 19%의 시작월이 실질 손실이었다. 이 기간 채권은 1940~1980년대 물가 상승기에 실질로 크게 손해를 봤고(실질 최대 낙폭 -57%, 1981년 9월), 이 점이 채권 손실 비중을 높였다.
고점을 되찾기까지 걸린 시간
보유 기간별 수익률만으로는 중간에 얼마나 오래 힘들었는지를 알 수 없어서, 실질 총수익이 직전 고점 아래에 있었던 기간도 확인했다. 가장 오래 물속에 있었던 6번이다.
| 직전 고점 | 저점 | 고점 대비 최대 하락 | 고점을 되찾은 때 | 물속에 있던 기간 |
| 2000-09 | 2009-03 | -52% | 2013-05 | 12.7년 |
| 1973-02 | 1974-12 | -50% | 1985-01 | 11.9년 |
| 1937-03 | 1942-04 | -48% | 1945-04 | 8.1년 |
| 1916-12 | 1920-12 | -47% | 1924-08 | 7.7년 |
| 1929-10 | 1932-06 | -77% | 1936-11 | 7.1년 |
| 1946-05 | 1948-02 | -35% | 1950-10 | 4.4년 |
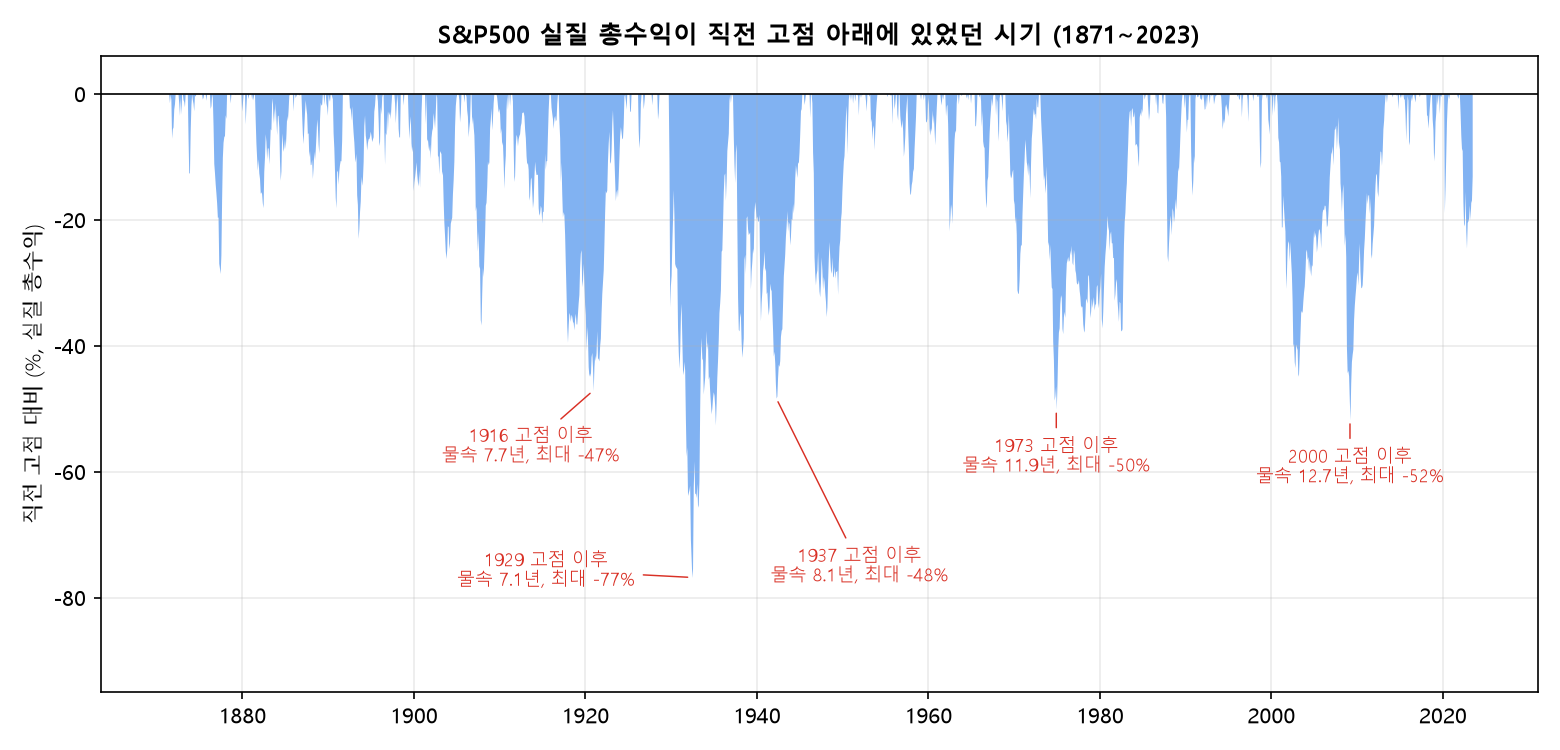
- 물가를 반영한 총수익(배당 재투자)이 직전 고점을 되찾는 데 7년 넘게 걸린 때가 5번(최장 12.7년)이었고 여섯 번째는 4.4년이었다. 2000년 고점 뒤에는 12.7년(2009년 3월 저점 -52%), 1973년 고점 뒤에는 11.9년이 걸렸다.
- 가장 깊게 빠진 때는 1929년 고점 뒤의 -77%(1932년 6월)였다. 이때는 물가가 내려가서 명목 낙폭(-82%)보다 실질 낙폭이 작았고, 고점을 되찾는 데는 7.1년이 걸렸다.
- 실질 낙폭 -50%가 넘는 하락이 이 152년 동안 3번(1929, 2000, 1973) 있었다. 보유 기간 손실 확률이 낮아도 이런 구간을 지나는 동안 보유를 이어 갈 수 있느냐는 별개의 문제였다.
참고: 한국 증시(KOSPI)는 어땠나
미국 자료는 150년이지만 한국은 월말 KOSPI 가격 지수가 1995년 5월부터라서 같은 방식으로 28년만 계산했다. 물가는 FRED의 한국 소비자물가(2023년 11월까지)를 썼고, 배당은 넣지 않았다. 그래서 실제 총수익보다 낮게 나온다.
| 보유 기간 | 창 수 | 명목 손실 | 실질 손실 | 실질 연 중앙값 | 실질 연 최악 | (참고) 미국 실질 손실 |
| 3년 | 307 | 23.5% | 35.2% | +2.5% | -35.3% | 21.6% |
| 5년 | 283 | 18.7% | 33.6% | +2.4% | -15.7% | 19.0% |
| 10년 | 223 | 0.0% | 6.7% | +3.1% | -2.6% | 11.3% |
| 15년 | 163 | 0.0% | 4.3% | +3.8% | -1.5% | 4.5% |
| 20년 | 103 | 0.0% | 0.0% | +3.8% | +0.5% | 0.1% |
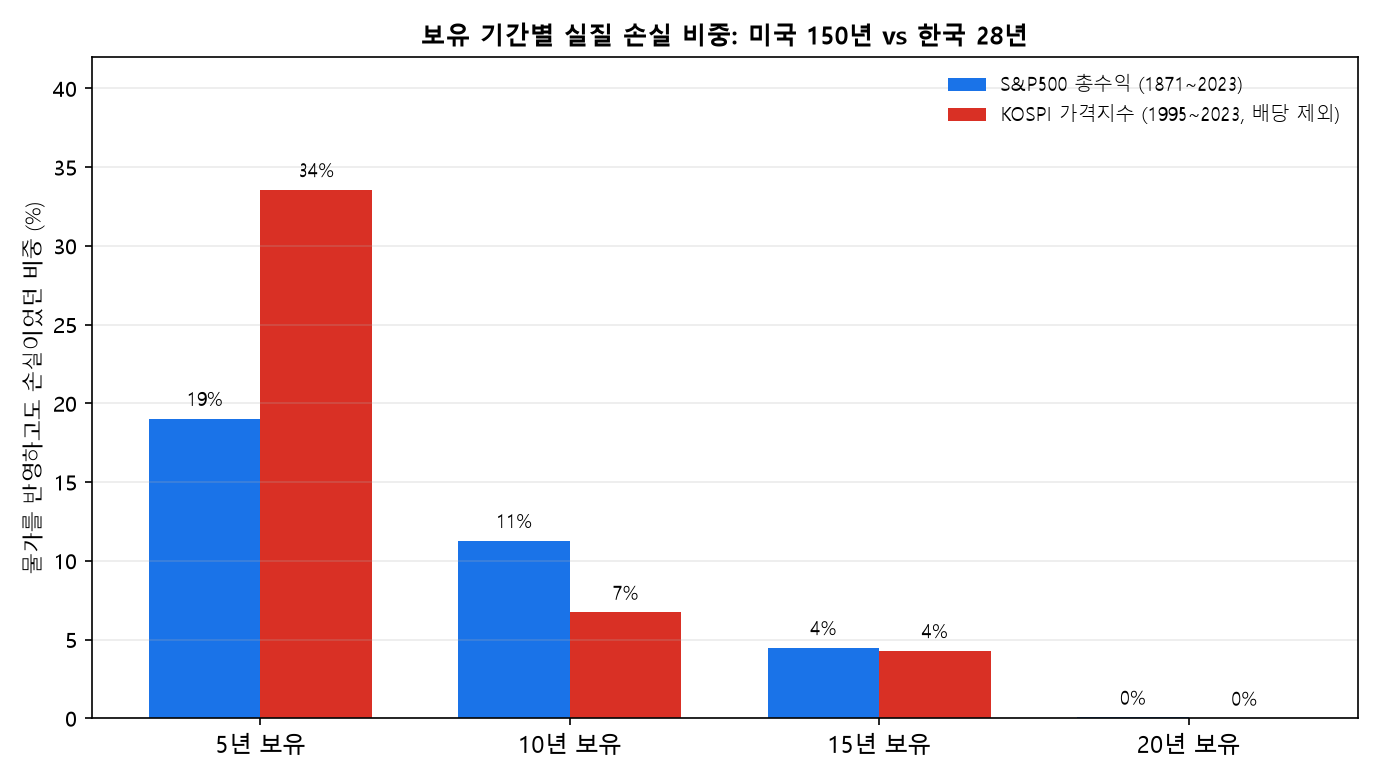
- KOSPI는 5년 보유의 실질 손실 비중이 34%로 미국(19%)보다 높았다. 연 실질 중앙값도 5년 +2.4%, 10년 +3.1%로 미국(+7.2%, +6.9%)보다 낮았다. 1995~2023년 전체로는 연 명목 3.8%, 실질 1.0%(가격 기준)였다.
- 10년 보유 실질 손실이 있었던 시작월 15개는 대부분 두 시기에 몰려 있다. 1995년 5~11월(외환위기 직전)과 2007년 7~10월(글로벌 금융위기 직전)의 고점 부근이다. 나머지는 2010~2013년의 몇 달이다.
- 한국 가격 지수의 실질 낙폭은 최대 -74%였고, 직전 고점을 되찾는 데 걸린 기간은 최장 13.0년이었다.
- 20년 보유 손실은 한 번도 없었지만(103개 창) 자료가 28년뿐이라 20년 창은 사실상 한두 개의 사례다. 미국과 한국을 같은 기준으로 비교한 것도 아니라서(총수익 대 가격 지수) 한국이 더 위험했다는 결론은 아니다.
이 결과를 어떻게 읽어야 하나
- "오래 보유하면 손실이 없다"는 말은 20~30년 기준으로는 이 자료에서 맞았다. 15년까지는 4.5%의 시작월이 실질 손실이었다.
- 하지만 이 말은 20~30년을 버틴 사람에게 한 번에 사서 들고 있었다는 조건에서 성립한다. 중간에 7년 넘게 직전 고점 아래에 있던 때가 다섯 번 있었고, 그 기간에 팔지 않고 버텼는지가 결과를 갈랐다. 보유 기간별 손실 확률은 "결국 이겼다"가 아니라 "오래 버틴 경우만 골라 보면 이랬다"에 가깝다.
- 30년 보유의 중앙값은 연 실질 +6.7%였지만 최악은 +1.9%였다. 같은 30년이라도 시작 시점에 따라 결과가 3배 이상 달랐다.
- 채권이나 60/40은 주식보다 손실 폭이 작았지만, 물가가 오르던 시기에는 채권도 실질로 큰 손해를 봤다. 안전자산이라는 이름만으로 손실이 없었던 것은 아니었다.
- 한국 자료는 28년으로 짧고 가격 지수이며 외환위기·금융위기를 모두 포함한다. 그 기간에는 5년 보유의 실질 손실이 3번 중 1번이었다는 사실만 참고로 읽어야 한다.
한계
- 미국 한 나라, 성공한 150년이다. 20세기에 가장 크게 성장한 나라의 기록이라 다른 나라(전쟁·초인플레이션을 겪은 나라)에는 맞지 않을 수 있고, 앞으로도 같다고 보장할 수 없다.
- 창이 대부분 겹친다. 30년 창은 1,470개지만 서로 독립적인 구간은 5개 안팎이다. 20년 손실 비중 0.1%도 한두 번의 시기가 만든 값이다.
- Shiller의 월 평균 가격이라 월말 종가 기준보다 단기 변동과 낙폭이 작게 나온다. 특히 1년 손실 비중과 최대 낙폭은 실제보다 낮을 수 있다.
- 채권은 10년 국채 금리로 만든 근사 총수익이고 실제 채권 지수와 다를 수 있다. 신용 위험, 장기채 비중 등은 다루지 않았다.
- 한 번에 사서 들고 있는 일시금 결과다. 매달 나눠 넣는 적립식은 월 적립 금액표 글과 고점 직후 적립 글에서 따로 다뤘고, 이 글의 숫자와 다르다.
- 세금, 수수료, 환율, 인출(은퇴 후 생활비)은 넣지 않았다. 자료는 2023년 6월까지이고, 한국 물가는 2023년 11월까지다.
- 여러 보유 기간과 지표를 비교했으므로 눈에 띄는 값 일부는 우연일 수 있다.
정리
1871~2023년 미국 주식을 한 번에 사서 들고 있었을 때 물가를 반영한 손실 비중은 1년 31%, 10년 11%, 20년 0.1%, 30년 0%로 줄어들었고, 주식이 채권보다 높았던 비중도 10년 86%, 20년 98%로 올라갔다. 그러나 최악의 20년은 연 -0.2%~+0.6% 수준이었고, 실질 총수익이 직전 고점 아래에 7년 넘게 머문 때가 다섯 번 있었다. 한국 KOSPI는 28년 자료에서 5년 보유의 실질 손실이 34%였다. 확인한 것은 "손실 확률은 보유 기간이 길수록 줄었지만, 그 사이에 버텨야 하는 시간이 길었다"까지다. 오래 들고 있으면 안전하다는 뜻으로 읽기보다, 자신이 몇 년까지 보유를 이어 갈 수 있는지와 중간에 -50% 구간을 견딜 수 있는지를 먼저 보는 편이 데이터에 더 가깝다.
함께 보면 좋은 글
- "월 75만 원, 연 7%면 9억" 검산: 150년 기록으로 확인했다
- 월 적립 금액표: 10년·20년 모으면 얼마가 되나
- 가장 비싼 때 적립을 시작했다면?
- 『돈의 심리학』 주장 검증: 보유 기간·현금 비중
※ 본 글은 과거 데이터로 계산한 학습 기록이며 투자 권유가 아닙니다. 과거 성과가 미래를 보장하지 않으며, 세제와 상품 조건은 변경될 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 추세형 가치주는 미국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증 (2010~2026) (0) | 2026.10.19 |
|---|---|
| 추세형 가치주는 한국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증 (PER·PBR·PSR·PCR·EV/EBITDA·배당) (1) | 2026.10.18 |
| 엔화로 미국 주식에 투자하면 환헤지가 유리할까? 2002~2026년 원화 기준 비교 (0) | 2026.10.14 |
| TQQQ 월 적립 27년 총정리: 수익률·최악·세금·환율·금·재조정 결과 한눈에 (0) | 2026.10.14 |
| UPRO·SOXL·TECL 적립식 수익률 비교: TQQQ와 27년 결과 (0) | 2026.10.14 |