『월가의 퀀트 투자 바이블』(독서 후기)의 핵심 전략은 가치 요소와 가격 모멘텀의 결합이다. 가치 점수가 높은 상위 10% 종목 중에서 6개월 가격 모멘텀이 가장 좋은 25종목을 사서 1년 보유하는 이 '추세형 가치주' 전략을 저자는 미국에서 연 20%대의 수익에 시장보다 낮은 위험이라고 소개하고, 부록에서는 한국에 적용한 결과로 2002~2021년 연 20.5%, 최근 5년은 연 12.52%라고 적었다. 책의 가치 점수는 PER, PBR, PSR, EV/EBITDA, PCR, 그리고 주주수익률을 합친 것이다. 이 요소들을 한국 재무제표로 직접 계산해서 같은 구조의 전략을 2011년부터 돌려 보았다. 이 글은 책의 모든 전략을 검증한 것이 아니고, 추세형 가치주와 가치 요소별 성과만 확인한 것이다.
결론부터
- 가치 6요소를 넣은 추세형 가치주는 KOSPI를 조금 웃돌았지만 책의 20%대는 재현되지 않았다. 2011~2026년 25종목은 연 +9.7%, 50종목은 연 +10.7%였고 같은 기간 KOSPI는 연 +8.7%였다. 12개 시작월 중 10개에서 KOSPI보다 높았고 격차는 -0.2%p~+3.3%p였다. 최대 낙폭은 -40%와 -34%로 전략 쪽이 깊었다. 비용을 왕복 1.0%로 올리면 25종목은 연 +9.2%였다.
- 그 우위는 2012~2014년에 시작한 구간에서 나왔고 2016년 이후에는 KOSPI에 뒤졌다. 2011년 5월~2016년 3월에 시작한 12개월은 추세형 가치주가 평균 +16.6%로 KOSPI(+0.5%)를 크게 앞섰고(이긴 비중 88%), 2016년 4월 이후 시작은 +10.4% 대 +16.6%로 뒤졌다(이긴 비중 55%). 앞쪽 구간은 KOSPI의 12개월 수익이 평균 +0.5%에 그친 시기다.
- 가치 요소를 늘리자 가치 점수 자체는 좋아졌다. 가치 상위 10%의 연 수익률은 PER·PBR 두 가지만 쓰면 +7.8%, 여섯 가지를 합치면 +10.5%였다. 여러 요소를 합치면 낫다는 책의 주장과 같은 방향이다. 다만 모멘텀을 더한 추세형 가치주(연 +9.7%)는 가치 단독(연 +10.5%)보다 높지 않았다.
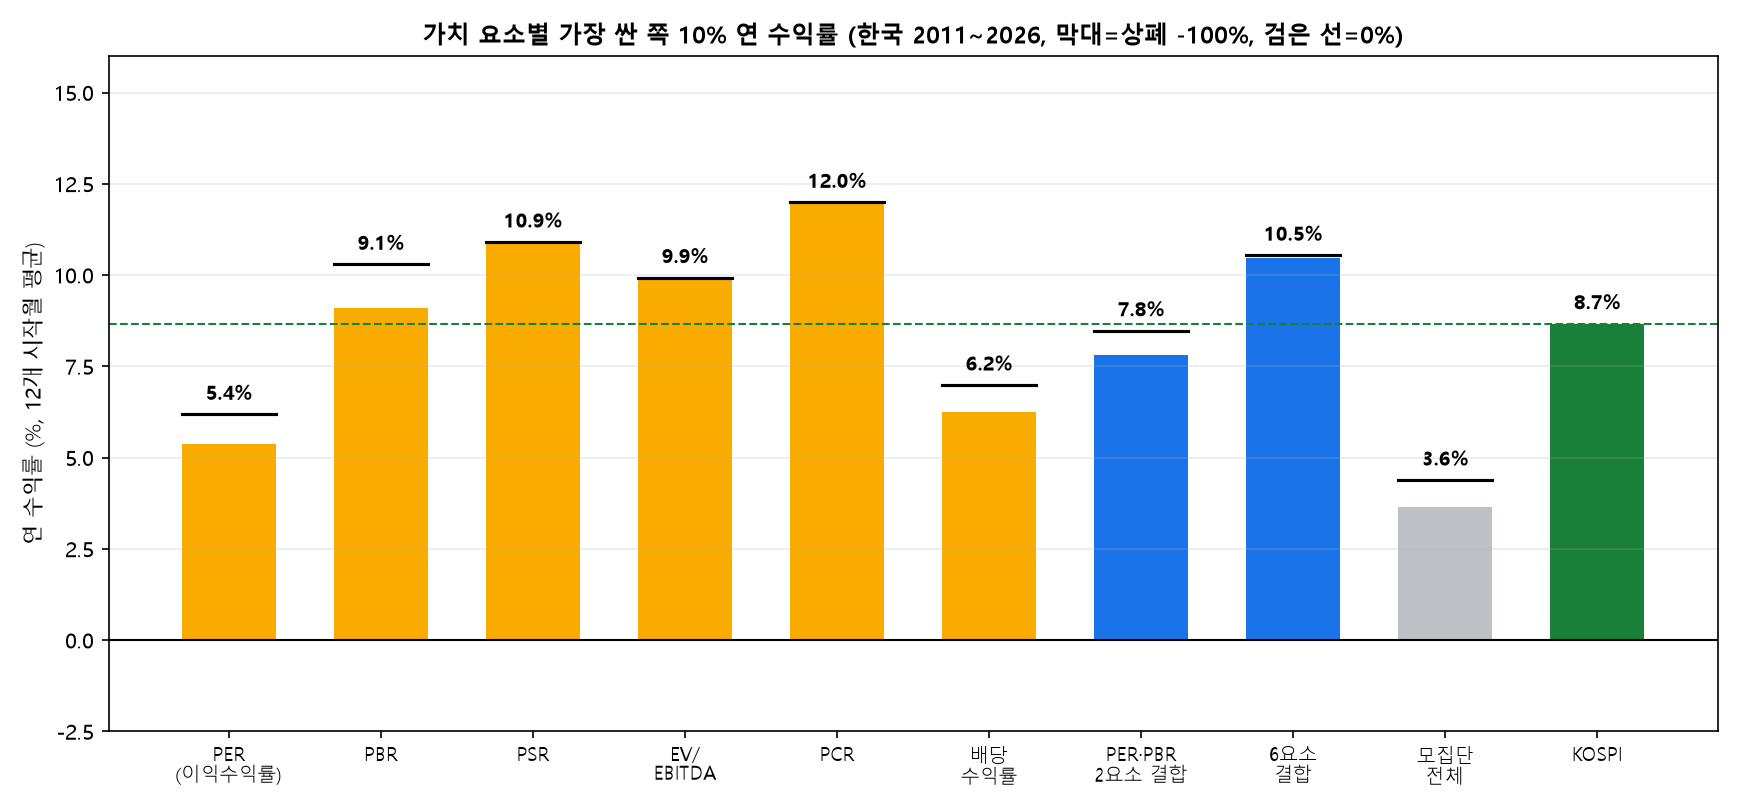
- 요소별로는 현금흐름·매출·EBITDA 기준이 PER·배당보다 좋았다. 싼 쪽(배수가 낮은 쪽) 10%의 연 수익률은 PCR +12.0%, PSR +10.9%, EV/EBITDA +9.9%, PBR +9.1%, 배당수익률(높은 쪽) +6.2%, PER +5.4%였고 모두 모집단 전체(+3.6%)보다 높았다. 책에서는 EV/EBITDA가 가장 좋았지만 이 데이터에서는 PCR이 가장 높았다.
- 가격 모멘텀은 가치 없이 쓰면 위험했다. 모멘텀 상위 25종목은 연 -14.0%, 최대 낙폭 -93%였다. 가치와 결합해야 한다는 책의 주장은 확인됐다.
- 2005~2026년으로 늘려 PER·PBR·배당 세 요소만 쓰면 추세형 가치주 25종목은 연 +9.3%로 KOSPI의 +8.4%보다 조금 높았지만, 2016년 이후 시작한 구간에서는 KOSPI에 뒤졌다.
어떻게 확인했나
- 주가·시가총액·PER·PBR·배당수익률: 2005년 1월~2026년 9월 매달 KRX가 공표한 종목별 스냅샷이다. 상장폐지된 종목도 그 시점에는 들어 있다.
- 재무제표: 금융감독원 DART 연간 사업보고서다. 2015~2025사업연도는 전체 재무제표 API로, 2010~2014사업연도는 보고서에 첨부된 XBRL 원본 파일에서 읽었다(해당 연도에 처음 접수된 보고서 기준). 매출액, 영업이익, 영업활동현금흐름, 감가상각비·무형자산상각비, 현금및현금성자산, 단기금융상품, 차입금을 썼고 2015년 이후 자료에는 사채·리스부채도 넣었다. 2011~2014사업연도 자료는 단기·장기차입금만 찾아 넣어서 사채가 빠졌다. 보고서 접수일 다음 날부터 쓰고 최근 18개월 이내 보고서만 썼다. 연결재무제표가 있으면 연결을, 없으면 별도를 썼다.
- 2010사업연도 자료의 한계: 2011년 4월~2012년 3월 순위에 쓰인 2010사업연도 보고서는 대부분 K-IFRS 도입 전(K-GAAP) 기준이고 XBRL에 별도재무제표만 있다. 그래서 이 구간에서는 연결 시가총액과 별도 재무제표를 비교하게 된다. 연결재무제표가 있는 2012년 4월부터만 보면 추세형 가치주 25는 연 +10.0%, KOSPI는 연 +9.5%로 결론은 같았다.
- 가치 요소 6개: 이익수익률(EPS÷주가, PER의 역수), BPS÷주가(PBR의 역수), 매출액÷시가총액(PSR의 역수), 영업활동현금흐름÷시가총액(PCR의 역수), EBITDA÷EV(EV/EBITDA의 역수, EV는 시가총액 + 차입금 − 현금), 배당수익률이다. 각 요소를 모집단 안에서 백분위(높을수록 싼 쪽)로 바꾸고, 값이 없으면 책처럼 중간(50점)을 주고 평균했다. 5요소(배당 제외)와 6요소(배당 포함)를 모두 돌렸고 본문의 '6요소'는 배당을 포함한 것이다. 본문의 '상위 10%'는 가장 싼 쪽 10%를 뜻한다(PER·PBR·PSR·PCR·EV/EBITDA는 배수가 낮을수록, 배당수익률은 높을수록 싸다). 예를 들어 2021년 6월 말 기준 가장 싼 쪽 10%의 중앙값은 PER 7.7배(이익이 양수인 모집단 23.6배), PBR 0.59배(2.03배), PSR 0.35배(1.79배), PCR 4.5배(15.9배), EV/EBITDA 7.4배(23.2배), 배당수익률 2.9%(0.1%)였다. 이익이 적자인 종목은 이익수익률이 음수라 가장 비싼 쪽에 놓인다.
- 기간: 6요소는 DART 자료로 순위를 매길 수 있는 2011년 4월 이후(2011~2026년)다. 2005~2026년 전체는 KRX 자료만으로 계산되는 PER·PBR·배당 세 요소로 따로 돌렸다.
- 모집단: 보통주(종목코드 0으로 끝남), 금융·전기가스 업종 제외, 시가총액 500억 원 이상(책의 한국 부록 기준), 종가 1,000원 이상, BPS가 양수인 종목이다. 6요소는 시점마다 786~1,903종목(평균 1,452), 3요소는 324~1,903종목(평균 1,271)이었다.
- 모멘텀: 순위일(전월 말) 기준 6개월·3개월 가격 수익률이다. 액면분할·병합은 주식 수로 보정했다.
- 전략: 추세형 가치주는 가치 점수 상위 10% 중 6개월 모멘텀 상위 25종목(또는 50종목)이다. '회복 중인 값싼 주식'은 가치 상위 30% 중 3개월·6개월 모멘텀이 모집단 중앙값보다 높은 종목에서 6개월 모멘텀 상위 25종목이다.
- 매매: 순위는 전월 말 스냅샷, 체결은 다음 달 첫 거래일 종가다. 균등가중, 연 1회 교체, 시작 달 12가지 평균, 교체 시 왕복 0.5%의 비용을 넣었다. 보유 중 사라진 종목은 -100%(보수적)와 0%(낙관적)로 처리했고 본문 숫자는 -100% 기준이다. 비교 기준은 KOSPI 가격 지수이고 배당은 전략과 지수 모두 넣지 않았다.
가치 요소별 성과 (2011~2026)
| 전략 | 연 수익률 (상폐 -100% / 0%) | 최대 낙폭 | 샤프 | 12개월 보유 평균 수익 | KOSPI를 이긴 12개월 |
| PER 낮은 쪽 10% (이익수익률 높은 순) | +5.4% / +6.2% | -36% | 0.37 | +7.1% | 51% |
| PBR 낮은 쪽 10% (BPS÷주가 높은 순) | +9.1% / +10.3% | -44% | 0.53 | +11.3% | 63% |
| PSR 낮은 쪽 10% (매출÷시총 높은 순) | +10.9% / +10.9% | -38% | 0.57 | +13.3% | 67% |
| EV/EBITDA 낮은 쪽 10% (EBITDA÷EV 높은 순) | +9.9% / +9.9% | -32% | 0.57 | +11.9% | 71% |
| PCR 낮은 쪽 10% (영업활동현금흐름÷시총 높은 순) | +12.0% / +12.0% | -34% | 0.63 | +14.5% | 71% |
| 배당수익률 높은 쪽 10% | +6.2% / +7.0% | -32% | 0.46 | +7.8% | 57% |
| PER·PBR 2요소 결합 점수 상위 10% (싼 쪽) | +7.8% / +8.5% | -41% | 0.49 | +9.8% | 58% |
| 6요소 결합 점수 상위 10% (싼 쪽) | +10.5% / +10.5% | -36% | 0.60 | +12.8% | 65% |
| 6요소 결합 점수 하위 10% (비싼 쪽) | +1.6% / +1.6% | -49% | 0.19 | +6.8% | 38% |
| 모집단 전체 (균등가중) | +3.6% / +4.4% | -39% | 0.28 | +5.9% | 47% |
| KOSPI (가격 지수) | +8.7% | -34% | 0.49 | +11.1% | - |
※ 2011년 5월~2026년 9월 시작, 12개 시작월 평균. 가격 기준(배당 제외), 교체 시 왕복 0.5%. 요소 단독 행은 해당 요소 값이 있는 종목 중 가장 싼 쪽 10%(PER·PBR·PSR·PCR·EV/EBITDA는 낮은 쪽, 배당수익률은 높은 쪽) 전부를 균등가중으로 산 결과다.
- 모든 가치 요소가 모집단 전체보다 높았다. 싼 쪽 10%는 연 +5.4%(PER)~+12.0%(PCR)로 모집단 +3.6%를 크게 웃돌았다. 책이 말한 현금흐름·매출 기준의 쓸모가 이 데이터에서도 보인다.
- 6요소 결합은 개별 요소의 평균보다 나았고 가장 좋은 개별 요소(PCR)에 가까웠다. 결합 점수 상위 10%가 연 +10.5%, PCR 단독이 연 +12.0%였다. 어느 요소가 가장 좋을지는 미리 알 수 없다는 점에서 결합은 선택 위험을 줄이는 방법으로 읽을 수 있다.
- 가치 점수가 가장 낮은 하위 10%는 연 +1.6%로 모집단보다 낮았다. 책이 말한 것처럼 '피해야 할 종목군'이 있었다. 3요소·2005~2026년에서는 연 -8.1%였다.
- 5요소 점수(배당 제외)의 추세형 가치주는 연 +10.0%로 배당을 넣은 6요소(연 +9.7%)와 거의 같았다.
요소별 연 수익률을 막대로 보면 아래와 같다. 막대는 상장폐지 -100% 가정, 검은 선은 0% 가정이다.
추세형 가치주 (2011~2026, 6요소)
| 전략 | 연 수익률 (상폐 -100% / 0%) | 최대 낙폭 | 샤프 | 12개월 보유 평균 수익 | KOSPI를 이긴 12개월 |
| 추세형 가치주 25종목 (6요소 상위 10% 중 6개월 모멘텀 상위 25) | +9.7% / +9.7% | -40% | 0.52 | +12.5% | 66% |
| 추세형 가치주 50종목 | +10.7% / +10.7% | -38% | 0.59 | +13.0% | 70% |
| 추세형 가치주 25 (5요소, 배당 제외) | +10.0% / +10.0% | -42% | 0.52 | +13.1% | 69% |
| 추세형 가치주 25 (PER·PBR 2요소만) | +9.9% / +10.7% | -46% | 0.56 | +12.5% | 64% |
| 회복 중인 값싼 주식 25종목 | +7.4% / +7.9% | -44% | 0.41 | +9.8% | 58% |
| 6요소 점수 상위 25종목 | +11.2% / +11.2% | -40% | 0.58 | +14.2% | 58% |
| 6개월 모멘텀 상위 10% 전부 | -1.7% / -0.9% | -62% | 0.07 | +1.3% | 27% |
| 6개월 모멘텀 상위 25종목 | -14.0% / -13.0% | -93% | -0.30 | -9.2% | 20% |
| KOSPI (가격 지수) | +8.7% | -34% | 0.49 | +11.1% | - |
※ 2011년 5월~2026년 9월 시작, 12개 시작월 평균. 가격 기준, 교체 시 왕복 0.5%.
- 추세형 가치주는 가치 단독(+10.5%)보다 높지 않았다. 25종목 연 +9.7%, 50종목 연 +10.7%로 6요소 가치 상위 10%의 연 +10.5%와 비슷하거나 조금 낮았다. 모멘텀을 더해도 연 수익률은 더 오르지 않았다. 최대 낙폭은 가치 단독이 -36%, 추세형 가치주 25종목이 -40%였다.
- PER·PBR 두 요소만 쓴 같은 전략은 연 +9.9%였다. 요소를 늘린 효과는 추세형 가치주에서는 보이지 않았다.
- 12개 시작월의 연 수익률은 추세형 가치주 25가 +8.3%~+11.2%(중앙값 +9.8%), KOSPI는 +7.6%~+9.8%였다. 12개 중 10개에서 KOSPI보다 높았지만 격차는 작았다.
- 비용을 왕복 1.0%로 올리면(책 부록의 거래세 0.3%와 슬리피지 0.7%) 25종목 연 +9.2%, 50종목 연 +10.1%였다.
2005~2026년으로 늘리면 (PER·PBR·배당 3요소)
| 전략 | 연 수익률 (상폐 -100% / 0%) | 최대 낙폭 | 샤프 | 12개월 보유 평균 수익 | KOSPI를 이긴 12개월 |
| 추세형 가치주 25종목 (PER·PBR·배당 상위 10% 중 6개월 모멘텀 상위 25) | +9.3% / +10.2% | -53% | 0.51 | +13.0% | 60% |
| 추세형 가치주 50종목 | +9.7% / +10.5% | -50% | 0.55 | +12.9% | 62% |
| 3요소 점수 상위 10% 전부 | +7.9% / +8.6% | -51% | 0.48 | +10.9% | 54% |
| PBR 낮은 쪽 10% | +8.8% / +9.8% | -55% | 0.49 | +12.1% | 59% |
| 배당수익률 높은 쪽 10% | +6.7% / +7.6% | -47% | 0.45 | +9.0% | 57% |
| PER 낮은 쪽 10% | +5.6% / +6.4% | -57% | 0.36 | +8.6% | 49% |
| 6개월 모멘텀 상위 25종목 | -15.9% / -15.0% | -98% | -0.36 | -11.7% | 17% |
| 3요소 점수 하위 10% (비싼 쪽) | -8.1% / -7.4% | -85% | -0.20 | -3.3% | 23% |
| 모집단 전체 (균등가중) | +2.5% / +3.3% | -56% | 0.23 | +5.2% | 40% |
| KOSPI (가격 지수) | +8.4% | -47% | 0.48 | +10.7% | - |
※ 2005년 8월~2026년 9월 시작, 12개 시작월 평균. 금융·전기가스 제외, 시가총액 500억 원 이상. PSR·PCR·EV/EBITDA는 재무제표 자료가 있는 2011년 이후만 가능해 이 표에는 없다.
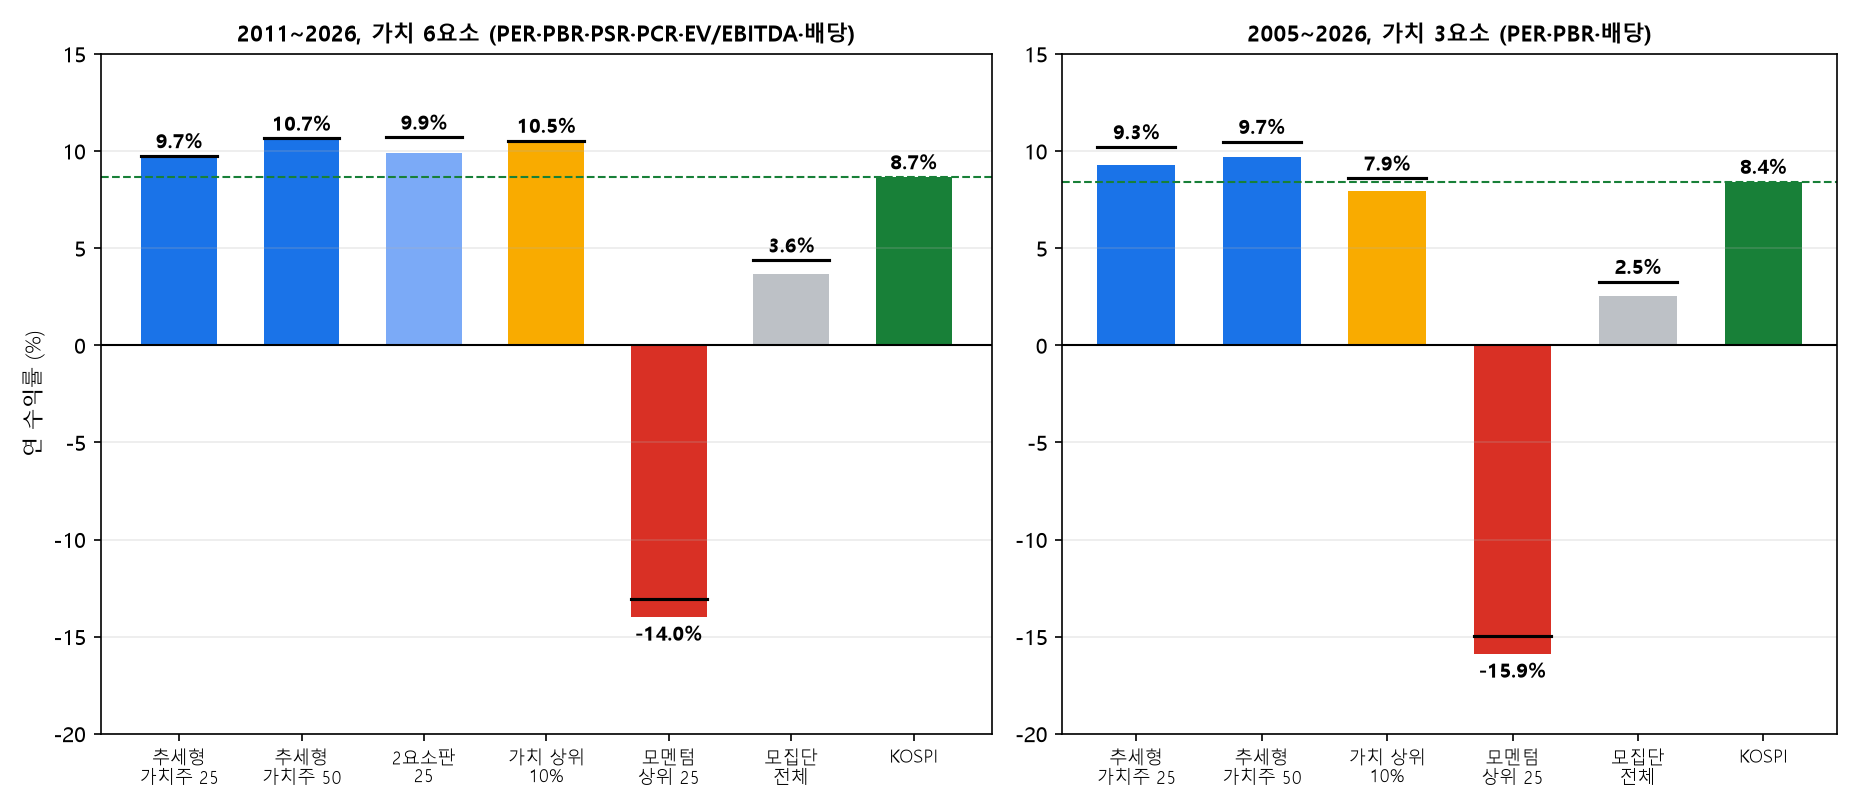
3요소로 21년을 돌리면 추세형 가치주 25종목이 연 +9.3%로 KOSPI의 연 +8.4%보다 조금 높았고 최대 낙폭은 -53% 대 -47%였다. 책 부록의 연 20.5%(2002~2021년)와는 여전히 차이가 크다.
시기에 따라 달랐다
| 시작 시기 | 추세형 가치주 25 | KOSPI | 모집단 전체 | KOSPI를 이긴 비중 |
| 6요소, 2011년 5월~2016년 3월 시작 | +16.6% | +0.5% | +9.1% | 88% |
| 6요소, 2016년 4월 이후 시작 | +10.4% | +16.6% | +4.2% | 55% |
| 3요소, 2005~2015년 시작 | +17.6% | +5.3% | +6.1% | 71% |
| 3요소, 2016년 이후 시작 | +8.2% | +16.4% | +4.1% | 48% |
※ 12개월 보유 평균 수익. 시작 시기는 매수일 기준.
6요소로 2011년부터 보면 2016년 3월까지 시작한 12개월은 추세형 가치주가 평균 +16.6%로 KOSPI(+0.5%)를 앞섰고 이긴 비중이 88%였지만, 2016년 4월 이후 시작은 +10.4%로 KOSPI(+16.6%)에 뒤졌다(이긴 비중 55%). 3요소로 길게 본 2005~2015년 시작은 +17.6% 대 KOSPI +5.3%(이긴 비중 71%), 2016년 이후 시작은 +8.2% 대 +16.4%(이긴 비중 48%)로 같은 모습이다. 책 부록이 말한 '최근 5년 성과 감소'와 같은 방향이다. 이 글의 6요소 전체 성과가 KOSPI를 웃돈 것은 대부분 앞쪽 구간 덕분이다.
시작 연도별로 보면 (6요소)
시작 연도별 12개월 평균은 2012년(+34% 대 KOSPI +3%)과 2013년(+22% 대 +1%), 2014년(+16% 대 +1%), 그리고 2020년(+69% 대 +45%)에 크게 앞섰다. 2016년(+12% 대 +16%)과 2023~2025년에는 KOSPI에 뒤졌다. 2025년 시작은 KOSPI가 +135%로 급등해 추세형 가치주(+24%)가 크게 뒤졌다. 2021년처럼 KOSPI가 내린 해(-17%)에는 추세형 가치주가 덜 빠졌다(-1%).

책의 주장과 비교하면
| 책의 주장 | 이 계산의 결과 |
| 싼 종목(저 PER·PBR·PSR·PCR·EV/EBITDA·고배당)이 모집단보다 낫다 | 맞았다. 2011~2026년 모든 요소의 싼 쪽 10%가 모집단(연 +3.6%)보다 높았다(연 +5.4%~+12.0%). |
| 여러 가치 요소를 합치면 개별 요소보다 높고 안정적이다 | 일부만 맞았다. PER·PBR 2요소보다 6요소가 높았지만(연 +7.8%→+10.5%) PCR 단독(연 +12.0%)보다는 낮았다. |
| EV/EBITDA가 개별 가치 요소 중 최고다 | 이 데이터에서는 PCR과 PSR이 더 높았고 EV/EBITDA는 세 번째였다(연 +9.9%). 단, 감가상각 정보가 없는 종목은 EBITDA 대신 영업이익을 써서 정확하지 않다. |
| 가격 모멘텀은 반드시 가치 요소와 함께 써야 한다 | 맞았다. 모멘텀 단독 25종목은 연 -14.0%였다. |
| 가치 점수가 가장 낮은 종목은 끔찍하다 | 방향은 맞았다. 6요소 하위 10%는 모집단보다 낮았고(연 +1.6%) 3요소 2005~2026년에는 연 -8.1%였다. |
| 추세형 가치주는 연 20%대, 시장보다 낮은 위험 | 확인되지 않았다. 연 +9.7%(2011~2026년, 6요소)와 +9.3%(2005~2026년, 3요소)로 KOSPI를 1%p 안팎 웃돌았고, 최대 낙폭은 KOSPI보다 깊었다. |
| (부록) 한국에서도 연 20.5%, 최근 5년은 12.52% | 20%대는 재현되지 않았고 최근 구간이 약해지는 방향은 같았다. |
책의 한국 체크포인트를 반영하면 (중국 기업·저 PBR 제외)
책의 한국 부록은 중국 기업과 저 PBR 종목을 주의하라고 한다. 이 두 가지를 반영해 2011~2026년 6요소를 다시 돌렸다. 책이 방법을 정해 두지 않아 저 PBR은 두 가지로 해석했다.
| 조건 | 추세형 가치주 25 (연 수익률 / 최대 낙폭) | 추세형 가치주 50 | 6요소 가치 상위 10% | 모집단 전체 |
| 기준 (이 글의 본문 결과) | +9.7% / -40% | +10.7% | +10.5% | +3.6% |
| 중국(외국) 기업 제외 | +9.7% / -40% | +10.7% | +10.5% | +3.6% |
| 가치 점수에서 PBR 제외 (5요소) | +9.3% / -38% | +10.0% | +9.7% | +3.6% |
| PBR이 가장 낮은 10% 종목을 모집단에서 제외 | +8.9% / -42% | +9.5% | +9.2% | +3.0% |
| KOSPI (가격 지수) | +8.7% / -34% | - | - | - |
※ 2011년 5월~2026년 9월 시작, 12개 시작월 평균, 상장폐지 -100% 가정, 교체 시 왕복 0.5%. 중국 기업은 종목코드가 9로 시작하는 외국 기업으로 근사했다.
- 중국(외국) 기업을 제외해도 결과가 같았다. 코드가 9로 시작하는 외국 기업은 KRX 자료에 BPS가 공표되지 않아(BPS가 양수인 종목-월이 0건) 이 글의 모집단 조건(BPS 양수)에서 이미 빠져 있었다. 그래서 따로 제외해도 숫자가 변하지 않았다.
- PBR을 가치 점수에서 빼면 추세형 가치주 25는 연 +9.3%로 0.5%p 낮아졌다. 6요소 가치 상위 10%는 연 +10.5%에서 +9.7%로 내려갔고 최대 낙폭은 -38%로 조금 얕아졌다.
- PBR이 가장 낮은 10% 종목을 모집단에서 빼도 개선되지 않았다. 추세형 가치주 25는 연 +8.9%로 0.9%p 낮아졌고 모집단 전체도 연 +3.6%에서 +3.0%로 내려갔다(모집단은 평균 1,452종목에서 1,304종목으로 줄었다). 책이 의심한 극단적 저 PBR 종목이 이 데이터에서는 수익을 깎지 않고 오히려 보탰다.
- 어느 경우에도 KOSPI(연 +8.7%)를 앞서는 폭은 작거나 더 줄었고, 본문의 결론은 바뀌지 않았다. 지주회사 중복 계산은 따로 확인하지 않았다.
이 결과를 어떻게 읽어야 하나
- 책의 방식과 수치가 다른 것은 전략이 틀렸다는 뜻이 아니다. 이 글은 한국 재무제표와 월간 스냅샷으로 근사했고, 책은 미국 데이터베이스(1963년 이후)와 자체 정의를 쓴다. 기간, 비용, 정의가 달라 같은 선에서 비교할 수 없다.
- 가치 요소를 늘리고 가치와 모멘텀을 겹친다는 책의 방향은 한국 데이터에서도 부분적으로 확인됐다. 어느 한쪽만 쓴 모멘텀 전략은 눈에 띄게 나빴고, 가치 요소 모두 모집단보다 높았다.
- 다만 추세형 가치주가 KOSPI를 앞선 폭은 연 1%p 안팎으로 작았고, 그마저도 지수가 박스권이던 2012~2014년 시작분에서 나왔다. 2016년 4월 이후 시작분에서는 KOSPI가 2020·2025년에 크게 오른 영향도 있어 전략이 뒤졌다.
- 균등가중 소형주 포함 전략과 대형주 쏠림이 큰 KOSPI는 구성이 달라서, 모집단 전체조차 연 +3.6%(2011~2026년)에 그친 점을 같이 봐야 한다.
한계
- 재무제표를 현재 상장 종목 위주로 받았다. DART 재무제표는 회사 목록을 기준으로 받았는데 이후 상장폐지된 종목은 이 목록에 없다. 2011년 4월 모집단의 약 14%, 2022년 4월 모집단의 약 4%가 이런 종목이다. 이들은 PSR·PCR·EV/EBITDA 점수가 중간값(50점)이 되고 PER·PBR·배당은 KRX 스냅샷으로 계산된다. 상장폐지 종목이 PSR·PCR·EV/EBITDA에서 실제로는 싸 보였는지 비싸 보였는지 알 수 없어 방향을 말하기 어렵다. 시점별 모집단 중 매출 자료가 있는 종목은 약 58~71%였다.
- EBITDA가 부정확하다. 감가상각비·무형자산상각비가 현금흐름표에 별도 계정으로 나온 종목은 2012년 4월 이후 순위 시점마다 모집단의 약 18~28%뿐이다. 나머지는 영업이익을 EBITDA로 썼다. 그래서 EV/EBITDA의 일부는 EV/영업이익에 가깝다. 2011~2014사업연도 자료는 차입금에 사채도 빠져 EV가 작게 계산될 수 있다.
- 재무제표 계정을 이름·태그로 찾았다. 차입금·사채·리스부채·현금 항목은 회사마다 계정 이름이 달라 일부를 놓치거나 겹칠 수 있다. 표준화된 재무 데이터베이스가 아니다.
- 2011년 4월~2012년 3월 순위는 별도재무제표를 썼다. 이 구간 결과는 연결 시가총액과 별도 재무제표를 맞댄 값이라 정확도가 낮다(2012년 4월부터만 보면 결론은 같았다).
- 주주수익률이 완전하지 않다. 책의 주주수익률은 배당과 자사주 매입을 합친 것인데 한국에서는 배당수익률만 반영했다(책 부록도 같다).
- 6요소 기간이 15년이다. 책의 21년·미국 결과와 직접 비교할 수 없고, KOSPI가 2020·2025년에 두 번 크게 올랐다.
- 상장폐지 처리는 가정이다. -100%와 0%를 모두 보였지만 실제 손실은 그 사이다. 거래정지·관리종목의 실제 거래 가능성은 반영하지 않았다.
- 배당을 가격에 넣지 않았다. 가치주는 배당이 많은 경향이 있어 전략 쪽이 불리하게 계산됐을 수 있다. KOSPI도 가격 지수다.
- 균등가중 25종목의 체결 가정이다. 소형주는 월초 종가에 원하는 수량을 살 수 없을 수 있다. 비용은 왕복 0.5%·1.0%로 단순화했다.
- 12개월 보유는 시작 달이 12가지여서 서로 겹친다. 독립된 표본 수는 6요소 약 15년, 3요소 약 21년이다. 하위 기간 비교는 여러 번 나눈 결과라 우연일 수 있다.
- 책의 나머지 전략(시장 선도주, 섹터별, 마이크로주, 소비재·공익기업 결합 등)과 미국 결과는 확인하지 않았다.
정리
책의 가치 요소를 한국 재무제표로 직접 계산해 2011~2026년에 돌려 보니 싼 쪽 10%는 모두 모집단보다 높았고(PCR 연 +12.0%, PSR 연 +10.9%, EV/EBITDA 연 +9.9%), 요소를 늘리면 가치 점수도 좋아졌다. 추세형 가치주는 6요소로 연 +9.7%, PER·PBR·배당 3요소로 2005~2026년 연 +9.3%로 KOSPI를 1%p 안팎 웃돌았고, 모멘텀만 쓴 전략은 연 -14.0%로 크게 나빴다. 하지만 책이 말한 20%대 수익률과 시장보다 낮은 위험은 재현되지 않았고, 우위는 2012~2014년 시작분에 몰려 있었으며 2016년 4월 이후에는 KOSPI에 뒤졌다. 확인한 것은 "한국에서 가치 요소를 결합하면 모집단보다는 확실히 나았지만, 추세형 가치주가 KOSPI를 꾸준히 이기지는 못했다"까지다. 책의 미국 결과와 정확한 정의로 만든 전략의 성과는 이 계산으로 알 수 없다.
함께 보면 좋은 글
※ 본 글은 과거 데이터로 계산한 학습 기록이며 투자 권유가 아닙니다. 특정 종목·전략의 매수·매도를 권유하지 않습니다. 과거 성과가 미래를 보장하지 않으며, 거래 제도와 일정은 변경될 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 1963년부터 보면 가치와 모멘텀은 시장을 이겼을까? 『월가의 퀀트 투자 바이블』 책 시기와 2010년 이후 비교 (0) | 2026.10.21 |
|---|---|
| 추세형 가치주는 미국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증 (2010~2026) (0) | 2026.10.19 |
| 주식은 오래 보유하면 손실이 없을까? 1871~2023년 보유 기간별 손실 확률과 고점 회복 기간 (0) | 2026.10.16 |
| 엔화로 미국 주식에 투자하면 환헤지가 유리할까? 2002~2026년 원화 기준 비교 (0) | 2026.10.14 |
| TQQQ 월 적립 27년 총정리: 수익률·최악·세금·환율·금·재조정 결과 한눈에 (0) | 2026.10.14 |