앞선 두 글에서 『월가의 퀀트 투자 바이블』(독서 후기)의 추세형 가치주 전략을 한국(/86)과 미국 2010~2026년(/87)에 돌렸더니 책의 연 20%대는 재현되지 않았다. 다만 책이 근거로 삼은 기간(미국 1963~2009년)에는 무료 재무 데이터로 개별 종목 전략을 돌릴 수 없다. 이 글은 개별 종목 대신 공개된 포트폴리오 수익률(Ken French 데이터 라이브러리)로 책의 두 아이디어, 곧 싼 종목과 가격 모멘텀이 1963년부터 실제로 시장을 이겼는지, 그리고 2010년 이후에 달라졌는지를 확인한다. 이 글은 책의 전략을 그대로 재현한 것이 아니라 같은 아이디어를 포트폴리오 수준에서 확인한 것이다.
결론부터
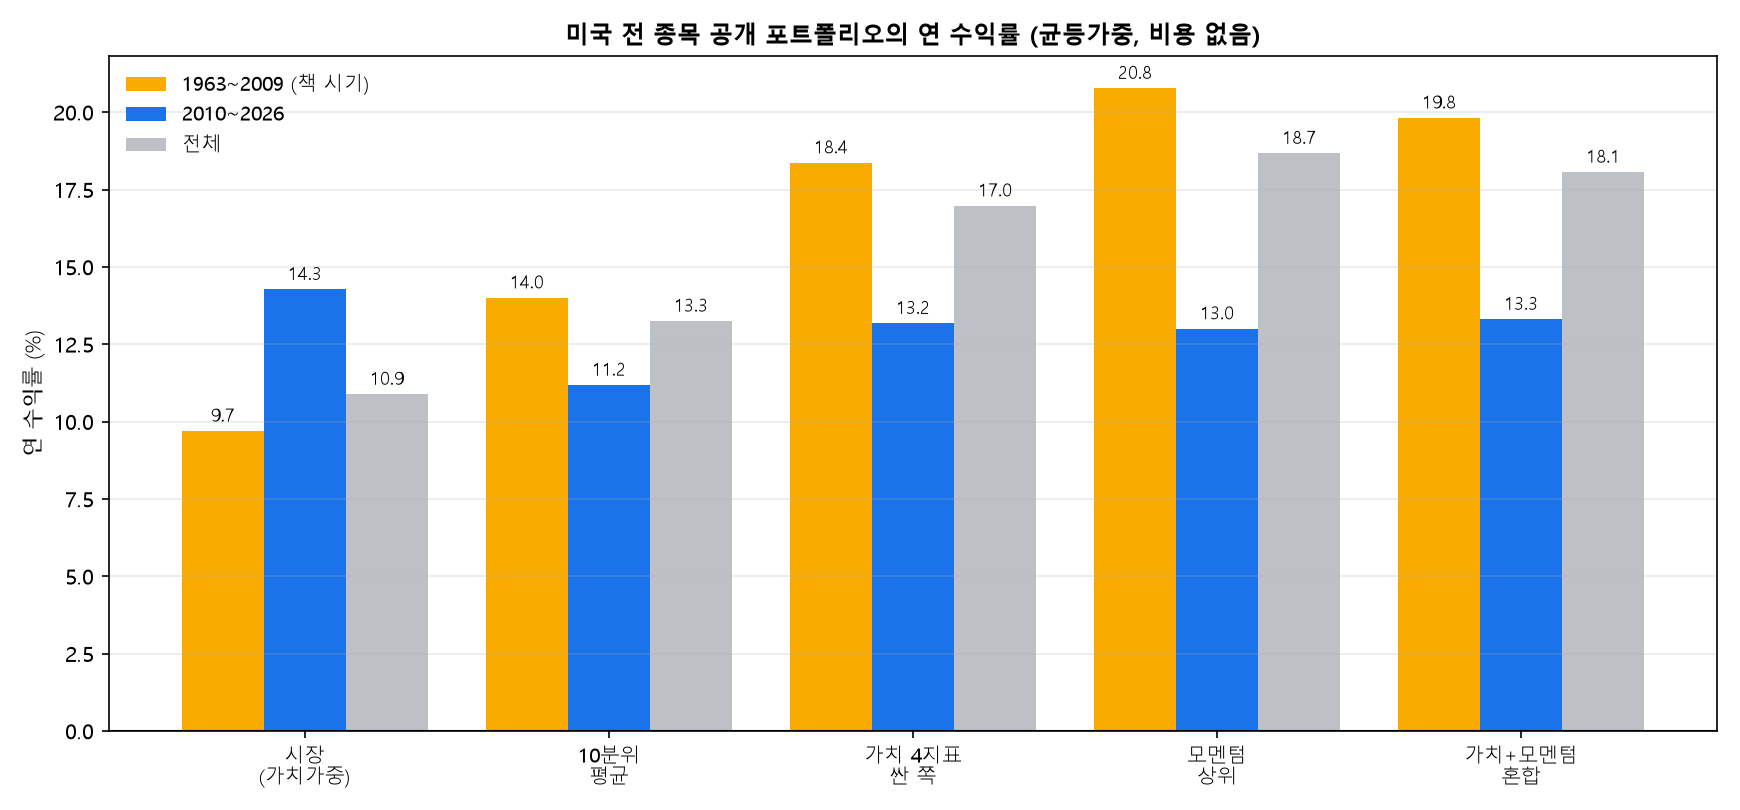
- 책 시기(1963~2009년)에는 싼 종목과 모멘텀 모두 연 20% 안팎이었다. 균등가중 기준으로 B/P가 가장 높은(가장 싼) 10분위는 연 +20.8%, 모멘텀 상위 10분위는 연 +20.8%, 둘을 섞은 포트폴리오는 연 +19.8%였다. 같은 기간 시장(가치가중)은 연 +9.7%, 10분위 평균은 연 +14.0%였다. 책이 말한 연 20%대와 비슷한 수준이다.
- 가장 비싼 쪽은 확실히 부진했다. 가치 4지표에서 가장 비싼 10분위는 연 +8.4%, 모멘텀 하위 10분위는 연 +5.6%로 시장보다 낮았다. 책의 "가장 나쁜 종목군을 피하라"는 말과 같은 방향이다.
- 2010년 이후에는 우위가 거의 사라졌다. 2010~2026년에 가치 4지표 싼 10분위는 연 +13.2%, 모멘텀 상위는 연 +13.0%, 혼합은 연 +13.3%로 시장(연 +14.3%)을 넘지 못했다. 10분위 평균(연 +11.2%)보다는 높았지만 격차는 1963~2009년의 4~7%p에서 2%p 안팎으로 줄었다. HML(가치 요인)은 같은 기간 연 -1.2%였다.
- 그래서 앞선 글들의 결과와 모순되지 않는다. 미국 개별 종목 2010~2026년에서 추세형 가치주가 SPY를 이기지 못한 것(/87)은 책 시기와 이후 시기가 달랐다는 이 결과와 같은 방향이다. 다만 이 글의 수치는 소형주와 비용을 걸러내지 않은 포트폴리오라 /87의 개별 종목 결과보다 낙관적이다.
어떻게 확인했나
- 자료: 다트머스대 Ken French 데이터 라이브러리의 공개 포트폴리오 월간 수익률(CRSP 기준 2026년 8월 자료)이다. 미국 NYSE·AMEX·NASDAQ 전 종목을 B/P(장부가치÷시가총액), E/P(이익÷시가총액), CF/P(현금흐름÷시가총액), 배당수익률, 과거 수익률(12개월 전~2개월 전)로 10분위로 나눈 포트폴리오를 썼다.
- 가치 4지표: 책의 가치 요소 6개 중 이 자료에 있는 것은 B/P(PBR의 역수), E/P(PER의 역수), CF/P(PCR의 역수), 배당수익률(주주수익률의 일부) 네 개다. PSR·EV/EBITDA·자사주 매입을 포함한 주주수익률은 없다. '가치 4지표 싼 10분위'는 네 지표 각각의 가장 싼 10분위 수익률을 단순 평균한 값이다(네 지표를 합친 점수로 고른 것이 아니다).
- 모멘텀: 12개월 전부터 2개월 전까지의 수익률로 나눈 10분위이고 매월 다시 구성한다. 책의 6개월 모멘텀과는 다르다.
- 혼합: 가치 4지표 싼 10분위 평균과 모멘텀 상위 10분위를 매월 50:50으로 섞은 값이다. 책처럼 가치 상위 10% 중에서 모멘텀 상위를 고르는 교집합 전략이 아니다.
- 가중: 본문 표는 균등가중(책 방식에 가까움)이고, 가치가중 결과는 따로 적었다. 가치 포트폴리오는 매년 6월 말에 다시 구성한다.
- 비교 기준: 시장은 Fama-French의 시장 수익률(가치가중 전 종목 + 무위험 수익률), 10분위 단순평균은 B/P 10분위 균등가중 수익률을 평균한 근사다.
- 기간: 1963년 7월~2026년 8월. 1963~2009년을 책 시기, 2010~2026년을 그 이후로 나눴다. 샤프 지수는 무위험 수익률 초과분 기준이다.
포트폴리오별 성과 (균등가중)
| 포트폴리오 | 연 수익률 1963~2009 (책 시기) | 연 수익률 2010~2026 | 연 수익률 전체 | 최대 낙폭 (전체) | 샤프 (전체) |
| 시장 (미국 전체, 가치가중) | +9.7% | +14.3% | +10.9% | -50% | 0.47 |
| 10분위 단순평균 (전 종목 균등가중 근사) | +14.0% | +11.2% | +13.3% | -59% | 0.51 |
| B/P 가장 싼 10분위 | +20.8% | +14.4% | +19.0% | -70% | 0.68 |
| E/P 가장 싼 10분위 | +19.1% | +12.4% | +17.3% | -62% | 0.66 |
| CF/P 가장 싼 10분위 | +20.1% | +11.1% | +17.6% | -59% | 0.66 |
| 배당수익률 가장 높은 10분위 | +12.9% | +14.1% | +13.2% | -64% | 0.57 |
| 가치 4지표 가장 싼 10분위 평균 | +18.4% | +13.2% | +17.0% | -63% | 0.67 |
| 가치 4지표 가장 비싼 10분위 평균 | +8.4% | +11.6% | +9.2% | -70% | 0.32 |
| 모멘텀 상위 10분위 | +20.8% | +13.0% | +18.7% | -59% | 0.68 |
| 모멘텀 하위 10분위 | +5.6% | -1.2% | +3.8% | -85% | 0.13 |
| 가치 4지표 + 모멘텀 상위 (50:50 혼합) | +19.8% | +13.3% | +18.1% | -60% | 0.70 |
※ 월간 수익률 기준, 비용·세금 없음, 가격과 배당 포함. 가치 포트폴리오는 매년 6월 말, 모멘텀은 매월 재구성한 자료다.
- 책 시기에는 가치와 모멘텀 모두 시장을 크게 앞섰다. 가치 4지표 싼 10분위는 연 +18.4%, 모멘텀 상위는 연 +20.8%, 혼합은 연 +19.8%로 시장(연 +9.7%)의 두 배 안팎이었다. 가장 비싼 쪽은 연 +8.4%로 시장보다 낮았다.
- 혼합은 개별 요인보다 낫다기보다 둘의 중간이었다. 책 시기 혼합 연 +19.8%는 가치 연 +18.4%와 모멘텀 연 +20.8% 사이였다. 전체 기간 샤프는 혼합 0.70, 가치 0.67, 모멘텀 0.68로 혼합이 조금 높았고, 최대 낙폭은 -60%, -63%, -59%로 비슷했다. 두 요인을 섞은 이득은 크지 않았다.
- 2010년 이후에는 시장(가치가중)이 연 +14.3%로 이 표에서 가장 높았다. 균등가중 포트폴리오는 소형주 비중이 커서 대형주가 이끈 이 시기에 불리했다. 그래도 가치 4지표 싼 쪽은 10분위 평균을 연 2.0%p, 혼합은 연 2.1%p 앞섰다.
- 지표마다 달랐다. 2010~2026년에 B/P(연 +14.4%)와 배당수익률(연 +14.1%)의 싼 쪽은 10분위 평균(연 +11.2%)보다 높았고 CF/P(연 +11.1%)는 비슷했다. 모멘텀 하위는 연 -1.2%로 이 기간에도 가장 약했다.
기간별 연 수익률을 막대로 보면 아래와 같다.
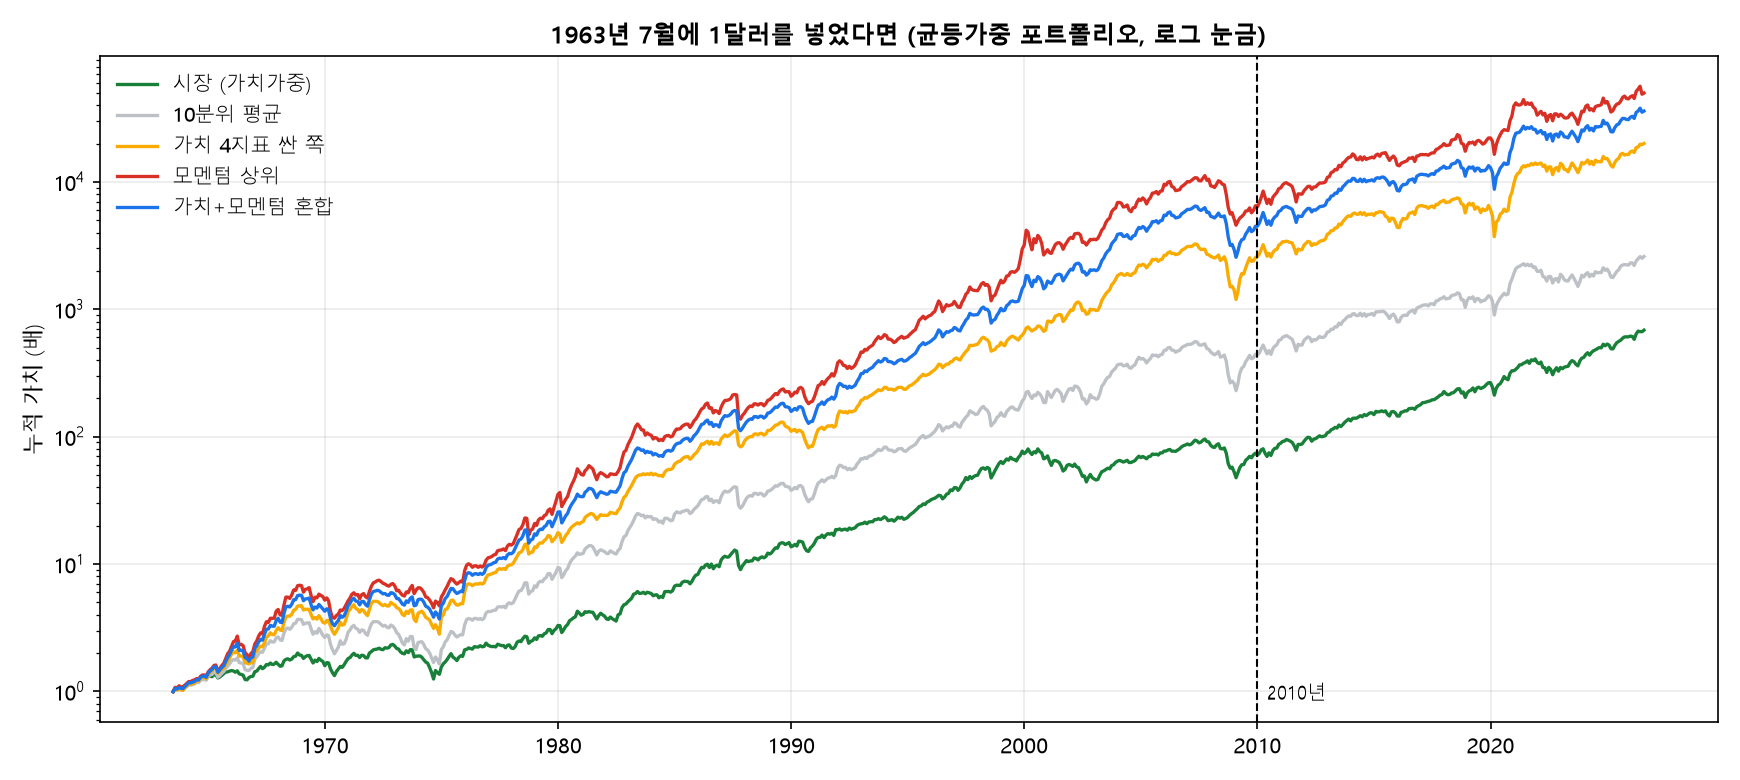
로그 눈금으로 누적 성장을 그리면 다음과 같다.
10년 단위로 나누면
| 10년 | 시장 | 10분위 평균 | 가치 4지표 (싼 쪽) | 모멘텀 상위 | 가치+모멘텀 혼합 | 가치 4지표 (비싼 쪽) |
| 1963.7~1969 | +8.7% | +16.8% | +21.2% | +30.1% | +25.7% | +16.1% |
| 1970s | +6.1% | +12.0% | +16.7% | +18.8% | +17.9% | +6.6% |
| 1980s | +16.9% | +16.7% | +21.7% | +21.9% | +22.0% | +7.8% |
| 1990s | +18.0% | +16.8% | +18.3% | +29.4% | +24.0% | +12.3% |
| 2000s | -0.4% | +8.8% | +15.0% | +8.1% | +12.0% | +2.4% |
| 2010s | +13.6% | +11.2% | +9.9% | +13.0% | +11.6% | +12.5% |
| 2020s | +15.3% | +11.2% | +18.3% | +12.9% | +16.0% | +10.2% |
※ 균등가중, 10년 구간 연 수익률. 1960년대는 1963년 7월부터이고 2020년대는 2026년 8월까지(약 6.7년)다.
- 1960~1990년대에는 가치 4지표 싼 쪽이 모든 10년에서 10분위 평균을 앞섰다. 2000년대(연 +15.0% 대 평균 연 +8.8%)에는 닷컴 붕괴 이후 가치가 크게 앞섰다.
- 2010년대(연 +9.9%)에는 가치 4지표 싼 쪽이 10분위 평균(연 +11.2%)에 졌고 모멘텀 상위(연 +13.0%)와 혼합(연 +11.6%)이 앞섰다. 2020년대(2026년 8월까지)에는 가치가 연 +18.3%로 다시 평균을 넘어섰다.
- 달력 연도별로 1964~2009년에는 혼합이 시장을 이긴 해가 76%였고, 2010~2025년에는 44%였다. 10분위 평균과 비교하면 각각 87%와 56%였다.
롱숏 요인으로 보면
| 요인 수익률 (롱숏, 비용 없음) | 1963~2009 | 2010~2026 | 전체 |
| HML (싼 주식 - 비싼 주식, 장부가치 기준) | +4.6% | -1.2% | +3.0% |
| UMD (모멘텀 상위 - 하위) | +7.7% | +2.2% | +6.2% |
| HML·UMD 50:50 혼합 | +6.7% | +0.9% | +5.1% |
※ 월간 수익률 기준, 비용 없음. HML과 UMD는 Fama-French 요인 자료다.
싼 주식에서 비싼 주식을 뺀 HML은 1963~2009년 연 +4.6%였지만 2010~2026년에는 연 -1.2%였다. 모멘텀 요인(UMD)은 연 +7.7%에서 연 +2.2%로 줄었다. 두 요인을 50:50으로 섞은 롱숏도 연 +6.7%에서 연 +0.9%로 줄었다. 이 자료에서도 2010년 이후에는 가치와 모멘텀의 초과 수익이 많이 약해졌다.
가치가중으로 보면
| 포트폴리오 | 연 수익률 1963~2009 (책 시기) | 연 수익률 2010~2026 | 연 수익률 전체 | 최대 낙폭 (전체) | 샤프 (전체) |
| 시장 (미국 전체, 가치가중) | +9.7% | +14.3% | +10.9% | -50% | 0.47 |
| 10분위 단순평균 (전 종목 균등가중 근사) | +14.0% | +11.2% | +13.3% | -59% | 0.51 |
| B/P 가장 싼 10분위 | +14.9% | +13.3% | +14.5% | -70% | 0.54 |
| E/P 가장 싼 10분위 | +15.0% | +11.4% | +14.1% | -47% | 0.57 |
| CF/P 가장 싼 10분위 | +15.0% | +9.8% | +13.6% | -51% | 0.54 |
| 배당수익률 가장 높은 10분위 | +10.6% | +15.5% | +11.9% | -73% | 0.51 |
| 가치 4지표 가장 싼 10분위 평균 | +14.2% | +12.9% | +13.8% | -59% | 0.59 |
| 가치 4지표 가장 비싼 10분위 평균 | +8.2% | +17.2% | +10.5% | -61% | 0.40 |
| 모멘텀 상위 10분위 | +17.0% | +17.4% | +17.1% | -51% | 0.64 |
| 모멘텀 하위 10분위 | -2.4% | +7.2% | +0.1% | -95% | -0.01 |
| 가치 4지표 + 모멘텀 상위 (50:50 혼합) | +15.9% | +15.6% | +15.8% | -55% | 0.67 |
※ 같은 포트폴리오를 가치가중(시가총액 비례)으로 구성한 결과다. 소형주 영향이 줄어든다.
가치가중에서는 책 시기의 격차가 줄어든다. 가치 4지표 싼 쪽은 연 +14.2%, 모멘텀 상위는 연 +17.0%로 시장(연 +9.7%)을 앞섰지만 균등가중의 연 20%대보다는 낮다. 2010~2026년에는 혼합이 연 +15.6%로 시장(연 +14.3%)을 넘었는데, 모멘텀 상위가 연 +17.4%로 높았기 때문이다. 균등가중 기준의 약한 우위는 소형주 효과가 상당 부분이라는 뜻으로 읽을 수 있다.
책의 주장과 비교하면
| 책의 주장 | 이 자료의 결과 (미국 1963~2026, 포트폴리오) |
| 싼 종목이 시장·전체보다 장기적으로 낫다 | 책 시기에는 맞았다(가치 4지표 싼 쪽 연 +18.4% 대 시장 연 +9.7%). 2010년 이후에는 시장(가치가중)을 넘지 못했고 10분위 평균 대비 우위만 남았다(연 +13.2% 대 +11.2%). |
| 가격 모멘텀이 좋은 종목이 더 낫다 | 맞았다. 책 시기 연 +20.8%, 2010년 이후 연 +13.0%. 모멘텀 하위는 두 시기 모두 약했다. |
| 가치와 모멘텀을 결합하면 더 안정적이다 | 크게 보이지 않았다. 혼합은 가치·모멘텀 각각의 중간 수익이었고 샤프만 조금 높았다(낙폭은 비슷). |
| 가치 점수가 가장 낮은(비싼) 종목은 끔찍하다 | 방향은 맞았다. 책 시기 가장 비싼 쪽 연 +8.4%, 모멘텀 하위 연 +5.6%. 2010년 이후 가치 쪽 비싼 10분위는 연 +11.6%로 평균에 가까웠다. |
| 전략은 연 20%대의 수익을 낸다 | 소형주를 포함한 균등가중 포트폴리오에서는 책 시기에 비슷한 수준(연 +19.8%)이 나왔다. 비용과 시가총액 필터가 없어 실제 매매 가능한 수치는 아니다. |
이 결과를 어떻게 읽어야 하나
- 책 시기에는 책의 주장이 공개 자료로도 확인된다. 싼 쪽과 모멘텀 상위는 시장을 크게 앞섰고 가장 비싼 쪽과 모멘텀 하위는 부진했다. 미국 개별 종목 글(/87)에서 책의 20%대가 재현되지 않은 것은 전략이 틀렸다기보다 확인한 기간이 책 시기 이후였기 때문이라는 해석이 자료와 맞는다.
- 2010년 이후에는 가치 요인이 약해졌고(HML 연 -1.2%) 모멘텀 요인도 줄었다. 앞으로 다시 강해질지는 이 자료로 알 수 없다. 2020년대(2026년 8월까지)에는 가치가 다시 평균을 앞섰지만 6.7년이라 짧다.
- 균등가중 포트폴리오는 소형·초소형주가 크게 들어 있어 수익이 커 보인다. 가치가중에서는 책 시기 우위도 줄었고, 실제로는 거래 비용과 체결 문제 때문에 소형주 비중을 그대로 따라갈 수 없다.
한계
- 책의 전략을 재현한 것이 아니다. 개별 종목을 6개 가치 요소의 합산 점수로 고르고 그 중 6개월 모멘텀 상위를 사는 전략이 아니라, 지표별 10분위 포트폴리오와 그 혼합이다. 가치 요소도 4개뿐이다(PSR·EV/EBITDA·주주수익률 제외).
- 비용과 세금이 없다. 모멘텀 포트폴리오는 매월 다시 구성해 회전율이 크다. 비용을 넣으면 모멘텀과 혼합 수익이 크게 줄어들 수 있다. 가치 포트폴리오는 연 1회 재구성이라 영향이 작다.
- 소형주·초소형주가 포함된다. 균등가중 10분위에는 거래가 어려운 종목이 많다. 책은 시가총액 하한을 둔 종목군을 쓴다.
- 혼합 방식이 단순하다. 가치 4지표 평균과 모멘텀 상위를 50:50으로 섞은 것이라 같은 종목에서 가치와 모멘텀이 겹치는 교집합 효과를 보지 못한다.
- 데이터 정의가 책과 다르다. 모멘텀은 12개월 전~2개월 전 기준이고 가치 지표 정의(장부가치, 이익, 현금흐름)와 포트폴리오 구성 시점(6월 말)이 책과 다를 수 있다. 자료는 공개 학술 자료로 미국 상장주식 전체를 포함한다.
- 기간 분할은 임의다. 1963~2009년과 2010~2026년의 구분은 책의 기간에 맞춘 것이다. 10년 단위 결과는 각 구간이 짧아 우연일 수 있다.
- 한국과 미국 개별 종목 결과는 이 글에서 다시 계산하지 않고 앞선 글(/86, /87)의 것을 그대로 두었다.
정리
공개 포트폴리오 자료로 1963년부터 보면, 책이 근거로 삼은 1963~2009년에는 가장 싼 10분위(가치 4지표 평균 연 +18.4%)와 모멘텀 상위(연 +20.8%)가 시장(연 +9.7%)을 크게 앞섰고 둘을 섞은 포트폴리오도 연 +19.8%로 책의 20%대와 비슷했다. 그러나 2010~2026년에는 가치 요인이 연 -1.2%로 사라졌고 가치·모멘텀 포트폴리오가 시장(연 +14.3%)을 넘지 못했다. 미국 개별 종목 글(/87)에서 책의 전략이 재현되지 않은 이유의 상당 부분은 확인한 기간이 책 시기가 아니라 그 이후였기 때문이라고 읽힌다. 다만 이 글은 비용과 소형주를 걸러내지 않은 포트폴리오이고 책의 전략을 그대로 재현한 것은 아니다.
함께 보면 좋은 글
- 추세형 가치주는 미국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증 (2010~2026)
- 추세형 가치주는 한국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증
- 『월가의 퀀트 투자 바이블』 후기
- 마법공식, 미국 주식에서 SPY를 이겼을까? 2010~2026 재현
※ 본 글은 과거 데이터로 계산한 학습 기록이며 투자 권유가 아닙니다. 특정 종목·전략의 매수·매도를 권유하지 않습니다. 과거 성과가 미래를 보장하지 않으며, 거래 제도와 일정은 변경될 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| 가치와 모멘텀은 정말 반대로 움직일까? 상관과 분산 효과 1927~2026 검증 (퀀트 바이블 시리즈) (0) | 2026.10.21 |
|---|---|
| 모멘텀 크래시, 가장 나빴던 달에는 무슨 일이 있었나? 1927~2026 월별 데이터 검증 (퀀트 바이블 시리즈) (0) | 2026.10.21 |
| 추세형 가치주는 미국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증 (2010~2026) (0) | 2026.10.19 |
| 추세형 가치주는 한국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증 (PER·PBR·PSR·PCR·EV/EBITDA·배당) (1) | 2026.10.18 |
| 주식은 오래 보유하면 손실이 없을까? 1871~2023년 보유 기간별 손실 확률과 고점 회복 기간 (0) | 2026.10.16 |