『월가의 퀀트 투자 바이블』 시리즈(/86, /87, /88, /90 모멘텀 크래시)에서 가치와 모멘텀을 합친 전략은 책 시기에는 시장을 크게 이겼고 2010년 이후에는 이기지 못했다. 이번에는 두 요소를 섞는 이유로 자주 거론되는 "가치와 모멘텀은 반대로 움직여서 같이 쓰면 위험이 줄어든다"를 Ken French 공개 월별 자료(1927~2026)로 확인했다. 먼저 결론부터 말하면, 롱숏 요인으로는 맞았고(HML과 UMD 상관 -0.41), 실제로 사는 매수 포트폴리오로는 거의 맞지 않았다(상관 +0.82).
결론부터
- 요인끼리는 반대로 움직였다. 가치 요인(HML)과 모멘텀 요인(UMD)의 월별 상관은 1927~2026년 -0.41, 1963~2009년 -0.17, 2010~2026년 -0.26였다. 60개월 롤링 상관이 양(+)이었던 때는 23%뿐이었다.
- 그래서 합치면 위험이 줄었다. 1963~2009년 HML+UMD 50:50의 변동성은 연 8.3%로 HML(9.9%)·UMD(15.1%)보다 낮았고 최대 낙폭은 -32.4%로 UMD(-57.8%)보다 얕았다.
- 하지만 매수 포트폴리오는 거의 같이 움직였다. 가치 4지표로 가장 싼 10분위와 모멘텀 상위 10분위(둘 다 균등가중)의 월별 상관은 +0.82(1963~2009)·+0.85(2010~2026)였다. 둘 다 주식을 사기만 하는 포트폴리오라 시장과 함께 오르내리는 부분이 크기 때문이다. 이 때문에 50:50 혼합의 변동성도 두 구성의 평균에서 1%p 안팎밖에 줄지 않았다.
- 해마다 보면 둘이 같이 부진한 해가 많았다. 1964~2025년 62년 중 가치가 시장보다 못한 해 22번, 모멘텀 24번, 둘 다 못한 해가 16번이었다. 독립이라면 8.5번쯤 겹칠 것이므로 더 자주 같이 부진했다. 2010~2025년 16년에는 가치만 못한 해가 한 번도 없었다.
먼저 밝혀 둘 것
- 특정 투자를 권유하는 글이 아니다. 공개 포트폴리오의 월별 수익률이며 수수료·세금·슬리피지는 넣지 않았다.
- 롱숏 요인: HML은 장부가치 대비 가격이 싼 주식을 사고 비싼 주식을 파는 요인, UMD는 최근 12개월(최근 1개월 제외) 오른 주식을 사고 내린 주식을 파는 요인이다. 둘 다 자금이 들지 않는 공개 요인이며 실제로 구현하려면 공매도가 필요하다. 롱숏 요인의 샤프는 무위험 수익률을 빼지 않은 값이다.
- 매수 포트폴리오: 가치는 /88에서 쓴 4지표(B/P·E/P·CF/P·D/P) 각각 가장 싼 10분위의 평균, 모멘텀은 12-2 상위 10분위다. 1951년 6월 이전에는 E/P·CF/P 값이 없어서 포트폴리오 계산은 1963년 7월부터로 맞췄다. 시장은 Fama-French 시장 수익률이다.
- 자료는 2026년 8월까지이고 해마다 비교는 1964~2025년 완전한 해만 썼다.
어떻게 확인했나
| 자료 | Ken French Data Library(/88·/90과 같은 출처): HML·UMD, BE/ME·E/P·CF/P·D/P 10분위, 12-2 모멘텀 10분위, 월별 |
| 상관 | 월별 수익률의 피어슨 상관계수, 구간별과 60개월 롤링 |
| 분산 효과 | 50:50 혼합의 변동성·샤프·최대 낙폭을 구성 요소와 비교 |
| 해마다 비교 | 균등가중 포트폴리오의 연간 수익률에서 시장 연간 수익률을 뺀 값 |
상관: 요인은 음(-), 매수 포트폴리오는 양(+)
| 구간 | HML-UMD 상관 (롱숏 요인) | 가치 싼 10분위-모멘텀 상위 10분위 (균등가중) | 같은 두 포트폴리오 (가치가중) |
| 1927~1962 | -0.60 | - | - |
| 1963~2009 | -0.17 | +0.82 | +0.70 |
| 2010~2026 | -0.26 | +0.85 | +0.60 |
| 전체 (포트폴리오는 1963-07~) | -0.41 | +0.82 | +0.67 |
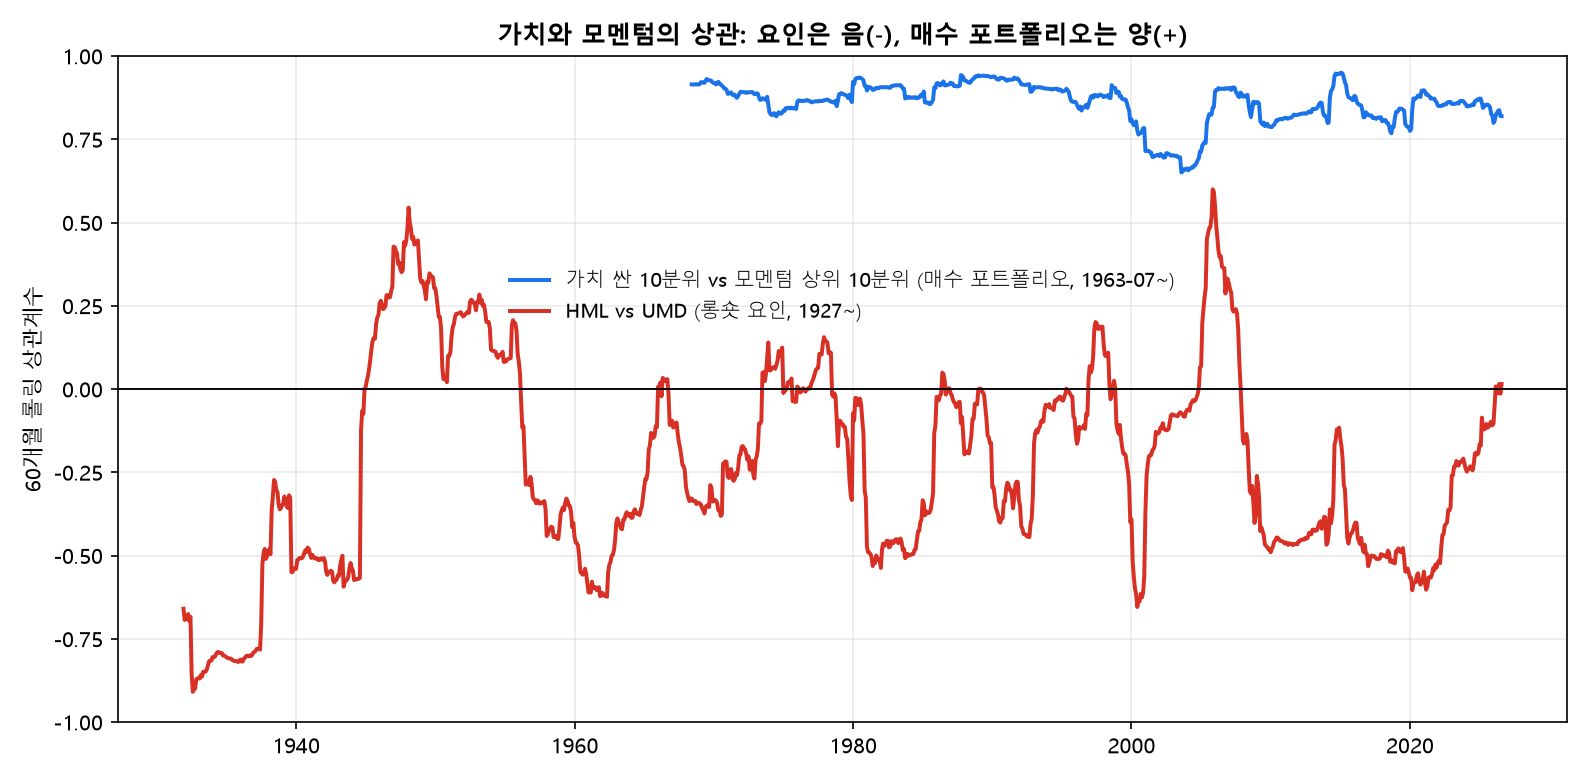
- HML과 UMD의 상관은 대부분 구간에서 음수였지만 항상 그런 것은 아니었다. 60개월 롤링은 -0.91~+0.60 사이를 오갔고, 1940년대 후반과 2000년대 중반에는 양수였으며 가장 최근 값은 +0.02로 0에 가까웠다.
- 매수 포트폴리오의 상관은 롤링 기준으로도 +0.65~+0.95 사이였다(1968년부터 계산 가능). 가치가중으로 비교해도 +0.67였다.
- 두 값이 다른 이유는 롱숏 요인에서는 시장의 영향이 사라지지만 매수 포트폴리오에서는 남아 있기 때문이다. 싼 주식도 오른 주식도 시장이 좋으면 같이 오르고 나쁘면 같이 내렸다.
섞으면 위험이 얼마나 줄었나
1963~2009년 (책 시기)
| 계열 | 연 수익률 | 연 변동성 | 샤프 | 최대 낙폭 |
| 균등가중 · 가치 4지표 싼 10분위 | +18.4% | 19.1% | 0.70 | -63.4% |
| 균등가중 · 모멘텀 상위 10분위 | +20.8% | 23.3% | 0.70 | -59.2% |
| 균등가중 · 50:50 혼합 | +19.8% | 20.2% | 0.74 | -60.4% |
| 시장(가치가중) | +9.7% | 15.6% | 0.33 | -50.3% |
| HML(가치 요인) | +4.6% | 9.9% | 0.51 | -39.8% |
| UMD(모멘텀 요인) | +7.7% | 15.1% | 0.57 | -57.8% |
| HML+UMD 50:50 | +6.7% | 8.3% | 0.82 | -32.4% |
2010~2026년 8월
| 계열 | 연 수익률 | 연 변동성 | 샤프 | 최대 낙폭 |
| 균등가중 · 가치 4지표 싼 10분위 | +13.2% | 22.7% | 0.60 | -50.4% |
| 균등가중 · 모멘텀 상위 10분위 | +13.0% | 22.3% | 0.60 | -36.0% |
| 균등가중 · 50:50 혼합 | +13.3% | 21.6% | 0.62 | -40.6% |
| 시장(가치가중) | +14.3% | 14.9% | 0.88 | -24.8% |
| HML(가치 요인) | -1.2% | 11.3% | -0.05 | -53.4% |
| UMD(모멘텀 요인) | +2.2% | 12.8% | 0.23 | -25.4% |
| HML+UMD 50:50 | +0.9% | 7.3% | 0.16 | -25.5% |
- 롱숏 요인에서는 효과가 컸다. 1963~2009년 HML+UMD의 변동성은 8.3%로 두 요인 평균(12.5%)보다 크게 낮았고, 샤프는 0.82로 각각(0.51, 0.57)보다 높았다.
- 매수 포트폴리오에서는 작았다. 균등가중으로 가치 19.1%·모멘텀 23.3%의 50:50 혼합은 20.2%였고 샤프는 0.74로 구성 요소(0.70, 0.70)와 거의 같았다. 최대 낙폭도 -60.4%로 두 구성의 사이였다.
- 2010년 이후에도 같은 구조였다. 혼합 변동성은 매수 포트폴리오에서 21.6%(구성 22.7%·22.3%), 롱숏에서 7.3%였다. 다만 수익이 문제였다. 롱숏 HML은 연 -1.2%, UMD는 +2.2%, 혼합은 +0.9%였다. 위험을 줄여도 요인 자체의 수익이 거의 없으면 줄어드는 것은 위험이 아니라 수익뿐이다.
- 매수 포트폴리오의 2010년 이후 연 수익률은 균등가중 혼합이 +13.3%로 시장(+14.3%)에 못 미쳤고 최대 낙폭은 -40.6%로 시장(-24.8%)보다 깊었다. /88의 결론과 같은 방향이다.
해마다 보면: 같이 부진한 해가 더 많았다
| 구간 | 해 수 | 가치가 시장보다 못한 해 | 모멘텀이 시장보다 못한 해 | 둘 다 못한 해 | 가치만 못한 해 | 모멘텀만 못한 해 | 50:50 혼합이 못한 해 | 두 초과수익의 상관 |
| 1964-2009 | 46 | 13 | 13 | 7 | 6 | 6 | 11 | +0.55 |
| 2010-2025 | 16 | 9 | 11 | 9 | 0 | 2 | 9 | +0.25 |
| 전체 | 62 | 22 | 24 | 16 | 6 | 8 | 20 | +0.54 |
※ 균등가중 가치 싼 10분위, 모멘텀 상위 10분위 연간 수익률을 시장 연간 수익률과 비교(달력 연도).
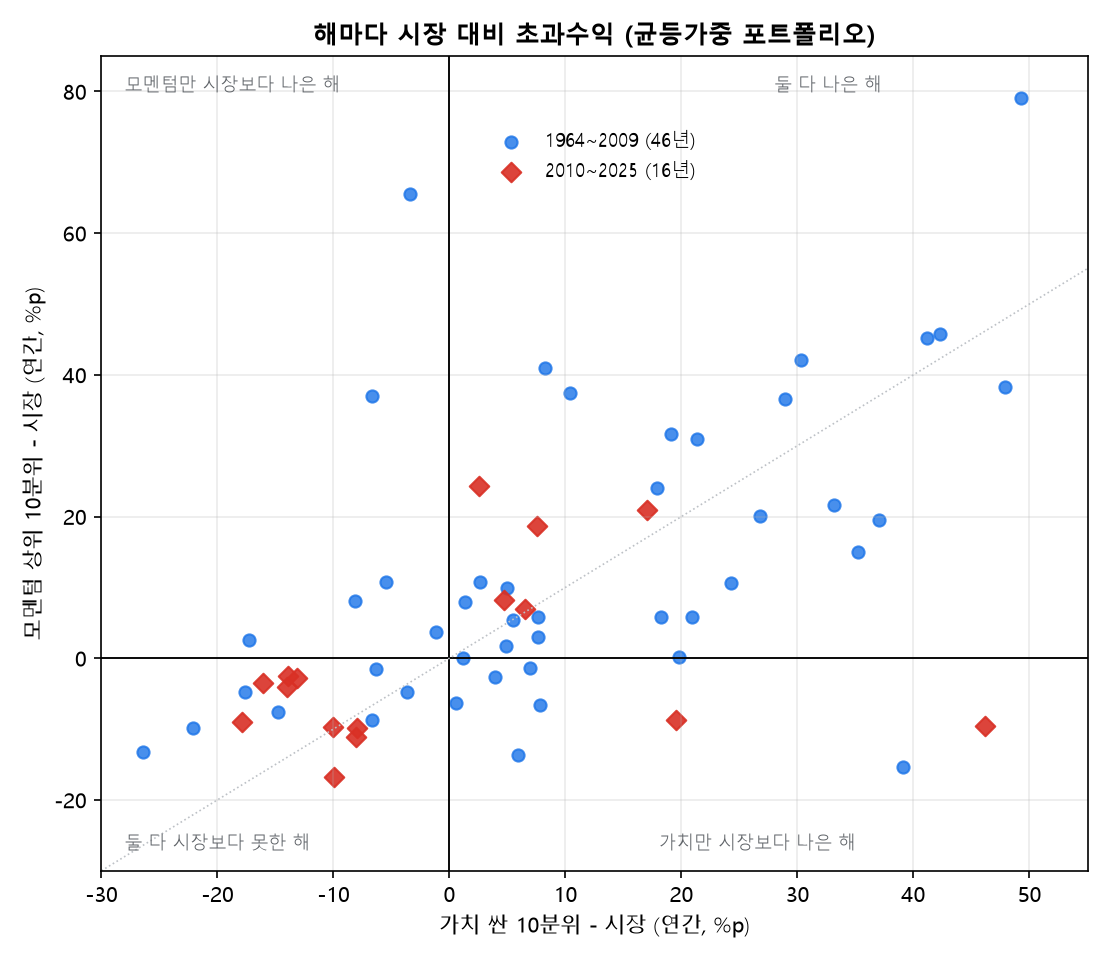
- 가치만 못하고 모멘텀은 나았던 해는 1973·1980·1985·1995·1999·2007년 6번, 반대는 1970·1981·1984·1986·2006·2009·2016·2021년 8번이었다. 두 요소가 서로의 부진을 메워 준 해는 62년 중 14번(23%)이었다.
- 둘 다 못한 해는 16번(26%)이었다. 1990년, 1998년, 2018년, 2023~2025년처럼 시장이 강하거나 약한 구간에서 함께 뒤처졌다.
- 2010~2025년에는 가치만 못한 해가 한 번도 없었고 모멘텀만 못한 해가 2번(2016·2021년)이었다. 이 16년 동안 두 초과수익의 상관은 +0.25로 이전 구간(+0.55)보다 낮았지만 표본이 16개라 크게 의미를 두기는 어렵다.
- 50:50 혼합이 시장보다 못한 해는 20년(32%)이었고 최근 16년에는 9번이었다.
이 결과를 어떻게 읽어야 하나
- "가치와 모멘텀은 서로 반대로 움직인다"는 말은 롱숏 요인(HML·UMD)의 수익률 사이의 관계로는 확인됐다. 이 점은 두 요인을 합치는 이유로 꽤 단단하다.
- 그러나 주식을 사기만 하는 포트폴리오에서는 같은 말이 성립하지 않았다. 싼 주식 10분위와 오른 주식 10분위는 월별 상관 +0.82로 거의 같이 움직였고, 합쳐도 위험이 크게 줄지 않았다. /88에서 혼합 결과가 구성 요소와 큰 차이가 없었던 것과 같은 구조다.
- 분산 효과가 있어도 수익이 있어야 의미가 있다. 2010년 이후 롱숏 요인의 연 수익률은 +2.2%(UMD)~-1.2%(HML)로 거의 없었다.
- 이 글의 혼합은 두 포트폴리오를 50:50으로 섞은 것이다. 책의 전략처럼 한 종목이 가치와 모멘텀 조건을 동시에 만족하는 종목만 고르는 방식은 다른 결과를 낼 수 있고, 이 자료로는 확인할 수 없다.
한계
- 공개 포트폴리오의 월별 값이다. 거래비용, 공매도 비용, 개별 종목의 선택은 반영되지 않았다. 대형주 위주 포트폴리오와 균등가중 포트폴리오는 구성이 다르다.
- 상관은 구간에 따라 바뀐다. 롤링 상관이 -0.91에서 +0.60까지 움직였고 최근 값은 0에 가까웠다. 앞으로도 음의 상관이 유지될지는 알 수 없다.
- 해마다 비교는 표본이 적다. 62년이고 2010년 이후는 16년뿐이다. 연도 구분이 월별 상관과 다른 값을 낼 수 있다.
- 미국 공개 포트폴리오만 확인했다. 한국 시장과 개별 종목 수준의 결합(가치와 모멘텀을 동시에 만족하는 종목)은 /86·/87에서 다뤘다.
- 4개 가치 지표 중 E/P·CF/P는 1951년 7월부터만 있어 포트폴리오 구간을 1963년 7월부터로 맞췄고, 요인(HML·UMD) 구간은 1927년부터다.
정리
1927~2026년 월별 자료에서 가치 요인(HML)과 모멘텀 요인(UMD)의 상관은 -0.41로 음이었고, 1963~2009년에는 두 요인을 50:50으로 합치면 변동성이 8.3%로 구성 요소(HML 9.9%, UMD 15.1%)보다 낮았다. 반면 주식을 사기만 하는 두 포트폴리오(가치 싼 10분위, 모멘텀 상위 10분위)의 상관은 +0.82였고 합쳐도 변동성은 두 구성의 평균에서 1%p 안팎 줄었을 뿐이다. 해마다 시장과 비교하면 62년 중 둘 다 못한 해가 16번으로 독립일 때 기대치(8.5번)보다 많았다. 확인한 것은 "음의 상관은 롱숏 요인에서 성립했고 매수 포트폴리오에서는 성립하지 않았다"까지이며, 앞으로도 같을지는 보장되지 않는다.
시리즈: 『월가의 퀀트 투자 바이블』 검증
- 『월가의 퀀트 투자 바이블』 후기
- 가치+모멘텀, 한국 주식에서도 통할까?
- 추세형 가치주는 미국에서도 통할까?
- 1963년부터 보면 가치와 모멘텀은 시장을 이겼을까?
- 모멘텀 크래시, 가장 나빴던 달에는 무슨 일이 있었나
- (이 글) 가치와 모멘텀은 정말 반대로 움직일까?
※ 본 글은 과거 데이터로 계산한 학습 기록이며 투자 권유가 아닙니다. 과거 성과가 미래를 보장하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'백테스트 실험' 카테고리의 다른 글
| SSO·QLD 매일 소액 적립, 25년 뒤 SCHD 배당 월 300만 원(지금 가치)이 가능할까? 필요한 월 납입액 계산 (0) | 2026.10.23 |
|---|---|
| SCHD 배당 재투자하면 월 50만 원 적립 10년 뒤 얼마? 세후 배당 금액표 (2011~2026 실제 기록) (0) | 2026.10.22 |
| 모멘텀 크래시, 가장 나빴던 달에는 무슨 일이 있었나? 1927~2026 월별 데이터 검증 (퀀트 바이블 시리즈) (0) | 2026.10.21 |
| 1963년부터 보면 가치와 모멘텀은 시장을 이겼을까? 『월가의 퀀트 투자 바이블』 책 시기와 2010년 이후 비교 (0) | 2026.10.21 |
| 추세형 가치주는 미국에서도 통할까? 『월가의 퀀트 투자 바이블』 가치 6요소 결합 검증 (2010~2026) (0) | 2026.10.19 |