『월가의 퀀트 투자 바이블』 시리즈(/86 한국, /87 미국 개별 종목, /88 1963년 이후 포트폴리오)에서 모멘텀은 책 시기에 가장 강한 요인이었지만 2010년 이후에는 시장을 넘지 못했다. 이번에는 모멘텀의 가장 큰 약점으로 알려진 "모멘텀 크래시"를 Ken French 공개 월별 자료(1927년 1월~2026년 8월, 1,196개월)로 확인했다. 먼저 결론부터 말하면, 모멘텀 요인(UMD)이 무너진 달들은 승자가 폭락한 달이 아니라 패자가 폭등한 달이었고, 매수만 하는 승자 10분위의 낙폭은 시장과 비슷한 수준이었다.
결론부터
- 가장 나빴던 달은 1932년 8월이다. UMD가 -52.6%였고, 승자 10분위는 +16.2%, 패자 10분위는 +93.8%, 시장은 +37.1%였다. 두 번째 1932년 7월(-45.6%), 세 번째 2009년 4월(-34.4%)도 같은 모양이었다. 하위 12개 달 모두 승자는 시장보다 덜 올랐고, 패자는 시장을 크게 웃돌며 반등했다.
- 요인(UMD) 전체로는 낙폭이 컸다. 최대 낙폭 -78.4%(고점 1932-06 → 저점 1939-09)였고 고점 회복에 1956-12까지 걸렸다. 한 번의 폭락(1932년)이 곧 한 세대의 손실로 이어졌다.
- 승자 10분위만 샀다면 낙폭은 시장과 비슷했다. 승자(가치가중)의 최대 낙폭은 -75.8%로 시장 -83.7%과 같은 1929~1933년 구간이었고, 연 수익률은 16.8%로 시장 10.3%보다 높았다.
- 약세장 뒤 반등하는 달에 모멘텀이 흔들렸다. 직전 24개월 시장이 마이너스였고 이번 달 시장이 오른 107개월에서 UMD 평균은 -4.1%(오른 달 38개)였고, 그 외 상승 달에는 +0.9%(오른 달 411/624)였다. 다만 겹치는 기간이 많아 독립된 표본이 아니다.
- 2010년 이후 가중 방식에 따라 결과가 갈렸다. 승자 10분위는 가치가중으로 연 17.4%(시장 14.3%)였고 균등가중으로는 연 13.0%였다. 이유는 이 자료로 구분할 수 없다.
먼저 밝혀 둘 것
- 특정 투자를 권유하는 글이 아니다. 공개 포트폴리오의 월별 수익률로 계산한 값이며 수수료·세금·슬리피지는 넣지 않았다.
- UMD는 직전 12개월(최근 1개월 제외) 수익률이 높은 대형·소형주 포트폴리오를 사고 낮은 것을 파는, 자금이 들지 않는 승자-패자 요인이다. 승자·패자 10분위는 같은 기준으로 나눈 10개 포트폴리오 중 맨 위와 맨 아래다. 실제로 UMD를 구현하려면 공매도가 필요하고, 이 글의 UMD 수익률은 월별 수익률을 이어 곱한 값이다.
- /88은 1963년 7월부터의 균등가중 포트폴리오 중심이었다. 이 글은 모멘텀 자료가 있는 1927년부터를 보고, 가치가중과 균등가중을 함께 보여 준다. 기간·가중이 달라 /88의 숫자와 그대로 비교할 수 없다.
- 자료는 2026년 8월까지이며 시장은 Fama-French 시장 수익률(시장-무위험 + 무위험)이다.
어떻게 확인했나
| 자료 | Ken French Data Library: Momentum Factor, 10 Portfolios Formed on Prior 12-2(가치·균등 가중), Fama/French 3 Factors, 월별 1927-01~2026-08 (/88과 같은 출처) |
| 최악의 달 | UMD 월 수익률이 낮은 순서로 12개를 뽑아 같은 달의 승자·패자·시장 수익률을 비교 |
| 낙폭 | 월별 수익률을 이어 곱해 고점 대비 낙폭, 최대 낙폭, 고점 회복 시점을 계산 |
| 약세장 구분 | 직전 24개월 시장 누적 수익률이 마이너스이면 약세 상태, 상태는 이번 달 이전 값만 사용 |
UMD가 가장 나빴던 달들
| 달 | UMD(승자-패자) | 승자 10분위 | 패자 10분위 | 시장 |
| 1932-08 | -52.6% | +16.2% | +93.8% | +37.1% |
| 1932-07 | -45.6% | +12.6% | +74.9% | +33.6% |
| 2009-04 | -34.4% | -0.1% | +45.1% | +10.2% |
| 1939-09 | -31.4% | +7.9% | +52.3% | +16.9% |
| 2001-01 | -25.4% | -5.8% | +36.0% | +3.8% |
| 1938-06 | -24.9% | +10.2% | +43.6% | +23.9% |
| 1931-06 | -17.5% | +7.8% | +37.1% | +14.0% |
| 1933-04 | -17.1% | +28.7% | +60.2% | +38.9% |
| 2002-11 | -16.4% | +2.3% | +22.9% | +6.1% |
| 2023-01 | -16.2% | +0.5% | +22.1% | +7.0% |
| 1975-01 | -13.8% | +11.4% | +31.2% | +14.2% |
| 1931-02 | -13.6% | +6.6% | +24.4% | +10.9% |
※ 승자·패자는 가치가중 10분위 수익률. UMD 하위 12개 달(아래 차트는 위 8개).
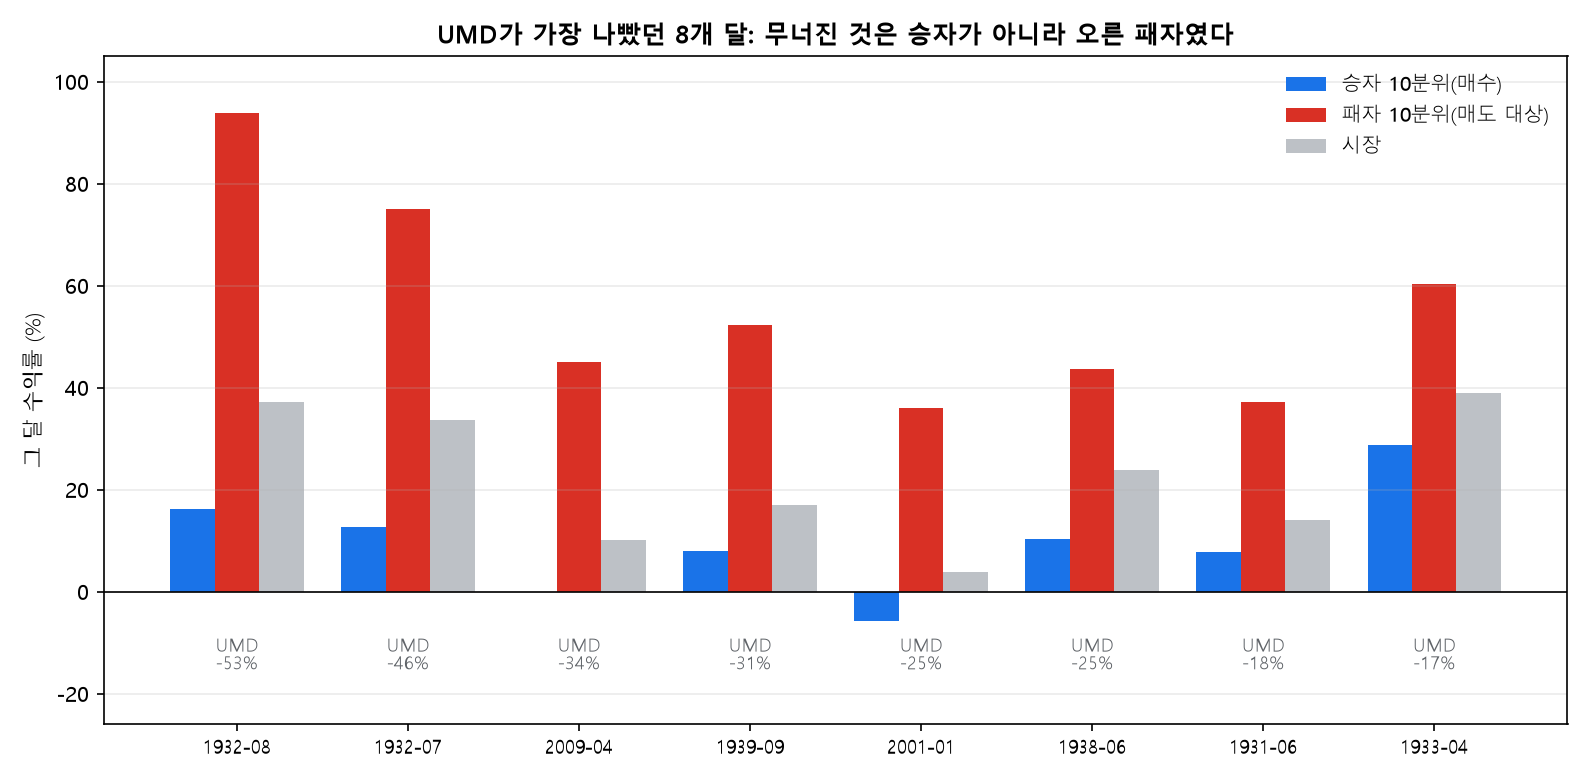
- 모양이 같다. 12개 달 모두 승자는 시장보다 덜 올랐고(또는 내렸고) 패자는 시장을 크게 웃돌았다. 한 번도 승자가 폭락해서 UMD가 무너진 달은 없었다. 1932년 7~8월은 대공황 저점 직후, 2009년 4월은 금융위기 저점 직후의 반등장이다.
- 2001년 1월이 승자가 마이너스(-5.8%)였던 유일한 달이고, 그때도 패자는 +36.0% 올랐다. 닷컴 거품이 꺼지던 시기였다.
- 1932년 5월~1933년 12월을 합치면 UMD -66.3%, 시장 +88.1%, 승자 +30.6%, 패자 +111.5%였다. 2009년 1월~2010년 6월에는 UMD -51.9%, 시장 +21.3%, 승자 +3.4%, 패자 +115.2%였다. 승자는 오르긴 했지만 시장보다 뒤졌다.
낙폭과 회복: 요인과 매수만의 차이
| 계열 | 연 수익률 | 연 변동성 | 최대 낙폭 | 고점 → 저점 | 고점 회복 | 최악의 달 |
| 시장(가치가중) | +10.3% | 18.4% | -83.7% | 1929-08 → 1932-06 | 1945-01 | -28.7% (1931-09) |
| 승자 10분위(매수만, 가치가중) | +16.8% | 22.6% | -75.8% | 1929-08 → 1933-02 | 1936-01 | -28.3% (1940-05) |
| 승자 10분위(매수만, 균등가중) | +19.1% | 25.1% | -73.3% | 1929-08 → 1933-02 | 1935-08 | -32.0% (1987-10) |
| UMD(승자 매수·패자 매도) | +6.0% | 16.3% | -78.4% | 1932-06 → 1939-09 | 1956-12 | -52.6% (1932-08) |
| 패자 10분위(가치가중) | -0.8% | 33.9% | -97.1% | 1929-01 → 1932-05 | 미회복 | -42.3% (1938-03) |
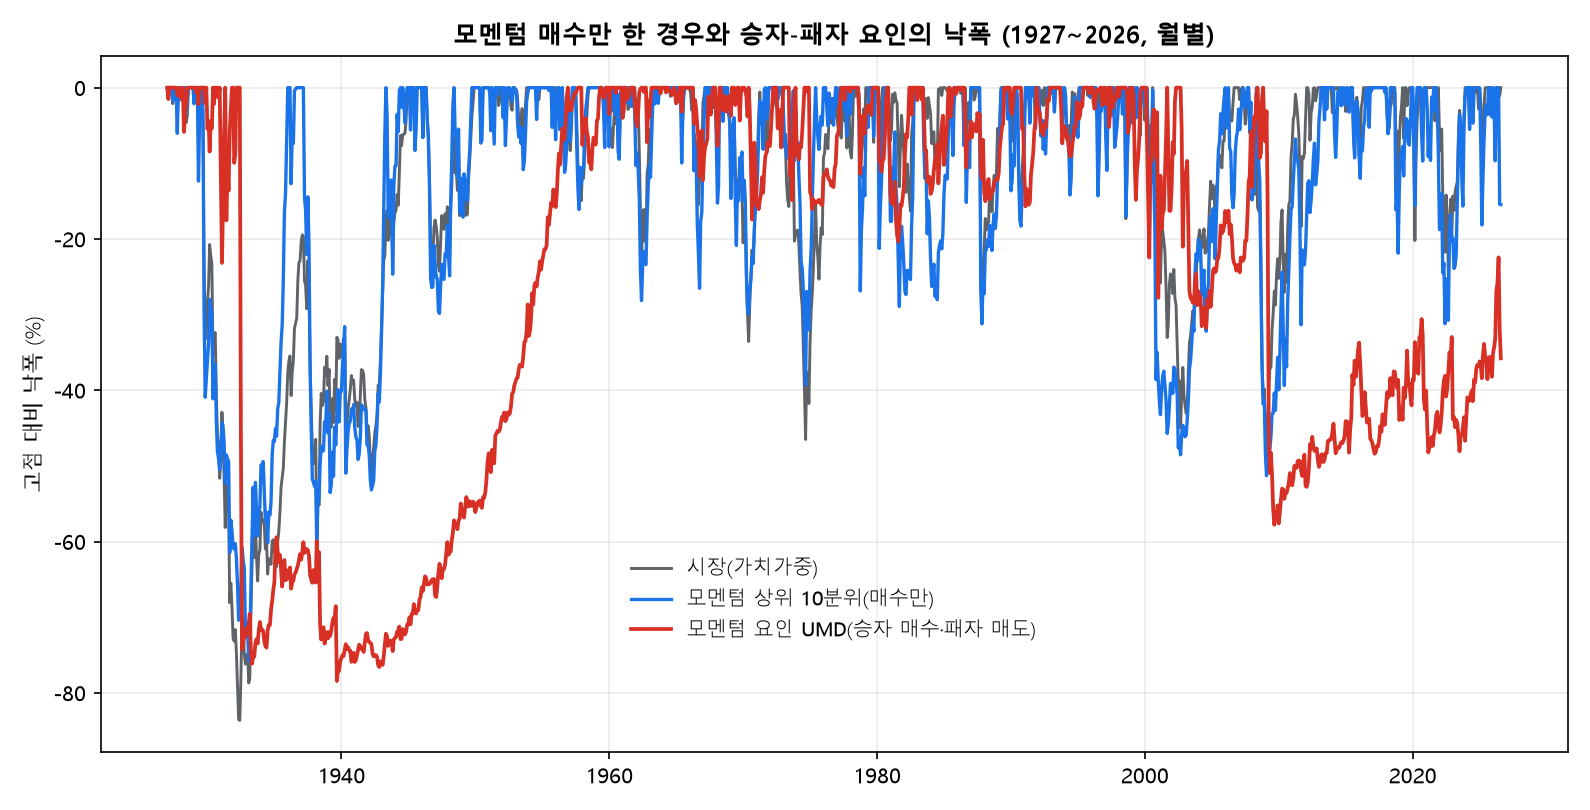
- UMD 최대 낙폭 -78.4%은 시장(-83.7%)과 비슷한 깊이지만 회복에 1956-12까지 걸려 시장(1945-01 회복)보다 훨씬 길었다. 한 번 크게 무너진 뒤 오랫동안 같은 위치에 머문 셈이다.
- 승자 10분위(가치가중)는 1929-08~1933-02에 -75.8%, 1936-01에 회복해 시장(1945-01)보다 먼저 고점을 되찾았다. 균등가중 승자도 -73.3%로 비슷했다.
- 패자 10분위는 100년간 연 -0.8%로 사실상 제자리였고 미회복이다. 패자를 파는 쪽은 한 번 반등하면 손실이 크게 나는 구조다.
약세장 뒤 반등할 때 모멘텀은 약했다
| 직전 24개월 시장 | 이번 달 시장 | 개월 | UMD 평균 | UMD 오른 달 | 승자 - 시장 평균 |
| 약세(누적 마이너스) | 이번 달 시장 상승 | 107 | -4.1% | 38 (36%) | -0.8%p |
| 약세(누적 마이너스) | 이번 달 시장 하락 | 84 | +3.4% | 62 (74%) | +1.2%p |
| 그 외 | 이번 달 시장 상승 | 624 | +0.9% | 411 (66%) | +1.3%p |
| 그 외 | 이번 달 시장 하락 | 357 | +0.7% | 219 (61%) | -0.6%p |
- 직전 24개월 시장이 마이너스였고 이번 달 시장이 오른 107개월에서 UMD는 평균 -4.1%로 오른 달이 38개(36%)뿐이었다. 같은 상태에서 시장이 내린 84개월에서는 평균 +3.4%(오른 달 62개)였다.
- 약세 뒤 반등한 달에 승자는 시장보다 평균 -0.8%p, 그 외 상승 달에는 +1.3%p였다. 매수만 해도 이런 달에는 시장을 따라가지 못하는 쪽이었지만 평균 차이는 1%p 안팎이었다.
- 한 번의 약세장은 여러 달에 걸쳐 이어지므로 이 표의 개월은 서로 독립이 아니다. 1932년과 2009년 같은 소수의 사건이 평균을 이끈다. 이 구분이 앞으로 모멘텀의 승패를 알려 준다고 말할 수는 없다.
구간별로 보면
| 구간 | 개월 | UMD 연 수익률 | UMD 최대 낙폭 | 승자(가치가중) | 승자(균등가중) | 시장(가치가중) | UMD 내린 달 |
| 1927-1962 | 432 | +5.6% | -78.4% | +16.2% | +19.7% | +9.2% | 154 (36%) |
| 1963-2009 | 564 | +7.7% | -57.8% | +17.2% | +21.0% | +9.8% | 206 (37%) |
| 2010-2026 | 200 | +2.2% | -25.4% | +17.4% | +13.0% | +14.3% | 85 (42%) |
| 전체 1927-01~2026-08 | 1196 | +6.0% | -78.4% | +16.8% | +19.1% | +10.3% | 445 (37%) |
- UMD의 연 수익률은 1927~1962년 +5.6%, 1963~2009년 +7.7%, 2010~2026년 +2.2%였다. 책 시기와 그 이전에도 있었던 효과가 2010년 이후에는 거의 사라진 모양이다. 다만 UMD는 전체 기간에서도 445개월(37%)이 마이너스였다.
- 2010년 이후 UMD의 최대 낙폭은 -25.4%로 이전 구간보다 작았고 최악의 달도 -16.2%(2023년 1월)이었다. 크래시가 줄었다기보다 수익이 거의 없었다.
- 가중 방식 차이는 눈에 띄었다. 가치가중 승자는 2010년 이후 연 17.4%로 시장(14.3%)보다 높았지만, 균등가중 승자는 연 13.0%로 시장보다 낮았다. 큰 종목 중심의 모멘텀과 작은 종목까지 포함한 모멘텀이 다르게 움직였다는 뜻이지만 원인은 이 자료로는 알 수 없다.
이 결과를 어떻게 읽어야 하나
- "모멘텀은 크래시가 위험하다"는 말은 승자-패자 요인(UMD)에 대해서는 맞았다. 1932년과 2009년의 두 번의 반등장이 요인 수익을 크게 깎았고, 회복에도 수십 년이 걸렸다.
- 하지만 그 위험의 대부분은 패자를 파는 쪽에서 났다. 승자를 사기만 하는 방식은 같은 달에도 시장과 비슷하게 움직였고, 낙폭도 시장과 같은 수준이었다. 이 시리즈에서 확인한 전략도 종목을 사기만 하는 방식이므로, 이 부분의 위험은 요인보다 작았다고 볼 수 있다.
- 다만 매수만 해도 약세장의 반등 달에는 시장에 뒤처지는 경향이 있었고, 2010년 이후에는 승자 포트폴리오가 시장을 넘는지가 가중 방식에 따라 달랐다. 크래시가 모멘텀의 유일한 약점은 아니었다.
한계
- 표본이 사건 몇 개에 의존한다. 1932년과 2009년이 UMD 낙폭의 대부분을 만들었고, 약세장 구분 표의 개월은 서로 겹친다.
- 공개 포트폴리오 값이다. 거래비용, 공매도 비용, 대형주·소형주 내 유동성 제약은 반영되지 않았다. 1930년대 자료는 현재와 거래 환경이 다르다.
- UMD는 이어 곱한 값이다. 자금 없이 구현되는 수익률을 월별로 단순 복리한 것이므로 실제 운용 수익률로 읽으면 안 된다.
- 이 글의 약세장 구분은 24개월 누적 마이너스라는 하나의 기준이다. 기준을 바꾸면 숫자가 달라질 수 있다.
- 미국 공개 포트폴리오만 확인했다. 한국 시장의 모멘텀 크래시는 확인하지 않았다.
정리
1927~2026년 월별 자료에서 모멘텀 요인(UMD)이 가장 크게 무너진 달은 1932년 8월(-52.6%), 1932년 7월(-45.6%), 2009년 4월(-34.4%)이었고, 세 번 모두 승자가 크게 내려서가 아니라 패자가 +94%·+75%·+45%씩 오르면서 나온 결과였다. 승자 10분위만 샀다면 최대 낙폭은 -75.8%로 시장(-83.7%)과 비슷했다. 확인한 것은 "모멘텀 크래시는 패자 쪽에서 났고 매수만 하는 승자 포트폴리오의 낙폭은 시장 수준이었다"까지이며, 2010년 이후 모멘텀이 시장을 넘는지는 가중 방식에 따라 갈렸고 앞으로도 같을지는 보장되지 않는다.
시리즈: 『월가의 퀀트 투자 바이블』 검증
- 『월가의 퀀트 투자 바이블』 후기
- 가치+모멘텀, 한국 주식에서도 통할까?
- 추세형 가치주는 미국에서도 통할까?
- 1963년부터 보면 가치와 모멘텀은 시장을 이겼을까?
- (이 글) 모멘텀 크래시, 가장 나빴던 달에는 무슨 일이 있었나
※ 본 글은 과거 데이터로 계산한 학습 기록이며 투자 권유가 아닙니다. 과거 성과가 미래를 보장하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.