『챔피언처럼 생각하고 거래하라』 후기에서 책의 숫자 몇 개는 시험해 보고 싶다고 적었다. 이 글에서는 세 가지를 미국 주식 데이터로 확인했다. 첫째, 책의 "50/80 규칙"(주도주가 주요 고점을 만들면 80% 하락할 확률이 50%, 50% 하락할 확률이 80%). 둘째, 손절 폭을 좁게 잡는 것과 책의 "무위험 플레이" 매도 규칙(이익이 손절폭의 2배쯤 나면 절반을 팔고 나머지 손절선을 매입가로 올린다). 셋째, 계좌 위험 1.25~2.5%로 포지션 크기를 정하는 방식이다.
결론부터
- 50/80 규칙은 그대로 재현되지 않았다. 1년에 두 배 이상 오른 신고가 종목(주도주)이 20% 조정을 받은 뒤 2년 안에 고점 대비 50% 이상 하락한 비율은 38.6%, 80% 이상은 5.6%였다. 2년 안에 그 고점을 회복하지 못한 경우(사후에야 "주요 고점"이었다고 말할 수 있는 경우)만 보면 68.3%와 12.9%로 올라가지만 책의 80%와 50%에는 못 미친다. 다만 주도주가 비교군(상승폭이 작은 신고가 종목)보다 더 깊게 떨어지는 경향은 확인됐다.
- 손절 폭은 좁을수록 좋지 않았다. 같은 매수 규칙에서 손절을 5%, 7%, 10%, 15%, 20%로 바꾸자 연 수익률은 5.1, 5.4, 7.1, 9.9, 8.6%였다. 좁은 손절은 승률이 33~45%로 낮고 최대 낙폭도 -44%로 깊었다. 책이 말하는 손절 7~10% 구간이 이 규칙에서 최선은 아니었다.
- 책의 "무위험 플레이"는 수익을 높이지 못했다. 손절 7%에서 +14%에 절반을 팔고 나머지 손절선을 매입가로 올리는 방식은 연 4.6%로, 손절만 두는 방식(7.5%)과 현재 구현 규칙(5.4%)보다 낮았다. 최대 낙폭은 -33.8%로 조금 줄었다.
- 포지션 크기는 수익의 질을 바꾸기보다 노출을 바꿨다. 계좌 위험 0.5~2.5%로 비중을 정하자 연 수익률은 4.2~9.9%, 최대 낙폭은 -16~-38%로 비례해서 움직였고 샤프는 0.52~0.62로 비슷했다.
- 모든 변형이 같은 기간 SPY(연 11.3%)에 미치지 못했다. 이 글은 책의 규칙이 지수를 이긴다는 증거가 아니라, 규칙 하나하나가 이 데이터에서 어떻게 작동하는지 본 기록이다.
먼저 밝혀 둘 것
- 데이터: 미국 S&P 1500의 현재 구성 종목 1,492개의 일봉(2006~2026년 9월)이다. 과거에 편입됐다가 빠졌거나 상장폐지된 종목은 없고, 반대로 지수에 들어올 만큼 오른 종목은 많다. 두 방향의 편향이 섞여 있어서 결과의 크기를 단정할 수 없다.
- 백테스트 기본 설정: 미너비니 방식 미국 백테스트(국내 규칙을 그대로 쓴 2008~2026 결과)를 그대로 두고, 이번 글에서는 한 번에 한 가지만 바꿨다. 기본 설정은 최대 10종목 균등 배분, 손절 10%, 연 7.1%, 최대 낙폭 -28.8%이고 같은 기간 SPY는 연 11.3%였다. 체결은 다음 날 시가, 슬리피지 0.1%이고, 남는 현금에는 이자를 주지 않는다.
- 책의 규칙은 근사다. 저자는 재량으로 단계별 손절과 절반 매도를 쓰지만, 백테스트에서는 기계적으로 단순화했다. 이 글의 결과가 책의 방식 그대로의 성과는 아니다.
- 시험한 변형은 12개(손절폭 5, 매도 규칙 4, 포지션 크기 3, 기본 설정은 손절폭 10%와 같음)다. 그중 어떤 것이 좋게 나오더라도 우연일 수 있고, 하나의 시간 경로에서 나온 값이다.
① 50/80 규칙: 주도주는 고점에서 얼마나 떨어졌나
책은 "시장 주도주가 주요 고점에 들어서면 80% 하락할 확률이 50%이고, 50% 하락할 확률은 80%"라고 말하며, 큰 하락은 작은 조정에서 시작하니 손실이 작을 때 끊으라는 데 쓴다. 이를 데이터로 시험하려면 "주도주"와 "주요 고점"을 정의해야 하는데, 나는 다음과 같이 정했다. 책의 정의가 아니라 내가 임의로 만든 작업 정의다.
- 주도주 신호: 52주 신고가를 내고, 최근 250거래일 상승률이 +100% 이상이며, 주가 5달러 이상, 20일 평균 거래대금 1,000만 달러 이상.
- 고점: 신호일 이후 종가 최고점. 종가가 이 최고점보다 20% 낮아지면 "조정 시작"으로 확정하고, 그 최고점을 고점으로 본다.
- 측정: 고점 이후 2년(504거래일) 동안의 최저 종가가 고점보다 몇 % 낮았는가. 2년이 지난 에피소드만 쓴다.
- 비교군: 같은 절차이지만 신고가를 낸 종목 중 1년 상승률이 -50% 초과 +50% 미만인 종목.
| 집단 | 표본(종목) | 50% 이상 하락 | 80% 이상 하락 | 낙폭 중앙값 | 2년 안에 고점 회복 |
| 주도주(1년 +100% 이상) | 2,264건 (933종목) | 38.6% | 5.6% | -43.5% | 67.8% |
| 비교군(1년 +50% 미만) | 6,850건 (1,325종목) | 30.4% | 3.4% | -39.3% | 63.7% |
| 주도주 중 2년 안에 고점을 회복 못한 것 | 729건 (557종목) | 68.3% | 12.9% | -58.1% | 0%(정의상) |
| 비교군 중 2년 안에 고점을 회복 못한 것 | 2,486건 (1,123종목) | 54.0% | 7.6% | -51.8% | 0%(정의상) |
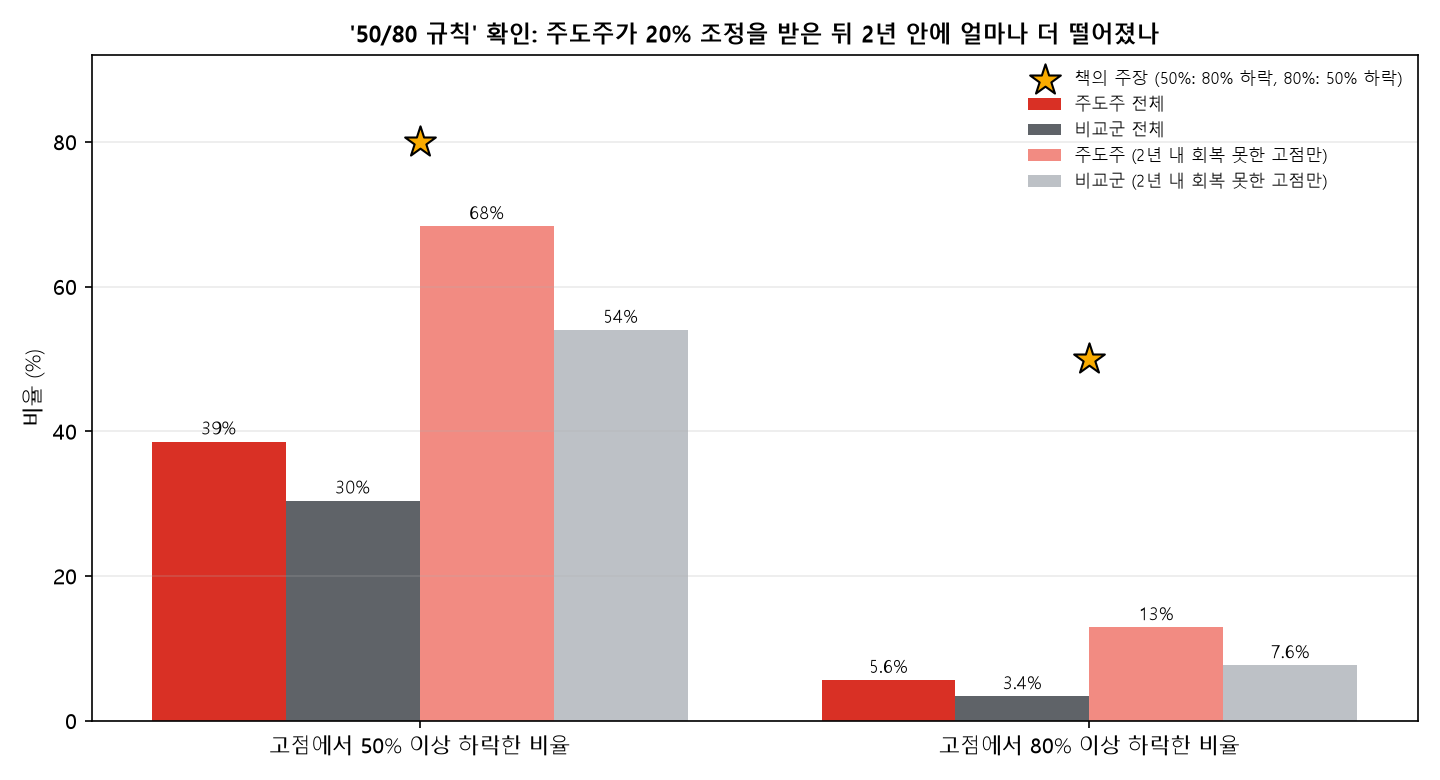
첫 그림은 같은 내용에 책의 주장(별 표시)을 함께 그린 것이다. 이 결과에서 읽을 수 있는 것은 세 가지다.
- 책의 수치(50% 하락 80%, 80% 하락 50%)에는 못 미친다. 사후에 주요 고점으로 판명된 경우만 골라도 68%와 13%다. 2년 안에 고점을 회복한 경우가 약 3분의 2나 되기 때문에, "주도주가 20% 빠졌다"는 사실만으로는 큰 하락의 시작인지 알 수 없다.
- 주도주가 더 깊게 떨어지는 경향은 맞다. 표의 두 가지 비교(전체, 회복 못한 고점만) 모두에서 주도주의 하락 비율이 비교군보다 높았다. 다만 차이는 몇 %p 수준이다(중앙값 -43.5% 대 -39.3%).
- 시장 전체가 무너지는 해에는 훨씬 크다. 2007~2008년에 고점을 만든 주도주는 92~97%가 50% 이상 하락했다. 반대로 2010~2013년 고점은 11~28%였다. 2020년 10월~2022년 6월 고점(전체의 약 3분의 1이 몰려 있다)을 빼면 38.0%와 5.5%, 2007~2008년 고점을 빼면 35.6%와 4.0%로 전체 결과와 비슷했다.
이 결과가 책의 주장을 반증하는 것은 아니다. 책의 배경은 소형 성장주를 포함한 미국 시장 전체이고, 이 데이터는 지수에 남아 있는 종목들뿐이어서 상장폐지된 급락 종목이 빠져 있다. 그런 종목이 있었다면 -80% 비율이 더 높았을 가능성이 있다. 또 같은 시기의 종목들은 서로 움직임이 비슷해 2,264건이 독립된 표본은 아니다. 결론은 "이 표본에서는 책의 수치가 재현되지 않았지만, 방향(주도주일수록 더 떨어진다)은 맞다" 정도다.
② 손절은 좁을수록 좋은가
책은 최대 손절 폭을 10%로 두고 대부분 그보다 좁게 정한다고 한다. 같은 매수 규칙에서 손절 비율만 바꿔 보았다. 나머지 매도 규칙(이익이 +10%가 되면 손절을 본전으로, +15%이면 고점 -10%, +25% 이후 50일선 추적)은 그대로다.
| 손절 폭 | 연 수익률 | 최대 낙폭 | 샤프 | 승률 | 손익비 | PF | 포지션 수 |
| 5% | 5.1% | -43.9% | 0.41 | 33.3% | 2.66 | 1.33 | 750 |
| 7% | 5.4% | -44.2% | 0.43 | 44.5% | 1.64 | 1.32 | 604 |
| 10% (기본) | 7.1% | -28.8% | 0.55 | 56.3% | 1.20 | 1.54 | 451 |
| 15% | 9.9% | -23.3% | 0.70 | 68.2% | 0.96 | 2.06 | 346 |
| 20% | 8.6% | -26.4% | 0.62 | 75.1% | 0.62 | 1.88 | 309 |
손익비는 한 포지션 단위의 평균 이익을 평균 손실로 나눈 값이다. 책의 "승률, 평균 수익, 평균 손실의 삼각형"이 그대로 보인다. 손절을 좁히면 승률이 33%까지 떨어지는 대신 손익비가 2.66으로 올라가고, 넓히면 반대가 된다. 다만 승률과 손익비의 곱(기대값을 가늠하는 PF)은 15% 손절에서 가장 높았다. 좁은 손절은 거래가 750건으로 많아지면서 작은 손실이 쌓였고, 정상적인 주가 흔들림에 자주 걸렸다. 책이 "날뛰는 말은 피하라"고 한 대목과 맞닿는 결과다.
구간별 연 수익률도 같은 방향이었다. 15% 손절이 세 구간(2008~2013, 2014~2019, 2020~2026) 모두에서 5%, 7%, 10%보다 높았고, 5%와 7%는 2014년 이후 연 3~6%에 머물렀다. 같은 구간 SPY는 6.4%, 12.1%, 15.1%였다.
| 손절 폭 | 2008~2013 | 2014~2019 | 2020~2026 |
| 5% | 6.3% | 3.7% | 5.6% |
| 7% | 10.1% | 3.0% | 3.5% |
| 10% | 10.7% | 5.0% | 5.9% |
| 15% | 12.4% | 7.4% | 9.9% |
| 20% | 12.0% | 7.8% | 6.3% |
| SPY | 6.4% | 12.1% | 15.1% |
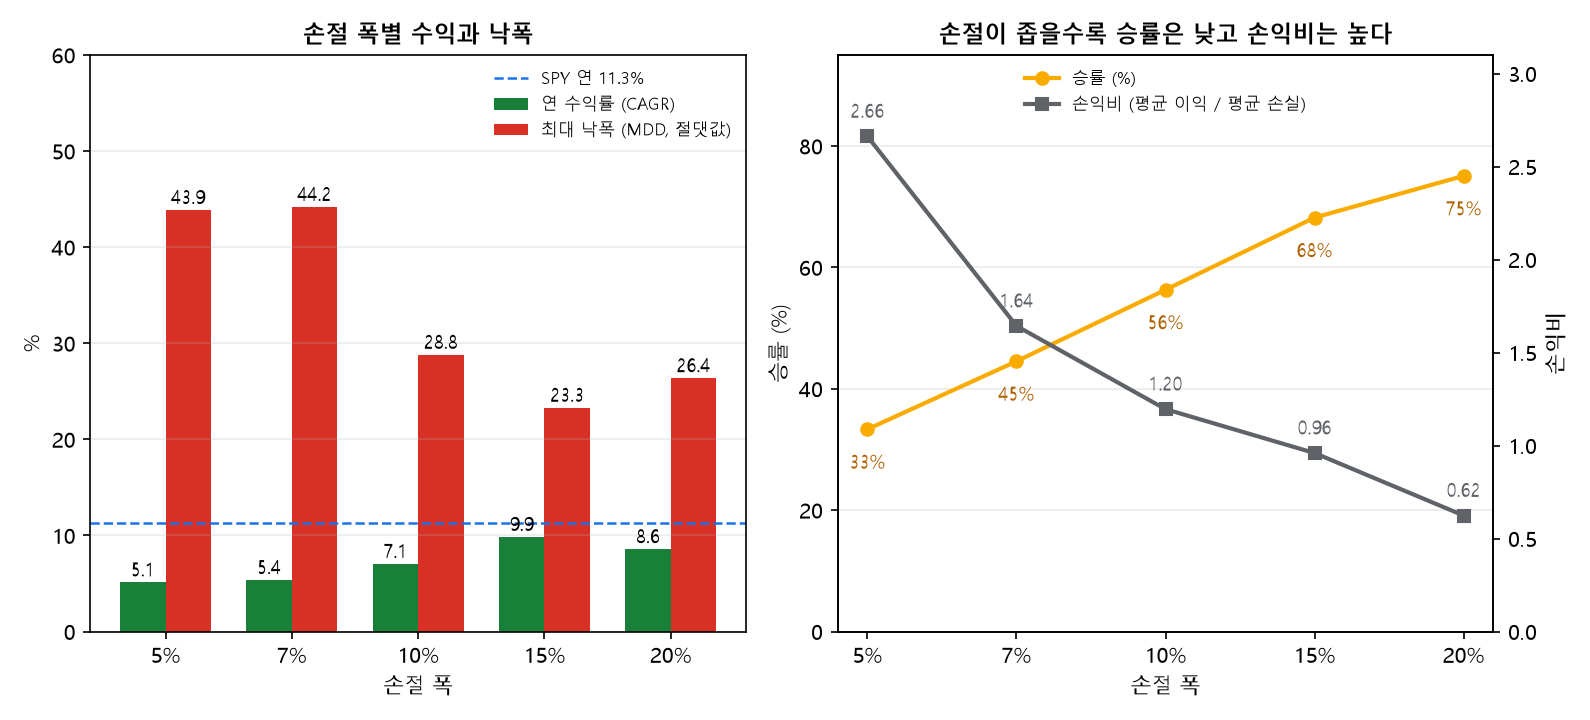
두 번째 그림은 이 표를 그림으로 본 것이다. 이 결과를 "손절은 넓게 잡아야 한다"로 읽으면 안 된다. 이 규칙의 매수 조건(돌파와 거래량)이 정해진 상태에서, 변형 5개를 비교한 한 경로의 결과이고, 15%가 가장 좋게 나온 것은 여러 설정 중 하나가 높게 나온 것일 수도 있다. 읽을 수 있는 것은 "5~7% 손절이 이 규칙에서는 이득이 아니었다"는 정도다. 또 어떤 손절이든 지수에는 못 미쳤다.
손절선에서 정확히 나올 수 있었나
책은 "손실은 단연코 10% 아래로 유지해야 한다"고 말한다. 갭 하락이 있으면 손절가보다 아래에서 체결되는데, 이 백테스트에서는 시가가 손절가 아래면 시가에 체결된다고 가정했다.
| 손절 폭 | 손실 포지션 | 평균 손실 | 손절 폭의 1.05배 넘게 체결된 비율 | 1.5배 넘게 | 최악 |
| 5% | 500건 | -5.2% | 9.6% | 2.9% | -17.0% |
| 7% | 335건 | -7.2% | 11.9% | 2.4% | -23.3% |
| 10% | 197건 | -9.9% | 9.0% | 1.6% | -19.2% |
| 15% | 110건 | -14.3% | 14.0% | 2.0% | -24.7% |
평균 손실은 손절 폭과 거의 같아서 손절은 대체로 작동했다. 다만 손절선에 걸려 나온 포지션(손실이 손절 폭의 절반 이상인 것)의 약 10%는 설정한 폭의 1.05배를 넘겨 아래에서 체결됐고, 1.5배를 넘긴 경우도 2~3%였다. 손절 7%에서 최악은 -23.3%였다. "손실은 10% 아래"라는 규칙이 한두 번은 깨진다는 뜻이다. 자세한 비용 문제는 슬리피지 글에서 다뤘다.
③ "무위험 플레이" 매도 규칙은 효과가 있었나
손절 폭을 7%로 고정하고 매도 규칙만 네 가지로 바꾸었다. 책의 규칙은 "이익이 손절폭의 2배(+14%)가 되면 절반을 팔고, 나머지의 손절선을 매입가로 올린다"는 내용이다.
| 매도 규칙 (손절 7%) | 연 수익률 | 최대 낙폭 | 샤프 | 승률 | 손익비 | 평균 주식 비중 | 구간별 연 수익률 (2008~13 / 14~19 / 20~26) |
| 손절만 두고 +25%부터 50일선 추적 | 7.5% | -39.1% | 0.56 | 29.8% | 3.59 | 78.7% | 10.8 / 8.7 / 3.8 |
| 구현 규칙 (+10%에 본전, +15%에 고점 -10%) | 5.4% | -44.2% | 0.43 | 44.5% | 1.64 | 73.3% | 10.1 / 3.0 / 3.5 |
| 책: +14%에 절반 매도, 잔량 손절=매입가 | 4.6% | -33.8% | 0.45 | 40.5% | 1.89 | 60.5% | 9.0 / 4.1 / 1.2 |
| 책 변형: 절반 매도 없이 +14%부터 손절=매입가 | 6.0% | -40.3% | 0.47 | 23.2% | 4.59 | 77.4% | 10.9 / 5.2 / 2.7 |
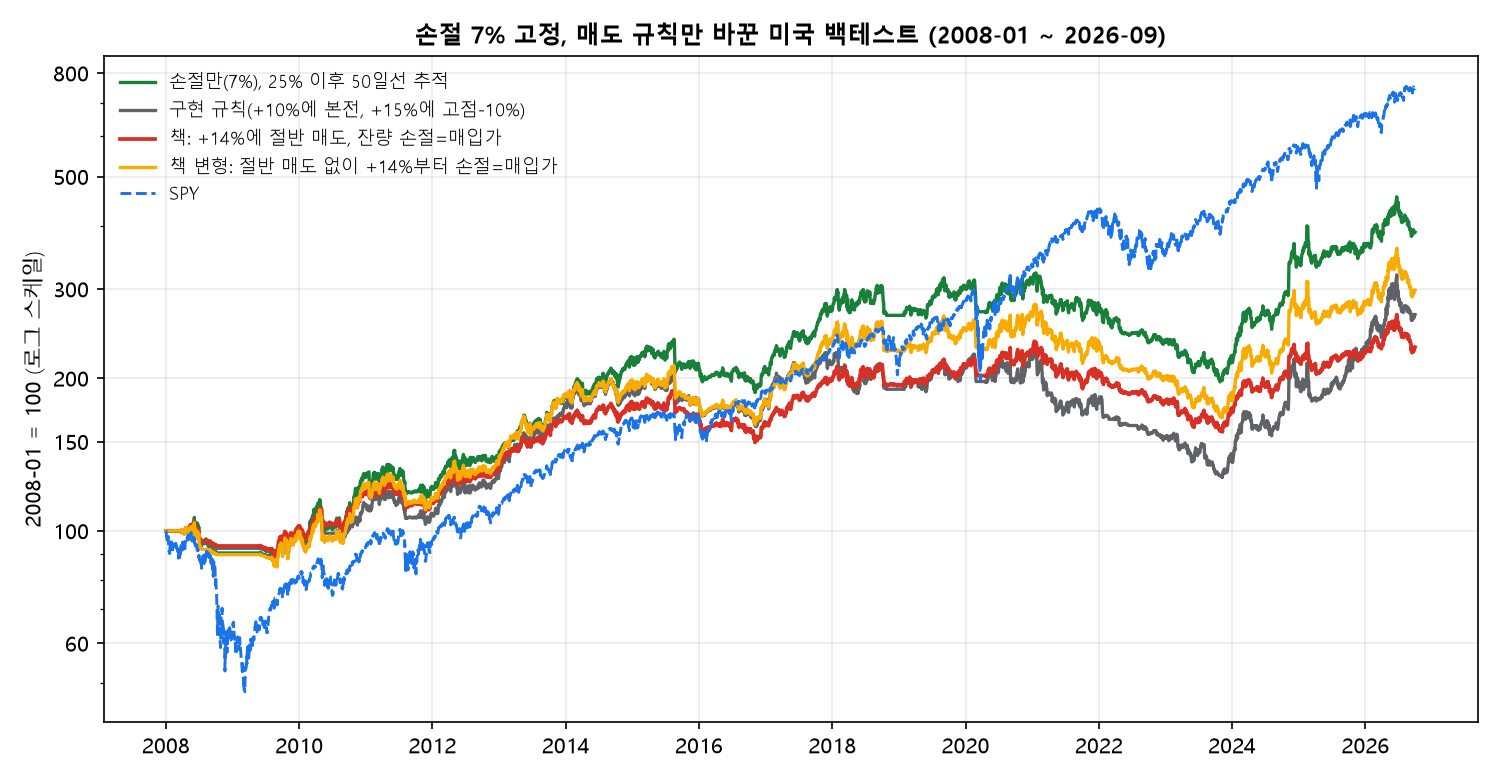
세 번째 그림은 네 규칙의 자본곡선이다. 책의 규칙은 어느 구간에서도 1등이 아니었다. 이유는 확인하지 못했고 가능성만 두 가지 짚을 수 있다. 첫째, 이익이 난 종목에서 일찍 절반을 파는 규칙은 오래 가는 승자의 이익을 줄인다. 둘째, 절반을 판 뒤 현금이 남는데, 이 백테스트는 현금에 이자를 주지 않고 매수 신호도 한정되어 있어서 주식 비중이 60.5%로 낮아졌다. 최대 낙폭이 -33.8%로 줄어든 것은 이 노출 감소의 영향이 크다.
여기서 눈에 띄는 점은 "손절만 두는 규칙"이 가장 좋았다는 점이다. 승률은 29.8%에 불과한데 손익비가 3.59라서 이긴다. 다만 이 비교는 같은 7% 손절에서 이익 구간 규칙만 바꾼 것이라서 수익이 난 뒤의 손절선 관리가 수익을 갉아먹었다는 정도로 읽어야 하고, 이 구현이 책 규칙을 대표한다고 볼 수는 없다.
④ 포지션 크기: 계좌 위험 1.25~2.5%
책은 한 거래에서 잃을 수 있는 금액을 계좌의 1.25~2.5%로 제한하고, 손절 폭이 좁을수록 비중을 늘릴 수 있다고 한다. 손절 10%에서는 한 종목 비중이 12.5%(위험 1.25%)나 25%(위험 2.5%)가 된다. 기본 설정은 10종목 균등(비중 10%, 위험 약 1%)이다.
| 설정 (손절 10%) | 연 수익률 | 최대 낙폭 | 샤프 | 평균 주식 비중 | 포지션 수 | 구간별 (2008~13 / 14~19 / 20~26) |
| 10종목 균등 (위험 약 1%) | 7.1% | -28.8% | 0.55 | 77% | 451 | 10.7 / 5.0 / 5.9 |
| 위험 0.5% (종목당 5%) | 4.2% | -16.1% | 0.57 | 43% | 445 | 6.0 / 3.6 / 3.4 |
| 위험 1.25% (종목당 12.5%) | 7.1% | -32.2% | 0.52 | 78% | 414 | 10.3 / 4.2 / 7.1 |
| 위험 2.5% (종목당 25%) | 9.9% | -37.8% | 0.62 | 80% | 239 | 11.0 / 11.8 / 7.4 |
비중을 늘릴수록 수익과 낙폭이 함께 커졌고, 샤프는 0.52~0.62로 큰 차이가 없었다. 즉 이 규칙에서 포지션 크기는 우위를 만들기보다 얼마나 큰 위험을 질지를 조절하는 손잡이에 가까웠다. 책의 말대로 "한 번 거래의 손실을 계좌의 일정 비율로 묶는" 효과는 확인되지만(위험 0.5%에서 최대 낙폭 -16%), 더 많이 벌려면 낙폭을 감수해야 한다. 위험 2.5%(종목당 25%)는 보유 종목이 많아야 4개로 줄어 포지션이 239건으로 적고, 한두 번의 큰 승자에 좌우될 수 있어서 이 결과를 좋다고 단정하기 어렵다.
이 검증이 말하지 않는 것
- 저자 방식 전체의 검증이 아니다. 저자는 시장 상황에 따라 재량으로 판단하고 최고 종목에 집중한다. 여기서는 책의 일부 규칙을 기계적 매수 조건에 붙여 보았을 뿐이다.
- 현재 구성 종목 한계. 과거에 지수에 있었다가 사라진 종목이 없다. 50/80 결과에는 -80% 비율이 낮게 나오는 방향의 영향이, 지수 편입 효과는 그 반대 방향의 영향이 있을 수 있다.
- 모든 설정이 SPY 미달이다. 2008~2013년은 약세장에서 현금 비중이 높아 상대적으로 좋았고, 이후에는 SPY가 더 높았다. 규칙들 사이의 상대 비교가 의미 있는 것이지, 어느 설정이 "정답"이라는 증거는 아니다.
- 다중 비교. 12개 설정을 시험했고, 표본은 하나의 역사적 경로다. 몇 %p 차이는 우연일 수 있다.
- 현금 이자 0, 세금 제외. 절반 매도처럼 현금이 남는 규칙에 불리하게 작용했다. 양도세와 환전 비용도 넣지 않았다.
- 이 글은 과거 데이터를 바탕으로 한 학습 기록이며 특정 종목이나 투자 방식을 권하는 글이 아니다. 투자 판단과 책임은 본인에게 있다.
앞선 글: 『초수익 성장주 투자』 후기, 미너비니 방식 국내 백테스트, 미국 백테스트, 『챔피언처럼 생각하고 거래하라』 후기.
'백테스트 실험' 카테고리의 다른 글
| TQQQ 리밸런싱 주기 비교: 매월·분기·연 1회 어느 쪽이 나았나 (0) | 2026.10.12 |
|---|---|
| 가장 비싼 때 적립을 시작했다면? S&P500·QQQ 고점 직후 월 적립 결과 (1929·2000·2007) (1) | 2026.10.11 |
| TQQQ 양도세 22% 반영하면 수익률은? 월 적립 세후 결과 (0) | 2026.10.09 |
| 월 30·50·100만 원 적립하면 10년·20년·30년 뒤 얼마? S&P500 150년 시작월별 금액표 (0) | 2026.10.09 |
| TQQQ에 QLD·채권·현금을 섞어 월 적립하면? 10가지 조합 27년 비교 (0) | 2026.10.07 |