『주식 공부는 처음이라』(독서 후기)에는 과거에 상한가를 기록했거나 거래량이 눈에 띄게 늘어난 종목을 먼저 확인하라는 이야기가 나온다. 한 번 크게 터진 자금의 힘은 쉽게 사라지지 않는다는 설명이다. 그렇다면 상한가로 마감한 종목은 그 뒤에도 시장보다 더 올랐을까? 책의 재료 판단이나 손절 기준은 숫자로 옮기기 어렵지만, 이 한 가지는 과거 한국 주식 일봉으로 확인할 수 있어서 계산해 보았다. 이 글은 책의 매매법 전체를 검증한 것이 아니다.
어떻게 확인했나
- 자료: 2014년 7월~2026년 10월 초 국내 상장 2,472종목의 일봉과 상장폐지 248종목의 일봉을 함께 썼다. 상폐 종목은 마지막 종가로 정리한 것으로 계산해 생존 편향을 줄였지만, 상폐 자료가 모든 종목을 담았는지는 확인하지 못했다.
- 상한가 정의: 전일 대비 상승률이 가격제한폭(2015년 6월 15일 전 15%, 이후 30%) 근처이고 종가가 그날 고가인 날이다. 전일에도 상한가였다면 '연속 상한가'로 따로 묶고, 처음 터진 날은 '상한가 첫날'이다.
- 거래량 급증: 거래량이 직전 20일 중앙값의 5배 이상이면서 5% 이상 오르고 상한가는 아닌 날이다.
- 거르는 조건: 종가 1,000원 이상, 직전 20일 거래대금 중앙값 1억 원 이상인 종목만 썼다. 동전주와 거래가 거의 없는 종목은 제외했다.
- 기준선: 같은 날 위 조건을 통과한 전 종목의 평균 수익이다. 이 글의 '초과수익'은 이벤트 종목의 수익에서 그날 전 종목 평균을 뺀 값이다.
- 진입 방법 두 가지: ① 이벤트일 종가에 산다고 가정(상한가는 매수 호가가 쌓여 실제로는 거의 살 수 없다). ② 다음 거래일 시가에 산다. ①은 참고용이고 현실에 가까운 것은 ②다. 수수료와 세금은 넣지 않았다.
상한가 첫날 이후: 종가에 샀다면 올랐지만, 다음 날 시가에 사면 시장보다 약했다
거른 조건을 통과한 상한가 마감은 12,473번이었고 그중 처음 터진 날이 10,843번이다. 상한가 종가에 샀다면 다음 날 평균 수익은 시장보다 컸다. 그런데 그 상승은 대부분 다음 날 시가 갭에 이미 반영되어 있었다.
| 이벤트 | 횟수 | 종가 진입 1일 뒤 | 다음날 시가 진입 1일 뒤 | 5일 뒤 | 20일 뒤 | 20일 뒤 오른 비율 |
| 상한가 마감(전체) | 12,473 | +3.3%p | -2.4%p | -3.2%p | -5.4%p | 32% |
| 상한가 첫날 | 10,843 | +3.1%p | -2.2%p | -3.1%p | -5.2%p | 32% |
| 연속 상한가(2일째 이상) | 1,630 | +4.7%p | -3.5%p | -3.3%p | -6.9%p | 32% |
| 거래량 5배+5%이상 상승 | 92,773 | -0.1%p | -0.3%p | -0.5%p | -0.9%p | 38% |
※ 숫자는 같은 날 전 종목 평균 대비 초과수익의 평균(%p). 20일 뒤 오른 비율은 다음날 시가 진입의 절대 수익이 0보다 큰 비율.
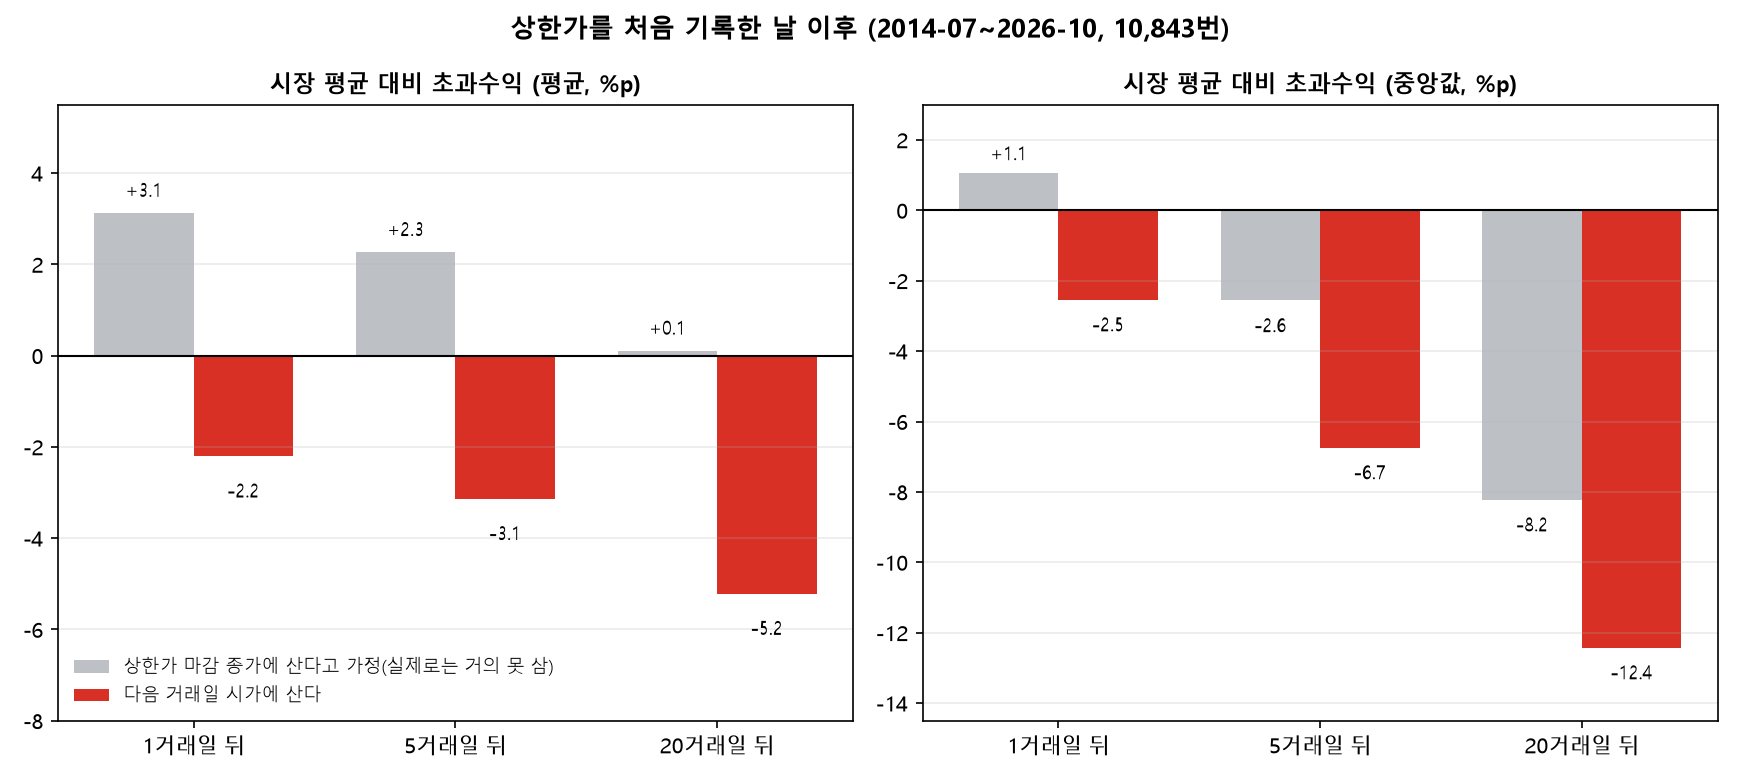
- 종가에 샀다고 가정하면 다음 날 평균 +3.1%p였다. 하지만 그 뒤로는 힘이 빠졌다. 5일 뒤 평균 +2.3%p, 20일 뒤 +0.1%p였고, 중앙값은 5일 -2.6%p, 20일 -8.2%p였다. 소수의 큰 상승이 평균을 끌어올렸다는 뜻이다.
- 다음 날 시가에 사면 첫날부터 시장보다 약했다. 상한가 마감 다음 날 시가가 종가보다 5% 이상 높게 시작한 경우가 49%였고, 낮게 시작한 경우는 19%였다. 상한가 첫날 기준 시가 평균 갭은 +5.7%였고, 시가에서 종가까지는 평균 -2.3%였다. 다음 날 시가 진입의 초과수익은 1일 -2.2%p, 5일 -3.1%p, 20일 -5.2%p였다.
- 같은 날 이벤트가 몰린 점을 감안해 날짜 단위로 묶어 다시 계산해도(2,811일) 20일 뒤 초과수익은 평균 -5.8%p, 95% 구간 -6.6~-5.0%p였다.
- 시가 갭 크기로 나누어도 결과는 같았다. 갭이 0 이하, 0~5%, 5~15%, 15% 이상 모두 20일 뒤 초과수익이 음수(-3.8~-7.0%p)였다.
- 연속 상한가(2일째 이상, 1,630번)는 더 나빴다. 다음 날 시가 진입의 20일 초과수익이 -6.9%p였다.
상한가 이력이 있는 종목은 상한가가 또 나오긴 했다
책의 말대로 한 번 터진 종목에는 자금이 다시 붙는지도 확인했다. 이 부분은 데이터가 책의 주장을 일부 뒷받침했다.
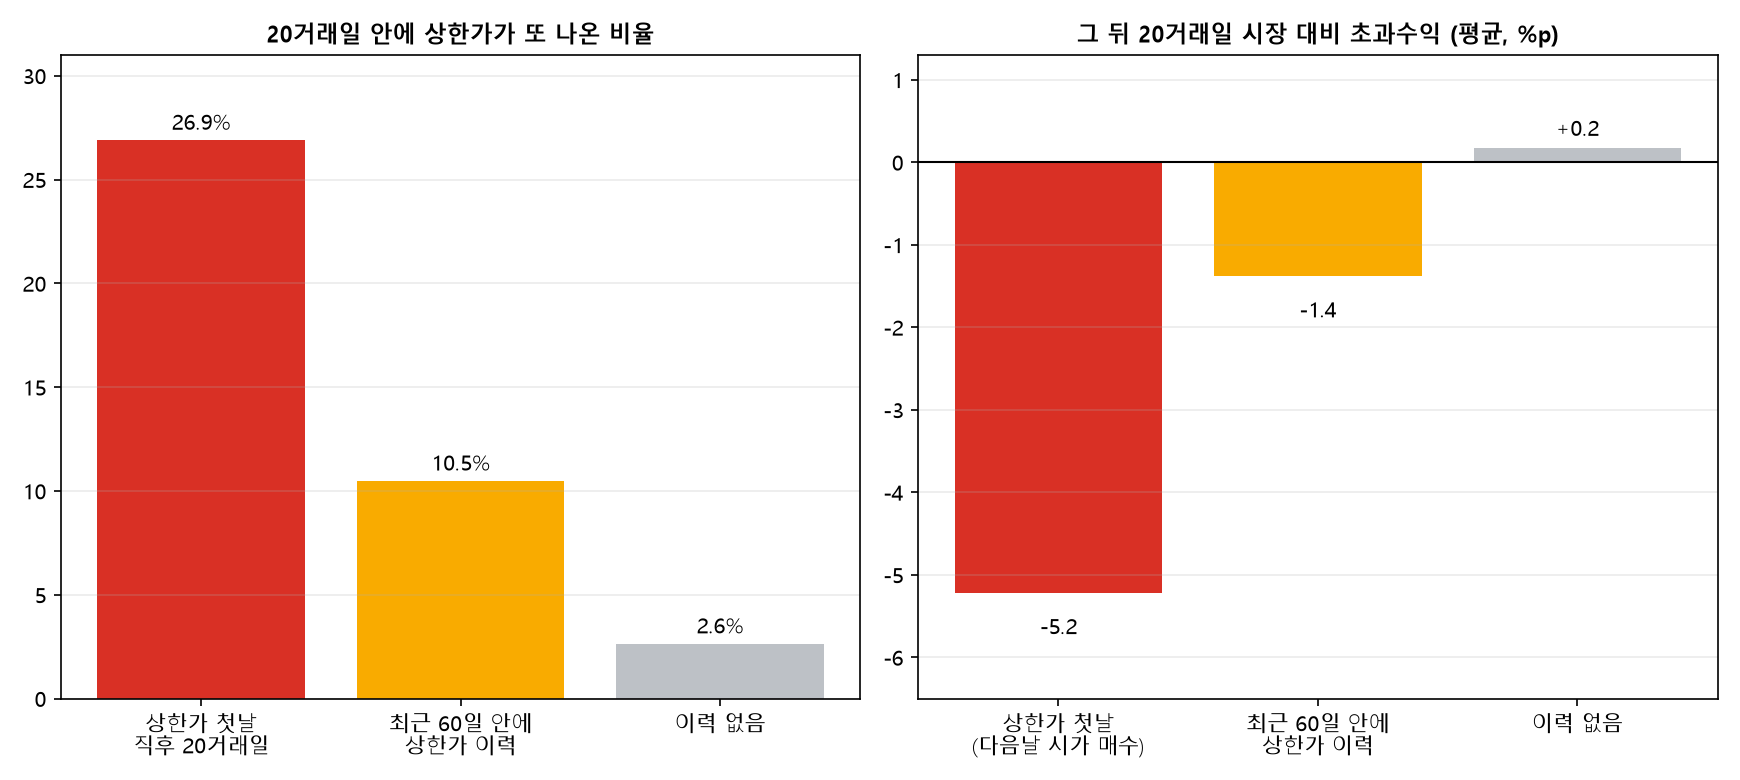
- 상한가 첫날 이후 20거래일 안에 상한가가 한 번 더 나온 비율이 26.9%였다. 거른 조건을 통과한 전체 종목은 3.5% 수준이었다.
- 최근 60거래일 안에 상한가 이력이 있는 종목은 20거래일 안에 상한가가 나온 비율이 10.5%로, 이력이 없는 종목(2.6%)의 4배 수준이었다.
- 하지만 상한가가 다시 나온다는 것이 수익으로 이어지지는 않았다. 최근 60일 안에 상한가 이력이 있는 종목을 상한가가 아닌 날 다음 날 시가에 샀을 때 20일 뒤 초과수익은 평균 -1.4%p, 이력이 없는 종목은 +0.2%p였다. 이력 종목은 다시 오를 가능성도 크지만 떨어질 때도 크게 떨어지는 쪽으로 해석된다.
연도별로 보면 결과가 일정했다
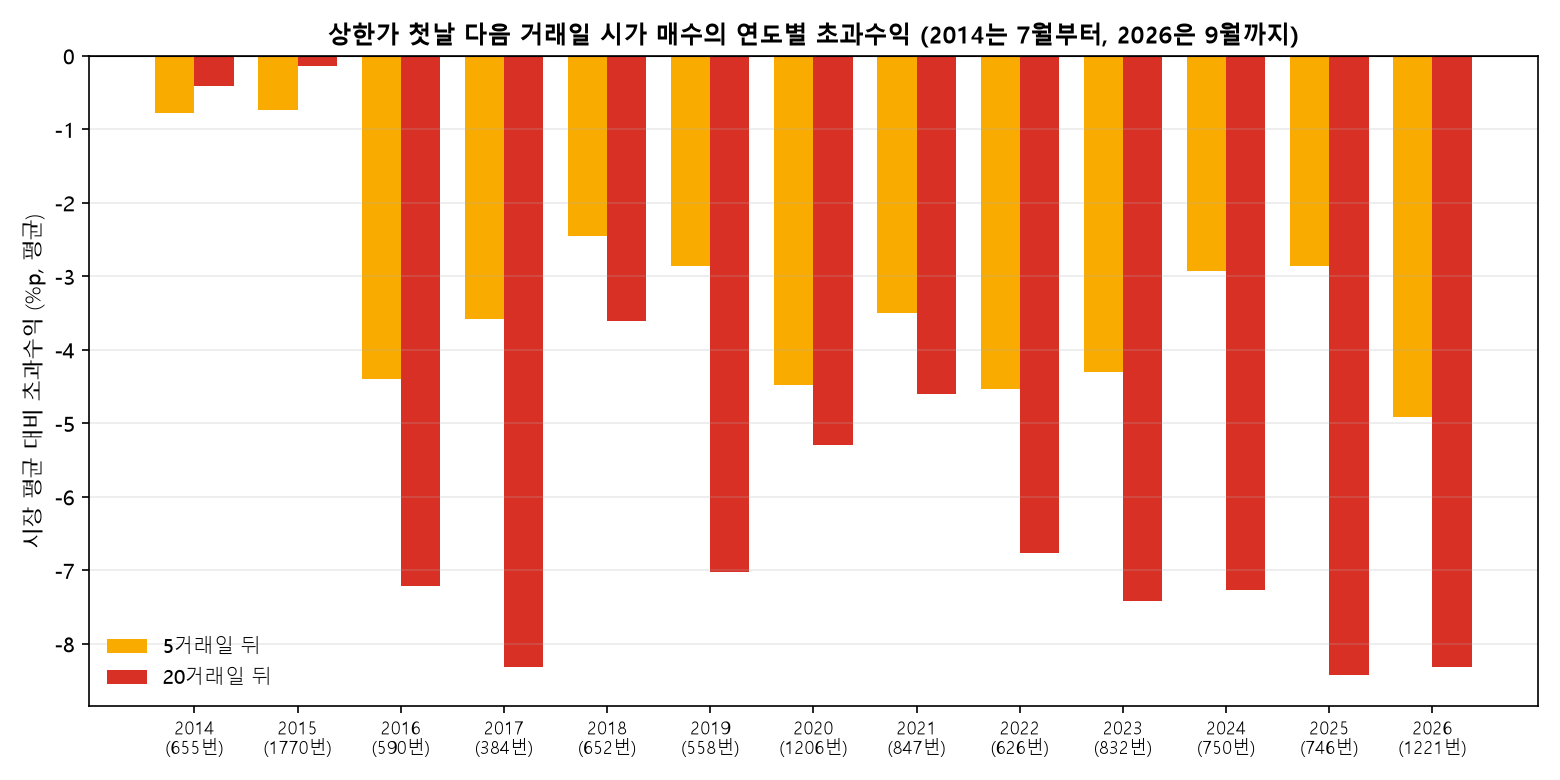
특정 해의 장세 때문에 나온 결과인지도 확인했다. 상한가 첫날 다음 날 시가 매수의 초과수익은 2014~2015년에는 -0.1~-0.8%p로 거의 없었지만, 2016년부터 2026년까지는 20일 뒤 기준 -3.6~-8.4%p로 해마다 음수였다. 2015년 6월 가격제한폭이 15%에서 30%로 넓어진 뒤 시장 대비 약세가 더 뚜렷해졌다고도 볼 수 있지만, 이것이 제도 변경 때문인지 시장 환경 때문인지는 구분하지 못했다.
거래량 급증은 거의 차이가 없었다
거래량이 5배 이상 늘며 5% 이상 오른 날(92,773번)은 상한가와 달랐다. 다음 날 시가 진입의 초과수익이 1일 -0.3%p, 5일 -0.5%p, 20일 -0.9%p로 시장과 큰 차이가 없었고 약간 약했다. 거래량이 터졌다는 사실만으로는 이후 수익을 가늠하기 어려웠다.
이 결과를 어떻게 읽어야 하나
- 이 글에서 확인한 것은 "상한가나 거래량 급증을 보고 다음 거래일 시가에 사서 1~20일 들고 있으면 시장보다 나았는가"다. 그런 방식으로는 나아지지 않았고 오히려 약했다.
- 책이 말하는 자금의 힘이 사라지지 않는다는 말은 상한가가 다시 나올 확률이 높다는 점에서는 맞았다. 다만 그 확률의 대부분은 이미 오른 가격에 반영되어 있었고, 시가 갭이 크다 보니 뒤따라 사는 쪽의 몫은 남지 않았다. 책도 이미 오른 종목을 추격하는 투자자보다 한발 먼저 종목을 선점하라고 말한다. 이 결과는 책의 취지와 맞닿아 있다.
- 저자의 방식은 상한가를 보고 사는 것이 아니라 재료를 보고 먼저 들어가는 것이다. 이 글은 그 판단이 맞는지를 확인한 것이 아니다.
- 평균이 시장보다 나빴다는 것이 모든 상한가 매매가 손해라는 뜻은 아니다. 분포가 넓어서 일부는 크게 올랐다(종가 진입의 평균과 중앙값 차이).
한계
- 상폐 종목이 다 들어 있지 않을 수 있다. 현재 상장 종목에 상폐 248종목을 더했지만, 2014~2015년 상폐 자료가 빠졌을 수 있다. 누락됐다면 상한가 종목의 이후 성과는 실제보다 좋게 나왔을 것이다.
- 기준선이 전 종목 평균이다. 상한가 종목은 대체로 변동성이 큰 소형주다. 그래서 약세가 상한가 때문인지, 소형 급등주 전반의 특성인지는 이 계산만으로 분리하지 못했다.
- 다음 날 시가 체결을 가정했다. 시가에 마음대로 살 수 있다고 본 것이다. 갭 상승이 크면 실제로는 더 높은 가격에 사거나 체결이 어려울 수 있다. 수수료·세금·호가 간격은 넣지 않았고, 넣으면 결과는 더 나빠진다.
- 같은 종목이 며칠 안에 다시 이벤트가 되는 중복과 같은 날 이벤트가 몰리는 점이 있다. 날짜 단위 구간으로 일부 보정했지만 완전히 독립이라고 볼 수는 없다.
- 일봉 자료라 장중 어느 가격에서 살 수 있었는지, 거래정지·관리종목 같은 개별 사정은 반영하지 못했다. 종가 1,000원 이상, 거래대금 1억 원 이상으로 거른 결과여서 다른 조건에서는 달라질 수 있다.
- 책의 방식인 재료·종목 수 한도·손절 규칙·절반 매도법은 재현하지 못했다. 이 글은 책의 성과를 검증한 것이 아니고, 그 방법 중 숫자로 확인할 수 있는 한 부분만 본 것이다.
정리
2014년 7월~2026년 10월 초 한국 주식 일봉에서 상한가 첫날 10,843번을 확인했다. 상한가 이력이 있는 종목은 20거래일 안에 상한가가 다시 나온 비율이 10.5%(이력 없음 2.6%), 상한가 첫날 직후는 26.9%로 높았다. 하지만 상한가 마감 다음 날 시가에 사면 시장 대비 초과수익이 1일 -2.2%p, 5일 -3.1%p, 20일 -5.2%p였고, 2016년 이후 해마다 음수였다. 거래량 5배 급증은 차이가 없었다. 확인한 것은 "상한가나 거래량 급증을 보고 따라 사서 짧게 들고 있는 방법은 이 자료에서 시장보다 나은 결과를 내지 못했다"까지다. 책의 방식과 같은 선행 진입이나 재료 판단의 성과는 이 계산으로 알 수 없다.
함께 보면 좋은 글
※ 본 글은 과거 데이터로 계산한 학습 기록이며 투자 권유가 아닙니다. 특정 종목·매매법의 매수·매도를 권유하지 않습니다. 과거 성과가 미래를 보장하지 않으며, 거래 제도와 일정은 변경될 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'시장 이벤트 통계' 카테고리의 다른 글
| S&P500 연도별 수익률 표 1928~2025 (배당 포함 수익률·하락장 12번 정리) (0) | 2026.10.21 |
|---|---|
| 연말 대주주 양도세 매도로 12월에 눌리고 새해에 반등할까? 코스피·코스닥 16년 검증 (한국 증시 속설 ⑦) (0) | 2026.10.21 |
| FOMC 끝나면 주가가 오를까? 2010~2026년 정례회의 133번 전후 S&P500·코스피 (0) | 2026.10.17 |
| 수능일, 선거 다음 날, MSCI 리뷰일 한국 증시는 달랐을까? 한국 증시 속설 검증 ⑥ (2010~2026) (0) | 2026.10.16 |
| 미국 중간선거 전후 S&P500은 어땠나? 1950~2022년 19번의 선거 뒤 3·6·12개월 수익 (0) | 2026.10.15 |